Blog

Black Friday en Guatemala: comprá con tus créditos ZIGI

Black Friday 2026

Black Friday en Guatemala: aprovechá las ofertas con tus créditos ZIGI

El Black Friday en Guatemala es uno de los momentos más esperados del año para comprar: descuentos en electrodomésticos, tecnología, muebles y todo lo que necesitás para tu casa. Pero las mejores ofertas vuelan, y a veces el pisto no llega a tiempo. Ahí es donde entra ZIGI: con créditos desde Q250 hasta Q3,500 que solicitás desde tu celular en segundos, podés aprovechar los precios bajos sin dejar pasar la oportunidad.

Descargá la app →

¿Cuándo es el Black Friday en Guatemala?

Black Friday
Viernes 27
de noviembre
Cyber Monday
Lunes 30
de noviembre

El Black Friday es el viernes 27 de noviembre. Muchas tiendas en Guatemala extienden sus promociones durante todo el fin de semana e incluso hasta el Cyber Monday, el lunes 30 de noviembre, sobre todo en compras en línea. Algunas marcas también lanzan ofertas anticipadas desde inicios de noviembre, así que vale la pena estar pendiente desde ya.

¿Por qué usar tu crédito ZIGI en Black Friday?

Cuando encontrás una buena oferta, lo último que querés es perderla por no tener el dinero en el momento. Un crédito rápido como el de ZIGI te da ese empujón:

💸 Montos flexibles
Pedí desde Q250 hasta Q3,500, según lo que necesités para tus compras.
📱 100% desde tu celular
Solicitás tu crédito desde la app en segundos.
⚡ Rapidez
Tenés tu crédito disponible cuando lo necesitás, justo a tiempo para las ofertas.
🤝 Respaldo y transparencia
ZIGI opera bajo el respaldo de Banco Industrial, para que pidás tu crédito con confianza.

¿En qué podés usar tu crédito ZIGI este Black Friday?

El Black Friday es el momento perfecto para darte ese gusto que llevás meses posponiendo. Ya sea renovar tu clóset, estrenar tenis o por fin comprarte esos audífonos, con tu crédito ZIGI podés aprovechar los descuentos antes de que se agoten. Estas son algunas ideas según el monto de tu crédito (los precios dependen de cada tienda y oferta):

Desde Q250 hasta Q1,000

  • Ropa de temporada: esa chumpa, esos jeans o ese vestido que tenés guardado en el carrito
  • Accesorios como lentes de sol, relojes, carteras o mochilas
  • Audífonos inalámbricos o una bocina portátil
  • Perfumes, skincare y sets de maquillaje

Desde Q1,000 hasta Q2,000

  • Tenis o zapatos de marca con descuento
  • Renovar tu clóset con varias prendas en una sola compra
  • Audífonos con cancelación de ruido o un smartwatch
  • Ese videojuego o accesorio gamer que tanto querías

Desde Q2,000 hasta Q3,500

  • Celular o tablet en oferta
  • Laptop para estudiar o trabajar
  • Entradas para ese concierto o una escapada de fin de semana
  • Ese gusto que te quedó pendiente desde hace meses

Cómo solicitar tu crédito ZIGI para Black Friday

Pedir tu crédito con ZIGI es fácil:

1
Descargá la app desde Google Play, App Store o Huawei AppGallery.
2
Creá tu cuenta desde tu celular.
3
Buscá la opción de créditos y entrá a «Crédito único».
4
Escogé cuánto dinero necesitás y el plazo de pago que querés.
5
Confirmá la información, validá la transacción y ¡YA ESTÁ! Tu crédito se desembolsa en tu cuenta en menos de 10 segundos.

Usalo para tus compras y aprovechá las ofertas del Black Friday.

Tips para aprovechar el Black Friday al máximo

✅ Hacé una lista de prioridades: definí qué necesitás de verdad antes de que arranquen las ofertas.

✅ Compará precios desde ya: revisá cuánto cuestan los productos hoy para identificar si el descuento es real.

✅ Comprá en tiendas confiables: verificá que la tienda o sitio web sea oficial, sobre todo en compras en línea.

✅ Pedí solo lo que necesitás: elegí un monto de crédito acorde a tu compra y a tu capacidad de pago.

Preguntas frecuentes sobre el crédito ZIGI en Black Friday

● ¿Cuánto dinero me puede prestar ZIGI?

Zigi te ofrece créditos desde Q250 hasta Q3,500, que solicitás directamente desde la app.

● ¿Tengo que ir a una agencia para pedir mi crédito?

No. Todo el proceso lo hacés desde tu celular en segundos con ZIGI App.

● ¿Para qué puedo usar mis créditos ZIGI?

Podés usarlo para lo que necesités: comprar electrodomésticos, tecnología o aprovechar cualquier oferta del Black Friday.

Este Black Friday, comprá lo que tu casa necesita

No dejés pasar las mejores ofertas del año. Con un crédito ZIGI desde Q250 hasta Q3,500, tenés el empujón que necesitás para aprovechar los descuentos del Black Friday en Guatemala.

Descargá la app y solicitá tu crédito

Con ZIGI, siempre sí.

Cómo recibir una remesa si quien te envía no tiene cuenta bancaria en Estados Unidos

Cómo recibir una remesa si quien te envía no tiene cuenta bancaria en Estados Unidos

Recibir una remesa desde Estados Unidos no requiere que quien te envía tenga cuenta bancaria.

Existen servicios de envío en efectivo que depositan directamente en tu cuenta Zigi, y entender cómo funcionan te ahorra tiempo y confusión cuando el dinero tarda más de lo esperado.

Por qué muchos envían remesas sin banco en EE.UU.

Cada mes llegan a Guatemala cientos de millones de dólares en remesas, y una parte importante de ese dinero sale de manos de personas que no tienen una cuenta bancaria en Estados Unidos. Las razones son más comunes de lo que parece.

Muchos migrantes guatemaltecos llegaron hace poco y todavía no reúnen la documentación que los bancos estadounidenses piden para abrir una cuenta.

Otros llevan años trabajando allá pero prefieren manejar efectivo porque desconfían del sistema financiero o porque una mala experiencia los alejó. Y hay quienes simplemente cobran en efectivo y nunca necesitaron un banco para su vida diaria.

Recibí tus remesas directo en tu cuenta Zigi, respaldada por Banco Industrial. Descargá Zigi gratis y empezá a recibir envíos desde Estados Unidos hoy mismo.

Esa realidad genera un problema concreto para vos, que estás en Guatemala esperando ese dinero.

Si tu familiar o contacto no puede enviar remesa sin cuenta bancaria en EE.UU., el envío se complica o termina en opciones caras con comisiones que se comen una tajada importante del monto.

La buena noticia es que hoy existen canales diseñados exactamente para ese escenario, donde quien envía puede hacerlo con efectivo o desde una app sin necesidad de vincular ningún banco.

Cómo recibir una remesa sin banco en Estados Unidos

La alianza entre Zigi, Intermex y Amigo Paisano abrió una ruta que conecta el efectivo de quien envía en Estados Unidos con tu cuenta digital en Guatemala.

Funciona de distintas formas, dependiendo de lo que le quede más cómodo a tu familiar.

Opciones para quien envía desde Estados Unidos

  • Si prefiere ir en persona, puede acercarse a cualquier punto de envío de Intermex en Estados Unidos, con miles de locales distribuidos en tiendas, farmacias y centros de cambio. Llega con efectivo, su identificación y tu nombre completo tal como aparece en tu DPI, paga el monto que quiere enviarte más la comisión del servicio, y recibe un código de confirmación que te comparte por mensaje o llamada.
  • Si prefiere hacerlo desde el celular, puede descargar la app Amigo Paisano, registrarse y cargar el envío desde ahí, también sin necesidad de tener cuenta bancaria.

Para que quede más claro, pensá en este ejemplo. Tu familiar quiere mandarte US$200. Va a un punto Intermex con el efectivo, completa el envío y te manda el código.

Vos abrís Zigi en tu celular, tocás el botón de «Remesas» en la pantalla principal, ingresás ese código y confirmás que tus datos coinciden.

El dinero se acredita en tu cuenta y desde ahí podés transferirlo a otro banco, pagar con QR en comercios o retirarlo en efectivo en un cajero Bi.

Qué necesita cada parte para completar el envío

Quién

Qué necesita

Quien envía desde EE.UU.

Acceso a un punto Intermex o a la app Amigo Paisano, una identificación válida, el efectivo del envío y tu nombre completo

Quien recibe en Guatemala

Número de teléfono registrado en Zigi y el código de la remesa

No hace falta fiador, no hace falta historial crediticio, no hace falta llevar papelería a ninguna ventanilla. Si todavía no tenés cuenta, la podés abrir en menos de tres minutos desde el celular con tu DPI, sin costo de apertura ni mantenimiento.

Los tiempos y costos pueden variar según el método que elija tu familiar, por eso vale la pena que ambos revisen las condiciones vigentes directamente en la app antes de hacer el envío.

Lo que sí podés tener claro es que recibir una remesa sin banco en Estados Unidos ya dejó de ser un obstáculo para que el dinero llegue a tu cuenta en Guatemala. Revisá todas las formas de recibir tu remesa en Zigi entrando a la sección de remesas en la app.

Qué cambia cuando el remitente sí tiene banco

Entender la diferencia entre los dos caminos te ayuda a orientar a quien te envía hacia la opción que mejor le funcione.

Si tu familiar sí tiene cuenta bancaria en Estados Unidos, puede usar SukuPay dentro de Zigi para enviar dinero con una tarifa fija por transacción, y el dinero llega a tu cuenta en cuestión de segundos.

Esa velocidad se explica porque el envío viaja por rieles digitales que no dependen de intermediarios físicos, aunque vos nunca ves esa tecnología porque todo pasa dentro de la app.

Lo que Zigi no te pide para recibir

Requisitos que Zigi no te exige

  • No necesitás fiador de ningún tipo para abrir tu cuenta ni para recibir envíos.
  • No necesitás demostrar ingresos ni presentar historial crediticio.
  • No necesitás llevar papelería a ninguna agencia porque todo se hace desde el celular.
  • La cuenta se abre con tu DPI y tu número de teléfono, y desde ese momento ya podés recibir remesas.

Con Zigi recibís remesas desde servicios de envío en efectivo directo en tu cuenta. Conocé todo lo que podés hacer con Zigi y simplificá cada envío desde el exterior.

Preguntas frecuentes sobre cómo recibir una remesa si quien te envía no tiene cuenta bancaria en Estados Unidos

¿Cuánto tiempo tarda en llegar una remesa enviada desde un punto Intermex a mi cuenta Zigi?

El tiempo puede variar según el método y el monto, por lo que conviene que tu familiar revise las condiciones vigentes en la app o en el punto Intermex antes de hacer el envío. Lo que sí podés confirmar es que el dinero llega directamente a tu cuenta Zigi sin que tengas que ir a ninguna ventanilla.

¿Puedo recibir remesas en Zigi si no tengo historial bancario en Guatemala?

Sí. Zigi no te pide historial crediticio ni fiador para abrir la cuenta ni para recibir remesas. Solo necesitás tu DPI y tu número de teléfono para activar la cuenta en menos de tres minutos.

¿Qué pasa si quien me envía a veces tiene cuenta bancaria y a veces no?

Podés recibir por los dos caminos de forma indistinta en la misma cuenta Zigi. Los envíos por SukuPay (para remitentes con cuenta bancaria) y los envíos por Intermex o Amigo Paisano (para remitentes sin cuenta) llegan al mismo lugar sin ninguna configuración extra.

¿Hay algún costo por recibir la remesa en mi cuenta Zigi?

Abrir la cuenta Zigi no tiene costo, y tampoco hay cargo de mantenimiento. Los costos del envío los asume quien manda el dinero desde Estados Unidos, ya sea en el punto Intermex o desde la app Amigo Paisano, y dependen del monto y la modalidad elegida.

¿Qué puedo hacer con el dinero una vez que llega a mi cuenta Zigi?

Podés transferirlo a otro banco, pagar con QR en comercios o retirarlo en efectivo en un cajero Bi, todo desde la misma app sin necesitar ir a una agencia.

Qué hacer si tu remesa no llega a tiempo a tu cuenta Zigi

Qué hacer si tu remesa no llega a tiempo a tu cuenta Zigi

Una remesa que no aparece en la app no significa que se perdió. La mayoría de los retrasos tienen causas concretas y solución rápida.

Esta guía te explica por qué sucede, qué podés revisar vos mismo y cuándo tiene sentido contactar al equipo de soporte con los datos correctos.

Por qué algunas remesas tardan más que otras

Esperás una remesa que tu familiar ya envió desde Estados Unidos, pero al abrir la app no aparece nada.

Antes de pensar que algo salió mal, vale la pena entender que no todas las remesas viajan por la misma vía, y eso cambia por completo el tiempo que tardan en llegar.

Recibí remesas con notificaciones instantáneas en Zigi, respaldada por Banco Industrial. Descargá Zigi gratis y sabe en segundos cuando llegó tu dinero.

Cuando el envío se hace a través de SukuPay, la remesa puede acreditarse en tu cuenta en menos de 20 segundos, porque SukuPay opera sobre una infraestructura digital que conecta directamente con Zigi sin pasar por intermediarios bancarios tradicionales.

Si en cambio la remesa llega por Amigo Paisano o Intermex, el proceso puede tomar más tiempo porque involucra pasos adicionales de verificación entre redes distintas.

La diferencia entre una vía y otra se parece a la diferencia entre enviar un mensaje de texto y enviar una carta certificada. Las dos llegan, pero una necesita más estaciones en el camino.

Eso no significa que la remesa se perdió ni que hay un problema con tu cuenta: el método que usó quien envía tiene sus propios tiempos de procesamiento, y tu dinero sigue protegido durante todo el trayecto porque Zigi opera con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Revisá estos pasos antes de preocuparte, porque la causa más común de una remesa demorada en Zigi tiene solución rápida. Si tenés dudas sobre cómo confirmar que tu remesa llegó, Zigi envía notificaciones instantáneas que te avisan en segundos.

Qué hacer si tu remesa no llega a tiempo a tu cuenta Zigi

Si ya verificaste que el método debería haber entregado el dinero y seguís sin verlo, el siguiente paso es revisar los datos que le diste a quien envía. Un dato mal escrito es la causa más frecuente de demora, y muchas veces se resuelve con una sola corrección.

Pensá en un caso concreto. Tu primo en Houston te envía dinero pero escribió tu nombre como «María García López» cuando en tu DPI dice «Maria García López», sin tilde.

O ingresó tu número de teléfono con el código de país equivocado, poniendo +52 en lugar de +502. Cualquiera de esos errores puede hacer que el sistema no asocie la remesa con tu cuenta, aunque el dinero ya haya salido.

Errores frecuentes que podés revisar rápido

  • El nombre del destinatario debe coincidir exactamente con el que aparece en tu DPI y en tu cuenta Zigi.
  • El número de teléfono tiene que incluir el código +502 y los 8 dígitos completos.
  • El método de envío debe ser uno compatible con Zigi, porque si tu familiar eligió «retiro en efectivo» en lugar de «depósito a cuenta», la remesa no va a aparecer en la app por más que los datos estén bien.
  • El monto enviado en dólares puede diferir del monto en quetzales que esperás ver, dependiendo del tipo de cambio aplicado ese día.

Una buena forma de verificar todo esto es pedirle al remitente que te comparta una captura del recibo de envío.

Podés escribirle algo como «Mandame la foto del comprobante para revisar que mis datos estén bien, necesito ver el nombre exacto, el número de teléfono con código de país y el método que elegiste».

Con esa imagen en mano, podés comparar cada campo contra tu perfil en Zigi y detectar dónde está la diferencia.

Si el remitente ya confirmó el envío y los datos coinciden con los tuyos, abrí la app y verificá que tu sesión esté activa, porque a veces un cierre de sesión impide que las notificaciones se actualicen.

Cerrá la app por completo y volvé a abrirla. Si la remesa no llega a Guatemala después de esa verificación, es momento de dar el siguiente paso.

Cuándo contactar a soporte de Zigi

Hay tres señales claras de que necesitás escalar la consulta. La primera es que ya pasaron varias horas desde que el remitente confirmó el envío y compartió el comprobante.

La segunda es que revisaste todos los datos y coinciden perfectamente con tu cuenta. La tercera es que cerraste y reabriste la app sin resultado.

Información que necesitás tener lista antes de contactar soporte

  • El ID o número de transacción que aparece en el comprobante del remitente.
  • El monto exacto enviado en dólares.
  • La fecha y hora aproximada del envío.
  • El método utilizado, ya sea SukuPay, Amigo Paisano, Intermex u otro.
  • Una captura del recibo si la tenés.

Tener todo esto listo antes de hacer contacto evita que la conversación se extienda con idas y vueltas innecesarias.

Para quienes también quieren entender qué app conviene para recibir remesas en Guatemala, comparar tiempos y tarifas entre plataformas puede ayudar a elegir mejor para el próximo envío.

Con Zigi tu dinero está protegido por la infraestructura regulada de Banco Industrial en cada paso. Conocé todo lo que podés hacer con Zigi y recibí tus remesas con tranquilidad.

Preguntas frecuentes sobre qué hacer si tu remesa no llega a tiempo a tu cuenta Zigi

¿Cuánto tiempo puede tardar una remesa en aparecer en mi cuenta Zigi?

Depende del método que usó el remitente. Con SukuPay, la acreditación puede ocurrir en menos de 20 segundos. Con otros operadores como Amigo Paisano o Intermex, el proceso puede tomar más tiempo porque pasa por pasos adicionales de verificación entre redes distintas.

¿Qué pasa si mi familiar escribió mal mi nombre al enviar la remesa?

El sistema puede no asociar el envío con tu cuenta si el nombre no coincide exactamente con el de tu DPI y tu perfil en Zigi. En ese caso, contactá soporte con el comprobante del remitente para que el equipo pueda rastrear el envío y aplicar la corrección.

¿Es seguro mi dinero si la remesa no aparece en la app?

Sí. Zigi opera con el respaldo de Banco Industrial y tu dinero permanece protegido dentro de la infraestructura regulada durante todo el proceso. Una demora en la visualización no equivale a una pérdida del envío.

¿Puedo contactar a soporte de Zigi fuera del horario labitual?

Podés escribirle al equipo de soporte en zigi.app/ayuda/ con los datos de tu transacción listos para agilizar la atención.

¿Qué diferencia hay entre «retiro en efectivo» y «depósito a cuenta»?

Si el remitente elige «retiro en efectivo», el dinero no se acredita automáticamente en tu cuenta Zigi, aunque los datos del destinatario sean correctos. Para que la remesa aparezca en la app, el método debe ser «depósito a cuenta» o uno compatible con la plataforma.

Zigi tiene tarjeta de crédito o solo tarjeta de débito

¿Zigi tiene tarjeta de crédito o solo tarjeta de débito?

Zigi ofrece tarjeta de débito, no de crédito. Pero eso no limita lo que podés hacer con ella: compras en línea, pagos internacionales, retiros en cajero y acceso a créditos digitales dentro de la misma app.

Esta guía explica qué incluye la tarjeta Zigi y qué opciones tenés si necesitás financiamiento.

Tipo de tarjeta Zigi y sus consecuencias reales

Imaginá que querés comprar unos audífonos de Q400 en línea. Abrís la app, buscás la opción de tarjeta de crédito y no la encontrás.

Antes de frustrarte, vale la pena entender qué hay detrás de esa decisión, porque la respuesta a si Zigi tiene tarjeta de crédito es directa: no.

Zigi ofrece una tarjeta de débito Mastercard, gratuita, sin costo de emisión ni mantenimiento, y esa distinción entre tarjeta de crédito o débito Zigi tiene consecuencias reales en tu bolsillo.

Pedí tu tarjeta de débito Zigi sin costo y sin papeleos, respaldada por Banco Industrial. Descargá Zigi gratis y activá tu tarjeta en minutos desde la app.

Con una tarjeta de crédito, gastás plata que no es tuya. El banco te presta un monto, vos lo usás y después lo pagás con intereses si no cubrís el total.

Con la tarjeta de débito, cada compra sale directamente de tu cuenta. Si tenés Q400, podés gastar Q400. Si tenés Q50, ese es tu límite. Sin sorpresas a fin de mes ni deudas acumuladas que crecen mientras dormís.

Para alguien de 20 o 25 años que está armando su vida financiera, esa diferencia significa saber exactamente cuánto tenés disponible en cualquier momento.

Lo que ganás gastando solo lo que tenés

Cuando escuchás «tarjeta de débito» y pensás que es menos que una de crédito, falta una parte de la historia.

Zigi tiene tarjeta de débito Mastercard con aceptación internacional, lo que significa que funciona en cualquier comercio físico u online que acepte Mastercard, dentro y fuera de Guatemala.

Una suscripción a Spotify, una compra en Amazon, un pago en un restaurante mientras viajás. Todo corre por la misma tarjeta.

Y hay un beneficio que las tarjetas de crédito rara vez ofrecen sin letra chica: un reintegro del 2% en todas tus compras. Si gastás Q2,000 al mes entre transporte, comida y servicios, eso son Q40 que vuelven a tu cuenta sin ningún trámite adicional.

Sumale un 10% de reintegro en Spotify y otro 10% en Pedidos Ya, y la tarjeta empieza a devolverte plata que con efectivo simplemente perdés.

Beneficios de la tarjeta de débito Zigi

  • Sin costo de emisión ni mantenimiento, a diferencia de tarjetas de crédito tradicionales en Guatemala donde la anualidad puede arrancar en Q200 o más
  • Reintegro del 2% en todas tus compras del día a día
  • 10% de reintegro en Spotify y 10% en Pedidos Ya
  • Cashback del 50% en tu primera compra
  • Protección de compras por 45 días
  • Respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica

Ahora, hay algo que una tarjeta de débito no puede hacer por diseño: dividir una compra en cuotas. Las cuotas implican que alguien te presta la diferencia y vos devolvés ese monto en partes, con un costo financiero.

Una tarjeta de débito descuenta de tu saldo al instante, así que no existe un «préstamo» que fraccionar. Y ahí es donde entra la otra herramienta.

Cómo financiar una compra grande sin crédito

Supongamos que necesitás un celular de Q3,000 y tu saldo hoy es de Q800. Con una tarjeta de débito, no podés comprarlo.

Con una de crédito tradicional, podrías ponerlo en cuotas, pero también podrías terminar pagando bastante más con intereses si te descuidás.

La alternativa que Zigi ofrece es un crédito separado de la tarjeta. Desde la app, accedés a la sección de créditos, elegís el monto que necesitás, te tomás una selfie para verificar tu identidad y en menos de tres minutos el dinero se acredita en tu cuenta.

No necesitás fiador, no hay papelería, y vos elegís si pagarlo en cuotas semanales, quincenales o mensuales.

Cómo funciona el crédito Zigi paso a paso

  1. Accedés a la sección de créditos desde la app
  2. Elegís el monto que necesitás, desde Q70 hasta Q3,500 según tu perfil
  3. Te tomás una selfie para verificar tu identidad
  4. En menos de tres minutos el dinero se acredita en tu cuenta
  5. Elegís si pagarlo en cuotas semanales, quincenales o mensuales

Ese crédito no está atado a la tarjeta. Son dos productos independientes que se complementan.

Podés usar el crédito para una compra puntual, como un electrodoméstico o una oportunidad en temporada de descuentos, y seguir usando la tarjeta de débito para tus gastos del día a día.

El pago del crédito se debita automáticamente de tu cuenta según el plan que elegiste, lo que te evita olvidarte de una cuota y caer en mora.

Cuándo conviene la tarjeta y cuándo el crédito

Tarjeta de débito vs. crédito Zigi: cuándo usar cada uno

Situación

Herramienta recomendada

Por qué

Gastos cotidianos (super, transporte, servicios)

Tarjeta de débito Zigi

Cada compra suma el 2% de reintegro y no generás deuda

Compra grande que supera tu saldo actual

Crédito Zigi

Acceso en minutos, sin fiador, con cuotas a tu medida

Gasto médico o reparación urgente

Crédito Zigi

Te saca del apuro sin recurrir a fuentes informales con costos poco transparentes

La tarjeta Zigi es gratuita, digital y respaldada por Banco Industrial. Conocé todo lo que podés hacer con Zigi y pedí la tuya hoy sin papeleos.

Preguntas frecuentes sobre zigi tiene tarjeta de crédito o solo tarjeta de débito

¿Puedo usar la tarjeta de débito Zigi para compras internacionales?

Sí. La tarjeta de débito Zigi es una Mastercard con aceptación internacional, por lo que funciona en cualquier comercio físico u online que acepte Mastercard dentro y fuera de Guatemala, incluyendo plataformas como Amazon o Netflix.

¿El reintegro del 2% aplica a todos los tipos de compra?

El reintegro del 2% aplica a todas tus compras con la tarjeta. Además, categorías como Spotify y Pedidos Ya tienen un reintegro especial del 10%, y tu primera compra incluye un cashback del 50%.

¿Qué pasa si no tengo suficiente saldo para una compra grande?

En ese caso podés solicitar un crédito desde la app, con montos desde Q70 hasta Q3,500 según tu perfil, sin fiador ni papelería. El dinero llega a tu cuenta en menos de tres minutos y podés elegir pagarlo en cuotas semanales, quincenales o mensuales.

¿Tiene algún costo obtener la tarjeta Zigi?

No. La tarjeta de débito Zigi no tiene costo de emisión ni mantenimiento. El registro se hace desde la app y el envío es gratuito a tu domicilio.

¿El crédito Zigi afecta el uso de mi tarjeta de débito?

No, son dos productos independientes. Podés usar el crédito para una compra puntual y seguir usando la tarjeta de débito para tus gastos diarios sin que uno interfiera con el otro.

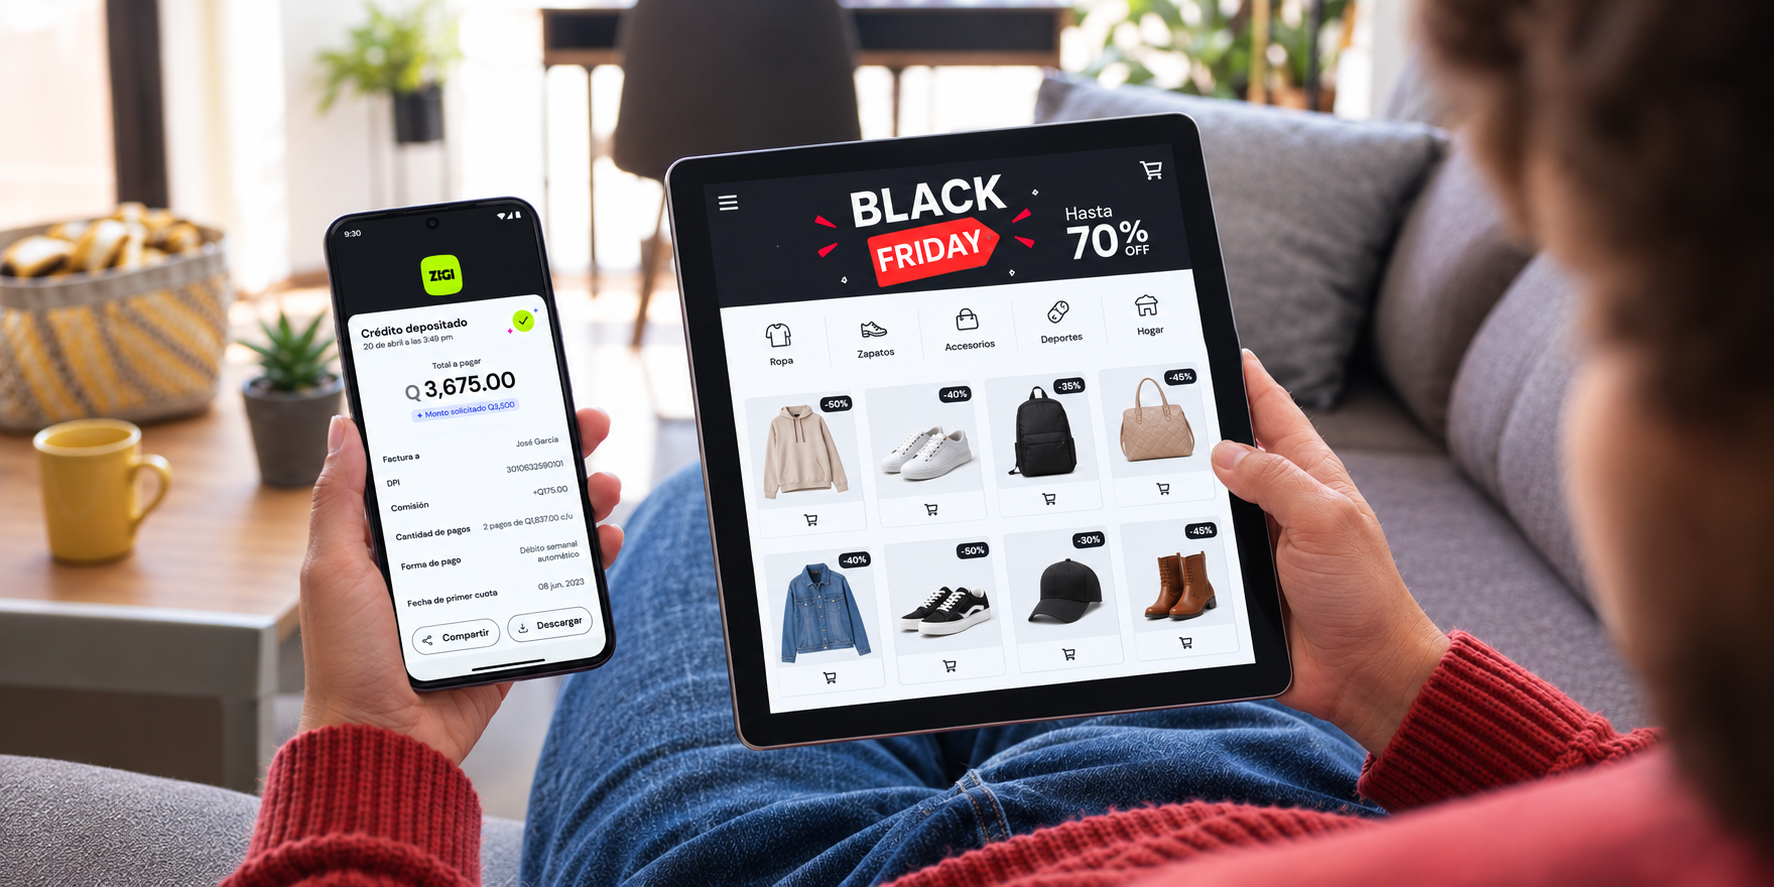
Qué tipo de tarjeta física o virtual conviene para comprar online en Black Friday en Guatemala

¿Qué tipo de tarjeta física o virtual conviene para comprar online en Black Friday en Guatemala?

La tarjeta física y la virtual de Zigi comparten la misma cuenta y saldo, pero cada una tiene su momento ideal.

Para compras online en Black Friday, la virtual protege tus datos del plástico y te permite bloquearla o regenerarla desde la app sin afectar ninguna otra operación.

Un descuento del 40% en Black Friday deja de ser negocio si al pagar algo sale mal, si el cargo se duplica o si el sitio resulta dudoso y ya ingresaste los datos de tu plástico.

Para jóvenes en Guatemala que van a aprovechar las ofertas, la pregunta real sobre qué tarjeta usar para comprar online en Black Friday no tiene una respuesta única porque depende del escenario concreto de cada compra.

La tarjeta física y la virtual de Zigi comparten la misma cuenta y el mismo saldo, pero cada formato tiene ventajas específicas que conviene entender antes de que lleguen las promociones.

Descargá Zigi y activá tu tarjeta virtual antes del Black Friday para comprar online con tus datos protegidos.

La diferencia fundamental es dónde viven los datos. Tu tarjeta física tiene un número impreso que usás en tiendas presenciales y cajeros.

Tu tarjeta virtual para compras digitales genera un número diferente que solo existe dentro de la app, diseñado para compras digitales.

Ambas son Mastercard de débito, las dos te dan el 2% de reintegro en cada compra que hacés, y las dos están activas al mismo tiempo en tu cuenta.

Podés usar la física por la mañana en un centro comercial y la virtual por la noche en un sitio internacional sin ningún conflicto, porque cada una opera con sus propios datos de seguridad sobre el mismo dinero.

Cuándo usar la virtual y cuándo sacar el plástico

Pensá en la tarjeta virtual como tu primera opción para todo lo que pase en una pantalla, y en la física como tu herramienta para todo lo que implique estar presente. Esa regla general se afina con montos y contextos.

Guía por monto y tipo de compra

  • Para compras en marketplaces como Amazon o en tiendas internacionales, la virtual es la opción más segura porque si el sitio sufre una filtración, podés bloquear y regenerar ese número desde la app sin tocar tu plástico.
  • Para compras medianas en sitios internacionales donde nunca compraste, conviene revisar que el sitio acepte Mastercard y tenga protocolo de seguridad visible antes de ingresar los datos, y después usar la virtual.
  • Para compras grandes, la tarjeta virtual sigue siendo la mejor opción para pagos online porque mantiene tus datos del plástico completamente separados de la transacción, con la protección de compras de Mastercard cubriendo los primeros 45 días.
  • La tarjeta física es lo que necesitás cuando vas a una tienda presencial ese día, ya sea en Miraflores, en Oakland Mall o en cualquier local con terminal POS, y también si querés retirar efectivo en un cajero Bi.

Si un local en Miraflores o en Oakland Mall tiene descuentos presenciales de Black Friday, el plástico es lo que necesitás para pagar en el POS del comercio.

Para el resto de compras presenciales donde haya terminal, la física funciona con normalidad y te da el mismo reintegro. Si te interesa pagar sin sacar el plástico, también podés explorar cómo pagar con tu celular en tiendas físicas a través de NFC o QR.

Cómo activar la virtual antes de las ofertas

Para tener tu tarjeta virtual lista, abrí la app de Zigi y entrá a tu perfil donde aparece tu nombre. Desde ahí podés ver tu tarjeta digital con su número, fecha de vencimiento y código de seguridad. 

Esos son los datos que vas a usar cuando un sitio te pida información de pago. No necesitás activar nada especial para Black Friday ni hacer un trámite adicional.

Si todavía no tenés la tarjeta de débito, podés pedirla desde la app completando tus datos personales y eligiendo si la querés recibir en tu domicilio o recogerla en una agencia Bi. 

El plástico tarda alrededor de 7 días hábiles en llegar, así que si estás leyendo esto a pocos días del evento, la virtual queda disponible mucho antes y te permite comprar online sin esperar.

Para revisar tus movimientos y confirmar reintegros después de cada compra, la app te muestra el historial de transacciones en la pantalla principal. 

El 2% de reintegro aplica en todas tus compras con la tarjeta, sin importar si es Black Friday o cualquier otro día. No cambia la fecha, salvo que haya alguna promoción puntual vigente ese día que Zigi comunique por sus canales.

Si pensás comprar en Amazon desde Guatemala, la tarjeta virtual de Zigi funciona para ese flujo con casillero o envío directo.

Activá tu tarjeta virtual desde la app de Zigi y comprá online con tus datos protegidos. Conocé más en zigi.app.

Preguntas frecuentes sobre qué tipo de tarjeta física o virtual conviene para comprar online en Black Friday en Guatemala

¿Puedo usar la tarjeta virtual de Zigi si el sitio internacional no reconoce tarjetas guatemaltecas?

La tarjeta virtual de Zigi es una Mastercard de débito con cobertura internacional, así que funciona en la mayoría de sitios que aceptan Mastercard. Si un sitio rechaza tu tarjeta, conviene verificar que el monto en tu cuenta cubra la compra más cualquier cargo por conversión de moneda, y que el sitio en cuestión admita débito además de crédito.

¿El 2% de reintegro aplica también en compras internacionales en dólares?

El reintegro del 2% aplica en todas tus compras con la tarjeta Zigi, incluidas las que hacés en dólares u otras monedas desde sitios internacionales. El beneficio se calcula sobre el monto debitado de tu cuenta, independientemente de la divisa del comercio.

¿Qué pasa si bloqueo mi tarjeta virtual después de una compra de Black Friday que todavía no llegó?

Bloquear o regenerar la tarjeta virtual no afecta las transacciones ya procesadas ni el proceso de disputa. Si un cargo ya fue debitado y el producto no llega, podés iniciar el reclamo a través de Zigi con normalidad, porque el historial de la transacción queda registrado en tu cuenta.

¿Cuánto tiempo tarda en reflejarse el reintegro del 2% después de una compra?

El tiempo de acreditación del reintegro puede variar según el tipo de compra y el comercio. Podés revisar el estado del beneficio directamente en el historial de transacciones de la app de Zigi, donde aparecen los movimientos de tu cuenta.

¿Puedo tener saldo en mi cuenta Zigi en dólares para comprar en sitios internacionales?

La cuenta Zigi opera en quetzales y la conversión a la moneda del comercio se realiza automáticamente al momento de la transacción. No necesitás tener dólares disponibles; el sistema aplica el tipo de cambio correspondiente sobre tu saldo en quetzales.

Cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

Cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

El reintegro del 2% es uno de los beneficios más concretos que tiene una cuenta digital, pero solo funciona si sabés cómo activarlo y seguirlo.

Esta guía te explica cómo aprovechar ese beneficio en cada compra del mes con tu tarjeta Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Cada compra sin tarjeta es reintegro que perdés

Imaginá que gastás Q2,000 al mes entre mercado, recarga de celular y algún pago en línea. Si todas esas compras pasan por tu tarjeta de débito Zigi, al final del mes tenés Q40 de vuelta en tu cuenta.

En un año son Q480 que recuperás sin hacer nada distinto a lo que ya hacés, solo cambiando la forma de pagar.

Entender cómo aprovechar el reintegro de tu tarjeta de débito empieza por ahí, por dimensionar cuánto dejás ir cada vez que pagás en efectivo pudiendo usar la tarjeta.

Descargá Zigi y empezá a acumular el 2% de reintegro en cada compra que hacés. Descargá la app ahora.

El cashback tarjeta débito Guatemala que ofrece Zigi funciona con una regla directa: recibís un 2% de reintegro en todas tus compras, sin importar si son en un supermercado, una tienda en línea o un pago de servicio.

No hay categorías restringidas ni montos mínimos para que aplique. Tampoco tiene costo adicional, porque el reintegro viene incluido como beneficio de una tarjeta Mastercard que no cobra emisión, mantenimiento ni anualidad.

Ese 2% general convive con porcentajes más altos en ciertos servicios. Para alguien que paga Q50 mensuales de Spotify y pide comida dos veces por semana, los reintegros extra suman otros Q50 o más al mes.

Combinados con el 2% base de todas las demás compras, el beneficio total empieza a notarse.

Porcentajes de reintegro por servicio

Servicio

Reintegro

Ejemplo de ahorro mensual

Todas las compras (base)

2%

Q40 sobre Q2,000 en compras

Spotify

10%

Q5 sobre Q50 de suscripción

Pedidos Ya

10%

Q48 sobre Q480 en pedidos (2 x semana a Q60)

Transmetro

Viaje 6 gratis

Después de 5 viajes pagados, el sexto no tiene costo

Cómo ver cuánto llevás acumulado de reintegro compras tarjeta Zigi

Saber que el reintegro existe es el primer paso. El segundo, y el que muchos usuarios se saltan, es verificar que efectivamente se está acreditando.

Dentro de la app, el acumulado aparece en la sección de tarjeta, donde podés ver el detalle de cada compra y el monto que se generó como reintegro. Estas condiciones del reintegro en pagos de servicios también se reflejan en ese mismo historial.

Pensalo como un termómetro de ahorro. Si en la primera semana del mes hiciste compras por Q600 y tu acumulado muestra Q12, todo va bien.

Si ese número no se movió, algo pasó con alguna transacción y conviene revisarla antes de que pasen más días. La clave es no esperar al cierre del mes para descubrir que tres compras no registraron reintegro.

Errores que te hacen perder parte del beneficio

El error más común es el más obvio: pagar en efectivo compras que podrías hacer con tarjeta.

En Guatemala, el uso extendido del efectivo hace que muchas personas paguen en billetes por costumbre, incluso donde la tarjeta está disponible.

Elegir la tarjeta siempre que exista la opción, incluyendo pagos con QR en comercios que trabajan con Zigi, CUIK o Bi, es la forma más directa de no perder reintegro.

Errores frecuentes que reducen tu reintegro

  • Pagar en efectivo compras que podrías hacer con tarjeta, como mercado, farmacia o recarga de saldo, perdiendo el 2% que se habría acreditado automáticamente.
  • Tener la tarjeta solicitada pero sin activar, de modo que no genera reintegro aunque ya la hayas recibido.
  • Usar la tarjeta solo para compras grandes y dejar pasar decenas de transacciones pequeñas que también suman, porque un café de Q25 devuelve Q0.50, y 15 o 20 compras menores de ese tipo hacen diferencia.
  • Asumir que el reintegro del 2% se apila automáticamente con otras promociones activas, sin revisar las condiciones de cada una en la sección de promociones de la app.

Sobre la posibilidad de combinar el reintegro del 2% con otras promociones vigentes, lo recomendable es revisar esa sección dentro de la app antes de asumir que se apilan.

Algunas promociones, como las de Spotify o Pedidos Ya, ya tienen su propio porcentaje de reintegro definido. Confirmá siempre las condiciones para no llevarte sorpresas.

Qué hacer si tu reintegro no aparece reflejado

Si ya pasaron más de 48 horas y el reintegro sigue sin aparecer, contactá al soporte de Zigi. Podés escribir al equipo de soporte en zigi.app/ayuda/. Un mensaje efectivo incluye tres datos que le permiten al equipo rastrear la transacción y resolver rápido.

Datos que debés incluir al contactar soporte

  • La fecha exacta en que realizaste la compra.
  • El monto exacto de la transacción.
  • El nombre del comercio donde hiciste la compra.

Si todavía no revisaste cuánto llevás acumulado, abrí la app y miralo ahora. Y si venís pagando en efectivo cosas que podrías pasar por la tarjeta, hoy es buen momento para cambiar ese hábito.

Quienes mantienen ese tipo de sistema, como lo explica el blog de Zigi, son los que terminan el año con más plata en el bolsillo.

Usá tu tarjeta Zigi en cada compra para que el 2% trabaje a tu favor, porque la plata que se acumula sin que hagas nada extra es la mejor forma de ahorro.

Preguntas frecuentes sobre cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

¿El reintegro del 2% tiene algún límite máximo por mes?

El artículo no menciona un tope mensual para el reintegro base del 2%. Para conocer los términos exactos y cualquier condición específica, lo más seguro es revisar la sección de promociones dentro de la app de Zigi.

¿Cuánto tiempo tarda en acreditarse el reintegro después de una compra?

Las compras presenciales suelen reflejarse en pocas horas, mientras que las compras en línea pueden tardar más porque el comercio procesa el cargo con cierto retraso. Si después de 48 horas el reintegro no aparece, conviene contactar al soporte de Zigi.

¿La tarjeta Zigi cobra alguna comisión por emitirla o mantenerla?

La tarjeta Zigi no cobra emisión, mantenimiento ni anualidad. El reintegro viene incluido como parte del beneficio sin costo adicional.

¿Puedo usar la tarjeta Zigi para compras en tiendas en línea internacionales?

Sí, al ser una Mastercard funciona en plataformas de comercio electrónico. Para compras en línea, tanto nacionales como internacionales, el reintegro del 2% también aplica.

¿Qué pasa si solicito la tarjeta y no la activo de inmediato?

Una tarjeta solicitada pero sin activar no genera reintegro. Para empezar a acumular el beneficio en cada compra, es necesario activarla desde la app antes de usarla.

Cada quetzal que pagás con tu tarjeta Zigi trabaja para vos: el 2% de reintegro se acumula sin que tengás que hacer nada extra. Abrí tu cuenta, solicitá tu tarjeta y empezá a ver el beneficio en tu próxima compra. Conocé más en zigi.app.

Diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

Diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

Cuando necesitás dinero con urgencia, elegir entre un crédito digital y uno bancario tradicional cambia todo: el digital llega en minutos desde el celular, el tradicional puede tardar días con papelería y fiador.

Conocé cuándo conviene cada opción para tomar la decisión correcta.

Dos caminos para el mismo problema

Imaginá que vendés ropa por encargo y un cliente te pide 30 camisas para el viernes. Necesitás Q2,000 para comprar la tela hoy, pero no los tenés.

Ese momento, el de necesitar dinero con urgencia y sin mucho margen, es el que revela la diferencia entre un crédito digital y un crédito bancario tradicional de la manera más concreta posible. Descargá Zigi y revisá tu límite de crédito disponible, sin papelería y sin salir de tu casa.

Si decidís ir al banco, el recorrido empieza antes de llegar a la ventanilla.

Tenés que reunir tu DPI, constancia de ingresos (que siendo independiente puede significar ir a buscar un contador o imprimir estados de cuenta), comprobante de domicilio reciente y, en muchos casos, presentar un fiador que responda por vos.

Solo juntar esos papeles puede tomarte un día entero. Después viene la fila en la agencia, la entrevista con el oficial de crédito, la evaluación que tarda entre tres y diez días hábiles dependiendo del banco y el monto, y finalmente la firma del contrato.

Para cuando el dinero cae en tu cuenta, la oportunidad de las 30 camisas probablemente ya pasó.

Eso no significa que el banco tradicional sea una mala opción. Para montos grandes (Q20,000 o más) y plazos largos (12, 24, 36 meses), ese proceso exhaustivo tiene sentido porque el banco está evaluando un riesgo mayor y vos estás accediendo a condiciones que un crédito pequeño no ofrece. 

El problema aparece cuando necesitás un monto accesible con rapidez y el único camino disponible te obliga a recorrer un proceso diseñado para otra escala.

Cómo funciona un crédito digital

Pensá en la diferencia como la que existe entre enviar una carta certificada y mandar un mensaje de texto.

Ambos comunican, pero uno fue diseñado para la velocidad y el otro para la formalidad de un trámite complejo. El crédito digital vs banco tradicional en Guatemala refleja exactamente esa lógica.

En una app como Zigi, que funciona como el brazo de innovación digital de Banco Industrial, el proceso arranca y termina en el celular. No necesitás fiador, no necesitás llevar papeles a ningún lado y no hay fila.

Abrís la app, seleccionás el monto que necesitás (desde Q70 hasta Q3,500), elegís la frecuencia de pago que te convenga (semanal, quincenal o mensual) y validás tu identidad con una selfie biométrica, que es simplemente una foto tuya que el sistema usa para confirmar quién sos. 

En menos de tres minutos el dinero ya está en tu cuenta, listo para usarse. Una pregunta que aparece seguido es si un crédito digital tiene el mismo respaldo regulatorio que uno bancario.

En el caso de Zigi, sí, porque opera bajo la supervisión de la Superintendencia de Bancos (SIB) a través de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Tu dinero tiene el mismo respaldo institucional que si fueras a una agencia, solo que el canal de acceso es diferente.

Si estás evaluando opciones, podés conocer cómo funciona el crédito digital de Zigi directamente desde la app para ver los montos y plazos disponibles según tu perfil.

Montos, plazos y cuál te conviene

Cuándo conviene un crédito digital y cuándo uno bancario

Situación

Crédito digital

Banco tradicional

Monto necesario

Hasta Q3,500 para resolver algo puntual

Q15,000 o más para inversiones a mediano plazo

Plazo de pago

Cuotas semanales, quincenales o mensuales en ciclos cortos

12, 24 o 36 meses según el producto

Urgencia

Dinero disponible en menos de tres minutos

Evaluación de tres a diez días hábiles

Documentación requerida

Sin fiador, sin papeles, solo validación biométrica

DPI, ingresos, domicilio y fiador en muchos casos

Tres preguntas para decidir antes de solicitar

Antes de elegir un camino, respondete estas tres preguntas con honestidad.

  • Si el monto está por debajo de Q3,500 y lo necesitás para resolver algo puntual (mercadería, un gasto inesperado, una oportunidad de negocio que no espera), el crédito digital es el canal más eficiente para montos pequeños y urgentes. Si necesitás un monto mayor para una inversión a mediano plazo, el banco tradicional tiene productos diseñados para esa escala.
  • Si podés esperar una o dos semanas mientras se procesa una solicitud formal, el banco te da acceso a montos y plazos más amplios. Si necesitás el dinero hoy o mañana, la velocidad del canal digital marca una diferencia que ningún trámite presencial puede igualar.
  • Si nunca tuviste un crédito formal y no tenés manera de demostrar ingresos fijos con papeles, el camino tradicional probablemente te cierre la puerta. Un crédito digital puede ser tu primer paso para construir un récord crediticio dentro del sistema formal, porque cada pago puntual que hacés queda registrado y te abre camino hacia montos mayores en el futuro.

Si necesitás resolver algo rápido y empezar a construir historial crediticio, pedilo desde la app. Conocé más en zigi.app.

Preguntas frecuentes sobre diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

¿Un crédito digital en Guatemala afecta mi historial crediticio igual que uno bancario?

Sí, cuando la plataforma opera bajo supervisión de la Superintendencia de Bancos, cada pago queda registrado en el sistema formal. En el caso de Zigi, los pagos puntuales construyen historial crediticio real que podés usar para acceder a montos mayores en el futuro.

¿Puedo solicitar un crédito digital si soy trabajador independiente sin ingresos comprobables con papeles?

El crédito digital fue diseñado precisamente para perfiles que tienen dificultades para acreditar ingresos de manera formal. La validación se hace de manera biométrica y sin necesidad de fiador, lo que abre el acceso a personas que el canal bancario tradicional suele excluir.

¿Qué pasa si necesito un monto mayor al que ofrece un crédito digital?

Para montos superiores a Q3,500 y plazos largos, el banco tradicional es el camino más adecuado porque tiene productos diseñados para esa escala. También es posible que, una vez construido historial con créditos digitales, el acceso a montos bancarios más altos sea más sencillo.

¿Los pagos de un crédito digital se hacen de forma manual o automática?

En plataformas como Zigi, las cuotas se debitan automáticamente de tu cuenta en la frecuencia que elegiste al momento de solicitar (semanal, quincenal o mensual). Eso elimina el riesgo de olvidar una fecha de pago y protege tu historial crediticio.

¿Guatemala está avanzando hacia un sistema financiero más digital?

Sí, el crecimiento de plataformas reguladas como Zigi refleja un cambio real en los hábitos financieros del país. El uso del efectivo en Guatemala sigue siendo alto, pero las cuentas digitales y los pagos sin efectivo están ganando terreno de manera acelerada.

Cómo conseguir un crédito rápido

Cómo conseguir un crédito rápido para tus compras grandes del Black Friday

El Black Friday llega con descuentos reales en electrodomésticos, laptops y celulares, pero las mejores ofertas se agotan en minutos.

Zigi, respaldada por Banco Industrial, te da créditos aprobados en menos de 3 minutos, sin fiador y sin papelería, para que llegués con el dinero listo antes de que la promoción desaparezca.

Compras grandes que nadie paga de una sola vez

Un televisor de 55 pulgadas que baja de Q4,500 a Q2,800. Una laptop que pasa de Q5,000 a Q3,200. Un celular de gama alta con descuento importante.

Esas son las ofertas que mueven el Black Friday en Guatemala, y todas tienen algo en común: desaparecen en horas, a veces en minutos.

El problema es que conseguir un crédito rápido para compras grandes en Black Friday Guatemala suele parecer un trámite largo, justo cuando la ventana de tiempo es corta. Descargá Zigi y pedí tu crédito antes del Black Friday para llegar con el dinero listo.

Los electrodomésticos, laptops y celulares concentran la mayor demanda porque sus descuentos reales pueden ser muy significativos. 

Pero pocas personas tienen Q2,000 o Q3,500 disponibles de golpe en su cuenta un viernes cualquiera, y menos si el mes ya viene apretado.

Esa brecha entre la oferta y el efectivo disponible es lo que convierte al Black Friday en una fecha de frustración para muchos, porque el descuento existe pero el dinero para aprovecharlo no está listo.

La pregunta real no es si hay buenas ofertas. La pregunta es cómo conseguir dinero para una compra grande en Black Friday Guatemala sin meterte en un trámite que dure más que la promoción.

Cómo funciona un crédito rápido para este tipo de compra

Zigi, la plataforma financiera digital respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), ofrece créditos que se aprueban en menos de 3 minutos. 

No necesitás fiador, no hay papelería que llenar y no tenés que ir a ninguna agencia. Todo se hace desde la app con tu DPI y una selfie biométrica que valida tu identidad.

Pasos para solicitar tu crédito desde la app

  1. Abrís la app y seleccionás el apartado de créditos.
  2. Elegís el monto que necesitás dentro de tu límite disponible.
  3. Definís la frecuencia de pago que mejor se ajusta a tus ingresos: semanal, quincenal o mensual.
  4. Confirmás con tu selfie biométrica para validar tu identidad.
  5. El dinero se acredita al instante en tu cuenta, listo para usarlo con tu tarjeta de débito Zigi o transferirlo.

El detalle que marca la diferencia es cuándo lo pedís. Aunque la aprobación tarda menos de 3 minutos, conviene tener el crédito aprobado y el dinero en tu cuenta antes del Black Friday, no el mismo día.

Si lo hacés con anticipación, llegás a la tienda o al sitio web sabiendo exactamente cuánto tenés disponible, sin depender de la señal del celular en un centro comercial lleno o de la ansiedad de aprobar algo mientras la oferta se agota.

Descargá la app y revisá tu límite disponible en la sección de créditos para saber cuánto podés pedir antes del Black Friday.

Crédito para electrodomésticos versus cuotas con tarjeta

Cuando pensás en financiar una compra grande, lo primero que aparece es la idea de «pagarlo en cuotas con tarjeta». Hay una diferencia importante que conviene entender antes de decidir. 

La tarjeta Zigi es de débito Mastercard, lo que significa que cuando pagás con ella, el monto se descuenta directamente de tu saldo disponible, sin cuotas ni financiamiento automático.

Eso la hace ideal para compras en tiendas físicas que ya tenés cubiertas, pero no resuelve el problema de financiar una compra grande en Black Friday Guatemala cuando el saldo no alcanza.

Para eso existe el crédito como producto separado. Pedís el monto, se deposita en tu cuenta, y después lo pagás en cuotas según el plan que elijas. 

La ventaja frente a una tarjeta de crédito tradicional es que no necesitás historial crediticio previo, no hay proceso de semanas y no dependés de que un ejecutivo revise tu solicitud.

Dos escenarios para combinar crédito y saldo propio

  • Querés comprar un refrigerador en oferta a Q3,800, tu límite de crédito en Zigi es Q3,000 y tenés Q800 de saldo propio en la cuenta. Combinando ambos llegás al monto exacto, lo que funciona especialmente bien para compras que superan por poco tu límite, que es exactamente lo que pasa con los electrodomésticos en promoción.
  • Un celular con descuento del 25% que te queda dentro del límite disponible puede pagarse en cuotas quincenales, un compromiso manejable si ya sabés cuánto ingresa a tu cuenta en ese período.

Cómo planificar el pago después del Black Friday

El crédito resuelve el problema de hoy, pero el plan de pago define si fue una buena decisión o una carga. 

Zigi te permite elegir entre pagos semanales, quincenales o mensuales, y el débito se hace automáticamente desde tu cuenta en la fecha acordada. Eso elimina el riesgo de olvidar un pago, siempre que mantengas saldo suficiente.

Comparación de planes de pago para un crédito de Q2,500

Plan de pago

Número de cuotas

Monto aproximado por cuota

Mensual

3 cuotas

~Q833

Quincenal

6 cuotas

~Q417

Semanal

12 cuotas

Cuotas más reducidas, fáciles de absorber en el gasto diario

Pedí tu crédito desde la app de Zigi antes del Black Friday. La aprobación toma menos de 3 minutos, sin fiador y sin papelería. Conocé más en zigi.app.

Preguntas frecuentes sobre cómo conseguir un crédito rápido para tus compras grandes del Black Friday

¿Puedo solicitar el crédito de Zigi el mismo día del Black Friday?

Sí, la aprobación tarda menos de 3 minutos, pero conviene solicitarlo antes del evento para llegar con el dinero ya disponible en tu cuenta. Hacerlo con anticipación evita depender de la señal del celular o de otros imprevistos del día.

¿Qué pasa si el precio del producto supera mi límite de crédito?

Podés combinar el crédito con el saldo propio que tenés en tu cuenta Zigi para alcanzar el monto total. Esa estrategia funciona bien cuando el precio supera por poco tu límite disponible.

¿Necesito historial crediticio para que me aprueben el crédito?

No. Zigi no requiere historial crediticio previo ni fiador. Solo necesitás tu DPI y una selfie biométrica para validar tu identidad desde la app.

¿Cómo elijo entre el plan semanal, quincenal o mensual?

La mejor opción es la que coincide con la frecuencia en que recibís tus ingresos. Si cobrás por quincena, un plan quincenal distribuye el pago de forma natural dentro de tu flujo de efectivo.

¿Qué debo tener en cuenta si las primeras cuotas caen en diciembre?

Diciembre es un mes donde los gastos suben, así que vale la pena elegir un plan con cuotas más pequeñas (semanal o quincenal) para que el compromiso sea más fácil de manejar junto con los gastos de fin de año.

Cómo enviarle dinero a tu familia en Guatemala para que visite el cementerio

Cómo enviarle dinero a tu familia en Guatemala para que visite el cementerio el 2 de noviembre

El 2 de noviembre en Guatemala reúne a las familias en el cementerio, y quienes están en Estados Unidos también pueden participar mandando el dinero a tiempo.

Esta guía te explica cuánto enviar, cuándo hacerlo y cómo llega en segundos a través de Zigi, respaldada por Banco Industrial.

Por qué el 2 de noviembre pide un envío aparte

Cada familia guatemalteca lo vive a su manera, pero el patrón se repite. El 1 de noviembre se cocina el fiambre, ese plato que puede llevar más de 50 ingredientes y que reúne a la familia alrededor de la mesa. El 2 de noviembre la energía cambia.

Ese día se visita el cementerio para limpiar la tumba, llevar flores frescas y pasar un rato con quienes ya no están. Son dos tradiciones conectadas, pero con gastos muy diferentes.

Enviá el dinero para el cementerio hoy y llega en segundos a la cuenta Zigi de tu familiar. Usá SukuPay con Zigi ahora.

El fiambre absorbe buena parte del presupuesto familiar porque los ingredientes se compran con días de anticipación.

La visita al cementerio, en cambio, genera un gasto más compacto y urgente que muchas familias no tienen cubierto después de invertir en la comida del día anterior.

Ahí es donde entra la remesa día de los difuntos Guatemala que tantos migrantes organizan desde Estados Unidos cada octubre.

Qué cubre ese envío puntual

  • Las flores van desde Q50 hasta Q150 dependiendo del arreglo y del cementerio, porque en los más grandes los vendedores ajustan precios por la demanda del día.
  • El transporte puede sumar entre Q30 y Q100 si la familia necesita tomar bus o microbús desde una zona rural hasta el camposanto de la cabecera municipal.
  • Si la tumba necesita mantenimiento (pintura, limpieza profunda, reparación de la cruz o la lápida), ese rubro puede ir de Q100 a Q500 según el estado.

Cuánto enviar según la situación

Situación

Monto recomendado

Qué cubre

Sin mantenimiento pendiente

Q200 a Q400

Flores y traslado con holgura

Con mantenimiento pendiente

Q500 a Q700

Visita completa resuelta

Lo que importa es que ese dinero llegue a tiempo y sin complicaciones, porque estamos hablando de uno o dos días antes de la fecha.

Cómo enviar dinero para la visita al cementerio

Desde Estados Unidos, la forma más directa de resolver esto es usando SukuPay para enviar a la cuenta Zigi de tu familiar en Guatemala.

El envío tiene una tarifa fija de USD 0.99 sin importar el monto, y el dinero llega en menos de 20 segundos. Tu familiar recibe una notificación en su celular apenas el dinero se acredita, así que no hay que estar adivinando si llegó o no.

El proceso desde la app de SukuPay

  1. Ingresás a tu cuenta, seleccionás el monto en dólares que querés enviar y elegís Guatemala como destino.
  2. Colocás el número de teléfono de tu familiar (el mismo que tiene registrado en su cuenta Zigi) y confirmás el envío.
  3. Del otro lado, tu familiar ve la notificación en la app de Zigi y abre su cuenta: el saldo ya está disponible para usar.

Qué puede hacer tu familiar con el saldo recibido

  • Retirar efectivo en un cajero de Banco Industrial.
  • Pagar con QR en comercios que acepten pagos sin efectivo desde la app.
  • Transferir a otra cuenta usando solo el número de teléfono.

Si tu familiar todavía no tiene cuenta, puede abrir una en menos de 3 minutos desde el celular usando solo su DPI, sin necesidad de ir a ninguna agencia. No necesita fiador, papelería adicional ni historial crediticio previo.

Eso hace viable resolver todo incluso con pocos días de anticipación. Para comparar esta opción con otras disponibles en el mercado, revisá una comparativa de billeteras digitales en Guatemala antes de decidir.

Asegurate de que tu familia tenga su cuenta Zigi lista antes del 1 de noviembre para que el dinero esté disponible cuando lo necesiten.

Este envío vs. el del fiambre

Enviar dinero para visitar el cementerio como un envío separado tiene una ventaja práctica que muchos descubren después del primer año fuera.

Cuando todo va en una sola remesa, el gasto del fiambre tiende a absorber el presupuesto completo y la visita al cementerio queda en segundo plano o se hace a medias.

Separar los envíos le da a tu familia claridad sobre cuánto tienen para cada cosa, y con una tarifa fija por transacción, mandar dos envíos en vez de uno agrega menos de un dólar al costo total de la remesa.

La confirmación de recepción funciona igual en ambos casos. Apenas el dinero se acredita, la app envía una notificación al celular de tu familiar, que puede verificar el monto exacto en su cuenta.

Si querés doble confirmación, pedile que te mande una captura de pantalla del saldo o del comprobante de recepción que la app genera automáticamente, lo que te da tranquilidad sobre si ya llegó tu remesa sin tener que estar llamando a cada rato.

Preguntas frecuentes sobre cómo enviarle dinero a tu familia en Guatemala para que visite el cementerio el 2 de noviembre

¿Con cuántos días de anticipación debo enviar la remesa para el 2 de noviembre?

Con uno o dos días antes de la fecha es suficiente cuando usás SukuPay y Zigi, porque el dinero llega en menos de 20 segundos. Para mayor tranquilidad, enviar entre el 30 de octubre y el 1 de noviembre garantiza que tu familiar tenga el saldo disponible a tiempo para comprar flores y organizar el transporte.

¿Qué necesita mi familiar para recibir la remesa en Zigi?

Tu familiar necesita tener una cuenta Zigi activa, que puede abrirse en menos de 3 minutos desde el celular usando únicamente el DPI, sin visitar ninguna agencia. Una vez que la cuenta está lista, recibe el dinero con solo compartirte su número de teléfono registrado.

¿Llegan completos los quetzales que envío, o Zigi descuenta alguna comisión?

Zigi no cobra comisión por recibir remesas ni por mantener la cuenta activa. El monto que enviás desde SukuPay llega íntegro al saldo de tu familiar, con la única tarifa siendo el USD 0.99 que pagás vos al momento de hacer el envío.

¿Puedo enviar un monto pequeño, como Q100 o Q150, o hay un mínimo?

La tarifa aplica sin importar el monto, así que envíos pequeños son completamente viables. Un monto equivalente a Q100 o Q150 puede cubrir un ramo de flores y parte del pasaje, lo que ya hace posible una visita digna al cementerio.

¿Cómo confirmo que el dinero llegó sin tener que llamar a mi familiar?

La app de Zigi envía una notificación automática al celular de tu familiar en cuanto el saldo se acredita. Si querés verificación adicional, podés pedirle que te comparta una captura del comprobante de recepción que la app genera de forma automática.

Cada quetzal que mandás para el cementerio llega en segundos y dice algo que una llamada no alcanza a expresar. Usá SukuPay con Zigi para que tu familia esté lista el 2 de noviembre sin depender de nadie más. Conocé más en zigi.app.

Qué hacer si un familiar te pide dinero por WhatsApp y algo no cuadra

Qué hacer si un familiar te pide dinero por WhatsApp y algo no cuadra

Recibir un mensaje urgente de un familiar que pide dinero activa el instinto de ayudar antes de que puedas pensar.

Esa velocidad es exactamente lo que busca el estafador. Tener un protocolo claro para los primeros 60 segundos puede marcar la diferencia entre proteger tu dinero y perderlo.

Cómo funciona la suplantación familiar en WhatsApp

Un mensaje llega desde un número desconocido con la foto de tu mamá, tu hermano o tu primo. Dice algo como «Hola, cambié de número, guardá este».

Minutos después viene el golpe real: «Necesito que me hagás una transferencia de Q2,000 urgente, después te explico».

En Guatemala, la suplantación familiar por WhatsApp se convirtió en una de las estafas digitales más repetidas, y funciona porque explota algo que ningún filtro tecnológico puede bloquear: el instinto de ayudar a alguien que querés.

Cada transferencia en Zigi queda registrada con datos del destinatario, lo que facilita cualquier reclamo. Descargá Zigi gratis y mové tu dinero con el respaldo de Banco Industrial.

Los estafadores no necesitan hackear cuentas ni acceder a bases de datos sofisticadas. Les basta con una foto de perfil pública, un nombre real que muchas veces sacan de redes sociales, y un número nuevo de prepago.

Desde ahí construyen una historia de emergencia que tiene tres ingredientes constantes.

Los tres ingredientes de toda historia de emergencia falsa

  • Un problema que suena creíble, como un choque, el robo del celular o una hospitalización, para que no cuestionés la situación de entrada.
  • Un pedido de dinero con monto específico para que parezca calculado y real, no una cifra al azar.
  • Una presión de tiempo que te empuja a actuar antes de pensar, quitándote el margen para verificar.

Esa urgencia no es accidental. Es la herramienta central del engaño. Cuando alguien te dice «por favor no le digás a nadie, necesito resolver esto ya», está cortando tus dos defensas naturales: la verificación con otros familiares y el tiempo para analizar si la situación tiene sentido.

Si te fijás bien, las señales de fraude están ahí. El número cambió sin aviso previo. El tono del mensaje no suena como habla tu familiar. Si preguntás algo personal, la respuesta es vaga o tarda demasiado.

La señal más reveladora aparece cuando proponés una llamada de voz o videollamada, porque el estafador siempre la rechaza con excusas como «no puedo hablar ahora» o «se me dañó el micrófono».

Qué hacer si un familiar te pide dinero por WhatsApp

Saber que la estafa existe no alcanza si en el momento de recibirla no tenés un protocolo claro. La diferencia entre caer y no caer está en los primeros 60 segundos, que es exactamente el lapso donde la urgencia del mensaje intenta que actúes sin verificar.

Pasos para verificar antes de transferir

  1. Llamá al número anterior de tu familiar, el que ya tenías guardado, antes de transferir cualquier monto.
  2. Si no contesta, llamá a otro pariente cercano que pueda confirmar si esa persona realmente cambió de número o tiene una emergencia.
  3. Si no podés llamar a nadie, respondé con una pregunta cuya respuesta solo tu familiar real sabría, algo específico como «¿Qué comimos el domingo pasado?» o «¿Cómo le decimos al perro?».
  4. Si te piden la transferencia por depósito, pedí que confirmen el nombre completo del titular antes de enviar. Cuando el nombre no coincide con tu familiar, la conversación termina ahí.

En apps respaldadas por instituciones reguladas, como Zigi (que opera con la infraestructura de Banco Industrial), cada transferencia queda registrada con datos del destinatario, lo que facilita cualquier reclamo posterior si algo sale mal.

Un mensaje que podés enviar si recibís este tipo de solicitud: «Qué bueno que me escribís. Dejame llamarte al número de siempre para confirmar que sos vos, y enseguida lo resolvemos.»

Si la respuesta es evasiva o insiste en que no podés llamar, ya tenés tu respuesta. Bloqueá el número y avisale a tu familia que ese contacto está suplantando a alguien del grupo.

Qué hacer si ya enviaste el dinero

Si transferiste antes de verificar, contactá a tu banco o a la app que usaste en los primeros minutos. Muchas entidades pueden retener o revertir movimientos si el reporte llega antes de que el receptor retire los fondos.

Explicá que fuiste víctima de una suplantación, proporcioná el número de cuenta destino, el monto exacto y la hora de la operación.

Cómo proteger a los familiares mayores de esta estafa

Configuraciones de privacidad que reducen el riesgo

  • Configurá en WhatsApp que la foto de perfil solo sea visible para contactos guardados, accediendo a Ajustes, Privacidad, Foto de perfil y eligiendo «Mis contactos». Esto dificulta que un estafador copie la imagen de otro familiar para suplantar su identidad.
  • Ninguna emergencia real le va a impedir a alguien atender una llamada de voz durante 30 segundos. Si alguien dice «no me llamés», esa es la señal más clara de que les están pidiendo dinero haciéndose pasar por un familiar.

Con Zigi cada transferencia queda registrada y podés actuar rápido ante cualquier irregularidad. Conocé todo lo que podés hacer con Zigi y protegé tus finanzas familiares.

Preguntas frecuentes sobre qué hacer si un familiar te pide dinero por WhatsApp y algo no cuadra

¿Cómo sé con certeza si el mensaje es una estafa o una emergencia real?

La prueba más confiable es proponer una llamada de voz al número nuevo o al número anterior de tu familiar. Si la persona evita la llamada con cualquier excusa, es una señal clara de suplantación. Un familiar en una emergencia real siempre puede hablar aunque sea 20 segundos.

¿Qué pasa si el estafador ya conoce algunos datos personales de mi familiar?

Datos como el nombre, la ciudad o el trabajo son fáciles de obtener desde redes sociales públicas, así que no los uses como verificación. Usá una pregunta hiperespecífica que solo tu círculo familiar cercano podría responder, como un detalle de un evento reciente o un apodo interno.

¿Puedo recuperar el dinero si ya transferí?

Depende de la rapidez con que reportés el caso. Contactá a tu banco o app financiera en los primeros minutos y explicá que fuiste víctima de suplantación. Algunas entidades pueden retener los fondos si el receptor aún no los retiró, pero la ventana de tiempo es corta.

¿Vale la pena denunciar si el monto fue pequeño?

Sí, siempre. Cada denuncia ante el Ministerio Público o el 1572 de la PNC genera un registro que puede conectarse con otros casos del mismo estafador y ayudar a detenerlo. Además, te protege legalmente si el monto resulta ser mayor de lo que creías inicialmente.

¿Los estafadores pueden usar esta misma técnica con remesas enviadas desde el exterior?

Sí. Hay variantes donde se suplanta a un familiar en el extranjero que supuestamente necesita que alguien local reciba o envíe dinero urgente. Aplicá el mismo protocolo de verificación por llamada antes de mover cualquier monto, sin importar el origen del mensaje.

Es seguro usar wifi público para revisar tu cuenta bancaria

¿Es seguro usar wifi público para revisar tu cuenta bancaria?

La respuesta corta es no: el wifi público y las operaciones bancarias no son buena combinación. Pero entender por qué, y qué podés hacer cuando no tenés otra opción, cambia completamente la forma en que manejás tu seguridad financiera desde el celular.

El café, el wifi gratis y tu cuenta bancaria abierta

Imaginá la escena: estás en un café en zona 10 esperando a alguien, pedís la contraseña del wifi, te conectás y aprovechás para revisar si ya cayó una transferencia en tu cuenta.

Todo parece normal. La red carga rápido, la app abre sin problemas, ves tu saldo y cerrás. Lo que no ves es si alguien más en esa misma red está capturando los datos que tu celular acaba de enviar.

Preguntarse si es seguro usar wifi público para revisar tu cuenta bancaria tiene una respuesta incómoda, porque la mayoría de las veces la respuesta es no, y el problema es que nunca te enterás en el momento.

Protegé tus operaciones bancarias con Zigi, la app con autenticación biométrica respaldada por Banco Industrial. Descargá Zigi gratis y activá la biometría desde tu primer acceso.

En Guatemala, donde cada vez más personas manejan su dinero desde el celular, la costumbre de conectarse a cualquier red disponible choca con un riesgo que pocos dimensionan.

Las redes abiertas de cafeterías, terminales de bus, centros comerciales y hasta hospitales comparten una característica que las vuelve peligrosas para operaciones financieras: cualquier persona conectada a la misma red puede, con herramientas accesibles, interceptar el tráfico de datos que circula entre tu celular y el servidor del banco.

Cómo funciona el riesgo real del wifi público

El ataque más común en wifi público se llama «man-in-the-middle», o ataque de intermediario. Alguien se coloca entre tu dispositivo y el punto de acceso wifi, capturando todo lo que enviás y recibís: contraseñas, números de cuenta, montos de transferencia.

Tu celular cree que habla directamente con el servidor del banco, pero en realidad le está entregando esa información a un tercero.

Hay una variante todavía más directa. Un atacante puede crear un punto de acceso falso con un nombre convincente, como «WiFi_CaféCentral_Gratis» o «RED_LIBRE_Terminal», que imita al del lugar donde estás.

Te conectás creyendo que es la red legítima, y desde ese momento todo tu tráfico pasa por el dispositivo del atacante. Ni siquiera necesita hackear la red real, porque vos mismo te conectaste a la suya.

Los portales cautivos agregan otra capa de exposición. Mientras tu celular negocia la conexión con ese portal, hay un intervalo donde los datos viajan sin cifrado completo.

Ese intervalo basta para que alguien con las herramientas correctas capture tus credenciales bancarias.

Pensalo con un ejemplo concreto: necesitás transferir dinero a un proveedor y lo hacés conectado a una red abierta en una terminal de bus.

Si alguien intercepta esa sesión, no solo ve el monto que transferiste, sino también tus credenciales de acceso, tu número de cuenta y posiblemente los datos que necesita para hacer transferencias por su cuenta después.

Señales de alerta en redes abiertas

  • Redes con nombres genéricos como «WiFi_Gratis» o «RED_LIBRE» que no podés verificar con el personal del lugar son candidatas frecuentes a ser puntos de acceso falsos.
  • Los portales cautivos que solicitan datos personales antes de conectarte exponen tu información durante el proceso de negociación de la conexión.
  • Cualquier red que no requiera contraseña en un espacio público elimina la barrera mínima de acceso para otros usuarios con intenciones maliciosas.
  • Una app bancaria que tarda inusualmente en cargar mientras estás en wifi público puede indicar que el tráfico está siendo redirigido a través de un intermediario.

Datos móviles vs. wifi para operaciones bancarias

La conexión de datos móviles de tu operador usa un canal cifrado entre tu celular y la antena celular, lo que hace mucho más difícil que un tercero intercepte la comunicación.

No necesitás compartir la red con desconocidos, y el cifrado de la señal celular opera a un nivel que las redes wifi abiertas simplemente no alcanzan.

Cuando la pregunta es si conviene usar datos móviles o wifi para banco, la respuesta técnica favorece siempre a los datos móviles.

Evitá el wifi público para tus operaciones financieras. Incluso si te queda poca señal o pocos megas, activar los datos móviles durante los minutos que tardás en revisar tu saldo o hacer una transferencia es una precaución que puede ahorrarte un problema serio.

Comparación de conexiones para operaciones bancarias

Tipo de conexión

Nivel de riesgo

Recomendación

Datos móviles (Claro, Tigo)

Bajo: canal cifrado entre celular y antena, sin red compartida

Siempre preferible para banca digital

Wifi privado (casa u oficina)

Moderado: depende de la seguridad de tu router y quién más tenga acceso

Aceptable con contraseña robusta y red conocida

Wifi público abierto

Alto: tráfico visible para otros usuarios de la misma red

Evitarlo para cualquier operación financiera

Zigi combina autenticación biométrica y cifrado de Banco Industrial para proteger cada operación. Conocé todo lo que podés hacer con Zigi y manejá tu dinero con más seguridad.

Preguntas frecuentes sobre si es seguro usar wifi público para revisar tu cuenta bancaria

¿Usar una app bancaria en wifi público es siempre peligroso, aunque la app tenga cifrado?

El cifrado de la app protege el contenido de los datos, pero no impide que un atacante en la misma red detecte que estás realizando operaciones bancarias e intente forzar una versión sin cifrado. La capa de protección más efectiva sigue siendo evitar la red pública desde el inicio.

¿Una VPN me da protección total si tengo que usar wifi público?

Una VPN confiable cifra tu tráfico de punta a punta y dificulta significativamente la interceptación, pero no elimina todos los riesgos. La calidad del proveedor de VPN y cómo está configurada importan, por lo que sigue siendo preferible usar datos móviles cuando podés.

¿Cómo sé si alguien interceptó mis datos en una red pública?

En la mayoría de los casos no hay señales visibles en el momento, que es justamente lo que hace peligroso este tipo de ataque. Revisá los movimientos de tu cuenta desde una conexión segura después de haber usado wifi público y activá las notificaciones por transacción para recibir alertas inmediatas.

¿Los datos móviles también pueden ser interceptados?

El cifrado de las redes celulares modernas (4G y 5G) hace que interceptar datos móviles requiera equipos especializados que no están al alcance de un atacante común en un café o terminal de bus. El riesgo no es cero, pero es sustancialmente menor que en wifi público.

¿Cerrar la app bancaria al terminar es suficiente, o debo cerrar sesión?

Minimizar o cerrar la app no cierra la sesión activa con el servidor del banco en todos los casos. Cerrar sesión explícitamente corta esa conexión y reduce la ventana de tiempo en la que una sesión capturada podría ser reutilizada por un atacante.

Estafas de trabajo desde casa que piden tus datos bancarios

Estafas de trabajo desde casa que piden tus datos bancarios: cómo identificarlas

Las estafas de trabajo desde casa que piden datos bancarios se disfrazan de oportunidad de ingreso rápido. Llegan por WhatsApp, parecen legítimas y explotan la necesidad real de generar dinero sin salir de casa.

Reconocer el patrón antes de responder puede evitar que entregués información que vacíe tu cuenta.

Así operan estas estafas de trabajo desde casa

Un mensaje llega por WhatsApp desde un número con prefijo internacional. Dice algo como: «Hola, somos del departamento de recursos humanos de [empresa conocida].

Tenemos vacantes de medio tiempo para evaluar productos en línea. Ganás Q150 por tarea completada, pago inmediato a tu cuenta.»

Lo único que necesitan para «activar tu perfil de colaborador» es tu número de cuenta bancaria, tu DPI y una foto de tu tarjeta de débito.

Esa secuencia, que parece una oportunidad, es el guión más repetido de las estafas de trabajo desde casa que piden datos bancarios en Guatemala.

Mantené tu dinero protegido con Zigi, la app financiera respaldada por Banco Industrial. Descargá Zigi gratis y activá las alertas de movimiento en tu cuenta.

El mecanismo es más calculado de lo que parece. Quien opera detrás de esos mensajes no busca contratarte, sino acceder a tu cuenta para usarla como puente en transferencias de dinero de origen dudoso, o directamente para vaciarla.

Con tu número de cuenta y datos del DPI, pueden intentar suplantarte ante el banco, vincular tu cuenta a plataformas de pago, o realizar compras en línea con tu tarjeta.

Algunas variantes más elaboradas te piden un «depósito de activación» para desbloquear las tareas pagadas, con la promesa de que ese monto se devuelve en tu primer cobro. Nunca se devuelve.

Esta estafa trabajo desde casa Guatemala es efectiva porque llega justo cuando alguien está buscando ingresos. No apela a la ingenuidad, sino a la necesidad real de generar dinero rápido sin moverse de casa.

Señales que delatan una oferta de empleo falsa

Toda oferta de empleo falsa pide cuenta bancaria antes de que exista un contrato, una entrevista real o cualquier proceso de selección verificable. Ese es el patrón central, pero viene acompañado de señales más sutiles que vale la pena reconocer antes de responder.

El contacto ocurre exclusivamente por WhatsApp o Telegram, nunca por correo corporativo con dominio propio (como @empresa.com.gt).

Si recibís un correo, revisá el dominio completo del remitente, porque muchas veces usan direcciones como «rrhh-empresa@gmail.com» o «contrataciones@outlook.com», que ninguna empresa formal utilizaría para reclutar.

La urgencia también es una herramienta del fraude. Frases como «solo quedan 3 vacantes» o «necesitamos tu respuesta hoy» buscan que actúés sin verificar.

Cuatro verificaciones rápidas antes de responder cualquier oferta remota

  • Buscá el nombre exacto de la empresa en el Registro Mercantil de Guatemala para confirmar que existe legalmente.
  • Revisá si tiene sitio web propio con información de contacto que incluya teléfono fijo, no solo un celular.
  • Confirmá que la oferta aparezca publicada en la página oficial de la empresa o en plataformas de empleo reconocidas.
  • Si te dan el nombre de una persona de contacto, buscala en LinkedIn para verificar que trabaje donde dice trabajar.

Si la empresa no supera ninguna de estas pruebas, la oferta no es real.

Qué información nunca deberías compartir

Hay una diferencia importante entre compartir datos para cobrar un sueldo legítimo y entregarlos durante un proceso que todavía no confirmaste.

Tu número de cuenta bancaria, los datos de tu tarjeta de débito, contraseñas, códigos de verificación y fotografías de tu DPI son información que solo corresponde compartir después de haber firmado un contrato con una empresa verificada, nunca durante una primera conversación por chat.

Frases que podés usar para protegerte sin cerrar la puerta

  • «Con gusto comparto mis datos bancarios una vez que reciba el contrato firmado y verifique la información de la empresa.»
  • «Antes de compartir información personal, necesito conocer el nombre legal de la empresa y una vía de contacto oficial para confirmar la vacante.»

Una empresa real no se ofende por estas respuestas. Una estafa sí, porque depende de que actúés sin pensar.

Qué hacer si ya compartiste tus datos

Pasos inmediatos si entregaste tus datos

  • Contactá a tu banco o app financiera de inmediato para reportar la situación y solicitar el bloqueo temporal de tu cuenta o tarjeta. Si usás Zigi, podés reportar la situación en zigi.app/ayuda/.
  • Cambiá todas las contraseñas vinculadas a tus cuentas financieras y al correo electrónico que hayas compartido, priorizando las que usen la misma clave.
  • Activá la verificación en dos pasos en cada plataforma que lo permita.
  • Presentá una denuncia en el Ministerio Público de Guatemala, porque ese registro formal protege tu identidad si tu cuenta se usa para movimientos que vos no autorizaste.
  • Guardá capturas de pantalla de toda la conversación, incluyendo el número de teléfono, los nombres que usaron y cualquier enlace que te hayan enviado.

Zigi nunca te pide datos bancarios por WhatsApp ni redes sociales. Conocé todo lo que podés hacer con Zigi y mantené tus finanzas protegidas.

Preguntas frecuentes sobre estafas de trabajo desde casa que piden tus datos bancarios

¿Pueden vaciar mi cuenta solo con mi número de cuenta bancaria?

Con tu número de cuenta y los datos de tu DPI, una persona malintencionada puede intentar suplantarte ante el banco o vincular tu cuenta a plataformas de pago externas. Reportar la situación a tu banco de inmediato reduce significativamente ese riesgo.

¿Cómo sé si el WhatsApp desde el que me contactaron es real?

Los números con prefijos internacionales inusuales y sin perfil verificado son una señal clara de alerta. Podés buscar si la empresa tiene un número oficial publicado en su sitio web o redes sociales y compararlo con el que te escribió.

¿Las empresas reales nunca piden datos bancarios al inicio del proceso?

Una empresa legítima solicita tus datos bancarios únicamente después de que firmaste un contrato y pasaste por un proceso de selección verificable. Cualquier solicitud de cuenta o tarjeta antes de ese momento es una señal de fraude.

¿Qué pasa si ya pagué el «depósito de activación»?

Ese dinero raramente se recupera, pero podés reportar el movimiento ante tu banco para documentarlo y presentar una denuncia formal en el Ministerio Público de Guatemala con las capturas de la conversación. Ese registro protege tu historial si tu cuenta se usa para operaciones que vos no autorizaste.

¿Existe alguna forma de verificar si una vacante remota es legítima sin llamar a la empresa?

Podés confirmar la existencia legal de la empresa en el Registro Mercantil de Guatemala y buscar la oferta publicada en plataformas de empleo reconocidas o en el sitio web oficial de la organización. Si la vacante no aparece en ninguno de esos lugares, la oferta muy probablemente no es real.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002