Blog

Créditos en línea en Guatemala

Créditos en línea en Guatemala: guía 2026 para pedir uno con seguridad

Pedir un crédito en línea en Guatemala en 2026 es posible desde el celular, sin fiador y sin papelería, pero no todas las plataformas son seguras ni están reguladas.

Esta guía explica qué verificar antes de solicitar, las señales de alerta que indican una app predatoria y cómo funciona el proceso con Zigi, supervisada por la SIB a través de Banco Industrial.

Un gasto médico inesperado, una oportunidad de comprar mercadería al por mayor o la necesidad de cubrir la quincena mientras llega una remesa.

Cómo funcionan y qué tipos de créditos existen

El mecanismo base es siempre el mismo: descargás una app, creás un perfil con tu información personal, la plataforma evalúa tu capacidad de pago usando algoritmos y, si calificás, te depositan el dinero en tu cuenta o billetera digital .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tipos de créditos en línea que operan en Guatemala

  • Los microcréditos a través de apps bancarias son ofrecidos por bancos regulados con montos que van desde Q50 hasta Q3,500, con aprobación en minutos y desembolso inmediato a tu cuenta. Están supervisados por la Superintendencia de Bancos (SIB), lo que significa que hay reglas claras sobre cómo te cobran y cómo protegen tu información.
  • Las soluciones fintech independientes son plataformas que no son bancos pero que ofrecen créditos rápidos Guatemala con montos que pueden llegar a Q5,000 o más, aunque sus tasas suelen ser más altas y su nivel de regulación varía.
  • Las cooperativas con canales digitales combinan la tradición cooperativa con apps para solicitar créditos, con montos que pueden superar los Q10,000 pero con procesos de aprobación más lentos, a veces de varios días.

Plazos de pago según tipo de plataforma

Tipo de plataforma

Montos típicos

Plazos de pago

Microcréditos bancarios digitales

Q50 a Q3,500

15 a 90 días

Fintech independientes

Hasta Q5,000 o más

Una semana a seis meses

Cooperativas digitales

Más de Q10,000

12 a 24 meses

Esa variación en montos, plazos y velocidad existe porque cada tipo de plataforma atiende una necesidad distinta, y elegir bien depende de entender cuánto necesitás realmente y en cuánto tiempo podés pagarlo.

Qué te piden y qué no hace falta para pedir créditos inmediatos

La barrera más alta del crédito tradicional en Guatemala siempre fue el papeleo: constancias de ingresos, recibos de servicios, referencias personales, fiador con bienes a su nombre.

Para un microcrédito bancario digital, lo típico es que necesités tu DPI (Documento Personal de Identificación), un número de celular activo, un correo electrónico y conexión a internet.

Pasos del proceso de aprobación y desembolso

  1. Abrís tu cuenta en la app con tu DPI, lo cual toma pocos minutos.
  2. Empezás a usar la cuenta para movimientos cotidianos, porque esa actividad es la que construye tu perfil crediticio dentro de la plataforma.
  3. Cuando la app detecta que calificás, te muestra la opción de solicitar un crédito con el monto disponible para vos.
  4. Confirmás el monto y el plazo, validás tu identidad (con selfie biométrica en las plataformas que la usan) y el dinero cae directo a tu cuenta, listo para pagar con QR o retirar en cajero.

Un microcrédito a 30 días puede resolver una brecha de liquidez sin pedirle prestado a nadie. Si recibís remesas y necesitás cubrir gastos mientras llega el próximo envío, ese plazo corto te alcanza.

Costos que tenés que conocer antes de aceptar

Que un crédito se apruebe rápido no significa que sea gratis, y acá es donde muchos se llevan sorpresas.

Las tasas de interés varían bastante entre plataformas. Un microcrédito bancario digital tiende a ofrecer tasas más competitivas porque el banco tiene acceso a fondeo regulado.

El pago suele funcionar por débito automático a tu cuenta dentro de la plataforma, lo que significa que necesitás mantener saldo disponible en las fechas de cobro. Si no tenés saldo, la mayoría aplica un recargo por mora que se acumula diariamente.

Cómo identificar el crédito en línea más seguro

La pregunta más importante no es cuánto te prestan ni qué tan rápido, sino quién respalda ese crédito.

Tres cosas que verificar antes de usar cualquier plataforma

  • Que la empresa detrás esté registrada ante la SIB, lo cual podés confirmar directamente en el sitio oficial del organismo.
  • Que la app esté publicada en tiendas oficiales como Google Play o App Store, con un desarrollador identificable y reseñas verificables.
  • Que las condiciones del crédito, incluyendo tasa, comisiones y cargos por mora, aparezcan claras antes de que aceptés.

Zigi es un ejemplo concreto de cómo funciona un crédito digital respaldado por un banco regulado.

Elegir bien un crédito en línea significa encontrar claridad sobre cuánto vas a pagar, cuándo y con qué respaldo , no simplemente buscar el que apruebe más rápido.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en línea en Guatemala

¿Puedo pedir un crédito en línea en Guatemala si nunca he tenido cuenta bancaria?

Sí, varias plataformas como Zigi permiten abrir una cuenta y construir un historial crediticio desde cero usando solo tu DPI. La evaluación se basa en tu actividad dentro de la app, no en historial bancario previo.

¿Qué pasa si no pago mi crédito a tiempo?

La mayoría de las plataformas aplica un cargo por mora que se acumula diariamente desde el primer día de atraso. Antes de aceptar un crédito, revisá ese cargo en el contrato para saber exactamente cuánto crece la deuda si no tenés saldo disponible en la fecha de cobro.

¿Cómo sé si una app de créditos en línea es legítima en Guatemala?

Verificá que la empresa esté registrada ante la Superintendencia de Bancos (SIB), que la app aparezca en tiendas oficiales con un desarrollador identificable, y que te muestre todas las condiciones del crédito antes de pedirte que confirmes. Si alguno de esos tres elementos falta, es una señal de alerta.

¿Los créditos por app afectan mi historial crediticio?

Depende de la plataforma. Los créditos ofrecidos por bancos regulados generalmente reportan al sistema financiero, lo que puede beneficiar tu historial si pagás a tiempo. Las fintech independientes varían, por lo que conviene preguntar antes de aceptar.

¿Puedo usar un crédito en línea para recibir una remesa más rápido?

El crédito y las remesas son productos distintos, pero se complementan. Si sabés que viene una remesa pero necesitás el dinero antes, un microcrédito a corto plazo cubre ese intervalo sin complicaciones. Para comparar las mejores opciones para recibir remesas en Guatemala, hay guías específicas que analizan tarifas y tiempos por plataforma.
Remesas en Banco Industrial

Remesas en Banco Industrial: qué remesadoras pagan por Bi y cómo cobrarlas en Zigi

Banco Industrial es el banco más grande de Guatemala y Centroamérica, y recibe remesas de más de 40 operadores internacionales.

Con Zigi, su plataforma digital, podés cobrar esas remesas directamente en tu cuenta sin ir a ninguna agencia. Esta guía explica qué remesadoras pagan por Banco Industrial y cómo recibirlas en Zigi.

Cada mes, miles de guatemaltecos reciben remesas Bi que tardan más en cobrarse de lo necesario . La razón casi nunca es el banco ni la remesadora, sino un dato mal compartido entre el remitente y el receptor.

Esa brecha entre lo que tarda el envío y lo que tarda el cobro tiene solución concreta, y empieza antes de que el remitente haga la transacción.

Remesadoras que pagan remesas Banco Industrial

El primer paso para cobrar remesas Bi sin complicaciones es confirmar que el envío venga por una remesadora que pague a través de Banco Industrial. Remesadoras confirmadas que pagan a través de Banco Industrial

  • Intermex y su app Amigo Paisano permiten enviar con el número de teléfono del receptor y depositan directo en la cuenta Bi vinculada en Zigi
  • Remitly opera con Banco Industrial y entrega el código de cobro al remitente al completar la transacción
  • Ria Money Transfer incluye a Banco Industrial entre sus redes de pago en Guatemala
  • MoneyGram permite seleccionar Banco Industrial como destino al momento del envío
  • Western Union habilita el cobro en Bi cuando el remitente elige esa red durante el proceso
  • Uniteller cubre envíos desde Estados Unidos con opción de pago a través de Banco Industrial

Lo que muchos receptores no saben es que el remitente debe elegir «Banco Industrial» como destino del pago al momento de enviar.

Un mensaje que podés copiarle a tu familiar en Estados Unidos sería algo como esto: «Cuando hagás el envío, elegí que el pago sea en Banco Industrial Guatemala. Mandame el código o número de referencia que te den.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo cobrar remesas Bi desde el celular

Una vez que tenés el código de tu remesa dirigido a Banco Industrial, podés cobrarlo directamente en la app Zigi sin necesidad de acercarte a ninguna agencia .

Qué necesitás para usar esta ruta

  • Tu DPI vigente para verificar tu identidad al crear la cuenta
  • Un correo electrónico activo para el registro
  • Un número de celular guatemalteco para recibir confirmaciones
  • Conexión a internet desde cualquier punto del país

La apertura de cuenta es gratuita y completamente digital , sin necesidad de ir a una agencia ni cumplir con saldo mínimo.

Si el código está bien dirigido y los datos coinciden, hablamos de menos de un minuto entre que ingresás el código y ves el saldo en tu cuenta . Zigi no te cobra comisión por recibir la remesa.

La ruta SukuPay para recibir remesas

Existe una segunda forma de recibir remesas en tu cuenta, que funciona diferente porque el remitente no pasa por una remesadora tradicional.

Comparación entre la ruta SukuPay y la ruta del código tradicional

Característica

SukuPay

Código tradicional (Intermex, Remitly, etc.)

Tarifa por envío

USD 0.99 fija

Entre USD 4 y USD 10 según remesadora y monto

Tiempo de acreditación

Menos de 20 segundos

Menos de 1 minuto si el código está bien dirigido

Requiere cuenta en remesadora

No, solo la app SukuPay

Sí, el remitente necesita cuenta activa en la empresa

Envío desde tienda física

No disponible

Disponible en agencias físicas de la remesadora

Esta ruta conviene especialmente cuando tu familiar hace envíos frecuentes y quiere pagar menos en comisiones.

También podés recibir remesas a través de la alianza con Intermex y Amigo Paisano, donde el remitente envía usando solo tu número de teléfono y el depósito llega directo a tu cuenta Bi vinculada en Zigi.

Errores que traban el cobro

El error más frecuente con las remesas Bi es que el código venga dirigido a otra red de pago. El segundo error común es que el nombre del receptor no coincida exactamente con el DPI .

Lista de verificación antes de que tu familiar envíe

  • Tenés la app Zigi instalada y tu cuenta activa con DPI verificado
  • Confirmaste que la remesadora elegida paga a través de Banco Industrial
  • Tu familiar tiene claro que debe seleccionar Banco Industrial como destino del pago
  • Tu familiar escribirá tu nombre completo exactamente como aparece en el DPI, sin abreviaturas ni variaciones

Con esos puntos cubiertos, el cobro funciona desde cualquier parte de Guatemala , ya sea que estés en la capital o en el interior del país, porque la app opera donde haya señal de internet.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre remesas en Banco Industrial

¿Qué pasa si el código de mi remesa no está dirigido a Banco Industrial?

El código no funcionará en la app Zigi ni en las agencias Bi. Lo que podés hacer es contactar a la remesadora por teléfono para solicitar que redirijan el pago a Banco Industrial, ya que en muchos casos es posible sin cancelar la transacción original.

¿Tiene algún costo cobrar una remesa en Zigi?

Zigi no cobra comisión al receptor por acreditar la remesa. El único costo que existe es la tarifa que la remesadora le cobra al remitente en Estados Unidos, que generalmente oscila entre USD 4 y USD 10 dependiendo del monto y la empresa.

¿Puedo recibir remesas en Zigi si no tengo cuenta en Banco Industrial?

Sí. Podés abrir una cuenta Zigi de forma gratuita y completamente digital usando solo tu DPI, un correo electrónico y un número de celular. No necesitás una cuenta bancaria preexistente ni cumplir con un saldo mínimo.

¿Es seguro usar Zigi para cobrar remesas o hay riesgo de fraude?

Zigi opera respaldado por Banco Industrial y usa verificación de identidad con DPI para proteger cada transacción. Aun así, conviene conocer las señales de fraudes con remesas para no caer en engaños que suelen ocurrir fuera de la app.

¿Cómo sé cuál es la mejor opción para recibir remesas si mi familiar usa distintas apps?

Depende de la frecuencia del envío y las tarifas de cada remesadora. Si tu familiar envía seguido, SukuPay ofrece la tarifa más baja con USD 0.99 por transferencia. Para comparar más opciones según tu situación, podés revisar cuál es la mejor app para recibir remesas en Guatemala y tomar la decisión con información completa.

Créditos en Guatemala solo con DPI

Créditos en Guatemala solo con DPI: cuáles existen de verdad y cómo funcionan

En Guatemala existe un mercado de créditos que se publicita como «solo con DPI», pero no todos son lo mismo ni tienen las mismas condiciones.

Esta guía explica cuáles opciones son reales y reguladas, cuáles deben generar sospechas y cómo funciona el proceso en Zigi, respaldada por Banco Industrial, donde el DPI y una selfie biométrica son suficientes.

Qué significa realmente «solo con DPI»

Cada semana aparecen más anuncios en redes sociales prometiendo créditos Guatemala aprobados «solo con tu DPI, sin preguntas» .

La frase suena a que cualquiera puede recibir dinero sin que nadie revise nada, y esa interpretación es exactamente lo que genera problemas.

La diferencia entre caer en una estafa y acceder a un crédito real empieza por entender qué implica «solo con DPI».

Cuando una entidad seria dice que aprueba un crédito solo con DPI, está diciendo que no te va a pedir constancia de ingresos en papel, recibos de servicios, referencias laborales ni fiador. Eso no significa que no te evalúe.

Ese modelo de scoring alternativo permite que personas sin historial crediticio formal , como jóvenes con su primer trabajo independiente o receptores de remesas que nunca pisaron un banco, puedan acceder a un crédito sin papeleo .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tipos de oferentes en el mercado

El mercado guatemalteco de crédito solo con DPI tiene tres capas que conviene distinguir antes de darle tus datos a cualquier app.

Las tres capas del mercado

  • Los bancos con aplicación digital propia están respaldados por la Superintendencia de Bancos (SIB) y operan bajo la misma regulación que una agencia física. Un ejemplo concreto es Zigi, la plataforma digital de Banco Industrial, que ofrece microcréditos aprobados en menos de tres minutos con selfie biométrica y sin fiadores.

    La señal verificable más clara de esta capa es que podés confirmar que la app pertenece a un banco registrado en el sitio de la SIB y que el desarrollador en la tienda de aplicaciones coincide con el nombre del banco.

  • Las fintechs o cooperativas que operan con algún tipo de supervisión regulatoria suelen estar registradas ante alguna autoridad financiera y publican sus términos y condiciones con datos de contacto verificables, número de registro y dirección física en Guatemala.
  • Las aplicaciones sin registro regulatorio visible concentran la mayoría de las estafas. Sin dirección física publicada, con desarrolladores registrados fuera del país y sin ningún vínculo comprobable con una entidad financiera supervisada, estas apps son la capa más peligrosa.

    Que una app tenga buenas reseñas en la tienda de aplicaciones no garantiza nada, porque las reseñas falsas se compran a granel.

Para verificar en qué capa cae cualquier oferta, el paso más directo es buscar el nombre de la entidad en el directorio de instituciones supervisadas de la SIB (sib.gob.gt).

Señales de estafas disfrazadas de crédito

Las estafas de créditos con DPI siguen un patrón reconocible una vez que sabés qué buscar. La señal más peligrosa es el cobro por adelantado.

Te aprueban un supuesto crédito, pero antes de desembolsarte te piden que depositées una cantidad como «seguro de garantía», «gastos de expediente» o «verificación de cuenta».

La segunda señal es la urgencia artificial. Te dicen que la oferta vence en dos horas o que solo quedan tres cupos disponibles. Esa presión busca que actúes sin verificar. Hay señales adicionales que conviene revisar antes de compartir tu información.

Lista de verificación para evaluar cualquier oferta

  • ¿La entidad aparece en el directorio de la SIB o pertenece a un banco registrado?
  • ¿Te piden depositar dinero antes de desembolsarte?
  • ¿Tienen un sitio web con dominio propio y datos de contacto verificables?
  • ¿La app está publicada en App Store o Google Play con el nombre de una entidad financiera como desarrollador?
  • ¿Los términos y condiciones incluyen tasa de interés, plazo y monto total a pagar?

Si alguna de estas respuestas es negativa, vale la pena detenerse antes de seguir.

Qué pasa después de la aprobación

Cuando un crédito solo con DPI se aprueba en una entidad legítima, el proceso que sigue tiene características bastante consistentes. El desembolso llega directamente a tu cuenta digital, normalmente en minutos.

Las cuotas se debitan automáticamente según el plan que elegiste al solicitar el crédito , lo que significa que necesitás mantener saldo suficiente en la fecha de pago para evitar atrasos que afecten tu historial.

Los montos iniciales en la mayoría de plataformas digitales son bajos y van creciendo conforme demostrás un buen comportamiento de pago.

Esa progresión es la forma en que construís historial crediticio formal , algo que después te abre la puerta a montos mayores y a otros productos financieros.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en Guatemala solo con DPI

¿Cualquier persona puede acceder a un crédito solo con DPI, sin importar su historial?

No todas las solicitudes se aprueban. Las entidades legítimas usan modelos de scoring alternativo que analizan tu comportamiento financiero digital, así que el historial de transacciones y la actividad en la app influyen en la decisión. No tener historial crediticio formal no te descalifica, pero tampoco garantiza la aprobación.

¿Qué pasa si no pago una cuota a tiempo?

Un atraso en el pago puede afectar tu historial crediticio dentro de la plataforma y limitar tu acceso a montos mayores en el futuro. Algunas entidades aplican cargos por mora según sus términos y condiciones, que conviene leer antes de aceptar el crédito.

¿Hay un monto máximo para los créditos que se aprueban solo con DPI?

Los montos varían según la plataforma y tu comportamiento de pago. En apps como Zigi, ese límite sube conforme demostrás pagos puntuales. Las plataformas que ofrecen montos muy altos desde el primer crédito merecen mayor escrutinio, ya que ese patrón es poco habitual en entidades reguladas.

¿Es seguro subir una selfie biométrica para verificar mi identidad?

En entidades supervisadas por la SIB, la verificación biométrica está respaldada por los mismos estándares de seguridad que aplican a la banca física. El riesgo surge cuando esa selfie se solicita desde una app sin registro regulatorio visible, ya que en ese caso tus datos pueden usarse con fines distintos al crédito.

¿Puedo tener varios créditos activos al mismo tiempo en distintas apps?

Técnicamente es posible, pero cada crédito activo representa una obligación de pago que afecta tu capacidad financiera mensual. Tener más cuotas activas de las que podés cubrir con tus ingresos es el camino más directo al atraso, que a su vez cierra el acceso a mejores condiciones en el futuro.

Adelanto de efectivo en tu tarjeta de débito

Adelanto de efectivo en tu tarjeta de débito: qué es y cómo funciona en Zigi

Un adelanto de efectivo con una tarjeta de débito es diferente a un retiro normal: implica sacar dinero contra un límite de crédito preaprobado, con costos específicos que no siempre están claros.

Con la tarjeta de débito Zigi, el proceso y los costos están disponibles directamente en la app. Esta guía te explica cómo funciona y cuándo conviene usarlo.

Cuándo el dinero cae directo en tu cuenta

Imaginá que necesitás cubrir un gasto urgente, pero tu salario no entra hasta el viernes. Tenés tu tarjeta de débito Zigi en la mano, pero el saldo no alcanza. Hasta ahora, tu opción dentro de la app era pedir un crédito.

Pero un crédito Zigi se acredita en una cuenta de acreditación única, separada de la cuenta ligada a tu tarjeta. Eso significa que para usarlo con la tarjeta o retirarlo en cajero, necesitás mover el dinero primero.

Esa diferencia parece pequeña, pero define lo que podés hacer con el dinero desde el segundo en que lo recibís. Con un adelanto de efectivo tarjeta de débito, tenés tres caminos inmediatos:

  • Pagar en cualquier comercio que acepte Mastercard, ya sea físico u online, sin necesitar pasos intermedios
  • Retirar en un cajero de Banco Industrial sin comisión por retiro, con el dinero ya disponible en tu cuenta de tarjeta
  • Transferir a otra persona por número de celular o cuenta bancaria, sin esperar que el dinero «se mueva» entre cuentas

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Adelanto de efectivo o crédito

Entender la diferencia entre un adelanto en efectivo y un crédito Zigi es clave para elegir bien, porque cada producto resuelve situaciones distintas.

Diferencias clave entre ambos productos

Característica

Adelanto de efectivo

Crédito Zigi

Destino del dinero

Cuenta vinculada a tu tarjeta de débito Mastercard

Cuenta de acreditación única dentro de la app

Uso inmediato con tarjeta

Sí, sin pasos adicionales

Requiere mover el dinero primero

Retiro en cajero Banco Industrial

Sí, disponible de inmediato

Solo después de transferir a la cuenta de tarjeta

Velocidad de acreditación

Prácticamente instantánea

Prácticamente instantánea

El crédito Zigi se acredita en una cuenta de acreditación única dentro de la app. Desde ahí podés transferirlo, pero no podés usarlo directamente con tu tarjeta de débito ni retirarlo en cajero sin antes moverlo. Ese paso extra importa cuando necesitás pagar algo con la tarjeta ya.

La velocidad de acreditación es similar en ambos casos, ya que el dinero llega a tu cuenta en la app prácticamente al instante, pero el destino del dinero marca la diferencia práctica .

Si lo que necesitás es pagar con tu tarjeta en un comercio o sacar efectivo de un cajero Banco Industrial, el adelanto de efectivo te deja listo sin tocar nada más.

También vale pensar en cuándo ninguna de las dos opciones es la mejor idea. Si el gasto no es urgente y podés esperar unos días hasta que entre tu salario o una remesa, evitar cualquier producto de financiamiento es la decisión más sana para tu bolsillo .

Cómo pedir un adelanto de efectivo

Dentro de la app, el proceso sigue la misma lógica que ya conocés si alguna vez pediste un crédito.

Antes de confirmar, la pantalla te muestra un resumen con el monto, el costo total y el plazo de devolución, sin letra chica ni sorpresas después. Si aceptás, el dinero se acredita en la cuenta de tu tarjeta de débito y queda disponible de inmediato.

La devolución funciona con débito automático desde tu cuenta, igual que con los créditos Zigi, lo que significa que necesitás tener saldo suficiente el día que corresponde el pago.

Si cobrás tu salario o recibís remesas por la app, el flujo se alinea naturalmente con tus ingresos.

Todo esto ocurre dentro de la misma app donde ya manejás tu cuenta, tu tarjeta y tus transferencias, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y con la red de aceptación de Mastercard para los pagos sin efectivo con tarjeta.

Situaciones donde el adelanto resuelve el problema

Pensá en una emergencia médica un martes a las 9 de la noche. La farmacia acepta tarjeta, necesitás Q200 y tu cuenta tiene Q50.

Otro caso: estás en la calle y necesitás efectivo físico para pagar un servicio que solo acepta billetes, digamos Q500 para un trámite. Pedís el adelanto desde la app, caminás al cajero de Banco Industrial más cercano y retirás sin comisión por retiro.

Un tercer escenario involucra una transferencia urgente. Tu familiar necesita Q300 antes de que cierre un negocio y vos no tenés saldo.

Cada uno de estos ejemplos tiene algo en común: la urgencia real. El adelanto de efectivo existe para resolver esos momentos donde el tiempo importa tanto como el monto.

Fuera de esos momentos, la mejor estrategia sigue siendo planificar tus gastos con el saldo que ya tenés en tu cuenta.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre adelanto de efectivo en tu tarjeta de débito qué es y cómo funciona en Zigi

¿Cuánto tiempo tarda en acreditarse el adelanto de efectivo en mi cuenta?

El dinero se acredita prácticamente al instante después de que confirmás la solicitud dentro de la app. No hay demoras entre la aprobación y la disponibilidad del saldo en tu cuenta de tarjeta de débito.

¿Puedo pedir un adelanto de efectivo si ya tengo un crédito Zigi activo?

La disponibilidad de ambos productos depende de tu perfil dentro de la app. Al abrir la sección de adelanto de efectivo, Zigi te muestra los montos disponibles según tu situación actual, lo que te permite saber de inmediato si podés solicitarlo.

¿Qué pasa si no tengo saldo suficiente el día que se debita la devolución?

El débito automático requiere que tengas saldo disponible en tu cuenta ese día. Si tu ingreso principal entra por Zigi, conviene alinear el plazo de devolución con esa fecha para evitar problemas.

¿El retiro en cajero con el adelanto de efectivo tiene algún costo adicional?

Retirar en cajeros de Banco Industrial no tiene comisión por retiro. Para cajeros de otras redes puede aplicar una comisión, por lo que conviene usar la red de Banco Industrial siempre que sea posible.

¿Cómo obtengo la tarjeta de débito Zigi si todavía no la tengo?

Podés solicitar tu tarjeta de débito Zigi directamente desde la app y recibirla en tu domicilio sin necesidad de ir al banco. El registro toma aproximadamente tres minutos y el envío es gratuito.

Comparativa de las mejores apps de pagos en Guatemala en 2026 desde un celular.

Las mejores apps de pagos en Guatemala en 2026

El mercado de apps de pagos en Guatemala en 2026 ya no es solo bancario: incluye billeteras digitales, apps de remesas y plataformas de QR interoperable.

Esta guía compara las principales opciones disponibles y explica por qué Zigi, respaldada por Banco Industrial, combina en un solo lugar todo lo que la mayoría necesita.

El foco acá está en pagar y cobrar en el día a día: comercios, servicios y transferencias entre personas. Si buscás comparar billeteras y cuentas digitales en sí, mirá la comparativa de billeteras digitales en Guatemala.

Por qué elegir entre tantas apps se volvió un problema

En 2026 el mapa de billeteras cambió: Tigo Money anunció el cierre de su app, y miles de usuarios están eligiendo de nuevo desde qué celular y con qué plataforma manejar su dinero.

Lo que separa a una buena billetera de una que termina desinstalada en dos semanas tiene que ver con cuatro factores concretos que rara vez aparecen juntos en las reseñas.

Los cuatro factores que definen una buena billetera digital

  • La cobertura de red, tanto digital como física, determina dónde se puede recargar, retirar y pagar.
  • Las comisiones reales por apertura, manejo y transacciones importan porque una app «gratuita» que cobra por cada transferencia a otro banco deja de serlo rápido.
  • La profundidad de funciones marca la diferencia entre apps que solo mueven dinero y otras que integran crédito, tarjeta y recepción de remesas.
  • El respaldo institucional pesa especialmente en Guatemala porque define si los fondos están protegidos bajo regulación bancaria o dependen de un operador de telecomunicaciones.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué necesita cada tipo de usuario

Un trabajador urbano en Ciudad de Guatemala que cobra en cuenta bancaria y paga servicios, transporte y comida necesita una app con QR interoperable aceptado en comercios variados.

También le sirven las transferencias rápidas entre bancos y, de preferencia, una tarjeta de débito para compras en línea.

El perfil rural cambia la ecuación por completo. Un receptor de remesas en un municipio con cobertura celular limitada necesita puntos físicos donde convertir el dinero digital en efectivo.

Para comercios pequeños que quieren aceptar pagos sin efectivo en Guatemala sin invertir en un POS físico, la interoperabilidad QR se convierte en el criterio decisivo.

Billeteras puras frente a plataformas completas

La diferencia más importante entre las apps de pagos disponibles en Guatemala no está en el diseño de la interfaz ni en la cantidad de usuarios registrados.

Una billetera pura permite enviar y recibir dinero, quizás pagar algunos servicios y hacer recargas. Cumple una función concreta pero limitada.

Cuando ese mismo usuario necesita acceder a un crédito formal, recibir una remesa desde Estados Unidos o pagar en un comercio internacional con tarjeta, tiene que recurrir a otro producto, otro registro y otra curva de aprendizaje.

Dentro del ecosistema fintech de pagos en Guatemala, Zigi representa el caso más claro de integración completa.

Respaldada por Banco Industrial, permite abrir una cuenta monetaria en menos de tres minutos usando solo el DPI, sin cobros por apertura, manejo ni saldo mínimo.

La comparativa Zigi vs Tigo Money cambió de naturaleza en 2026.

Tigo Money funcionó durante años como la billetera de mayor alcance del país gracias a la penetración de Tigo como operador móvil, con transferencias y recargas dentro de su red.

Ese ciclo terminó del todo. Su app y su web dejaron de estar disponibles el 1 de abril de 2026, y según el aviso oficial de cierre de TigoTigo Money finalizó todas sus operaciones el 30 de junio de 2026.

Quienes cobraban remesas o pagaban servicios por esa vía tuvieron que migrar a otra plataforma antes del cierre: hoy Tigo Money ya no es una opción de pagos en Guatemala.

Comparativa de funciones por tipo de plataforma

Función

Billetera pura

Plataforma completa (ej. Zigi)

Transferencias P2P

Sí, dentro de su red

Sí, con interoperabilidad bancaria

Cuenta bancaria regulada

No

Sí, respaldada por banco formal

Crédito integrado

No

Sí, aprobación biométrica instantánea

Tarjeta de débito internacional

No

Sí, Mastercard gratuita

Recepción de remesas desde EE. UU.

Depende de la plataforma

Sí, directo a cuenta en menos de 20 segundos

QR interoperable

Red propia

Redes CUIK y Bi

Cómo elegir según el perfil de cada usuario

Para receptores de remesas, la prioridad debería ser la velocidad de acreditación y el costo por transacción.

Las tarifas de envío varían según la plataforma, y esa diferencia se acumula mes a mes hasta representar una cantidad significativa al año.

Para usuarios urbanos jóvenes que buscan su primera herramienta financiera digital, el criterio más relevante es cuánto puede crecer esa herramienta con ellos.

Una app que hoy solo sirve para transferencias y mañana obliga a abrir una cuenta bancaria por separado para acceder a crédito o a una tarjeta genera fricción innecesaria.

Para comerciantes MIPYME, la recomendación apunta directamente al QR interoperable.

Aceptar pagos con código QR sin necesidad de terminal físico reduce la barrera de entrada a casi cero, y las plataformas conectadas a la red CUIK permiten recibir pagos desde múltiples billeteras sin configuraciones adicionales.

El mercado de pagos digitales en Guatemala está madurando rápido, y la tendencia apunta hacia plataformas que concentren más funciones bajo un mismo techo regulado.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las mejores apps de pagos en Guatemala

¿Cuál es la app de pagos más segura en Guatemala?

Las apps respaldadas por entidades bajo regulación bancaria formal ofrecen mayor protección para los fondos del usuario.

Zigi, al estar respaldada por Banco Industrial, opera bajo supervisión de la Superintendencia de Bancos, lo que la distingue de billeteras que dependen exclusivamente de operadores de telecomunicaciones.

¿Puedo recibir remesas desde Estados Unidos directamente en una billetera digital guatemalteca?

Sí, aunque el proceso varía según la plataforma. Algunas apps como Zigi reciben remesas en menos de 20 segundos a través de integraciones con servicios como SukuPay e Intermex.

Otras plataformas requieren pasos adicionales para que el dinero quede disponible en una cuenta bancaria formal, así que conviene revisar el flujo completo antes de elegir.

¿Un comercio pequeño necesita una terminal POS para aceptar pagos digitales?

No. Las plataformas que operan sobre la red QR interoperable de CUIK permiten que cualquier comercio genere un código QR desde su celular y reciba pagos desde múltiples billeteras sin hardware adicional.

La barrera de entrada es prácticamente cero comparada con la instalación de un datáfono tradicional.

¿Qué diferencia hay entre una billetera digital y una cuenta bancaria en una app?

Una billetera digital mueve dinero dentro de su propia red y rara vez está respaldada por regulación bancaria formal.

Una cuenta bancaria dentro de una app, como la que ofrece Zigi, está supervisada por la Superintendencia de Bancos y permite acceder a crédito, tarjeta internacional y transferencias a cualquier banco del sistema guatemalteco.

¿Las apps de pagos en Guatemala cobran por abrir una cuenta?

Depende de la plataforma. Algunas billeteras no cobran por apertura pero aplican comisiones por transferencias interbancarias o retiros en efectivo.

Otras, como Zigi, eliminan los cargos de apertura, manejo y saldo mínimo, aunque conviene revisar las tarifas vigentes de cada app antes de registrarse.

Persona pagando con la tarjeta de débito Mastercard de Zigi en Guatemala y recibiendo cashback en su cuenta.

¿Qué es el cashback y cómo ganarlo con tu tarjeta Zigi?

El cashback es un porcentaje de tus compras que vuelve a tu cuenta como saldo disponible. Entender qué es cashback en tarjeta de débito Guatemala te ayuda a decidir con qué tarjeta pagar tus gastos de todos los días.

Con la tarjeta de débito Mastercard de Zigi recibís un reintegro del 2% en todas tus compras en comercios participantes, hasta Q25 al mes, sin pagar anualidad ni comisiones. Esta guía te explica cómo funciona y cómo aprovecharlo.

Cada compra sin cashback es dinero que no vuelve

Imaginá que durante un mes gastás Q2,000 en compras cotidianas con tu tarjeta de débito: supermercado, gasolina, una cena, ropa. Con una tarjeta convencional, esos Q2,000 se van sin retorno.

Con una tarjeta que ofrece reintegro por compras en Guatemala, una parte de ese gasto regresa a tu cuenta como saldo disponible.

Con el 2% de Zigi, esos Q2,000 de gasto generan Q40 de reintegro. Como el tope mensual es de Q25, ese mes recibís Q25: dinero real que vuelve solo por pagar como siempre.

No son puntos canjeables en catálogos limitados ni descuentos condicionados a montos mínimos.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

¿Cómo funciona el beneficio cashback tarjeta en la práctica?

La tarjeta de débito Mastercard de Zigi, emitida sin costo y respaldada por Banco Industrial, devuelve el 2% de cada compra que hacés en comercios participantes, con un tope de Q25 al mes.

Un ejemplo ayuda a dimensionarlo. Si comprás Q200 en un supermercado participante, el reintegro del 2% te devuelve Q4.00 como saldo en tu cuenta, disponible para tu siguiente compra o transferencia.

¿Cómo se acumula el reintegro mes a mes?

  • Cada compra desde Q1.00 que hagas con tu tarjeta en comercios participantes genera un reintegro del 2% del monto.
  • El tope es de Q25 al mes y se renueva cada mes, así que el beneficio se repite mientras la promoción siga vigente.
  • El cashback se acredita de forma automática en tu cuenta Zigi, en un plazo máximo de 30 días hábiles según los términos de la promoción.

Si llegás al tope todos los meses, en seis meses recuperás Q150 solo por pagar con la tarjeta lo que ya ibas a comprar.

Podés revisar las promociones vigentes de Zigi para ver los términos actuales del reintegro y los demás beneficios de la tarjeta, como un viaje gratis en Transmetro por cada cinco que pagás con ella.

El reintegro aplica para usuarios seleccionados a quienes la promoción les aparece en la sección de promos de la app, con cuenta monetaria creada a través de Zigi App.

Algo que amplifica el alcance del beneficio es que la tarjeta Zigi opera sobre la red Mastercard, con aceptación en comercios físicos y tiendas en línea tanto en Guatemala como internacionalmente.

¿Qué diferencia hay entre una tarjeta con cashback y una sin él?

La comparación entre una tarjeta con reintegro y una sin él muestra diferencias que se acumulan con el tiempo.

Tomemos un gasto mensual de Q1,500 durante seis meses. Con una tarjeta convencional que no devuelve nada, el saldo neto gastado es exactamente lo que gastaste.

Comparación de escenarios a seis meses

Escenario Gasto total (6 meses) Reintegro recibido
Tarjeta convencional sin cashback Q9,000 Q0
Tarjeta Zigi con reintegro del 2% (tope Q25 al mes) Q9,000 Q150

Esa diferencia se vuelve más significativa cuando considerás que muchas tarjetas de débito en Guatemala cobran emisión, mantenimiento mensual o exigen saldo mínimo.

La tarjeta Zigi elimina esos tres costos, con lo que el beneficio del cashback es limpio: no estás recuperando dinero que la misma tarjeta te quitó por otra vía.

Un aspecto que pocas personas preguntan al elegir tarjeta, pero que termina siendo determinante, es la protección de compras.

Tener una tarjeta con protección de compras en Guatemala significa que contás con un respaldo formal si algo sale mal con una transacción.

La tarjeta Zigi incluye protección en todas tus compras: si detectás un movimiento sospechoso, podés reportarlo a los canales de soporte para que lo revisen.

¿Cómo pedís tu tarjeta y activás el reintegro?

Solicitar una tarjeta de débito gratis en Guatemala con Zigi requiere únicamente descargar la app y tener a mano tu DPI.

Está disponible desde App Store, Google Play o Huawei AppGallery. El registro es completamente digital, toma menos de tres minutos y no necesitás ir a ninguna agencia ni presentar documentos adicionales.

Una vez creada tu cuenta monetaria, podés solicitar la tarjeta de débito Mastercard desde la misma aplicación.

¿Cómo se activa el cashback desde la app?

  1. Descargá la app Zigi desde App Store, Google Play o Huawei AppGallery.
  2. Completá el registro digital con tu DPI en menos de tres minutos, sin visitar ninguna agencia.
  3. Abrí tu cuenta monetaria sin costo de apertura ni manejo y solicitá la tarjeta de débito Mastercard desde la misma app.
  4. Revisá la sección de promos de la app para confirmar que el reintegro del 2% te aparece disponible.
  5. Pagá con la tarjeta en comercios participantes y verificá el cashback acumulado desde la sección de «Mi Tarjeta» en la app.

No hay formularios que llenar, códigos que activar ni llamadas que hacer. El reintegro se acredita de forma automática con cada uso de la tarjeta, y podés ver todo lo que ahorrás desde la sección de tarjeta de la app.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre qué es el cashback y cómo ganarlo con tu tarjeta Zigi

¿El cashback tiene fecha de vencimiento o expira si no lo uso?

El saldo de cashback acumulado queda disponible en tu cuenta Zigi como saldo real, así que podés usarlo en cualquier momento sin pasos adicionales.

Para conocer las condiciones exactas de vigencia de la promoción, conviene revisar la sección de promos en la app o consultar al soporte por WhatsApp.

¿El 2% de reintegro aplica a cualquier compra sin importar el monto?

El reintegro del 2% aplica en compras desde Q1.00 en comercios participantes, con un tope de Q25 al mes. Si comprás Q200, recibís Q4 de vuelta como saldo en tu cuenta.

Las transacciones rechazadas, revertidas o devueltas no generan reintegro. El beneficio está dirigido a usuarios seleccionados que ven la promoción en la sección de promos de la app.

¿Puedo usar el saldo de cashback para transferencias o solo para compras?

El saldo generado por el reintegro queda disponible como saldo real en tu cuenta Zigi, lo que significa que podés destinarlo a compras, transferencias u otras operaciones que permita la app.

No funciona como puntos ni como crédito de una billetera cerrada: es dinero en tu cuenta monetaria, útil para tus pagos sin efectivo en Guatemala.

¿Qué pasa si detecto un movimiento sospechoso en mi tarjeta?

La tarjeta Zigi incluye protección en todas tus compras: si ves un movimiento que no reconocés, reportalo a los canales de soporte para que el equipo lo revise.

El soporte atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00, y por correo a zigidudas@zigi.app. También podés escribir desde zigi.app/ayuda.

¿Qué pasa si ya tengo una cuenta en Zigi pero aún no he solicitado la tarjeta?

Podés solicitar la tarjeta de débito Mastercard desde la app en cualquier momento después de crear tu cuenta monetaria, sin trámites ni documentos extra más allá del DPI.

Tené en cuenta que el reintegro aplica para cuentas monetarias creadas a través de Zigi App, así que revisá la sección de promos para confirmar que el beneficio te aparece activo.

Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.

Cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

En Guatemala podés cobrar una remesa de tres formas: con un código en ventanilla, con depósito directo a cuenta bancaria o con acreditación directa en una cuenta digital.

Esta guía compara las tres opciones en costo, tiempo y comodidad, y explica cómo funciona el proceso de recepción directa en Zigi.

Tenés el código de la remesa que te mandaron desde Estados Unidos, pero al intentar cobrarlo no sabés si va directo a tu cuenta, si tenés que ir al banco o si te estás saltando algún paso.

Cobrar una remesa con código desde el celular

La forma más rápida de cobrar una remesa es usando el código que te comparte quien te envía el dinero. Ese código lo genera la remesadora al momento del envío y funciona como llave única para liberar los fondos.

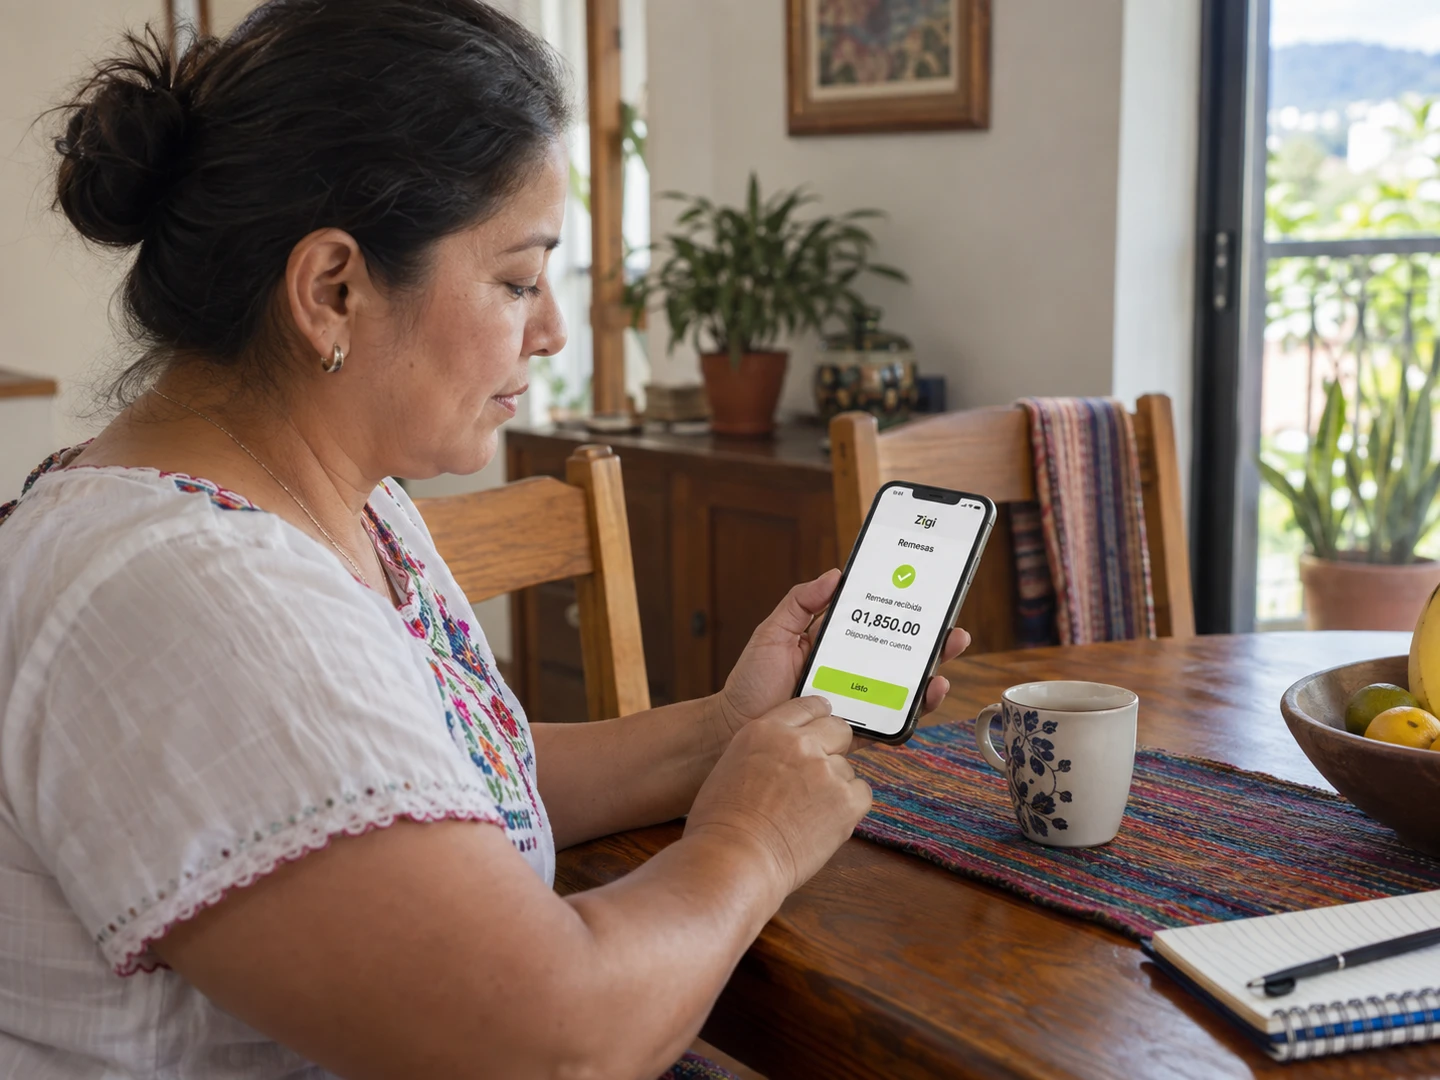
Abrís la app, tocás el botón «Remesas» en la pantalla principal y después seleccionás «Cobrar ahora». Ahí ingresás el código que te compartieron.

La pantalla te muestra los datos del envío antes de confirmar, y necesitás verificar que el nombre del remitente, el nombre del beneficiario y el monto coincidan con lo que esperás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Lo que no necesitás para cobrar con código

  • Ir a una agencia ni presentar fotocopias o comprobantes impresos, porque el proceso es completamente digital.
  • Contar con un saldo mínimo previo en tu cuenta, porque la acreditación no depende de eso.
  • Pagar comisión por la recepción, porque ese cargo no existe para el beneficiario.
  • Registrar tu DPI al momento del cobro, porque ese documento ya quedó vinculado cuando abriste tu cuenta digital.

Un detalle que conviene tener claro es que el código de remesa tiene que estar dirigido a Banco Industrial como banco pagador .

Cuando no tenés código o preferís depósito directo

No todos los envíos funcionan con código.

Con SukuPay, la remesa viaja desde Estados Unidos y llega a tu cuenta en menos de 20 segundos , con una tarifa plana que paga quien envía.

Vos no pagás nada por recibir. La tecnología usa rieles digitales que procesan la transacción de forma instantánea, pero desde tu perspectiva lo único que ves es el saldo actualizado en tu cuenta Zigi con la notificación del depósito.

La tercera opción sigue siendo la ventanilla presencial en cualquier agencia de Banco Industrial. Para cobrar en ventanilla necesitás llevar tu DPI vigente en físico, el código de remesa y, en algunos casos, el comprobante que la remesadora le entregó al remitente.

Qué hacer si el código de remesa no funciona

Antes de preocuparte, hay una secuencia de verificaciones que resuelve la mayoría de los problemas. Lo primero es confirmar con la persona que te envió el dinero que el código esté bien escrito, porque un solo dígito cambiado invalida todo.

Los códigos de remesa tienen fecha de vencimiento, que en general oscila entre 24 y 48 horas desde el envío.

El plazo varía según la remesadora, así que si ese tiempo ya pasó, es posible que el código haya caducado y tu familiar necesite solicitar un reenvío o generar uno nuevo desde la remesadora.

Si después de verificar todo el código sigue sin funcionar, el siguiente paso es contactar al soporte. Podés escribir en zigi.app/ayuda y puede rastrear el estado de tu remesa desde el sistema de Banco Industrial.

Cuál vía te conviene según lo que necesitás

La elección entre las tres formas depende de velocidad, control y acceso , tres factores que rara vez coinciden en la misma proporción. Si lo que más te importa es la velocidad, la acreditación directa vía SukuPay gana porque ni siquiera requiere que hagas algo.

Comparación de las tres vías de cobro

Vía

Velocidad

Costo para vos

App con código (Zigi)

Inmediata al confirmar

Sin cargo

Acreditación directa (SukuPay)

Menos de 20 segundos

Sin cargo (quien envía asume la tarifa)

Ventanilla Banco Industrial

Al momento de validar tu DPI

Sin cargo (el costo real es tu tiempo y el traslado)

En términos de costo, recibir remesas a través de Banco Industrial, ya sea por app o por acreditación directa, no tiene cargo para el beneficiario . La tarifa de SukuPay la absorbe quien envía desde Estados Unidos.

Para dar los primeros pasos ahora mismo, descargá Zigi desde App Store, Google Play o Huawei AppGallery, abrí tu cuenta con tu DPI en menos de tres minutos y pedile a tu familiar que dirija la próxima remesa a Banco Industrial.

Si tenés dudas sobre el estado de un envío, podés consultar cómo confirmar que tu remesa ya llegó o cómo recibir tus remesas sin salir de casa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

¿Qué pasa si mi familiar envió la remesa a otra institución y no a Banco Industrial?

El código no va a funcionar en la app Zigi ni en las agencias de Banco Industrial, porque cada institución solo reconoce los códigos dirigidos a ella. Tu familiar debe contactar a la remesadora para verificar a qué banco fue dirigido el envío y, si es posible, solicitar un cambio de destino o un reenvío.

¿Puedo cobrar la remesa si no tengo cuenta en Zigi ni en Banco Industrial?

Sí, podés hacerlo en ventanilla presentando tu DPI vigente y el código de remesa, siempre que el envío esté dirigido a Banco Industrial. Para usar la app o recibir acreditación directa, necesitás abrir tu cuenta digital primero, lo cual toma menos de tres minutos con tu DPI.

¿Cuánto tiempo tiene vigencia un código de remesa?

El plazo varía según la remesadora, pero en general oscila entre 24 y 48 horas desde el momento del envío. Si el código ya caducó, tu familiar necesita contactar a la remesadora para que generen uno nuevo.

¿Hay algún riesgo de fraude al recibir una remesa con código?

El riesgo existe cuando alguien desconocido te comparte un código y te pide algo a cambio antes de darte acceso a los fondos, ya que ese es un patrón común de estafa. Si el envío viene de un familiar de confianza y el código muestra datos que coinciden con lo que esperás, el proceso es seguro dentro de la app.

¿Puedo usar Zigi para hacer otras transacciones además de cobrar remesas?

Sí. Con la cuenta Zigi también podés pagar con QR, enviar dinero y realizar otras operaciones financieras desde tu celular, sin necesidad de ir a una agencia ni manejar efectivo para cada gestión.

Cómo enviar dinero a Guatemala con SukuPay desde Estados Unidos

Cómo enviar dinero a Guatemala con SukuPay desde Estados Unidos: paso a paso para el remitente

SukuPay es el canal que usa Zigi para recibir remesas desde Estados Unidos en menos de 20 segundos con una tarifa plana de USD 0.99.

Esta guía explica el proceso completo desde el punto de vista de quien envía: qué necesita, cómo descarga la app, cómo ingresa el número del receptor y qué pasa una vez que confirma el envío a Zigi Guatemala.

Cuando te llega el mensaje «mandalo por SukuPay»

Tu familiar en Guatemala te mandó un link o te dijo que descargues algo llamado SukuPay app para enviarle dinero. Puede ser la primera vez que escuchás ese nombre y la duda lógica es si esto funciona de verdad, cuánto cobra y si es seguro.

Lo que sucede detrás es que tu familiar tiene cuenta en Zigi, la plataforma financiera digital de Banco Industrial, y desde ahí te generó una solicitud de pago que llegó a tu número de teléfono en Estados Unidos.

Tu familiar pudo generar esa solicitud usando un link de cobro desde su celular , sin necesitar terminal ni filas. Para empezar, descargá la SukuPay app desde App Store o Google Play.

El registro solo requiere tu número de teléfono estadounidense, nombre completo y una verificación por código SMS. No necesitás número de seguro social, no necesitás cuenta bancaria abierta en EE.UU.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo aceptar la solicitud y cargar el envío

Una vez dentro de la app, vas a ver la solicitud que tu familiar generó desde Guatemala. Aparece con su nombre, el monto solicitado y un botón para aceptarla.

El paso clave viene después de aceptar: elegir cómo cargar el dinero. SukuPay Estados Unidos te da dos caminos para fondear el envío.

Opciones para cargar el dinero

  • En efectivo, podés ir a comercios autorizados como Walgreens, CVS o Walmart, donde generás un código de pago desde la app, le mostrás ese código al cajero y pagás en efectivo. La red de puntos de recarga cubre 21 estados, lo que significa que la mayoría de las ciudades con comunidad guatemalteca grande tienen puntos accesibles.

    Si vivís en California, Texas, Nueva York, Florida, Nueva Jersey o Illinois, vas a encontrar opciones cerca. La app te muestra un mapa con los puntos de recarga más cercanos a tu ubicación.

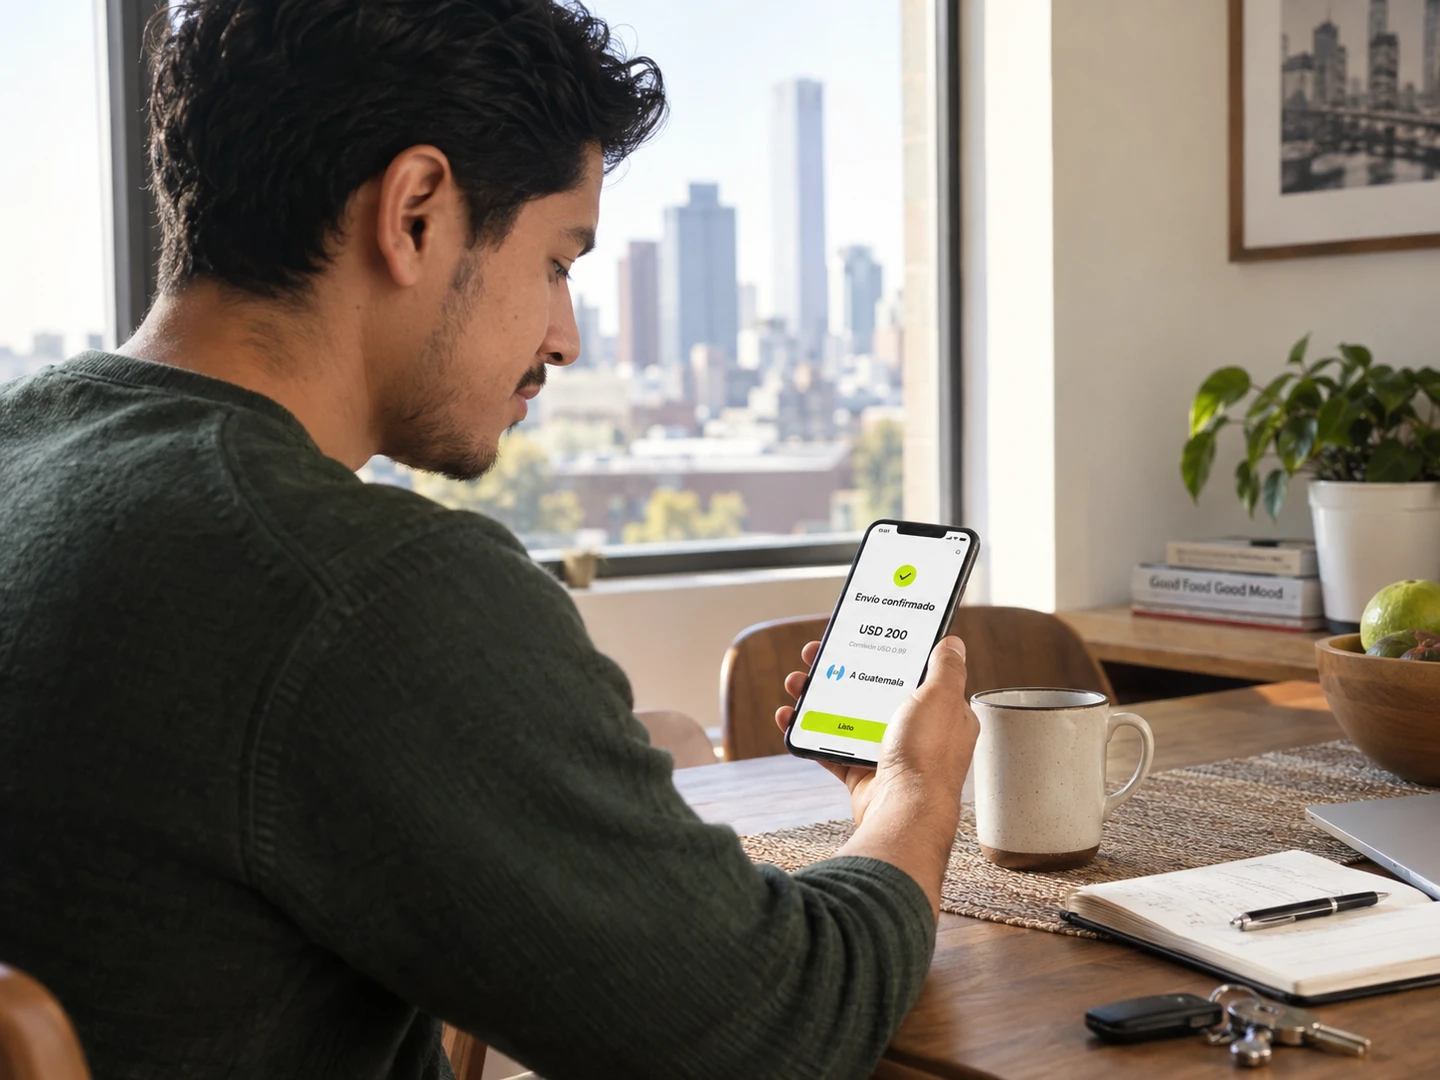
  • Con tarjeta de débito, vinculás tu tarjeta directamente en la app, ingresás el monto y confirmás sin ir a ningún lado. Si tu familiar te pidió USD 200, la app te muestra el monto más la comisión fija de USD 0.99, un total de USD 200.99, frente a los USD 6 a USD 14 que podría cobrarte un servicio tradicional por ese mismo monto.

Si necesitás enviar dinero a Guatemala desde USA y tu familiar pidió USD 500, con la tarjeta de débito confirmás el envío desde donde estés y en la pantalla siguiente ves el resumen completo: monto de envío, comisión de USD 0.99 y cargo total.

Confirmar el envío y entender los límites

La acreditación ocurre en segundos.

Límites por transacción y período

Límite

Valor

Lo que implica

Transacciones por día

2

Podés hacer hasta dos envíos distintos en un mismo día

Transacciones por mes

15

Suficiente para cubrir envíos regulares a lo largo del mes

Monto máximo por transacción

USD 3,000

En un mes podrías enviar hasta USD 45,000 si lo necesitaras

Lo que no necesitás para completar el envío

  • No necesitás cuenta bancaria en Guatemala de tu parte ni de la de tu familiar, porque el dinero queda disponible en su cuenta digital Zigi, desde donde puede enviar dinero a otras personas en Guatemala sin pasar por una agencia.
  • No necesitás que tu familiar vaya a una agencia a retirar nada, porque el saldo disponible en su cuenta le permite pagar con QR, transferir a otros bancos o retirar en cajeros Bi.
  • No necesitás llenar formularios físicos ni presentar comprobantes de ingresos para completar ningún envío.

Qué hacer si algo sale mal

Los problemas más comunes tienen soluciones directas. Si la app rechaza tu tarjeta de débito, verificá que sea una tarjeta emitida en Estados Unidos y que tenga fondos suficientes para cubrir el monto más los USD 0.99 de comisión.

Si cargaste el dinero en efectivo pero el envío no aparece como completado, esperá unos minutos porque el procesamiento del comercio puede tomar un momento en reflejarse.

Si tu familiar dice que no le llegó el dinero pero tu app muestra el envío como completado, pedile que cierre y abra su app Zigi para que se actualice el saldo.

Enviar dinero a Guatemala con SukuPay elimina casi todas las fricciones que conocés de los métodos tradicionales.

Una comisión fija, acreditación en segundos y el respaldo de Banco Industrial hacen que el proceso sea tan predecible como pagar una cuenta de teléfono.

Preguntas frecuentes

¿Necesito tener cuenta bancaria en Estados Unidos para usar SukuPay?

No necesitás cuenta bancaria si elegís la opción de carga en efectivo en comercios autorizados como Walgreens, CVS o Walmart. Si preferís pagar con tarjeta de débito, necesitás una tarjeta emitida en Estados Unidos, pero no una cuenta bancaria formal vinculada a la app.

¿Cuánto tiempo tarda en llegar el dinero a Guatemala?

La acreditación ocurre en segundos una vez que confirmás el envío. Tu familiar recibe una notificación inmediata en su app Zigi y el saldo queda disponible de inmediato para usar con QR, transferencias o retiro en cajeros Bi.

¿Qué pasa si mi familiar no tiene cuenta Zigi?

SukuPay está diseñado para enviar dinero directamente a cuentas Zigi, que son las cuentas digitales de Banco Industrial en Guatemala. Si tu familiar no tiene cuenta, puede abrirla desde su celular usando solo su número de teléfono guatemalteco, sin necesitar ir a una agencia.

¿La comisión de USD 0.99 aplica sin importar el monto que envíe?

Sí, la comisión es fija en USD 0.99 por transacción sin importar si enviás USD 50 o USD 3,000. Eso la hace proporcionalmente más conveniente cuanto mayor es el monto enviado, comparado con servicios que cobran un porcentaje del total.

¿Puedo enviar dinero a Guatemala aunque no sea el familiar quien generó la solicitud?

Podés buscar manualmente a tu familiar ingresando su número de teléfono guatemalteco dentro de la app, sin necesidad de que él haya generado una solicitud previa. El dinero llega igual a su cuenta Zigi vinculada a ese número.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Cómo ayudar a tu mamá o a tu papá a cobrar la remesa desde el celular sin hacer fila

Cómo ayudar a tu mamá o a tu papá a cobrar la remesa desde el celular sin hacer fila

Que tu mamá o tu papá tengan que viajar a la cabecera a cobrar una remesa implica tiempo, costo de transporte y el riesgo de cargar efectivo de regreso.

Con Zigi, el dinero llega directo a su cuenta en segundos y pueden pagarlo donde ya pagan sus servicios. Esta guía explica cómo ayudarles a hacer la transición paso a paso.

Cada mes, miles de padres y madres mayores en Guatemala salen de casa temprano, toman un bus, hacen fila bajo el sol y esperan turno en una agencia para recoger la remesa que les envía un hijo desde Estados Unidos.

Ese trayecto puede consumir medio día, y cuando hay lluvia o problemas de salud, el esfuerzo se multiplica.

Si alguna vez te preguntaste cómo ayudar a tus padres a cobrar la remesa sin exponerlos a esa rutina, la respuesta empieza por entender que el obstáculo casi nunca es técnico. Es emocional.

Por qué tus padres siguen haciendo fila aunque no quieran

La costumbre pesa más que la incomodidad. El tema de las remesas para personas mayores en Guatemala tiene una particularidad que pocos mencionan.

No se trata solo de personas que no saben usar un celular. Muchos de estos padres ya mandan audios por WhatsApp, ven videos en YouTube y hasta tienen Facebook.

Cómo ayudar a mis padres a cobrar la remesa con el celular

Todo empieza por abrir cuenta Zigi a tus padres , algo que podés hacer sentado junto a ellos en la sala de su casa. Solo necesitás el celular de tu mamá o tu papá con internet, su DPI (Documento Personal de Identificación) y un correo electrónico.

Una vez creada la cuenta, hay dos caminos para cobrar la remesa de tus padres según cómo envía el dinero el familiar desde Estados Unidos.

El primero funciona con un código de remesa que el remitente comparte después de hacer el envío. Tu mamá o tu papá solo tienen que abrir la app, tocar el botón «Remesas» en la pantalla principal, ingresar ese código y confirmar que los datos coincidan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué necesitás tener listo antes de sentarte con ellos

  • El DPI vigente de tu mamá o tu papá, ya que es el único documento que la app requiere para abrir la cuenta.
  • El celular cargado y con conexión a internet, para que el proceso no se interrumpa a mitad.
  • El correo electrónico que usen habitualmente, porque la verificación llega ahí.
  • Un monto real de prueba que el familiar en Estados Unidos envíe antes de la sesión para que vean el dinero entrar en tiempo real. Esa primera experiencia concreta vale más que cualquier explicación.

Cómo responder al «yo no entiendo eso» sin perder la paciencia

La objeción más común no es técnica. «¿Y si me roban la plata?» Respondé con hechos concretos. El dinero en la cuenta tiene el respaldo de Banco Industrial , que es el mismo banco donde muchos de ellos ya tienen alguna relación.

La segunda objeción frecuente es «a mí me gusta ir a la agencia». No la combatás. Deciles que la app no reemplaza la agencia, sino que les da la opción de no ir cuando no quieran .

Frases y recursos que facilitan la enseñanza

  • Usá instrucciones cortas y visuales en vez de términos técnicos: por ejemplo, «tocá el botón morado que dice Remesas y escribí los números que te mandó tu hijo» comunica mejor que «ingresá a la sección de remesas y colocá el código alfanumérico».
  • Grabá un microvideo de 30 segundos con el celular de ellos mostrando exactamente los pasos. Ese video queda guardado en su galería y pueden repasarlo solos la próxima vez.
  • Escribiles una hoja con los pasos numerados en letra grande, plastificala y dejala junto a su cargador para que siempre esté a mano.

La primera vez que funcione, todo cambia

Hay un momento en el que tu mamá ve los quetzales aparecer en la pantalla de su celular y dice «¿ya está?». Ese momento cambia la conversación por completo, porque el miedo se convierte en curiosidad.

Acompañá las primeras dos o tres operaciones reales , porque van a olvidar los pasos si los dejás solos desde el principio y van a volver a la agencia. La repetición guiada es lo que consolida el hábito.

Lo que estás haciendo no es solo ahorrarles una fila, sino devolverles horas de su semana y evitarles un viaje que cada año se vuelve más pesado, dándoles la tranquilidad de saber que pueden resolver esto desde su sillón favorito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo ayudar a tu mamá o a tu papá a cobrar la remesa desde el celular sin hacer fila

¿Mis padres necesitan tener cuenta bancaria previa para abrir Zigi?

No. Zigi es una cuenta 100% digital que se abre directamente desde el celular con el DPI y un correo electrónico. No requiere cuenta bancaria anterior ni saldo mínimo para empezar a recibir remesas.

¿Qué pasa si mis padres no recuerdan los pasos la próxima vez que quieran cobrar?

La forma más efectiva de prevenir esto es dejarles un video corto grabado en su propia galería o una hoja plastificada con los pasos en letra grande. Acompañar las primeras dos o tres operaciones consolida el hábito mucho antes de que tengan que hacerlo solos.

¿Cuánto tarda en llegar la remesa una vez que el familiar la envía desde Estados Unidos?

Cuando el envío se hace a través de SukuPay, la remesa aparece en la cuenta Zigi en menos de 20 segundos. Con otros métodos que usan código de remesa, el dinero también se acredita al instante una vez que se ingresa el código en la app.

¿Puede alguien robarle el dinero a mis padres si usan la app?

El riesgo principal es de tipo social: alguien que llame o escriba haciéndose pasar por el banco para pedir contraseñas o códigos de verificación. Ni Zigi ni ningún banco legítimo solicita esa información por teléfono o mensaje, y repetir esa regla con tus padres es la protección más importante que podés darles.

¿Qué hacen mis padres con el dinero una vez que está en la cuenta Zigi?

Pueden usarlo para pagar con QR en comercios, transferir dinero a otras personas usando solo un número de teléfono, o retirarlo en efectivo si lo prefieren. La cuenta también les permite revisar su saldo y movimientos en cualquier momento sin salir de casa.

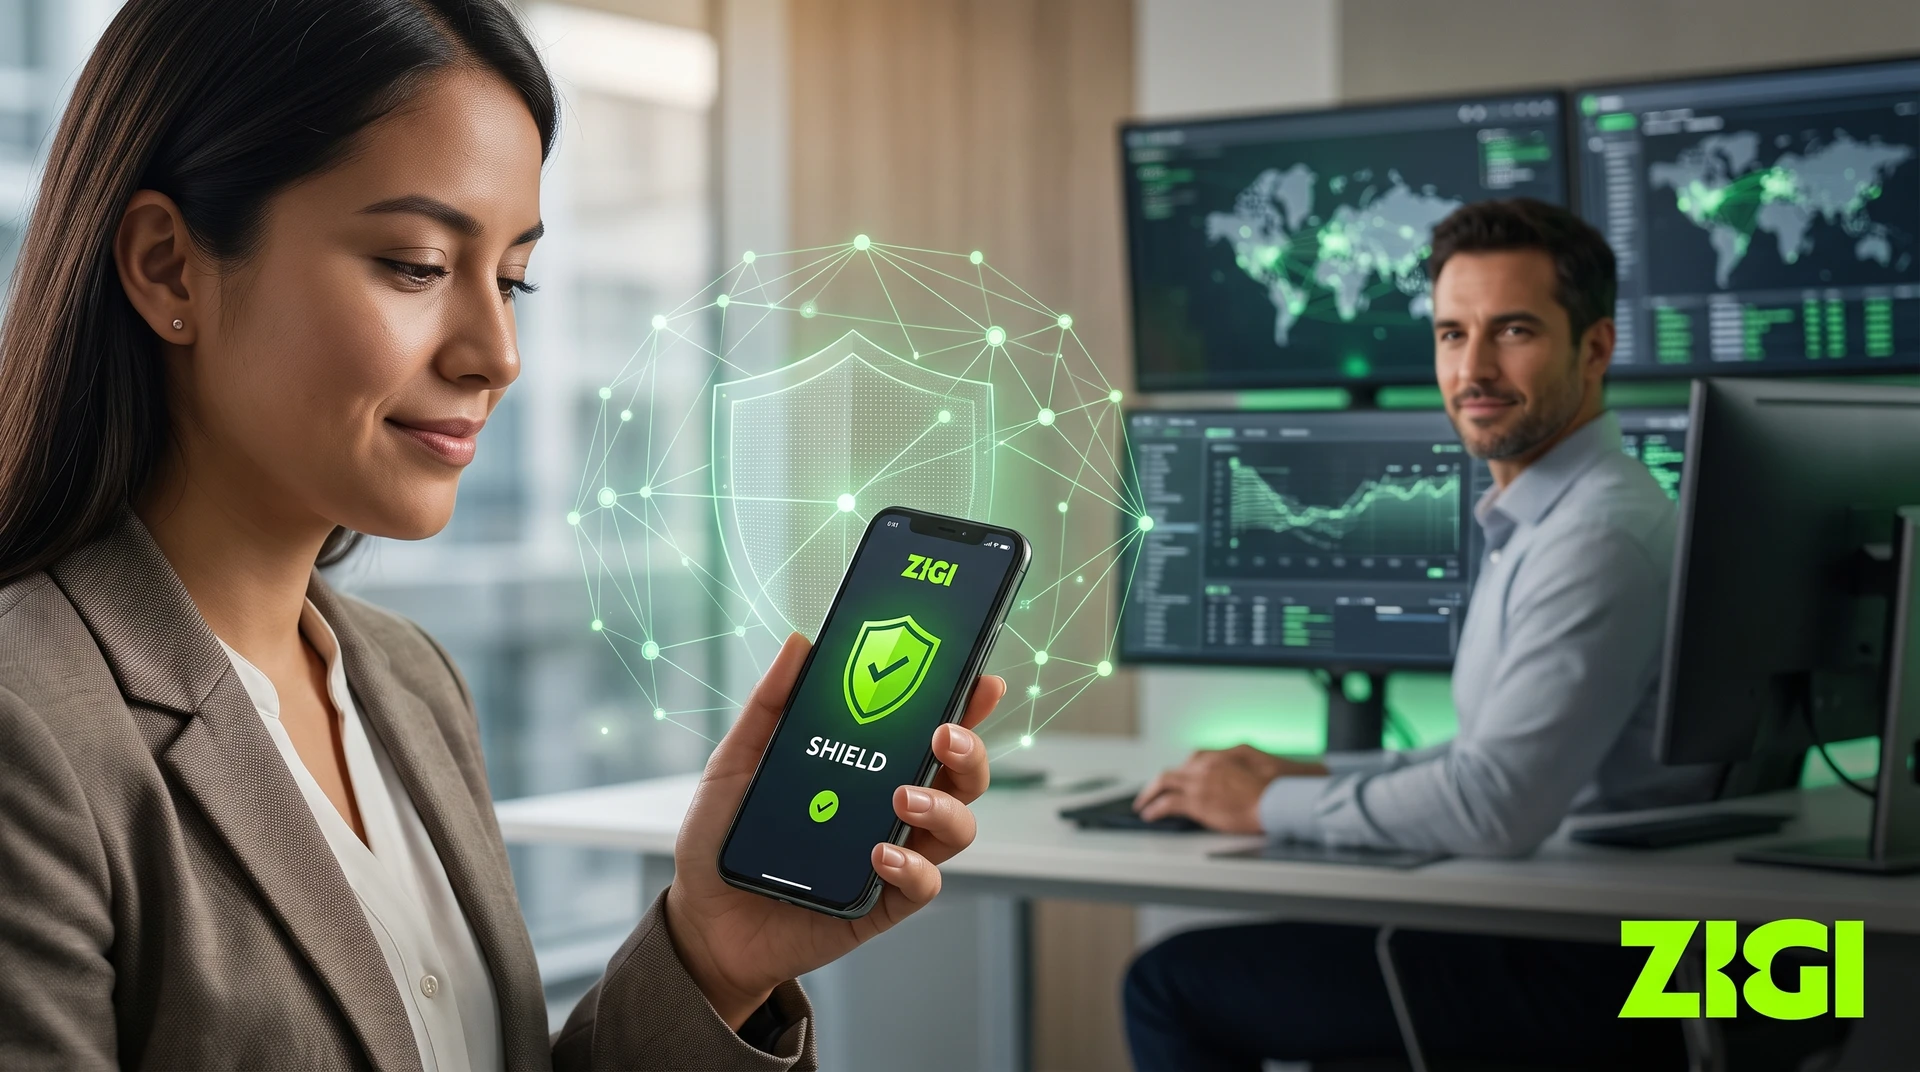
La capa antifraude SHIELD analizando una operación en la app de Zigi en tiempo real.

SHIELD: la tecnología que protege tu dinero en Zigi

Si te preguntás qué es SHIELD y cómo protege mis finanzas en Guatemala, la respuesta corta es esta: es la capa de seguridad que revisa cada operación en Zigi antes de dejarla pasar.

Analiza el comportamiento de cada operación en tiempo real para detectar y bloquear actividad sospechosa antes de que afecte tu dinero. Esta guía te explica cómo funciona y qué significa para la seguridad de tu cuenta.

La diferencia está en los segundos

A medida que crece el uso de apps financieras en Guatemala, también crecen los intentos de fraude digital que buscan aprovecharlas.

Aparecen como un mensaje falso que imita a tu banco, un enlace que parece legítimo o un programa automatizado que prueba contraseñas en serie.

La mayoría de los usuarios se entera de que algo pasó cuando el daño ya está hecho.

SHIELD es una capa de inteligencia de riesgo basada en dispositivos que Zigi sumó en mayo de 2024, con el objetivo declarado de prevenir fraude, tomas de control de cuenta y abuso de promociones.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las tres señales que SHIELD analiza

  • La huella del dispositivo, que incluye características del celular como modelo, sistema operativo, configuraciones y patrones de uso.
  • El comportamiento dentro de la app, porque un usuario real navega distinto a un programa automatizado o a alguien que acaba de obtener credenciales robadas.
  • La ubicación y el contexto de conexión, que permiten detectar si un inicio de sesión viene de un lugar inusual respecto al historial del usuario.

Esas tres capas trabajan en conjunto y en tiempo real. Cuando la combinación de señales no cuadra, SHIELD bloquea la acción antes de que se complete.

Eso cubre tres escenarios: la toma de control de una cuenta ajena, el acceso masivo automatizado y el abuso de promociones con cuentas falsas.

Cómo se ve un ataque que SHIELD detiene

Imaginá que alguien obtiene tu contraseña con un mensaje de phishing. Intenta entrar desde un dispositivo que nunca usaste, en una ciudad donde nunca estuviste, con un patrón de navegación que no se parece al tuyo.

Son tres anomalías simultáneas, y es exactamente la combinación que SHIELD está diseñado para cruzar y frenar, en lugar de esperar a que la transferencia salga.

Esa detección temprana es la diferencia entre perder el acceso a tu dinero y recibir una alerta que te permite actuar.

Zigi corre sobre la infraestructura de Banco Industrial, así que esa capa antifraude opera dentro de un entorno bancario supervisado, no sobre una app aislada.

Por qué la huella de dispositivo importa tanto

Sin huella de dispositivo, una misma persona puede abrir varios perfiles y usarlos para explotar promociones o mover dinero en montos chicos que pasen desapercibidos.

Con la huella activa, la plataforma reconoce cuando un mismo celular intenta crear varias cuentas y corta el registro antes de completarlo. Ese es el mecanismo que protege beneficios como el programa de referidos.

Acciones para proteger tu cuenta digital hoy

La protección de tu cuenta Zigi funciona en segundo plano, pero hay acciones de tu lado que multiplican su efectividad.

Prácticas clave para reforzar tu seguridad

  • Nunca compartás tu contraseña ni los códigos de verificación por mensaje, llamada o correo, sin importar quién los pida, porque ningún canal oficial de Zigi te va a pedir esa información.
  • Mantené actualizada la app, ya que cada actualización puede incluir mejoras en los protocolos de seguridad que trabajan junto con SHIELD.
  • Si cambiás de celular, la verificación va a ser más rigurosa precisamente porque el dispositivo nuevo no tiene huella registrada. Es una protección, no un inconveniente.
  • Si sospechás que alguien intentó entrar a tu cuenta, escribile al soporte de Zigi por WhatsApp al +502 2215 6002, de 8:00 a 23:00, o a zigidudas@zigi.app.
  • Desde la app, el botón «Ayuda» en la pantalla de inicio permite recuperar la contraseña o cambiar tu número y correo, algo que conviene hacer de inmediato si detectás algo inusual.

También podés transferir dinero en Guatemala sin necesitar el número de cuenta bancaria desde la app, con el mismo nivel de revisión que SHIELD aplica a cada sesión.

¿Son seguras las cuentas digitales en Guatemala?

Proteger una cuenta digital depende de dos factores que funcionan en paralelo.

Uno es la infraestructura técnica detrás de la app, que incluye sistemas como SHIELD, capaces de analizar dispositivo, comportamiento y ubicación en tiempo real.

El otro es tu propio comportamiento: no compartir credenciales, mantener la app actualizada y reaccionar rápido ante cualquier notificación inusual.

Sobre si Zigi es confiable, los datos verificables son estos: pertenece a Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y sumó SHIELD como capa dedicada a prevención de fraude en mayo de 2024.

La plataforma opera además sobre Vault Core de Thought Machine, el core bancario cloud-native que soporta sus operaciones de crédito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre SHIELD en Zigi

¿SHIELD afecta la velocidad o la experiencia de uso de la app?

SHIELD opera en segundo plano, sin generar fricción para quien usa la app con normalidad.

Solo se hace visible cuando detecta señales fuera de patrón, como un dispositivo desconocido o una ubicación inusual, y en ese momento puede pedir una verificación adicional.

Recibí una alerta de actividad inusual, pero fui yo. ¿Qué hago?

Podés completar la verificación adicional que la app te pide para confirmar tu identidad y seguir con la operación.

Si el proceso te genera dudas, el soporte de Zigi atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00.

¿SHIELD protege también los pagos y transferencias?

SHIELD analiza señales cada vez que alguien interactúa con la app, lo que incluye pagos, transferencias y cualquier acción dentro de la plataforma.

La detección de comportamiento inusual no se limita al momento de iniciar sesión, así que una operación atípica puede disparar una verificación aunque la sesión ya estuviera abierta.

¿Qué pasa si comparto mi teléfono y otra persona abre la app?

SHIELD analiza patrones de comportamiento dentro de la app, no solo la huella del dispositivo.

Un patrón de navegación distinto al tuyo puede activar una verificación adicional, lo que agrega una capa de protección incluso en ese escenario.

¿Zigi está regulado como un banco o solo como una app?

Zigi pertenece a Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y funciona sobre la infraestructura regulada del banco.

Su capa de seguridad, SHIELD incluido, responde a los estándares que aplica esa infraestructura y no a los de una aplicación independiente.

Guía visual para recuperar la cuenta Zigi olvidando la contraseña, con pasos claros y útiles.

Cómo recuperar tu cuenta Zigi si olvidaste la contraseña

Olvidar la contraseña de tu cuenta Zigi no significa perder acceso a tu dinero. La recuperación se gestiona desde la misma app y a través de los canales oficiales de atención que Zigi publica en zigi.app/ayuda.

Lo que cambia según tu caso es cuánto podés confirmar por tu cuenta, y eso depende de si todavía tenés el número de teléfono con el que te registraste.

Cuando tu dinero queda del otro lado

Pocas cosas generan tanta preocupación como abrir Zigi para cobrar una remesa o pagar un servicio y descubrir que la contraseña que recordabas ya no funciona.

El saldo sigue ahí, los pagos automáticos de tu crédito siguen programados, y el QR del comercio donde comprás cada mañana sigue esperando que lo escanees. Pero sin acceso, todo eso queda pausado.

La ruta que tenés que seguir cambia según si conservás el número de teléfono que registraste o si cambiaste de línea.

Saber cuál es tu situación antes de hacer cualquier cosa te ahorra tiempo y pasos innecesarios.

¿Todavía no tenés tu cuenta Zigi? Descargá la app y abrí la tuya con el respaldo de Banco Industrial.

Si conservás tu número y tu celular

Este es el escenario más común y el que se resuelve más rápido. Si seguís usando el mismo teléfono y el mismo número que registraste, podés iniciar la recuperación desde la propia app.

Zigi indica hacerlo desde el botón Ayuda de la pantalla de Inicio, que abre los canales de atención disponibles para resolver el cambio de contraseña.

Los pasos exactos y los datos que te pidan pueden variar según tu caso, así que conviene seguir las indicaciones que te dé la app o el equipo de atención en ese momento.

Si te piden un código y no llega

Cuando el proceso incluye el envío de un código a tu teléfono y no lo recibís, estas revisiones de tu línea suelen ayudar.

  • Confirmá que tu línea tenga señal activa antes de solicitar el código de nuevo
  • Verificá que los mensajes de números cortos no estén bloqueados, algo que ocurre con ciertos planes prepago
  • Asegurate de que la bandeja de entrada de mensajes no esté llena
  • Reiniciá el teléfono o retirá y volvé a insertar la SIM para ayudar a que llegue el mensaje

Si seguís sin poder entrar, probá desinstalar la app y descargarla de nuevo desde Google Play, App Store o Huawei AppGallery.

Una versión desactualizada puede generar conflictos con el proceso de verificación, y reinstalar suele despejar esa posibilidad.

Si cambiaste de número o perdiste el acceso

Acá la situación se complica porque el canal de verificación habitual ya no está disponible.

Cuando no podés recibir el código porque cambiaste de línea, vendiste el chip o dejaste de usar ese número, el camino es contactar directamente al equipo de atención de Zigi.

Encontrás los canales oficiales en zigi.app/ayuda y en el botón Ayuda dentro de la app. Zigi también atiende por WhatsApp al +502 2215-6002.

Un mensaje claro para iniciar el proceso puede ser algo como: «Hola, necesito recuperar mi cuenta Zigi. Cambié de número de teléfono y no puedo recibir el código de verificación.»

Compartí tu DPI y cualquier otro dato personal solo cuando el equipo de atención te los pida por esos canales oficiales.

Qué conviene tener a mano

  • Tu DPI, que es el documento con el que se abre y se valida una cuenta en Zigi
  • El número de teléfono y el correo electrónico con los que te registraste
  • Una captura de alguna transacción o comprobante que ayude a demostrar que la cuenta es tuya, si la tenés disponible

Zigi no publica una lista fija de requisitos para este trámite, así que el equipo de atención puede pedirte otros datos según el caso.

Enviar la información completa desde el primer mensaje ayuda a que el trámite avance sin idas y vueltas.

Qué pasa con tu dinero mientras tanto

Una preocupación válida cuando perdés acceso es que alguien más pueda aprovecharse de la situación.

Zigi es la plataforma digital de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y tu cuenta sigue sujeta a los controles de seguridad de esa infraestructura mientras resolvés la recuperación.

Prácticas que reducen el riesgo de quedarte sin acceso

  • Nunca compartás tu código de verificación con nadie, ni siquiera si alguien dice ser del equipo de Zigi
  • Mantené actualizados tu número de teléfono y tu correo dentro de la app, porque son los datos con los que se valida tu identidad

Si tu crédito tiene un pago próximo y te preocupa que se venza mientras recuperás el acceso, comunicalo al soporte en ese mismo primer mensaje.

El débito automático se ejecuta si hay saldo en la cuenta, independientemente de que puedas iniciar sesión o no. Por eso conviene mantener la cuenta con fondos.

Una vez que recuperes la contraseña, confirmá que podés hacer las operaciones que usás a diario. Revisá tu saldo, abrí la sección de QR y verificá que tus cuentas de transferencia siguen guardadas.

Descargá Zigi hoy y empezá a mover tu dinero fácil, sin comisiones y con el respaldo de Banco Industrial.

Los pasos y los canales de atención pueden cambiar con el tiempo. Antes de seguir cualquier instrucción, confirmá la información vigente en los canales oficiales de Zigi.

Preguntas frecuentes sobre recuperar tu cuenta Zigi

¿Puedo recuperar mi cuenta Zigi si no recuerdo ni la contraseña ni el número de teléfono que registré?

Sí, aunque el proceso pasa por el equipo de atención de Zigi. Vas a tener que validar tu identidad con tu DPI y con los datos adicionales que te pidan por los canales oficiales.

¿Cuánto tiempo tarda el equipo de soporte en resolver un caso de recuperación?

Zigi no publica un tiempo de resolución para este trámite. Enviar la documentación completa desde el primer mensaje y responder rápido a lo que te pidan ayuda a que avance más rápido.

¿Mis pagos automáticos se verán afectados mientras no puedo iniciar sesión?

No. El débito automático se ejecuta si hay saldo en la cuenta, independientemente de que puedas o no iniciar sesión. Por eso conviene mantenerla con fondos suficientes.

¿Es seguro enviar una foto de mi DPI al soporte de Zigi?

Sí, siempre que estés escribiendo a los canales oficiales que Zigi publica en zigi.app/ayuda o en el botón Ayuda de la app. Nunca enviés documentos a contactos de redes sociales ni respondas mensajes no solicitados.

¿Qué debo revisar una vez que recupero el acceso a mi cuenta?

Revisá tu saldo, confirmá que el escáner de QR funciona correctamente y verificá que tus cuentas de transferencia siguen guardadas.

Portada del artículo "¿Qué pasa con tu dinero en Zigi si la app se cae?" con gráficos financieros y un teléfono móvil.

¿Qué pasa con tu dinero en Zigi si la app se cae?

Si la app de Zigi no carga o muestra un error, la primera pregunta que surge es: ¿dónde está mi dinero? La respuesta es que tu dinero nunca vive en la app.

Está en Banco Industrial, el grupo financiero más grande de Guatemala, y tiene la misma protección que cualquier cuenta bancaria formal.

Tu dinero no vive en la app

Imaginá que se apaga tu televisor. La señal del cable sigue llegando, los canales siguen transmitiendo y tu suscripción sigue activa. Lo único que dejó de funcionar es el aparato que te permite verlo.

La app funciona como un control remoto: te permite hacer cosas con tu dinero (transferir, pagar, cobrar una remesa), pero el dinero en sí está guardado en otro lugar.

Ese lugar es una cuenta monetaria dentro de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, supervisado por la Superintendencia de Bancos (SIB).

Pensá en un caso concreto. Tu familiar en Estados Unidos te envía una remesa que ya se acreditó en tu cuenta.

Esos fondos están depositados en la infraestructura de Banco Industrial, protegidos por las mismas normas que aplican a millones de cuentas en todo el sistema financiero guatemalteco.

Aunque la app deje de responder por una hora o por un día, ese dinero no se mueve, no se pierde y no queda en ningún limbo digital.

Una falla técnica en Zigi es una molestia temporal, no un riesgo para tu dinero, gracias a la separación entre el canal (la app) y el respaldo real (la cuenta bancaria regulada).

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Qué hacer si la app deja de funcionar

Saber que tu dinero está seguro no elimina la necesidad de usarlo. Si la app Zigi presenta problemas y necesitás operar, hay una secuencia clara que podés seguir para resolverlo sin estrés.

Lo primero es confirmar si el problema es general o solo tuyo. Revisá la conexión a internet de tu celular y cerrá la app para volver a abrirla.

Si usás Claro, recordá que Zigi no consume tus datos móviles, así que una conexión lenta del operador no debería ser la causa. Mientras la app se restablece, tu dinero sigue disponible por otros caminos.

  • Podés retirar efectivo en cualquier cajero automático de Banco Industrial usando tu tarjeta de débito Zigi.
  • Podés acudir directamente a una agencia del banco con tu DPI para realizar operaciones en ventanilla.
  • Podés hacer transferencias desde la app Bi en Línea si tenés tu cuenta vinculada, porque la cuenta monetaria es la misma sin importar el canal que uses para acceder a ella.

Si la app vuelve a funcionar y notás que alguna transacción no se procesó correctamente, o si el problema persiste más de lo esperado, el paso siguiente es abrir un reclamo formal.

El equipo de soporte atiende a través de los canales en zigi.app/ayuda.

La capa de protección que trabaja aunque no la veas

La regulación de la SIB establece un piso de seguridad para todas las instituciones financieras del país.

Sobre ese piso, Zigi suma SHIELD, una tecnología de inteligencia de riesgo basada en el dispositivo que el banco incorporó en 2024 para prevenir fraude y suplantación de identidad.

Cómo funcionan los tres niveles de SHIELD

  • El monitoreo continuo analiza patrones de comportamiento en tu dispositivo para detectar actividad inusual antes de que se concrete un fraude.
  • El cifrado de datos protege cada transacción que realizás para que la información viaje de forma segura entre tu celular y los servidores del banco.
  • Las políticas operativas definen reglas automáticas que bloquean intentos de acceso no autorizado, suplantación de identidad o abuso de promociones como el programa de referidos.

Esa combinación de regulación bancaria formal y tecnología de prevención de fraude crea un esquema de protección que va más allá de lo que exige la ley.

Y todo esto funciona sin trámites adicionales. No necesitás fiador para abrir tu cuenta ni para solicitar un crédito, y la cuenta se abre en menos de tres minutos con tu DPI. Desde ese momento ya contás con la protección completa del sistema.

Tres cosas que podés hacer ahora

Si querés sentirte todavía más tranquilo, hay tres acciones que toman menos de cinco minutos cada una.

  1. Solicitá tu tarjeta de débito Zigi desde la app si aún no la tenés. Es gratuita y te da un canal alternativo para acceder a tu dinero en cajeros y comercios si la app falla.
  2. Ubicá el botón «Ayuda» en la pantalla de inicio de la app, que reúne los canales de soporte de Zigi, para no tener que buscarlo en un momento de urgencia.
  3. Familiarizate con la opción de retiro sin tarjeta dentro de la app, que genera un código para sacar efectivo en cajeros Bi dentro del límite diario que te muestra la app.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué pasa con tu dinero en Zigi si la app se cae

¿Zigi es un banco o una billetera digital?

Zigi es una app financiera cuya cuenta monetaria vive dentro de Banco Industrial, supervisado por la SIB. Tu dinero tiene la protección regulatoria de una cuenta bancaria formal, aunque accedas a él desde una aplicación en tu celular.

¿Puedo perder mi dinero si la app tiene una falla larga?

No. El saldo de tu cuenta está almacenado en los sistemas de Banco Industrial, que operan de forma independiente a la app. Una falla en la aplicación no afecta el dinero depositado ni las transacciones ya registradas.

¿Qué pasa si hago una transferencia justo cuando la app se cae?

Si la transacción ya fue procesada, queda registrada en los servidores del banco y es válida.

Si la app falló antes de confirmarla, podés verificar tu saldo a través de Bi en Línea o en un cajero de Banco Industrial, y contactar a soporte si hay alguna inconsistencia.

¿El retiro sin tarjeta funciona aunque la app esté lenta?

El código de retiro sin tarjeta se genera dentro de la app, así que necesitás que cargue correctamente para obtenerlo.

Si la app no responde, la alternativa es usar tu tarjeta de débito Zigi directamente en el cajero o acudir a una agencia con tu DPI.

¿Hay un límite de tiempo para reportar una transacción incorrecta?

Zigi no publica un plazo específico, pero es recomendable reportar cualquier inconsistencia lo antes posible al equipo de soporte, disponible en zigi.app/ayuda.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002