Blog

microcréditos en Guatemala

¿Para qué sirven los microcréditos en Guatemala? Usos reales con Zigi

Un mecánico en Villa Nueva pide Q1,200 para reparar la moto que usa como herramienta de trabajo. Una madre en Mixco necesita Q800 antes de que cierren las inscripciones escolares.

Un vendedor de Xela quiere comprar mercadería al mayoreo porque el proveedor ofrece un descuento por volumen que desaparece el viernes. Ninguno de los tres tiene historial crediticio, y un banco tradicional les pediría semanas de trámites.

Para qué sirven los microcréditos en Guatemala se entiende mejor con esos tres casos: la distancia entre resolver el problema o dejarlo crecer suele ser un monto menor a Q3,500.

¿Qué es un microcrédito?

Un microcrédito es un préstamo de monto pequeño, con plazos cortos y requisitos mínimos, pensado para personas que el sistema financiero tradicional deja afuera.

En Guatemala las microfinanzas crecieron porque resuelven una necesidad concreta que los productos bancarios convencionales no cubren.

Quien necesita Q700 para una emergencia médica encuentra en el microcrédito una alternativa más rápida que pedirle a un prestamista informal, y con condiciones que sí están reguladas.

La educación financiera para jóvenes en Guatemala también señala al microcrédito como una herramienta que, bien usada, puede ser el primer paso hacia el sistema financiero formal.

¿Cuándo tiene sentido usar un microcrédito?

Cada uno de esos casos muestra para qué se usa un microcrédito en la vida real, y vale detenerse en los números, porque ahí está la diferencia entre una decisión útil y una deuda innecesaria.

Casos concretos y por qué funcionan

  • El mecánico que repara su moto por Q1,200 recupera su capacidad de generar ingresos al día siguiente. Si posterga la reparación, pierde jornadas de trabajo que le cuestan más que el crédito.
  • La madre que cubre los Q800 de inscripción escolar evita la penalización por pago tardío y asegura el cupo de sus hijos.
  • El vendedor que compra al mayoreo obtiene un margen que absorbe el costo del crédito y le deja utilidad neta.
  • La persona con una emergencia médica de Q700 resuelve un problema de salud que, si lo posterga, se vuelve un gasto mucho mayor.

Lo que conecta los cuatro casos es un patrón: el monto es pequeño, la necesidad es urgente, el retorno es inmediato y el plazo se alinea con el flujo de ingresos de quien lo pide.

Cuando alguno de esos elementos falla, el microcrédito deja de ser una herramienta: pedir más de lo necesario, usarlo para un gasto sin retorno o elegir un plazo que no coincide con los ingresos.

¿Cómo pedir un microcrédito sin historial crediticio?

La barrera más grande para entrar al sistema financiero formal en Guatemala fue siempre la misma: sin historial, no hay crédito.

Los bancos tradicionales necesitan ver un registro de pagos anteriores antes de prestar, lo que genera un círculo que deja afuera justamente a quien nunca tuvo acceso al sistema.

La tecnología rompió ese círculo. Las plataformas digitales evalúan la capacidad de pago con datos alternativos: frecuencia de uso, movimientos y pagos puntuales de créditos anteriores dentro de la propia app.

En Zigi ofrecemos créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos con una selfie biométrica, sin fiadores y sin papelería.

Lo único que se necesita es el DPI y un celular con la app instalada. El respaldo de Banco Industrial hace que la operación quede dentro del marco regulado, algo que las opciones informales no ofrecen.

Eso pesa más en un país donde Guatemala sigue usando tanto efectivo y el acceso a productos financieros formales sigue siendo limitado para buena parte de la población.

¿Cómo funciona el proceso?

  1. Descargás la app y abrís una cuenta gratis con tu DPI, lo que te da acceso al ecosistema financiero formal desde el primer momento.
  2. A medida que usás la cuenta, recibís dinero, pagás con QR o transferís, la plataforma construye un perfil de comportamiento que reemplaza al historial crediticio tradicional.
  3. Cada crédito pagado en fecha abre la puerta a montos mayores.

¿Cuánto conviene pedir prestado?

Saber que podés acceder a un microcrédito es la mitad de la ecuación. La otra mitad, que muchas personas omiten, es calcular el monto correcto.

Pedir de más encarece el crédito sin necesidad, y pedir de menos obliga a buscar una segunda fuente de financiamiento, que suele salir más cara.

Tres pasos para calcular el monto correcto

  1. Identificá el gasto exacto que necesitás cubrir, sean los Q1,200 de la reparación, los Q800 de la inscripción o los Q700 de la emergencia.
  2. Restale cualquier cantidad que ya tengas disponible. Si tenés Q300 ahorrados y la reparación cuesta Q1,200, el crédito que necesitás es de Q900.
  3. Verificá que la cuota quepa dentro de tus ingresos sin comprometer alimentación, transporte o alquiler. Una regla útil es que la cuota no supere el 20% de tus ingresos del periodo.

Esa cuenta rápida evita dos errores frecuentes. El primero es redondear hacia arriba por comodidad, ese «pido Q1,500 por si acaso» que encarece dinero que nunca vas a usar.

El segundo es elegir el plazo más largo para que la cuota se vea chica, sin considerar que estirar el plazo encarece el total.

Antes de solicitar, revisá cuánto podés pagar por quincena sin apretar el presupuesto. Si la cuota se siente ajustada, el monto probablemente sea demasiado alto, y esa incomodidad es la mejor señal de que hay que recalcular.

Un microcrédito bien usado se paga sin que lo sientas como una carga, porque desde el principio estuvo calibrado a lo que realmente podías devolver.

Si además recibís dinero desde el exterior, conviene revisar cuánto llega realmente en remesas a Guatemala para incluirlo bien en tu cálculo de ingresos disponibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre los microcréditos en Guatemala

¿Cuánto tarda en aprobarse un microcrédito en Zigi?

La aprobación se resuelve en menos de 3 minutos desde la app, con el DPI y una selfie biométrica, sin papelería ni fiadores.

Una vez aprobado, el monto se acredita en tu cuenta Zigi, así que podés usarlo de inmediato para pagar, transferir o retirar.

¿Puedo pedir un microcrédito si nunca tuve una cuenta bancaria?

Sí. Zigi evalúa el comportamiento dentro de la plataforma en lugar del historial crediticio tradicional, así que no haber tenido cuenta antes no es un impedimento.

Recordá que podés crear tu cuenta monetaria de Banco Industrial en el mismo momento en que abrís tu cuenta Zigi, sin ir a una agencia.

¿Para qué gastos no conviene usar un microcrédito?

Los microcréditos funcionan mejor cuando el gasto genera un retorno o evita un costo mayor, como una reparación que te devuelve la herramienta de trabajo.

Usarlos para gastos sin retorno claro, como entretenimiento o compras que pueden esperar, hace que el costo del crédito sea difícil de justificar.

¿Qué pasa si pago mi microcrédito antes del plazo?

Pagar en fecha o antes te ayuda a construir un buen récord dentro de la app.

Ese historial de comportamiento es lo que la plataforma usa para habilitarte montos mayores en solicitudes siguientes.

¿Los microcréditos digitales en Guatemala están regulados?

En el caso de Zigi, la operación está respaldada por Banco Industrial, así que el servicio funciona dentro del marco del sistema financiero formal guatemalteco.

Es la diferencia principal frente al crédito informal, donde no hay condiciones escritas ni una entidad supervisada detrás de la operación.
Comparativa de cuánto cobran por enviar remesas a Guatemala en 2026

¿Cuánto cobran por enviar remesas a Guatemala? Comparativa de tarifas 2026

Saber cuánto cobran por enviar remesas a Guatemala exige mirar más allá de la tarifa que aparece en pantalla, porque el costo real se reparte entre la comisión visible y el margen del tipo de cambio.

La comisión es el monto fijo o porcentual que el servicio cobra al remitente y aparece en el recibo. El margen cambiario casi nunca se muestra como cobro, pero reduce los quetzales que recibe la familia en Guatemala.

Ese margen es la diferencia entre el tipo de cambio en remesas a Guatemala que ofrece cada operador y la tasa de referencia que publica el Banco de Guatemala (Banguat) cada día.

¿Cuánto cobran Western Union y MoneyGram?

Western Union no publica una tarifa única para Guatemala. La comisión cambia según el monto, el método de pago del remitente y la forma en que el receptor retira los fondos, y se cotiza en tiempo real en su sitio y su app.

MoneyGram funciona con la misma lógica en ese corredor. Pagar desde una cuenta bancaria suele costar menos que pagar con tarjeta de crédito, y el retiro en efectivo en agencia suele costar más que la transferencia a cuenta.

Las promociones temporales modifican estas condiciones con frecuencia. La única cifra confiable es la que el cotizador de cada operador muestra el día del envío, junto con el tipo de cambio aplicado a esa transacción.

Factores que definen las tarifas de remesas EE.UU.-Guatemala

Factor

Opción que suele costar menos

Opción que suele costar más

Método de pago

Cuenta bancaria

Tarjeta de crédito

Canal de envío

App o sitio web

Ventanilla física

Forma de retiro

Transferencia a cuenta

Efectivo en agencia

Margen cambiario

Cercano a la tasa de referencia del Banguat

Alejado de la tasa de referencia del Banguat

¿Cómo recibir remesas en Guatemala en digital?

El retiro tradicional en efectivo implica presentarse en un punto autorizado con el DPI y el código de la transacción. La espera en fila suma un costo de tiempo que ninguna tabla de tarifas registra.

Zigi, la plataforma digital respaldada por Banco Industrial, permite cobrar remesas ingresando el código de la transacción en la app, con acreditación inmediata en la cuenta del usuario.

A través de SukuPay, el partner de remesas de Zigi, los envíos desde EE.UU. llegan en menos de 20 segundos con una tarifa fija de USD 0.99 por transacción.

La alianza con Intermex y la app Amigo Paisano permite además que el envío se haga solo con el número de teléfono del receptor, sin códigos ni número de cuenta.

La cuenta Zigi se abre en menos de 3 minutos usando solo el DPI, sin costo de apertura ni de manejo, así que el receptor no necesita historial bancario para empezar a cobrar su remesa en digital.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis y abrila en minutos, con el respaldo de Banco Industrial.

Tigo Money, la billetera móvil vinculada al operador telefónico, cerró sus operaciones en Guatemala el 30 de junio de 2026, así que ya no es una opción para recibir dinero.

Quienes usaban esa billetera necesitan una cuenta que siga operativa. Una como la de Zigi opera dentro del sistema bancario, con transferencias a otros bancos, pagos con QR y créditos de Q70 a Q3,500 desde la misma app.

¿Cómo elegir el servicio para remesas mensuales?

Quien envía una sola vez al año quizás no note la diferencia entre operadores. Para las familias que dependen de envíos mensuales, la elección acumula un impacto real en el dinero disponible.

Las tres variables a revisar antes de cada envío

  • La comisión visible que el operador cobra al remitente, expresada como monto fijo o porcentaje del total enviado.
  • La cantidad de quetzales que recibirá el destinatario, el dato que revela el margen cambiario aplicado ese día.
  • El tiempo de entrega y si el receptor debe desplazarse a retirar los fondos, porque ese traslado también cuesta.

Un ejercicio útil consiste en comparar el tipo de cambio del operador con la tasa de referencia del Banguat publicada ese mismo día. Cuanto mayor sea la diferencia, más paga la familia por la conversión, aunque la comisión visible parezca baja.

El costo de las remesas a Guatemala cambia con las promociones vigentes y la fecha de consulta. Conviene verificar las tres variables antes de cada envío, porque el operador más conveniente un mes puede dejar de serlo al siguiente.

Quienes ya cobran su remesa en una cuenta Zigi también pueden enviarle dinero a otra persona en Guatemala desde el celular, sin acudir a un banco.

Descargá Zigi hoy y empezá a cobrar tus remesas fácil desde zigi.app, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre remesas a Guatemala

¿Cuánto llega realmente de una remesa de 200 dólares a Guatemala?

Depende del operador, la comisión y el tipo de cambio aplicados ese día. La forma de saberlo con exactitud es cotizar el envío y mirar los quetzales que recibirá el destinatario, no solo la comisión.

Comparar esa cifra con la tasa de referencia del Banguat muestra cuánto retiene el operador por la conversión. En envíos frecuentes, ese dato puede pesar tanto como la tarifa visible.

¿Es más barato enviar remesas por app que en ventanilla?

En la mayoría de los operadores establecidos, el canal digital suele costar menos que la ventanilla física, porque su operación cuesta menos de mantener.

Pagar desde una cuenta bancaria en lugar de tarjeta de crédito suele reducir todavía más el total. El cotizador de cada operador confirma el costo exacto antes de enviar.

¿Necesita el receptor en Guatemala una cuenta bancaria para recibir remesas?

Para el retiro tradicional en efectivo no es indispensable. Alcanza con presentar el DPI y el código de la transacción en un punto autorizado.

Una cuenta digital como la de Zigi permite recibir los fondos sin desplazarse. Se abre en menos de 3 minutos con el DPI, sin costo de apertura ni de manejo.

¿Qué es el margen cambiario y por qué importa?

Es la diferencia entre la tasa de cambio de referencia y el tipo de cambio que ofrece el operador para convertir los dólares a quetzales.

No aparece como cobro en el recibo, pero reduce lo que recibe la familia. En envíos regulares puede llegar a pesar más que la comisión visible del operador.

¿Con qué frecuencia cambian las tarifas de los operadores de remesas?

Pueden variar semana a semana según promociones temporales. Una comparación válida hoy puede dejar de serlo el mes siguiente.

Por eso conviene verificar la comisión, el tipo de cambio y la forma de entrega antes de cada envío, no una sola vez al elegir operador.

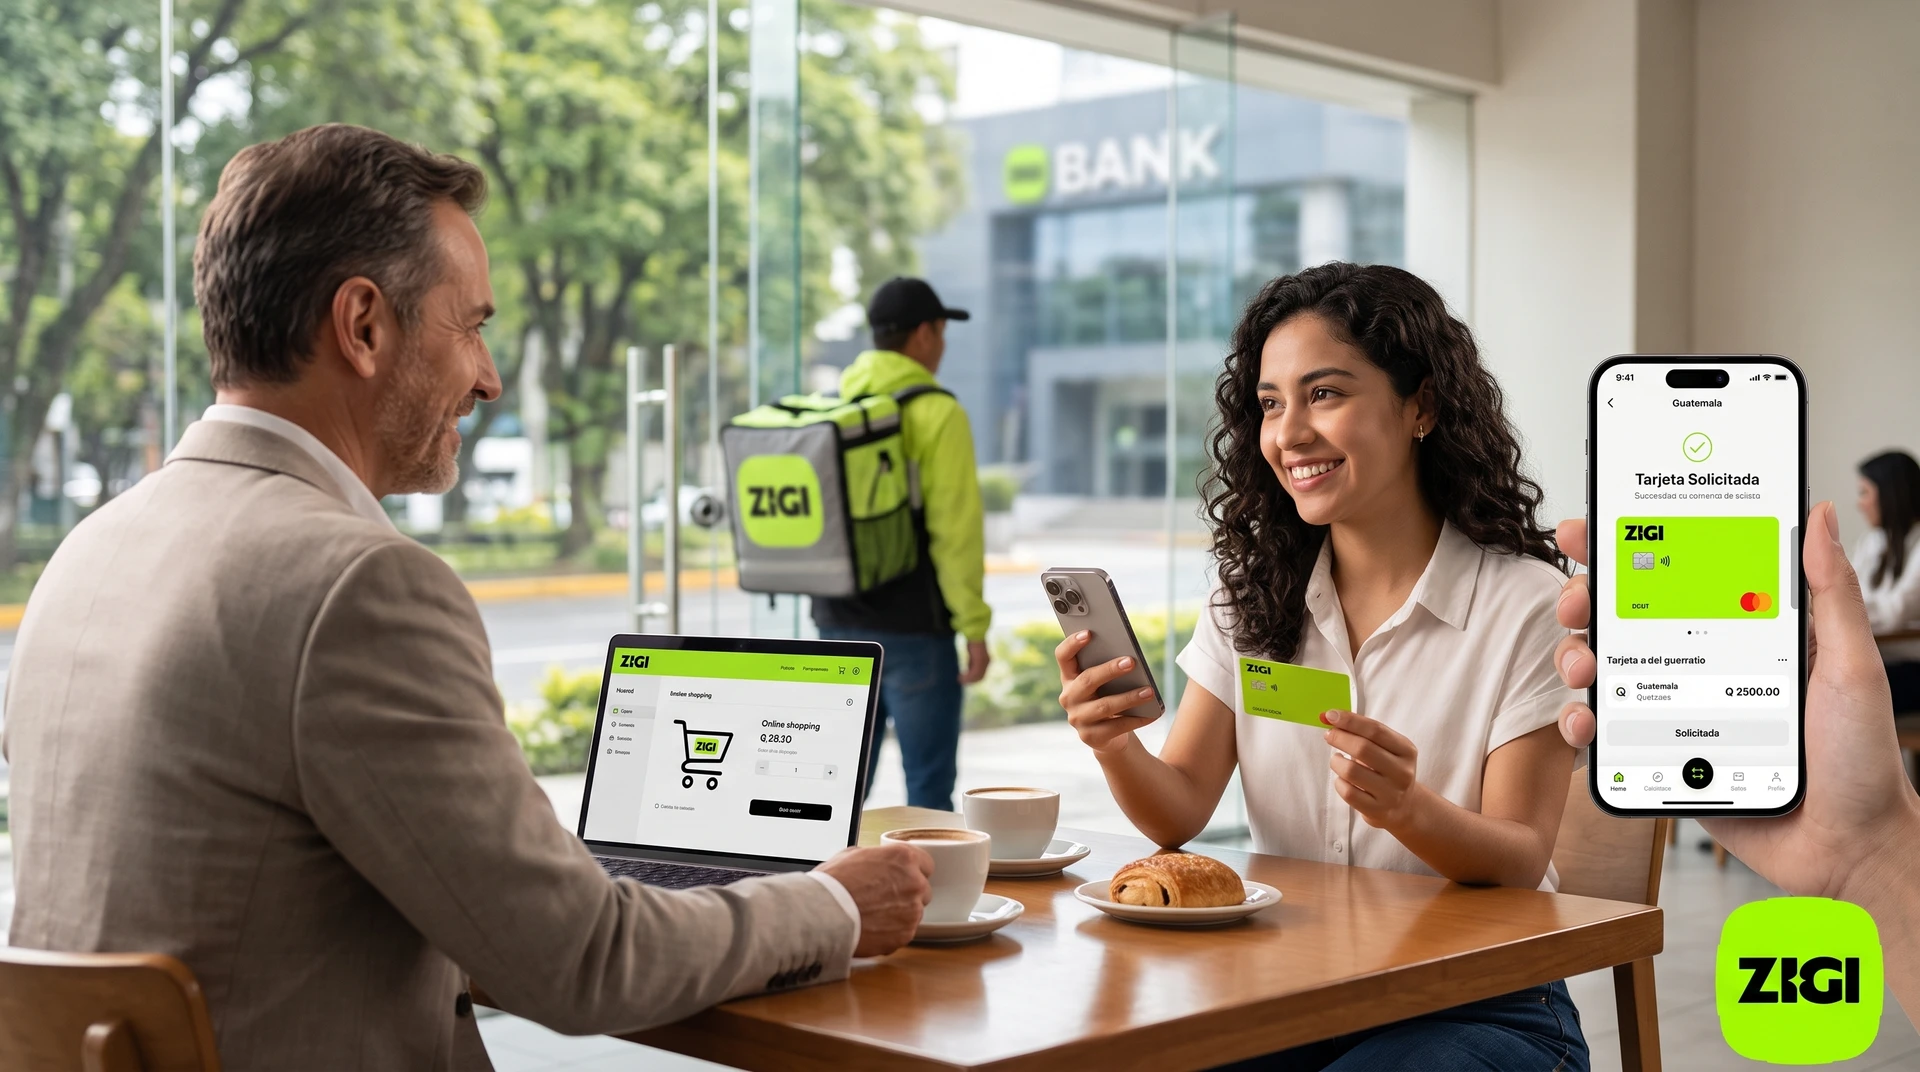
Tarjeta de débito Mastercard de Zigi, que se solicita gratis desde la app y llega a domicilio.

Cómo pedir una tarjeta de débito gratis en Guatemala

Conseguir una tarjeta de débito gratuita en Guatemala, sin costo de solicitud ni cobro mensual por mantenimiento, ya es posible.

Con Zigi, respaldada por Banco Industrial, la tarjeta de débito Mastercard se pide desde la app y llega a tu casa. Esta guía te explica cómo pedirla y qué podés hacer con ella.

¿Qué se paga normalmente por una tarjeta de débito?

Abrir una cuenta con tarjeta de débito suele incluir cobros que pasan desapercibidos hasta que aparecen en el estado de cuenta.

Los más habituales son la emisión de la tarjeta, el mantenimiento de cuenta, un saldo mínimo obligatorio que queda inmovilizado y la anualidad, que se renueva sin preguntar.

Los montos cambian según la institución y el tipo de cuenta, así que lo que conviene revisar es el tarifario vigente de tu banco antes de comparar.

Esos cobros existen porque sostienen infraestructura física, sucursales y personal. Cuando la operación se mueve a una plataforma digital, varios de ellos dejan de aplicar.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué cuesta cada cosa en la tarjeta Zigi

Concepto

Tarjeta Zigi

Solicitud de la tarjeta

Sin costo

Mantenimiento mensual

Sin cobro

Saldo mínimo en la cuenta

No se exige

Reposición del plástico

Q30

Entrega a domicilio

Incluida

Cómo solicitarla desde el celular

El trámite empieza y termina en el teléfono. La app está en App Store, Google Play y Huawei AppGallery, y abrir la cuenta lleva menos de tres minutos.

Lo único que se necesita es el DPI, un correo electrónico, un número de celular y conexión a internet.

Requisitos para completar el registro

  • El DPI vigente, con la foto tomada bajo buena iluminación y sobre una superficie oscura para evitar reflejos.
  • Un correo electrónico activo al que tengas acceso inmediato.
  • Un número de celular guatemalteco para verificar la cuenta.
  • Una cuenta monetaria creada dentro de Zigi. Se reconoce porque empieza con 717, 897 o 898, y es el requisito que habilita pedir la tarjeta.

Ese último punto es el que más consultas genera. Si vinculaste una cuenta de Banco Industrial creada por fuera de Zigi, la solicitud de tarjeta no se habilita, y hay que rehacer el usuario con una cuenta abierta desde la app.

¿Cómo se pide y cuándo llega?

  1. Dentro de la app, tocá el botón para pedir la tarjeta de débito, o entrá al menú Perfil y elegí «Solicitar tarjeta».
  2. Elegí la entrega a domicilio y confirmá tu dirección.
  3. En la ciudad la entrega tarda entre 4 y 6 días hábiles; en departamentos, entre 6 y 9 días hábiles.
  4. Podés seguir el estado del envío desde la app y activarla ahí mismo cuando la recibís.

La cuenta tampoco cobra por apertura ni por movimientos, y no exige saldo mínimo. Para líneas de Claro, la app no consume datos del plan, un detalle que pesa cuando casi todo se hace desde el celular.

Qué incluye la tarjeta para compras en línea

La tarjeta funciona sobre la red Mastercard, con aceptación nacional e internacional, en comercios físicos y digitales.

Eso responde una de las dudas más frecuentes sobre la tarjeta de débito para compras online en Guatemala, porque mucha gente asume que necesita una tarjeta de crédito para pagar suscripciones o tiendas en línea.

Beneficios incluidos sin costo adicional

  • 2% de cashback en tus compras, con un tope de Q25 al mes, que se acredita automáticamente en tu cuenta Zigi al pagar en los comercios participantes.
  • 1 viaje gratis en Transmetro por cada 5 que pagués con la tarjeta.
  • Protección en tus compras, con la posibilidad de reportar movimientos sospechosos a los canales de soporte.
  • Desde la app podés ver los movimientos de la tarjeta y cuánto llevás acumulado de cashback, en la sección de tarjeta de débito.

Quien hoy paga anualidad y mantenimiento por su tarjeta de débito, y además mantiene un saldo mínimo inmovilizado, está destinando a cargos fijos un dinero que con una tarjeta sin anualidad queda disponible.

Seguridad y problemas comunes al registrarse

Los datos de la tarjeta viven dentro de la app, protegidos por la autenticación del dispositivo. Compartir capturas de pantalla con el número visible es el error más fácil de evitar.

Soluciones a los problemas más frecuentes

  • Si el DPI no es reconocido, revisá que la foto tenga buena luz y que el documento esté vigente. Eso resuelve la mayoría de los casos.
  • Si la app pide vincular una cuenta y no tenés una en Banco Industrial, la opción de crear una cuenta monetaria nueva aparece en el mismo flujo de registro.
  • Si la opción de solicitar tarjeta no aparece, es probable que tu cuenta vinculada no haya sido creada en Zigi. El soporte te ayuda a resolverlo.
  • Para cualquier otra duda, el soporte atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00, y por correo a zigidudas@zigi.app.

Abrir la cuenta y dejar la solicitud hecha lleva menos que la espera promedio en una fila bancaria. Después solo queda esperar el envío y activarla al recibirla.

Mientras la tarjeta viaja, desde la misma app podés transferir dinero en Guatemala sin necesitar el número de cuenta bancaria.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la tarjeta de débito gratis

¿La tarjeta Zigi funciona para pagos fuera de Guatemala?

Opera sobre la red Mastercard, que tiene aceptación internacional en comercios físicos y en plataformas digitales.

Podés usarla para compras en tiendas extranjeras o suscripciones internacionales sin necesitar una tarjeta de crédito. El cobro se descuenta del saldo de tu cuenta.

¿Cuánto tarda en llegar la tarjeta?

Entre 4 y 6 días hábiles si estás en la ciudad, y entre 6 y 9 si estás en departamento.

Podés ver el estado del envío desde la app, y una vez que la recibís tenés que activarla ahí antes del primer uso.

¿Qué pasa si pierdo el celular donde tengo la app?

Podés recuperar el acceso a tu cuenta desde otro dispositivo con la opción de ayuda de la pantalla de inicio, y pedir el bloqueo de la tarjeta escribiendo al WhatsApp de soporte.

Si hay que reponer el plástico, el costo es de Q30.

¿Necesito cuenta en Banco Industrial para abrir la cuenta Zigi?

No es un requisito previo. Dentro del registro podés crear una cuenta monetaria nueva y gratuita, sin ir a ninguna agencia.

Si ya tenés una cuenta en Banco Industrial también podés vincularla, pero para pedir la tarjeta la cuenta tiene que haber sido creada dentro de Zigi.

¿Cómo funciona el cashback de la tarjeta?

Devuelve el 2% de lo que gastés, con un tope de Q25 por mes, y aplica al pagar en los comercios participantes.

Se acredita automáticamente en tu cuenta Zigi, sin que tengas que reclamarlo, y el acumulado se ve en la sección de tarjeta dentro de la app.

Pagos sin efectivo en Guatemala: todo lo que podés hacer desde la app

El efectivo sigue siendo la forma de pago más común en Guatemala, pero no por falta de alternativas, sino porque el sistema financiero tradicional puso barreras altas durante años.

Esta guía te explica todo lo que podés hacer desde una sola app, Zigi: pagar con QR, recibir remesas, enviar dinero sin número de cuenta y más, todo con el respaldo de Banco Industrial.

¿Por qué el efectivo sigue siendo el rey?

En Guatemala, entre siete y ocho de cada diez transacciones cotidianas se hacen con billetes y monedas . Esto no es un atraso cultural.

Durante décadas, abrir una cuenta bancaria significaba presentar papelería, mantener un saldo mínimo y pagar comisiones mensuales.

A esa barrera de acceso se le suma otra menos visible pero igual de poderosa, la desconfianza.

Historias de cobros inesperados y dinero que «desaparece» entre comisiones han entrenado a millones de personas para preferir lo que pueden tocar . Un billete de Q100 en la mano no cobra mantenimiento ni necesita señal de internet.

Pero el efectivo también tiene costos que no aparecen en ningún recibo. Cargar billetes implica riesgo de robo o pérdida.

Significa recorrer distancias para pagar servicios en ventanilla. Para quien recibe remesas desde Estados Unidos, puede representar comisiones importantes del monto enviado en tarifas de cobro presencial.

El problema nunca fue que la gente no quisiera lo digital. El problema fue que lo digital no ofrecía suficientes razones para confiar.

Barreras que ya no existen

Las barreras que justificaban quedarse en el efectivo se están cayendo más rápido de lo que muchos imaginan.

Hoy es posible abrir una cuenta monetaria desde el celular sin visitar ninguna agencia, sin presentar constancias de ingresos, sin fiador y sin pagar un solo centavo. El único documento que necesitás es tu DPI.

La app Zigi, respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), permite completar ese proceso en menos de tres minutos.

Descargá la aplicación, escaneá tu DPI, registrá tu correo y número de celular, y la cuenta queda creada y activa. Sin costo de apertura, sin anualidad, sin letra pequeás que te cobren por no mantener un monto mínimo.

Una vez adentro, las opciones se abren en varias direcciones. Podés pagar en comercios escaneando un código QR compatible con Zigi, CUIK y Bi, lo que significa miles de puntos de aceptación en todo el país.

Podés enviar dinero a cualquier contacto de tu teléfono sin necesidad de conocer un número de cuenta, porque la plataforma identifica si esa persona tiene Zigi o Bi en Línea y, si no tiene ninguna de las dos, genera un código de retiro que funciona en cualquier cajero Bi.

Para quienes reciben remesas desde Estados Unidos, la diferencia es todavía más concreta.

A través de integraciones con servicios como SukuPay, el dinero puede llegar a la cuenta en segundos con tarifas competitivas, en lugar de esperar horas en una fila de cobro pagando comisiones que se comen una parte del envío.

Tres días normales sin billetes

Pensemos en una tienda de barrio que vende entre Q800 y Q1,500 diarios. La dueña pasa cada mañana por el banco a depositar lo del día anterior y cada tarde cuenta billetes para cuadrar la caja.

Si esa tienda acepta pagos con QR, cada venta se acredita directamente en la cuenta sin necesidad de invertir en un POS físico .

El cuadre de caja deja de ser un conteo manual y se convierte en un historial digital que se consulta desde el celular.

Ahora pensemos en alguien que recibe dinero mensualmente de un familiar en Estados Unidos. Con el esquema tradicional de cobro en ventanilla, esa persona pierde dinero en comisiones , más el costo del pasaje y las horas de espera.

Cuando la remesa llega directamente a su cuenta en Zigi, el dinero está disponible para pagar servicios, transferir a otros o retirar en cajero sin intermediarios que recorten el monto.

Y para quien trabaja de forma independiente y nunca ha tenido historial crediticio, la cuenta activa abre una puerta que antes estaba cerrada .

Usando la app con regularidad (enviando dinero, pagando en comercios, cobrando remesas), se pueden desbloquear créditos, depositados en segundos solo con una selfie biométrica.

Tu checklist para dar el primer paso

Todo lo que necesitás cabe en una lista muy corta. Tu DPI vigente, un celular con acceso a internet  y un correo electrónico.

Lo que no necesitás es igual de importante. No necesitás fiador. No necesitás historial crediticio. No necesitás saldo mínimo para mantener la cuenta abierta.

No necesitás ir a una agencia bancaria. No necesitás pagar por la apertura ni por el manejo mensual. Y si decidís solicitar la tarjeta de débito Mastercard que viene con la cuenta, tampoco tiene costo de emisión ni anualidad.

El dinero que depositás o recibís est´s respaldado por Banco Industrial, lo que significa que no se trata de una billetera sin regulación ni de una plataforma experimental.

Es una cuenta monetaria formal, operando dentro del marco del sistema financiero guatemalteco, con soporte disponible en zigi.app/ayuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre pagos sin efectivo en Guatemala

¿Qué pasa si mi celular se daña o se me pierde?

Tu dinero está resguardado porque la cuenta está en Banco Industrial. Solo necesitás descargar la app en otro celular e ingresar con tus credenciales para recuperar el acceso completo.

¿Cuánto dinero puedo tener en la cuenta?

No hay lí­mite mínimo ni máximo para el saldo que mantengás en tu cuenta. Los únicos límites son para transferencias a otros bancos.

¿La app funciona en todos los celulares?

Zigi está disponible para iPhone (App Store), Android (Google Play) y dispositivos Huawei (AppGallery).

¿Qué pasa si quiero cerrar la cuenta?

Podés cerrarla cuando queras sin penalizaciones. Solo necesitás retirar el saldo que tengas y contactar a soporte para cancelar la cuenta completamente.

Cómo pagar con tu celular en tiendas físicas en Guatemala

Tu celular ya tiene todo lo que necesitás para dejar de cargar efectivo en Guatemala. Desde el supermercado hasta la tienda de barrio, hoy podés pagar con tu teléfono usando dos métodos distintos según el tipo de comercio.

Esta guía te explica cómo funciona cada uno, qué configurar antes de tu primer pago y cómo la tarjeta de débito Mastercard Zigi te da acceso a ambos métodos desde una sola app, con el respaldo de Banco Industrial.

Dos caminos para dejar el efectivo en la bolsa

Cada vez que sacas billetes para pagar un café o la compra del supermercado, estás asumiendo un riesgo que ya tiene solución en tu bolsillo.

Existen dos métodos que funcionan hoy en Guatemala para pagar con el teléfono en tiendas físicas:

Los dos sirven para lo mismo, pero cada uno tiene ventajas según el contexto. El QR es el método más extendido porque el comercio solo necesita tener un código impreso o en pantalla, sin POS especial.

Eso lo hace ideal para mercados, puestos de comida, tiendas de barrio y cualquier negocio pequeño que no tenga un POS disponible.

Llegas a la tienda, abrís tu app, escaneas el QR pegado en el mostrador, escribís el monto y confirmás. Sin vuelto, sin esperar cambio, sin tocar un billete.

El tap con NFC funciona en comercios que tienen terminales contactless , como supermercados, gasolineras, farmacias de cadena y restaurantes formales.

La regla práctica es directa. Si el comercio tiene terminal con el simbolo de ondas, podés hacer tap .

¿Todaví­a no tenés tu cuenta ZigiDescargá la app y abrila gratis en cuestión de minutos, con el respaldo de Banco Industrial.

Configuración del celular en diez minutos

Para pagar con QR solo necesitás una app financiera con esa función y una cuenta activa .

Zigi, por ejemplo, permite pagar escaneando códigos QR interoperables que funcionan con QR Zigi, CUIK y Bi, lo que amplía la red de comercios donde podéss usarlo sin instalar varias aplicaciones.

Para pagar con tap, el proceso tiene un par de pasos adicionales porque necesitás vincular una tarjeta a Google Pay (o a la billetera digital de tu sistema operativo).

Tu tarjeta de débito Mastercard funciona con esta tecnología , ya que Mastercard soporta pagos contactless de forma nativa.

Requisitos para activar NFC

Tu celular necesita tener chip NFC integrado (la mayoría de teléfonos Android de gama media y alta fabricados desde 2018 lo incluyen, aunque algunos modelos económicos no). Para activarlo:

  1. Andá a Ajustes
  2. Busca «NFC» o «Conexiones» según tu marca de teléfono
  3. Activa la opción

En Samsung aparece dentro de «Conexiones», en Xiaomi dentro de «Más conexiones» y en Motorola dentro de «Dispositivos conectados». Una vez activado, el celular ya puede comunicarse con terminales contactless.

Configuración de Google Pay

El siguiente paso es agregar tu tarjeta Mastercard a Google Pay:

  1. Toca «Agregar tarjeta de pago»
  2. Verificá la tarjeta con el código que llega por SMS o por la app de tu banco

Una vez verificada, la tarjeta aparece lista para usarse con solo acercar el teléfono a cualquier terminal contactless.

Lo que no necesitás elimina excusas comunes. No necesitás un celular de última generación, solo uno con NFC.

Para usuarios de iPhone, Apple Pay funciona de manera similar con la tarjeta Mastercard, usando Face ID o Touch ID para autorizar cada pago.

Cobertura, seguridad y solución de problemas

La red de aceptación en Guatemala crece cada mes , pero conviene saber qué esperar según el tipo de comercio.

Las cadenas de supermercados, gasolineras, farmacias grandes y tiendas de conveniencia suelen tener terminales contactless donde funciona el tap.

Puedes hacer tap para pagar combustible en una gasolinera y luego escanear un QR para comprar fruta en el mercado, todo con el mismo celular y la misma cuenta.

Seguridad de cada transacción

Cada transacción que realizas tiene capas de protección que funcionan sin que las veas:

  • El tap con Google Pay genera un número virtual único para cada transacción mediante tokenización, así tu número real de tarjeta nunca se comparte con el comercio
  • El pago con QR se procesa dentro de la infraestructura regulada de Banco Industrial, que aplica los mismos estándares de seguridad que sus operaciones bancarias tradicionales
  • Tu celular exige huella, reconocimiento facial o PIN antes de autorizar cualquier pago

Incluso si alguien toma tu teléfono, no puede completar una compra.

Soluciones a problemas frecuentes

Los problemas más frecuentes tienen soluciones rápidas:

  • Si el tap no responde, verifica que el NFC esté activado en ajustes y que tu pantalla esté desbloqueada al momento de acercar el celular
  • Si el QR no escanea, revisa que la cámara tenga los permisos activados en la app y que haya suficiente luz para leer el código
  • Si la terminal del comercio marca error, el problema suele estar en el equipo del comercio y pedir que lo intenten de nuevo o usar el otro método disponible resuelve la situación casi siempre

Tu próximo paso es concreto

Puedes abrir tu cuenta digital con tu DPI, solicitar tu tarjeta de débito Mastercard sin costo, activar el NFC de tu celular y agregar la tarjeta a Google Pay.

Con esos cuatro pasos completados, la próxima vez que llegues a pagar cualquier cosa, tu celular ya estará listo para hacerlo por ti.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app: sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

Preguntas frecuentes sobre cómo pagar con tu celular en tiendas físicas en Guatemala

¿Funciona el pago con celular si no tengo internet en ese momento?

El tap con NFC no requiere conexión a internet durante la transacción porque se procesa directamente entre el chip de tu celular y la terminal. Para QR sí necesitás datos móviles para abrir la app y procesar el pago.

¿Qué pasa si pierdo el celular o me lo roban?

Tu dinero está protegido porque cualquier pago requiere autenticación biométrica (huella, rostro) o PIN. Puedes bloquear remotamente las tarjetas vinculadas desde la web de tu banco o llamando al número de atención al cliente.

¿Puedo usar el mismo celular para pagar con QR y con tap?

Sí, podés tener ambos métodos configurados en el mismo teléfono. Esto te da flexibilidad para elegir según el tipo de comercio donde estés comprando.

¿Hay límites de monto para los pagos con celular?

Los límites dependen de tu banco y tipo de cuenta. Para montos altos, algunas terminales pueden pedirte ingresar tu PIN como medida adicional de seguridad.

¿Funciona en todos los celulares Android?

Para tap necesitás un celular con chip NFC, que incluyen la mayoría de Android de gama media y alta desde 2018. Para QR solo necesitás cámara y la app del banco, funciona en cualquier smartphone.

¿Por qué Guatemala sigue usando tanto efectivo? (Y cómo está cambiando)

Más del 90% de las transacciones cotidianas en Guatemala todavía se hacen en efectivo, y la razón no tiene que ver con falta de interés en lo digital, sino con barreras reales: trabajo informal, sucursales lejanas y desconfianza histórica.

Esta guía explica por qué persiste el efectivo y cómo plataformas como Zigi están cerrando esa brecha sin pedir los requisitos tradicionales.

El paí­s que funciona con billetes

Imaginate cobrando una remesa de 200 dólares enviada desde Houston. El dinero cruza fronteras en minutos, pero el último tramo del viaje (el que va desde la ventanilla de cobro hasta tu bolsillo) te cuesta una mañana entera.

Hacés fila en el punto de cobro, recibí­s efectivo en mano, caminás hasta el mercado para pagar deudas pendientes, y todo el tiempo cargás un fajo de billetes que te pone nervioso en el camino. La razón no tiene nada que ver con atraso tecnológico ni con falta de interés.

Guatemala tiene una economí­a donde cerca del 70% de la actividad laboral es informal, lo que significa que la mayoría de las personas trabajan sin recibos de nónima, sin comprobantes de ingresos y sin el tipo de documentos que los bancos tradicionalmente exigen para abrir una cuenta.

A eso se suma una desconfianza que tiene raíces históricas.

¿Todaví­a no tenés tu cuenta en Zigi? Descargá la app gratis, con el respaldo de Banco Industrial.

Principales barreras para el uso de servicios financieros

  • El trabajo informal dificulta presentar comprobantes de ingresos que los bancos tradicionales solicitan
  • Las sucursales bancarias se concentran en la capital y cabeceras departamentales, dejando comunidades rurales a horas de distancia
  • Los requisitos tradicionales incluyen saldo mínimo que podrí­as destinar a necesidades básicas como comida o transporte
  • La desconfianza histórica hacia instituciones financieras por comisiones inesperadas y cambios en requisitos

Lo que cambia sin anunciarse

Guatemala pasó de 7 millones de conexiones móviles a internet en 2018 a más de 14 millones en los últimos años.

Ese dato importa porque el teléfono está resolviendo un problema que las sucursales bancarias nunca pudieron resolver, que es llegar a donde estás. La inclusión financiera, un concepto que suena abstracto, en la práctica significa algo muy concreto.

Imaginate a un trabajador independiente que hace reparaciones a domicilio. Antes, cada cliente le pagaba en efectivo, y al final del día tenía que juntar billetes, calcular cambios, y a veces perder un trabajo porque el cliente no tenía el monto exacto.

Hoy, ese mismo trabajador tiene su código QR  a la mano desde su teléfono, recibir el pago en una cuenta digital y transferir parte de ese dinero a sus familiares en otro departamento, todo sin tocar un billete. 

Lo que hace viable esta transición es que abrir una cuenta digital ya no se parece en nada al trámite bancario tradicional .

Plataformas como Zigi, respaldada por Banco Industrial, permiten crear una cuenta monetaria en menos de tres minutos usando solo el DPI, sin cobros por apertura, sin saldo mínimo y sin necesidad de ir a ninguna agencia.

Desde esa misma cuenta podéss cobrar remesas , pagar en comercios con QR y hacer transferencias con solo un número de teléfono.

Para los receptores de remesas, el cambio es especialmente visible. En lugar de hacer fila en un punto de cobro y salir con efectivo, ahora es posible recibir el dinero directamente en tu cuenta desde el teléfono, ingresando solo el código de la remesa .

El monto se acredita de inmediato y desde ahí podés usarlo para pagar servicios, transferir a familiares o retirar en cajero solo lo que necesites en efectivo.

Las barreras que quedan y cómo cruzarlas

La desconfianza no desaparece con una app bonita . Cuando manejaste tu dinero en efectivo toda la vida, la idea de que tus quetzales existan solo como un número en una pantalla genera una incomodidad real.

«¿Y si la app falla?» «¿Y si me cobran algo que no vi?» Son preguntas legítimas, y la respuesta más honesta es que el respaldo institucional importa.

Las cuentas digitales que operan bajo la regulación de la Superintendencia de Bancos protegen los depósitos con los mismos marcos legales que una cuenta bancaria tradicional .

La informalidad plantea otra barrera que muchas personas asumen peor de lo que es. Existe la creencia de que usar una cuenta digital requiere comprobantes de ingresos, constancias laborales o un historial crediticio previo.

Para cuentas básicas digitales, eso no aplica . Lo que necesitás es un DPI vigente, un número de celular y acceso a internet. No necesitás fiador, no necesitás carta de trabajo y no necesitás demostrar cuanto ganás.

Estrategias para comenzar con servicios financieros digitales

  • Cobrá remesas en cuenta digital en lugar del punto de cobro físico para evitar filas y riesgos
  • Probá pagos QR con montos pequeños como Q5 para pasajes hasta sentirte cómodo
  • Mantené el efectivo para lo que todavía no tiene alternativa digital mientras sumás usos nuevos
  • Verificá que la plataforma esté respaldada por instituciones reguladas por la Superintendencia de Bancos

Guatemala no va a dejar el efectivo mañana. Pero el camino entre un billete arrugado y una cuenta digital se acortó tanto que ya no requiere trámites, filas ni confianza ciega. Requiere un DPI, un teléfono y la decisión de probar con Q5.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre por qué Guatemala sigue usando tanto efectivo?

¿Es seguro tener dinero en una cuenta digital en Guatemala?

Las cuentas digitales reguladas por la Superintendencia de Bancos tienen las mismas protecciones legales que las cuentas bancarias tradicionales. Es importante verificar que la plataforma está respaldada por una institución financiera establecida antes de depositar dinero.

¿Qué necesito para abrir una cuenta desde Zigi?

Solo necesitás un DPI vigente, un número de celular y acceso a internet. No requerí­s comprobantes de ingresos, carta de trabajo ni saldo mínimo para poder aperturarla.

¿Puedo seguir usando efectivo si abro una cuenta digital?

Absolutamente. La transición más práctica es ir sumando usos digitales gradualmente mientras el efectivo sigue cubriendo lo que no tiene alternativa digital todavía.

¿Funcionan los pagos QR entre diferentes apps y bancos?

Sí, los pagos QR interoperables funcionan entre distintas aplicaciones y bancos a través de redes como CUIK. Esto significa que podés pagar con tu app en comercios que usen cualquier sistema compatible.

¿Cuánto tiempo toma recibir una remesa en cuenta digital?

El dinero se acredita de inmediato una vez que ingresás el código de la remesa desde tu teléfono. No necesitás hacer fila ni trasladarte a un punto de cobro físico.

Acceso a préstamos: ¡Descubre la facilidad de usar Zigi!

Acceso a préstamos: ¡Descubre la facilidad de usar Zigi! Descubre cómo:

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002