Blog

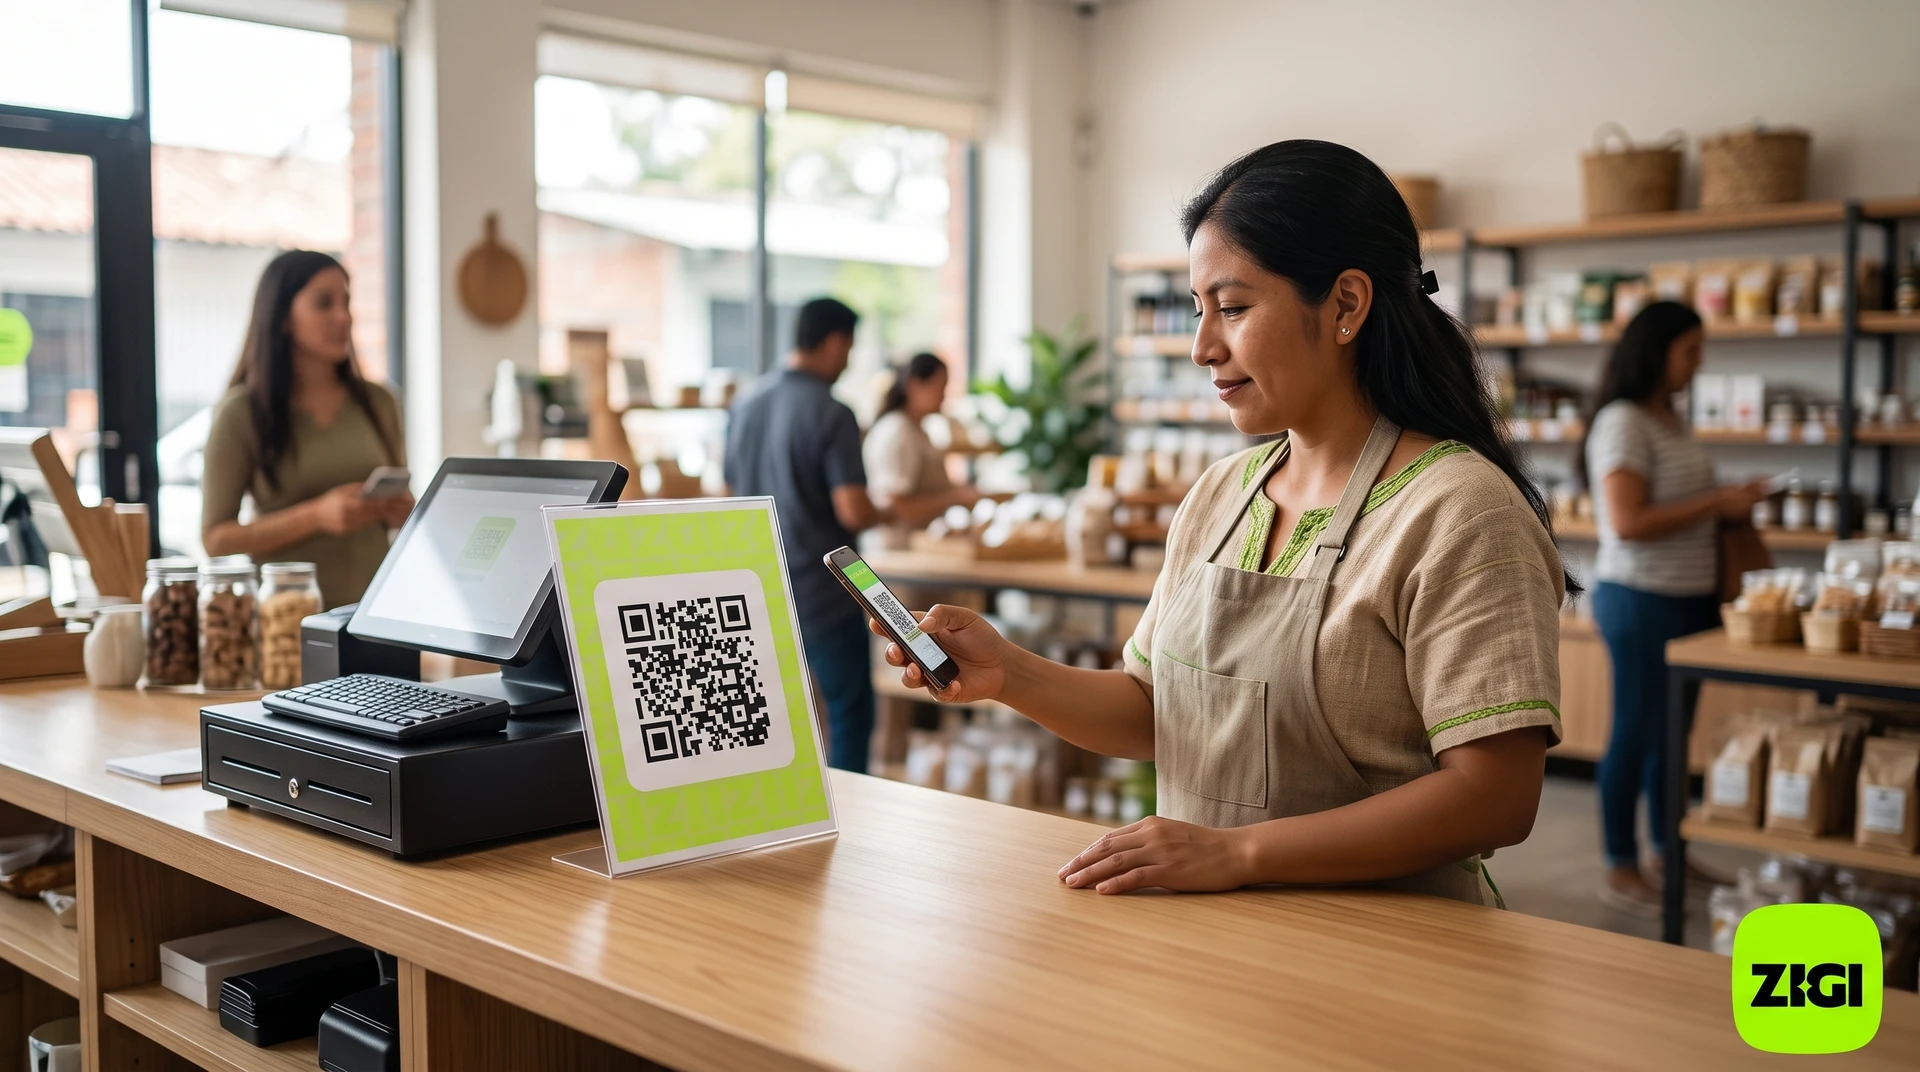
Comercio guatemalteco cobrando con un código QR pegado en el mostrador, sin terminal POS.

Cómo cobrar con QR en tu negocio en Guatemala sin POS ni hardware

Cobrar con código QR en tu negocio en Guatemala no requiere comprar ningún equipo ni firmar contratos bancarios.

Con Zigi, respaldada por Banco Industrial, pedís tu QR de cobro y empezás a recibir pagos desde el celular. Esta guía te explica cómo funciona paso a paso.

Cada cliente que entra con la billetera digital cargada y se topa con un letrero de «solo efectivo» es una venta que se complica o se pierde.

Del DPI al código QR en el mostrador

Todo arranca con una cuenta digital, que se abre desde el celular con el DPI, sin ir a una agencia.

Con la cuenta activa, el QR del negocio se solicita escribiendo a quierozigi@zigi.app con los datos del comercio. El equipo de Zigi genera un código vinculado a esa cuenta, listo para imprimir.

La impresión merece atención. Un código pegado en una esquina oscura del mostrador equivale a no tenerlo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Pasos para empezar a cobrar con QR

  1. Descargá la app Zigi desde App Store, Google Play o Huawei AppGallery y abrí tu cuenta con el DPI, un correo y un número de celular.
  2. Escribí a quierozigi@zigi.app para solicitar tu código QR, que queda vinculado a la cuenta de tu negocio.
  3. Imprimí el código y colocalo a la altura de los ojos del cliente, en un soporte junto a la caja, con un mensaje breve que invite a usarlo.
  4. Recibí pagos de cualquier cliente que use Zigi, CUIK o Bi, porque el QR funciona dentro de la red interoperable que conecta esas tres plataformas.

¿Cómo se controla cada pago?

La operación de pago con QR en el mostrador es corta: el cliente abre su app, escanea el código, ingresa el monto y confirma.

Del lado del negocio llega una notificación con el monto y la hora, y eso es lo que conviene verificar antes de entregar el producto.

Para la conciliación diaria, cada transacción queda registrada en el historial de la cuenta, con fecha y monto. Ahí es donde muchos comercios chicos encuentran el valor real del cobro digital sin POS.

Un negocio que cierra caja contando efectivo cada noche tiene ese trabajo ya hecho para la parte que entró por QR, porque el registro digital no hay que reconstruirlo.

¿Qué hacer cuando un pago falla?

Un pago puede no completarse porque el cliente no tiene saldo, porque se le cortó la conexión o porque escaneó otro código.

La regla es simple: si no llegó la notificación, el pago no entró. Conviene reintentar antes de entregar la mercadería, y nunca dar por buena una captura de pantalla del cliente.

Alternativas al POS bancario y estructura de costos

Aceptar pagos con QR de Zigi no tiene costo: no hay cobro por apertura de cuenta, ni por transacción, ni comisión mensual, ni saldo mínimo.

Comparación entre métodos de cobro digital

Método

Costo de entrada

Mejor uso

QR interoperable (Zigi / CUIK / Bi)

Sin costo

Cobro presencial en mostrador, sin hardware adicional

POS bancario tradicional

Alquiler del equipo más un porcentaje por venta, según el contrato

Negocios con volumen alto y contrato vigente

Enlace de pago enviado por mensajería

Depende del proveedor

Ventas a distancia por redes sociales o chat

Transferencia entre cuentas del mismo banco

Sin costo, pero con requisitos

Clientes que ya tienen cuenta en la misma institución

Las apps bancarias permiten transferencias entre cuentas, pero piden que el cliente tenga cuenta en el mismo banco o pase por ACH, lo que agrega fricción en el mostrador.

El detalle de costos por método está en la guía de cuánto cuesta aceptar pagos con QR en Guatemala.

¿QR estático o QR dinámico?

El QR estático se imprime una vez y queda fijo en el mostrador, y el cliente ingresa el monto a mano.

Tiene una ventaja operativa concreta: el comerciante no tiene que tocar su celular en cada venta, y sirve igual si hay cola.

La contracara es que el monto depende de que el cliente lo escriba bien, así que verificar la notificación antes de entregar deja de ser opcional.

Qué define la adopción del QR

La tecnología funciona. La adopción depende de que el comerciante confíe en el sistema y de que el cliente vea el código.

Factores que determinan una adopción exitosa

  • El código tiene que estar a la altura de los ojos del cliente y en un soporte visible, porque un QR escondido no se usa.
  • Revisar las notificaciones en el momento, para confirmar cada transacción antes de entregar el producto o el servicio.
  • Conciliar el historial digital contra la caja, que es lo que construye confianza en el canal con el tiempo.
  • Tratar el QR como un canal más junto al efectivo, en lugar de un reemplazo total, para que la transición no altere la operación.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cobrar con QR sin POS

¿Necesito cuenta en Banco Industrial para usar Zigi en mi negocio?

No hace falta una cuenta bancaria previa. La cuenta Zigi se abre con el DPI, un correo y un número de celular, sin requisitos bancarios adicionales.

La cuenta está respaldada por Banco Industrial, pero el registro es enteramente digital y no exige pasar por una agencia.

¿Qué pasa si el cliente usa una app distinta a Zigi?

El QR de Zigi funciona dentro de una red interoperable que incluye CUIK y Bi, así que un cliente con cualquiera de esas apps escanea el mismo código.

No hace falta tener un QR distinto por cada billetera, que era una de las trabas del cobro digital para los comercios chicos.

¿Cuánto tarda en acreditarse el pago?

La notificación de cobro llega al celular del comerciante apenas el cliente confirma el pago.

Esa confirmación es la que habilita entregar el producto sin esperar ningún procesamiento adicional ni cierre de lote.

¿El QR estático es seguro si cualquiera puede verlo?

El código está vinculado a la cuenta del negocio, así que los pagos siempre llegan al destinatario correcto.

Como el cliente escribe el monto, la verificación de la notificación antes de cerrar la venta es el control que no conviene saltarse.

¿Puedo usarlo si ya acepto otros métodos digitales?

Sí. Funciona como un canal adicional y no interfiere con lo que el negocio ya tenga.

Al ser parte de la red interoperable, amplía la base de clientes que pueden pagarte digital, sin reemplazar nada de lo que ya usás.
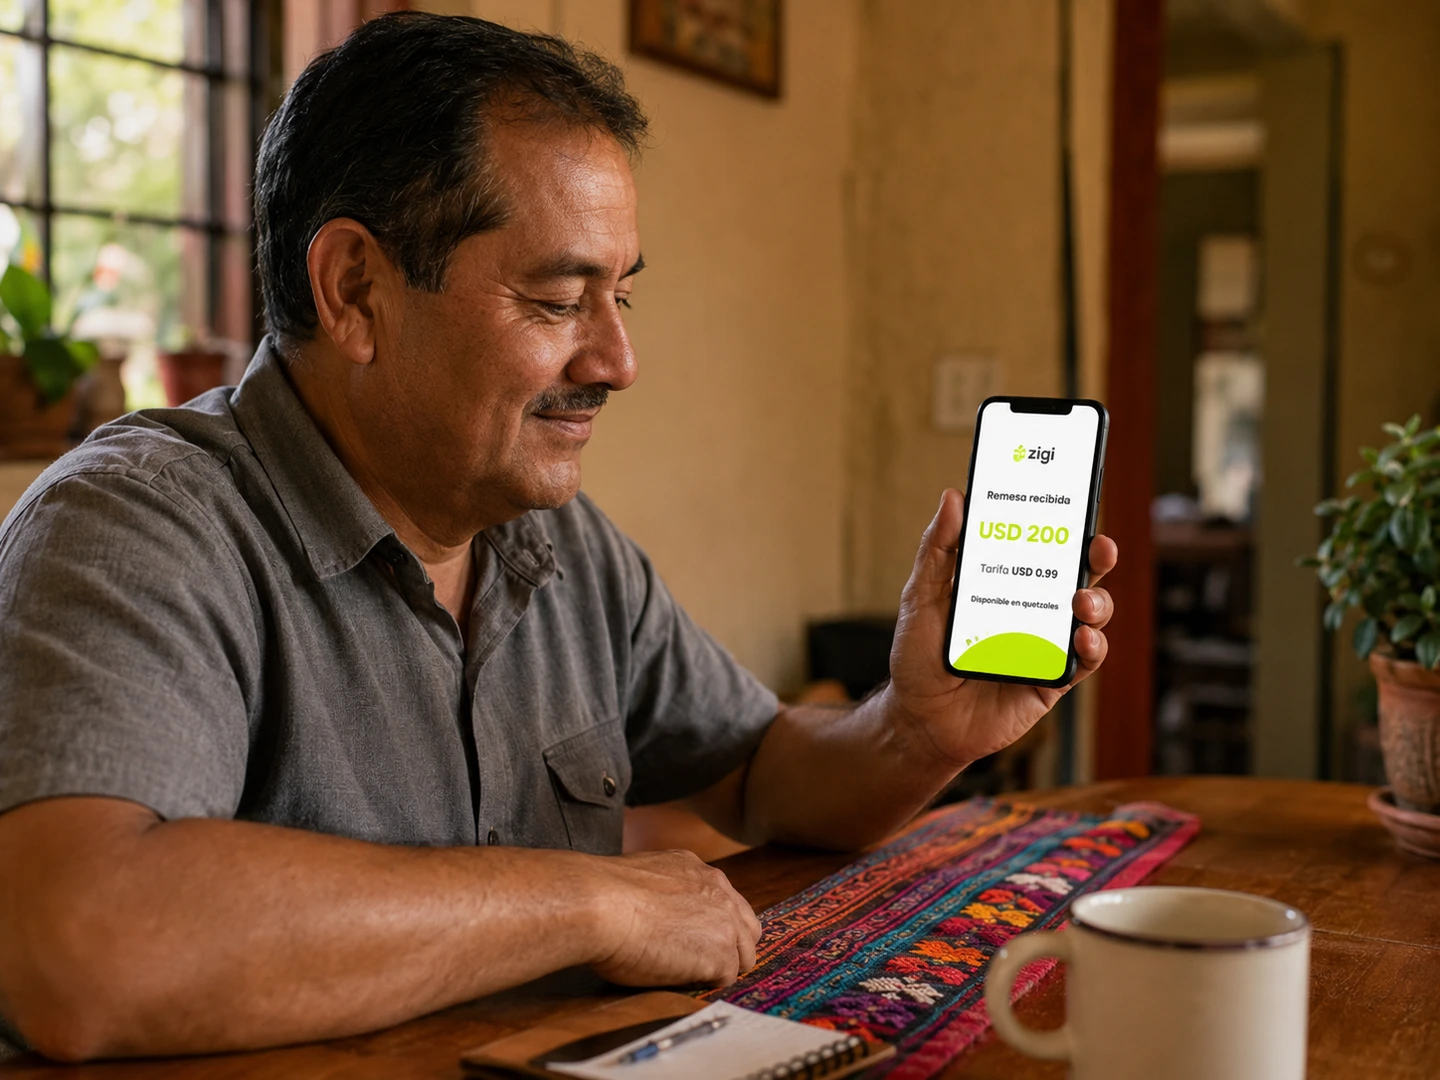
Alternativas seguras y convenientes para recibir remesas en Guatemala sin usar Western Union.

Alternativas a Western Union para recibir remesas en Guatemala

Un envío de 200 dólares desde Estados Unidos a Guatemala puede perder más de 10 dólares entre comisión y margen cambiario si se hace por canales tradicionales.

Según el índice Remittance Prices Worldwide del Banco Mundial, el costo promedio global de enviar 200 dólares rondó el 6.5% a inicios de 2025, unos 13 dólares por operación.

El receptor, que en muchos casos necesita ese dinero el mismo día, termina absorbiendo ese costo con cada transferencia mensual. Multiplicado por doce meses, el monto perdido equivale a una remesa completa que nunca llegó.

Por eso vale la pena revisar las alternativas a Western Union para recibir remesas en Guatemala que hoy permiten ahorrar tiempo y dinero desde el celular.

El problema con los canales tradicionales va más allá de la comisión visible. Western Union y MoneyGram cobran una tarifa que varía según el monto y el método de pago, como ambas empresas publican en sus propios sitios.

También aplican un margen sobre el tipo de cambio en remesas a Guatemala que reduce lo que finalmente recibe la persona.

Cuando el receptor tiene que trasladarse a un punto de cobro, sumar el pasaje y perder media mañana en fila, el costo real sube todavía más.

¿Cuánto cobran las opciones digitales?

Las plataformas digitales han reducido las comisiones de forma considerable, aunque no todas lo hacen de la misma manera. Así se posiciona cada opción para quien busca enviar dinero sin Western Union:

Comparativa de plataformas digitales para recibir remesas en Guatemala

Plataforma

Comisión aproximada

Método de entrega

MoneyGram digital

Variable según monto, destino y método de pago

Punto físico o cuenta bancaria, con margen cambiario aplicado

Intermex (app Amigo Paisano)

Desde 3.99 dólares, según método de pago y destino

Cuenta bancaria guatemalteca o retiro en puntos de pago

SukuPay (hacia Zigi)

Tarifa plana de 0.99 dólares

Cuenta en la app, acreditación en menos de 20 segundos

La opción que más se ha diferenciado en velocidad y costo es SukuPay, que opera como canal de remesas hacia Zigi con una tarifa plana de 0.99 dólares por transacción y acreditación en menos de 20 segundos.

El dinero llega directamente a la cuenta del receptor en la app, sin ir a un punto físico ni esperar horarios bancarios.

Esa combinación de costo bajo y velocidad la vuelve una de las formas más baratas de recibir remesas en Guatemala para el corredor desde Estados Unidos.

Tigo Money, la billetera móvil que muchas familias usaban para cobrar, terminó su servicio de remesas el 31 de marzo de 2026 y cerró operaciones en Guatemala el 30 de junio de 2026.

Quienes cobraban ahí tuvieron que migrar, y ese cambio muestra el riesgo de depender de una billetera cerrada frente a una cuenta dentro del sistema bancario regulado.

¿Qué pasa con el dinero después de recibirlo?

Cobrar en efectivo en una ventanilla resuelve la necesidad inmediata, pero obliga a cargar billetes, limita las opciones de pago y deja al receptor fuera del sistema financiero formal.

Recibir en una billetera móvil mejora la comodidad, aunque el uso queda restringido a la red de esa billetera. Recibir en una cuenta bancaria regulada cambia la ecuación por completo.

El dinero queda disponible para transferir a otros bancos, pagar en comercios con QR, usar una tarjeta de débito o construir historial financiero que abra la puerta a productos como microcréditos.

Zigi, plataforma financiera digital respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI.

Esa cuenta recibe remesas enviadas a través de SukuPay.app y de más de 20 casas remesadoras conectadas, incluida la propia Western Union.

El receptor puede además transferir dinero en Guatemala sin necesitar el número de cuenta bancaria, hacer pagos con QR interoperable o retirar en cajeros de la red Bi.

La diferencia entre una app que solo entrega el dinero y una que lo integra a la vida financiera del receptor es lo que define cuál alternativa funciona mejor en la práctica cotidiana.

Una madre en Quetzaltenango que recibe 150 dólares mensuales puede, por ejemplo, cobrar la remesa en su celular, pagar la colegiatura con QR y transferir una parte a otro banco desde la misma cuenta.

Todo eso sin pagar comisiones por apertura, manejo ni saldo mínimo.

¿Cómo elegir según velocidad, costo y seguridad?

La regulación es un factor que muchos receptores pasan por alto al elegir dónde recibir sus remesas. Una plataforma regulada por la Superintendencia de Bancos de Guatemala ofrece protecciones que una app sin respaldo bancario no puede garantizar.

Si algo sale mal con una transacción, tener un reclamo ante una entidad supervisada marca una diferencia frente a depender solo de un correo de soporte.

Para quien recibe remesas una o dos veces al mes y las gasta en efectivo el mismo día, cualquier opción con comisión baja cumple.

Para quien quiere que ese dinero sirva para pagar servicios, acumular saldo o acceder a productos financieros formales, la elección cambia. Tres criterios marcan la diferencia según el perfil de cada receptor:

Criterios clave para elegir cómo recibir remesas

  • La velocidad de acreditación importa cuando el dinero se necesita el mismo día y no hay margen para esperar horarios bancarios ni colas en puntos físicos.
  • El costo pesa especialmente cuando el monto enviado es pequeño, porque cada dólar perdido en comisiones o tipo de cambio representa una proporción mayor del total recibido.
  • La seguridad importa siempre, aunque solo se note cuando algo falla, y depende directamente de si la plataforma está respaldada por una entidad supervisada.

Las alternativas digitales ya alcanzaron un punto donde recibir remesas en Guatemala puede costar menos de un dólar y tomar menos de un minuto. Lo que diferencia a cada opción es qué tan útil resulta el dinero cuando llega al celular del receptor.

Si querés dar ese paso, conocer cómo enviarle dinero a otra persona en Guatemala desde tu celular abre una forma más práctica de mover dinero dentro del país.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas a Western Union

¿Cuánto tiempo tarda en llegar una remesa enviada por SukuPay a Guatemala?

SukuPay acredita el dinero en la cuenta del receptor en menos de 20 segundos. El monto queda disponible de inmediato dentro de la app Zigi, sin depender de horarios bancarios ni puntos físicos.

El remitente en Estados Unidos envía desde SukuPay.app y paga una tarifa plana de 0.99 dólares por transacción, sin costos ocultos sobre el monto enviado.

¿Necesito una cuenta bancaria previa para recibir remesas en Zigi?

No. Zigi permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI, sin ir a ninguna agencia.

Una vez abierta, esa cuenta puede recibir remesas enviadas por SukuPay.app y por las casas remesadoras conectadas a Zigi, sin costo de apertura ni de manejo.

¿Qué cambia entre billetera móvil y cuenta bancaria regulada?

Una billetera móvil mantiene el dinero dentro de su propia red y requiere pasos adicionales para convertirlo a efectivo o moverlo a un banco.

Una cuenta bancaria regulada permite transferir a otros bancos, pagar con QR interoperable y construir historial financiero formal, algo útil para acceder después a créditos u otros productos.

¿Es seguro recibir remesas por plataformas digitales en Guatemala?

La seguridad depende del respaldo regulatorio de la plataforma. Una app supervisada por la Superintendencia de Bancos de Guatemala ofrece mecanismos de reclamo formales que otras plataformas no pueden garantizar.

Zigi opera con el respaldo de Banco Industrial, por lo que la cuenta del receptor funciona dentro del sistema bancario regulado del país.

¿Cuánto puede ahorrar una familia con una opción digital?

Depende del monto y el canal elegido. Tomando como referencia el promedio global del Banco Mundial, un envío de 200 dólares por canales tradicionales puede costar unos 13 dólares, frente a 0.99 dólares con SukuPay.

Multiplicada por doce meses, esa diferencia equivale a una remesa completa que el receptor recupera cada año.

Alternativas formales al crédito gota a gota en Guatemala, gestionadas desde el celular.

Alternativas a créditos informales en Guatemala: cómo acceder a créditos seguros

El gota a gota se cobra sin contrato, sin recibo y sin nadie a quien reclamarle. Salir de ese ciclo pide un punto de entrada al sistema formal que no exija historial ni fiador.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica. Esta guía te explica las alternativas disponibles hoy.

¿Cuánto cuesta realmente un préstamo informal?

La cuota diaria es lo que hace que el costo pase desapercibido. Pagar unos quetzales por día parece menor dentro del gasto cotidiano, y ahí está el truco.

Conviene hacer la cuenta con un ejemplo. Digamos un préstamo de Q1,000 que hay que devolver como Q1,200, en cuotas diarias durante 20 días hábiles.

El costo directo son Q200, o sea el 20% del monto en menos de un mes. Puesto en términos anuales, eso queda muy por encima de cualquier condición del sistema formal.

El mecanismo funciona porque fragmenta el pago en porciones tolerables. La cuota se siente razonable cuando la alternativa es cerrar el puesto por falta de mercadería.

La trampa está en la repetición. Quien termina de pagar un ciclo suele necesitar otro préstamo enseguida, y el gota a gota pasa a ser un gasto fijo del mes.

Qué recibís en cada caso

Criterio Gota a gota Crédito digital regulado
Condiciones por escrito No hay contrato ni comprobante del acuerdo Monto, plazo y cuota quedan visibles antes de aceptar
Supervisión El prestamista no está supervisado por ninguna entidad Opera dentro del sistema financiero supervisado
A quién le reclamás A nadie, si suben el cobro o cambian el acuerdo A una institución con canales de soporte y reclamo
Forma de cobro Entrega de efectivo en persona, día por día Débito automático desde la cuenta, sin entregar efectivo
Qué deja después de pagar Nada: el próximo préstamo arranca en las mismas condiciones Historial de pagos, que habilita montos mayores

¿Cómo dejar el crédito informal sin quedarse sin opciones?

El primer paso tiene poco que ver con conseguir otro préstamo. Empezá por documentar la deuda actual: cuánto debés, a quién, cuánto pagás por día y cuándo termina.

Con esa radiografía en mano, el movimiento siguiente es buscar un crédito formal que cubra la deuda vigente y corte el ciclo.

Si acumulás varias deudas a la vez, también podés apoyarte en estas estrategias para salir de deudas en Guatemala de forma ordenada.

El mercado formal cambió en los últimos años. Hoy existen opciones digitales que no exigen fiador, no piden historial previo y se resuelven desde el celular.

Zigi otorga créditos aprobados en menos de 3 minutos con una selfie biométrica y el DPI, sin papeleos ni visitas a agencias.

La diferencia central es que las condiciones quedan escritas antes de aceptar, y el pago se debita de la cuenta en lugar de entregarse en efectivo todos los días.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Alternativas para madres solteras

Las madres solteras enfrentan una versión más aguda del mismo problema. Ingresos variables, horarios que no permiten filas en agencias, y la exigencia de un fiador que las deja afuera de casi todos los productos tradicionales.

Pensá en alguien con un negocio chico de comida que le paga semanalmente a un prestamista. Cada entrega es en efectivo, en persona, y no queda registro de nada.

Con un microcrédito formal por el mismo monto, el pago se debita automáticamente de la cuenta digital y cada cuota queda registrada, sin entregarle efectivo a nadie.

Cómo organizar el presupuesto al salir del gota a gota

  • La primera parte del ingreso, apenas entra, cubre los gastos fijos del hogar y la comida, para sostener la base.
  • La segunda porción va al pago del crédito formal, separada antes de cualquier gasto variable.
  • La tercera, aunque sea chica, se guarda como fondo de emergencia, que es lo que evita volver al gota a gota en el próximo imprevisto.
  • Empezar con montos bajos y pagarlos en fecha construye el historial que después abre acceso a montos mayores y mejores condiciones.

Quien ya opera con una cuenta digital también puede transferir dinero sin necesitar el número de cuenta bancaria, lo que simplifica mover fondos sin depender de efectivo.

¿Qué cambia después del primer crédito formal?

Lo que más pesa a mediano plazo no es el ahorro inmediato. Es la construcción de historial crediticio.

Quien empieza con un microcrédito chico y lo paga en fecha puede acceder después a montos mayores y plazos más cómodos.

Eso habilita planificar inversiones reales en el negocio: comprar inventario al mayoreo con descuento, o equipo que aumente la capacidad de producir.

El gota a gota, en cambio, nunca genera historial. Cada préstamo arranca desde cero, con las mismas condiciones que el anterior.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al gota a gota

¿Es ilegal el crédito informal en Guatemala?

Opera en un vacío de regulación formal: los prestamistas informales no están supervisados por la Superintendencia de Bancos.

Aunque la actividad no siempre esté tipificada como delito, quien pide el préstamo no tiene ninguna protección si aparecen cobros arbitrarios o si cambian el acuerdo.

¿Puedo acceder a un crédito digital si nunca tuve cuenta bancaria?

Sí. El proceso usa verificación biométrica y el DPI como únicos requisitos, sin historial bancario previo.

La cuenta monetaria se crea dentro del mismo flujo de registro, así que el primer crédito funciona también como puerta de entrada al sistema formal.

¿Cuánto tarda en construirse un historial desde cero?

Depende de cada plataforma, pero lo que lo construye son créditos chicos pagados en fecha, uno detrás del otro.

Cada pago puntual queda registrado, y ese registro es el que después habilita montos más altos y plazos más flexibles.

¿Qué hago si ya tengo varios créditos informales activos?

Listá todos: monto, cuota diaria y fecha de vencimiento, para saber cuánto debés en total y cuánto se te va por día.

Con eso podés buscar un crédito formal que cubra la deuda más urgente y cortar al menos uno de los ciclos, bajando la carga de forma progresiva.

¿El crédito digital puede volverse la misma trampa?

El riesgo existe si se usa para gastos que no generan retorno. Ningún crédito arregla un problema de ingresos.

Entender qué es el sobreendeudamiento y cómo evitarlo ayuda a usar el crédito digital con criterio.

La diferencia estructural es que las condiciones están escritas, hay una entidad supervisada detrás y el historial que se construye mejora lo que te ofrecen después.

Guía visual sobre el funcionamiento del pago con QR, con ejemplos y pasos para empezar desde cero.

Cómo funciona el pago con QR: guía para empezar desde cero

Pagar con QR en Guatemala ya no es exclusivo de grandes cadenas. Hoy, miles de comercios pequeños, mercados y negocios de barrio aceptan pagos digitales con solo mostrar un código desde el celular.

Si todavía no sabés cómo funciona este método o nunca hiciste tu primer pago, esta guía te explica todo lo que necesitás entender para empezar: desde cómo se procesa la transacción hasta qué tipos de QR existen y cómo usarlos con tu cuenta Zigi.

Lo que pasa en esos dos segundos

Compras fruta en el mercado por Q25. Sacas el celular, abrís la app, apuntás la cámara al código QR y confirmás el monto en menos en cuestión de segundos.

El dinero sale de tu cuenta y llega a la del comerciante sin efectivo, sin vuelto, sin billetes rotos que nadie quiere aceptar.

Entre el momento en que tu cámara lee ese cuadro pixelado y el instante en que aparece la confirmación en pantalla, ocurre un proceso que conviene entender .

El código QR contiene información codificada del comercio receptor, como su número de cuenta y el identificador del negocio.

Esa velocidad es lo que hace atractivo el QR para montos pequeños y cotidianos, donde sacar efectivo resulta incómodo o donde el comerciante no tiene un POS para cobrar con tarjeta.

¿Todavía no tenés tu cuenta Zigi? Descargá la app y abrila gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tipos de QR disponibles

Que un código QR sirva para pagar no significa que todos funcionen igual. En Guatemala conviven al menos tres tipos de QR de pago, y la diferencia entre ellos determina dónde podés pagar, quién procesa tu dinero y qué tan rápido se completa la operación.

Del DPI a tu primer pago

Para hacer pagos digitales desde el celular en Guatemala, el punto de partida es más simple de lo que muchos creen . No necesitás historial crediticio, no necesitás fiador, no necesitás acudir a una agencia bancaria ni presentar recibos de servicios.

El proceso de apertura de cuenta en Zigi toma menos de tres minutos .

Descargás la app, ingresás tus datos personales y DPI, y creás tu primera cuenta monetaria de Banco Industrial. Si ya tenés una cuenta en Banco Industrial, podés vincularla directamente.

Pasos para hacer tu primer pago con QR

  1. Abrís la app y tocás el botón «Pagar» en la parte inferior del menú principal
  2. Aceptás el permiso de cámara (solo la primera vez)
  3. Apuntas el celular al código QR del comercio
  4. Escribís el monto que querés pagar
  5. Confirmás y ambas partes reciben notificación al instante. El dinero lo recibe el comercio en cuestión de segundos.

Para transferencias a otros bancos, los fondos enviados llegan de forma inmediata entre las 7 de la mañana y las 9 de la noche. Los límites de transferencia los podés consultar directamente en la app.

Seguridad y el respaldo que no se ve

La pregunta que frena a muchos de hacer su primer pago digital es legítima. Si el dinero se mueve con solo apuntar una cámara, ¿qué evita que algo salga mal? La respuesta tiene dos capas.

La primera es técnica. Cada transacción QR pasa por los mismos protocolos de seguridad que usa la banca tradicional , con verificación de identidad, cifrado de datos y validación de fondos en tiempo real.

La segunda capa depende de ti. Verificá siempre el monto antes de confirmar un pago, porque una vez autorizado, la transacción se ejecuta al instante.

Si perdés tu celular o sospechas de acceso no autorizado, podés recuperar tu cuenta o bloquearla directamente a través de nuestro soporte técnico. Lo que vale la pena recordar es lo que no necesitás para entrar al mundo de los pagos digitales en Guatemala .

No necesitás un POS si eres comerciante, porque un código QR impreso cumple la misma función. No necesitás cargar efectivo para compras pequeñas. No necesitás esperar días para que una transferencia se acredite.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app: sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

Preguntas frecuentes sobre cómo funciona el pago con QR

¿Qué pasa si escaneo el QR equivocado por error?

Antes de confirmar cualquier pago, la app te muestra el monto y el comercio receptor. Si detectas un error, simplemente no confirmés la transacción y vuelve a escanear el código correcto.

¿Puedo usar pagos QR sin tener una cuenta bancaria tradicional?

Sí, apps como Zigi crean automáticamente una cuenta monetaria a tu nombre durante el registro, sin necesidad de visitar un banco ni mantener saldos mínimos.

¿Funcionan los pagos QR sin conexión a internet?

No, tanto tu celular como el sistema del comerciante necesitan conexión a internet para procesar la transacción en tiempo real y verificar que tengas fondos disponibles.

¿Hay límites para los pagos con QR?

Los límites varían según la plataforma, pero generalmente permiten transferencias de hasta los límites vigentes para transferencias a otros bancos y montos más altos para pagos dentro del mismo ecosistema digital.

¿Qué hago si pierdo mi celular con la app de pagos instalada?

Puedes recuperar o bloquear tu cuenta desde otro dispositivo o contactando el soporte de la aplicación.

Cómo mandar pisto a otra persona en Guatemala desde tu celular

Mandar dinero un viernes por la noche ya no significa esperar al lunes ni hacer fila en una agencia. Con Zigi, podés enviar pisto desde tu celular en segundos, sin número de cuenta ni código interbancario.

Esta guía te explica cómo funciona el envío según quién recibe el dinero y qué hacer si algo no sale como esperabas.

Lo que ya no necesitás para mandar pisto

Mandar Q200 a tu mamá un viernes por la noche solía significar esperar al lunes, hacer fila en una agencia y perder media mañana. Esa realidad todavía existe para millones de guatemaltecos que dependen del efectivo, pero ya dejó de ser la única opción.

Para transferir quetzales desde tu celular con Zigi solo necesitás tres cosas que probablemente ya tenés:

  • Tu DPI
  • Un correo electrónico
  • Un número de teléfono

La cuenta se abre en menos de 3 minutos desde la app, sin visitar ninguna agencia. No te pedimos fiador, historial crediticio, papelería ni saldo mínimo para empezar. Tampoco hay cobro por apertura, manejo de cuenta o anualidad.

Si ya tenés una cuenta monetaria en Banco Industrial, podés vincularla directamente en lugar de crear una nueva.

Zigi pertenece a Banco Industrial, el grupo financiero más grande y sólido de Guatemala y Centroamérica, lo que significa que tu dinero tiene la misma protección regulada que cualquier cuenta bancaria formal.

¿Todavía no tenés tu cuenta Zigi? Descargá la app , con el respaldo de Banco Industrial.

Cómo funciona el envío de dinero

Imaginá que necesitás mandarle Q500 a un familiar en departamento. Abrís Zigi, tocás el botón «Enviar» y la app te muestra tu directorio de contactos, resaltando automáticamente quiénes ya tienen cuenta en Zigi.

Seleccionas el contacto, escribís el monto, confirmás y el dinero llega al instante. Sin número de cuenta, sin nada más que el nombre en tu agenda.

Ahora imagina una segunda situación donde un amigo te ayudó con una mudanza y querés pagarle.

Tu amigo no tiene Zigi. Cuando seleccionás su número, la app verifica si tiene Bi en Línea con perfil de transferencias móviles activo .

Si lo tiene, el dinero llega a su cuenta principal. Si no tiene ninguna de las dos opciones, Zigi genera un código de retiro en cajero que tu amigo puede usar en cualquier cajero, agente o agencia Bi cercana.

La tercera situación es la que más dolores de cabeza causa cuando necesitás dividir una cuenta. Supongamos que tres amigos fueron a cenar y solo una persona pagó con su tarjeta.

En lugar de andar buscando cambio exacto, los otros dos abren Zigi, tocan «Enviar» y transfieren su parte . El que pagó recibe dos notificaciones confirmando que el dinero ya está en su cuenta, sin necesidad de verificar manualmente.

El flujo funciona igual en los tres casos porque Zigi identifica al destinatario por su número de celular y determina la mejor ruta para que el dinero llegue. Esa decisión ocurre en segundo plano mientras tú solo confirmás el monto.

Qué pasa cuando algo no sale como esperabas

El error más común al enviar dinero es escribir mal el número de teléfono . Antes de confirmar cualquier transferencia, Zigi te muestra el nombre asociado al número para que verifiques que el destinatario es correcto.

Las transferencias entre cuentas Zigi son instantáneas. Si necesitás enviar a una cuenta de otro banco que no sea Banco Industrial, podés hacerlo desde el botón «Enviar» y luego «Bancos», agregando los datos de la cuenta destino.

Estas transferencias también se procesan de forma inmediata dentro del horario del sistema bancario guatemalteco, según el monto y los límites vigentes en tu cuenta.

Límites de transferencia

Tipo de operación · Dónde consultar el límite

  • Transferencias a otros bancos/ Códigos de retiro en cajero:dependerá del límite que tenés destinado desde tu Bi en Línea App

Los topes para transferencias a otros bancos se pueden ajustar desde tu Bi en Línea App. 

Para retiros en cajero destinados a terceros, el límite se comparte con tus propios retiros en cajero. Si vinculaste una cuenta de Banco Industrial, los límites se ajustan a los que ya tenés configurados en Bi en Línea.

Zigi solo permite transferencias en quetzales. Si necesitás enviar a una cuenta en dólares o en otra moneda, contactános a nuestro WhatsApp 2215-6002 para que te podamos ayudar.

La mejor forma de empezar

Si nunca has hecho una transferencia digital, la primera vez puede generar algo de incertidumbre.

Una buena forma de romper esa barrera es enviar un monto pequeño a alguien de confianza , verificar juntos que llegó y familiarizarte con cada pantalla del proceso.

El programa de referidos convierte esa primera prueba en algo más interesante. Por cada amigo que invitás y que realiza una transacción mayor a Q5, recibís Q40 y tu amigo recibe Q10.

Si convencés a tres amigos de probar la app para dividir la próxima cuenta de la cena, los cuatro terminan ganando antes de pedir el primer plato.

Si en algún momento algo falla o tenés una duda que no se resuelve sola, encontrás todos los canales de soporte en zigi.app/ayuda.

No hay menús automatizados interminables ni tiempos de espera de agencia bancaria, que es exactamente el tipo de experiencia que hacía falta eliminar.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo mandar pisto a otra persona en Guatemala desde tu celular

¿Puedo enviar dinero a alguien que no tiene cuenta en Zigi?

Sí, Zigi verifica automáticamente si el destinatario tiene Bi en Línea activo y le transfiere directamente. Si no tiene ninguna de estas opciones, genera un código de retiro que puede usar en cualquier cajero o agencia Bi.

¿Cuánto tiempo tarda en llegar el dinero?

Las transferencias entre cuentas Zigi son instantáneas. Las transferencias a otros bancos también se procesan de forma inmediata dentro del horario del sistema bancario guatemalteco, según los límites vigentes en tu cuenta.

¿Qué pasa si me equivoco al escribir el número de teléfono?

Antes de confirmar la transferencia, Zigi te muestra el nombre asociado al número para que verifiques que es la persona correcta. Esto evita envíos por error.

¿Hay algún costo por usar Zigi?

No, no hay cobros por apertura de cuenta, manejo mensual, anualidad ni por realizar transferencias. La app es completamente gratuita.

¿Puedo transferir a cuentas en dólares?

No, Zigi solo maneja transferencias en quetzales. Para operaciones en otras monedas podés hacerlo desde Bi en Línea App o contactarnos a nuestros canales oficiales para que te podamos apoyar.

Transferí dinero en Guatemala sin necesitar el número de cuenta bancaria

Recordar un número de cuenta bancaria de diez o veinte dígitos es una barrera que frena transferencias cotidianas en Guatemala.

Con Zigi, el número de teléfono reemplaza esa función: podés enviar y recibir dinero usando solo el número de celular de la otra persona. Esta guía te explica cómo funciona, qué límites aplican y qué hacer ante cualquier duda.

El número de cuenta que nadie recuerda

Pedirle a alguien su número de cuenta bancaria en Guatemala es casi como pedirle que recite de memoria su número de DPI al revés.

Son entre diez y veinte dígitos que la mayoría de las personas nunca memoriza, y esa pequeña barrera frena transferencias todos los días: un padre que quiere enviar dinero para el alquiler de su hijo, una vendedora de insumos que necesita cobrar un pedido antes de cerrar el día, un familiar en Estados Unidos que manda una remesa y no sabe a qué cuenta depositarla.

Para millones de guatemaltecos la situación es todavía más básica, porque directamente no tienen cuenta bancaria. Abrir una significaba hasta hace poco acudir a una agencia, hacer fila, presentar documentos y esperar.

Una billetera digital cambia esa ecuación. Funciona como una cuenta monetaria que vive dentro de tu celular y que podés abrir sin visitar una agencia. Con tu DPI, un correo electrónico y tu número de teléfono, el registro toma menos de tres minutos.

Una vez activa, esa billetera te permite enviar y recibir dinero, pagar en comercios con código QR, cobrar remesas e incluso acceder a créditos , todo desde la pantalla del teléfono.

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Tu número de teléfono ya es tu cuenta

Se apoya en algo que ya hacés todos los días: buscar a alguien en tu agenda de contactos.

Con Zigi, la app respaldada por Banco Industrial, enviar dinero funciona así: abrís la app, tocás el botón «Enviar» y seleccionás un contacto o escribís un número de celular nuevo.

Opciones de envío según el destinatario

  • Si la persona tiene la app, el dinero llega directo a su cuenta en segundos
  • Si no la tiene pero usa Bi en Línea con perfil de transferencias móviles activo, el envío se dirige a su cuenta principal en Banco Industrial
  • Si el destinatario no tiene ninguna de las dos aplicaciones, el sistema genera un código de retiro que esa persona puede usar en cualquier cajero, agente o agencia de Banco Industrial para retirar el efectivo

Podés enviarle dinero a tu mamá en un pueblo donde ella jamás descargó una app, y ella lo cobra caminando al agente Bi más cercano.

Veamos situaciones concretas. Supongamos que le pagás el alquiler mensual al dueño del apartamento donde vivís. En lugar de sacar efectivo, caminar al banco y hacer fila, abrís la app, seleccionás su número, escribís el monto y confirmás.

El comprobante lo podés guardar o compartir, lo que resuelve una de las dudas más comunes sobre este tipo de envíos. Si comprás insumos para tu negocio, el proceso es idéntico.

Para enviar a cuentas de otros bancos que no sean Banco Industrial, la app también lo permite. Tocas el botón «Bancos», agregás el nombre del destinatario, seleccionás el tipo de cuenta y banco e ingresás el número.

Límites, costos y requisitos

Toda herramienta financiera tiene reglas, y conocerlas antes de usarla evita sorpresas. Para transferencias hacia otros bancos, los límites diarios y mensuales los encontrás en zigi.app/ayuda.

Si necesitás ajustar esos topes, podés hacerlo desde el menú de ajustes dentro de la app.

Lo que no cuesta y no necesitás

  • No hay cobro por apertura de cuenta
  • Sin manejo ni movimientos
  • No se exige saldo mínimo
  • No se cobra anualidad
  • Solo necesitás tu DPI para registrarte
  • No hacen falta fiador, historial crediticio, formularios largos ni fotocopias

Eso baja enormemente la barrera de entrada para personas que nunca tuvieron una cuenta formal, trabajadores independientes y jóvenes que recién empiezan su vida financiera.

La pregunta sobre seguridad aparece siempre que el dinero se mueve por una pantalla en lugar de un mostrador.

Tu cuenta vive dentro de la infraestructura de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica , lo que significa regulación bancaria completa y los mismos estándares de protección que aplican a cualquier cuenta del banco.

Cuando las dudas frenan más que la tecnología

Hay tres preguntas que aparecen una y otra vez entre quienes todavía no se animan a dejar el efectivo. La primera es si queda constancia del envío.

Cada transferencia genera un comprobante que podés guardar/compartir y tu transacción queda registrada dentro de los movimientos. 

La segunda es qué pasa si enviás dinero al número equivocado. Como cualquier sistema financiero, una vez confirmada la operación el dinero se acredita en la cuenta del destinatario , por lo que siempre es importante verificar el número antes de confirmar.

La tercera duda, quizás la más importante para quienes reciben pagos, es si pueden cobrar sin tener la app instalada.

Cuando alguien te envía dinero a un número que no está registrado en la plataforma ni en Bi en Línea, recibís un código de retiro que podés usar en cualquier cajero, agente o agencia de Banco Industrial.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre transferir dinero en Guatemala sin necesitar el número de cuenta bancaria

¿Puedo enviar dinero a alguien que no tiene la app?

Sí, la persona recibirá un código de retiro que puede usar en cualquier cajero, agente o agencia de Banco Industrial. No necesita descargar ninguna aplicación para retirar el dinero.

¿Qué pasa si me equivoco al escribir el número de teléfono?

Una vez confirmada la operación, el dinero se acredita en la cuenta del destinatario. Siempre verificá el número antes de confirmar el envío. Si ocurre un error, podés contactar soporte en zigi.app/ayuda.

¿Necesito tener saldo mínimo en mi cuenta?

No se exige saldo mínimo y tampoco hay cobro por apertura de cuenta, manejo o anualidad. La app es completamente gratuita para usar. Recordá que podés recargar tu cuenta directo desde la app desde tus otras cuentas de Bi o recibiendo transferencias desde otros bancos.

¿Cuánto tiempo toman las transferencias a otros bancos?

Las transferencias se procesan de forma inmediata dentro del horario del sistema.

¿Es seguro manejar dinero desde el celular?

Tu cuenta está respaldada por la infraestructura de Banco Industrial, con regulación bancaria completa y estándares de protección. La app usa autenticación y tecnología de prevención de fraude para analizar cada transacción.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002