Blog

Podés pedir un préstamo si estás en listas de morosos

¿Podés pedir un préstamo si estás en listas de morosos en Guatemala?

Estar en una lista de morosos en Guatemala no cierra todas las puertas al crédito formal. Las plataformas digitales reguladas evalúan el comportamiento actual de la cuenta, no solo el historial previo.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica, incluso si tuviste deudas en el pasado. Esta guía explica cómo funciona ese proceso.

Qué ven las instituciones financieras cuando consultán tu nombre

Cada vez que alguien solicita un crédito en Guatemala, la entidad financiera consulta las referencias crediticias registradas en sistemas como el buró de crédito.

El buró de crédito en Guatemala registra tanto los pagos a tiempo como los que no se hicieron , y la confusión sobre cómo funciona suele empeorar las cosas.

Las instituciones financieras reguladas por la SIB (Superintendencia de Bancos de Guatemala, el organismo que supervisa el sistema financiero del país) reportan el comportamiento de pago de sus clientes a sistemas de información crediticia.

El problema es que muchas personas descubren su situación cuando ya necesitan el crédito, lo cual las deja sin margen de maniobra. Un registro de morosidad puede seguir visible para cualquier entidad incluso años después de que el cliente asume que «ya pasó».

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto dura una deuda registrada en el buró

Una de las preguntas más urgentes es cuánto tiempo queda una deuda en el buró en Guatemala. Los registros de morosidad suelen mantenerse hasta cinco años después de que la obligación fue cancelada o regularizada .

Para salir de listas de morosos en Guatemala, el proceso tiene una secuencia lógica que vale la pena seguir con disciplina.

  1. Identificá exactamente qué deudas tenés registradas y con qué entidades. Podés solicitar tu información crediticia directamente o consultar con la entidad donde tenés la obligación pendiente.
  2. Una vez que sabés qué debés y a quién, llega el momento de negociar con la entidad acreedora.
  3. Cualquier acuerdo debe quedar por escrito, con el compromiso de la entidad de actualizar tu estatus en el buró una vez que cumplas con lo pactado.

Negociar no requiere un abogado ni frases complicadas. Las entidades financieras prefieren recuperar algo a no recuperar nada , y muchas tienen políticas internas de quitas o reestructuraciones que solo activan cuando el cliente las solicita.

Limpiar tu historial crediticio en Guatemala combina regularización formal con tiempo. No existe un trámite mágico que borre todo de un día para otro, pero cada deuda que regularizás y cada actualización que la entidad reporta va reconstruyendo tu perfil.

Cómo reconstruir un récord crediticio manchado

Una vez que regularizaste tus deudas pendientes, el siguiente desafío es demostrar que podés manejar crédito de forma responsable.

Etapas para reconstruir tu perfil crediticio

  • Empezá con montos pequeños. Un microcomerciante puede solicitar un crédito accesible, pagarlo puntualmente en las cuotas acordadas y repetir el ciclo, porque cada crédito pagado a tiempo agrega una referencia positiva a su historial.
  • Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a créditos desde montos muy bajos sin necesidad de fiador ni papelería, con aprobación en minutos usando solo el DPI y una selfie, lo que resulta especialmente útil para quien está reconstruyendo su historial.
  • Sostené pagos puntuales durante al menos seis meses consecutivos, porque ese patrón de cumplimiento pesa más que el historial negativo anterior, especialmente si ya pasaron algunos años desde la morosidad original.

Después de varios ciclos de crédito exitosos, las condiciones mejoran porque la entidad ya tiene evidencia de cumplimiento.

Opciones mientras regularizás tu situación

El periodo entre «decidí arreglar mis deudas» y «ya tengo un historial limpio» puede durar meses, y durante ese tiempo la vida sigue pidiendo soluciones financieras.

Una cuenta digital para trabajadores independientes que no requiere historial crediticio te permite recibir pagos, hacer transferencias y ganar trazabilidad mientras trabajás en tu recuperación.

Si recibís remesas del exterior, cobrarlas en una cuenta formal genera un registro de ingresos regulares que complementa tu historial de pagos cuando llegue el momento de pedir montos mayores.

Qué conviene hacer y qué evitar en este periodo

Acción

Recomendación

Por qué importa

Solicitar crédito en múltiples entidades

Evitarlo

Cada consulta queda registrada y un exceso de solicitudes rechazadas deteriora aún más tu perfil

Concentrarse en una sola entidad

Recomendado

Demuestra cumplimiento sostenido y genera un historial positivo que habla por vos en el siguiente paso

Cobrar remesas en cuenta formal

Recomendado

Genera trazabilidad de ingresos regulares, que las entidades valoran al evaluar solicitudes futuras

Consultar tus derechos ante la SIB

Recomendado

Te permite conocer la información oficial y presentar reclamos si una entidad no actualiza tus datos

Concentrá tus esfuerzos en una sola entidad, demostrá cumplimiento ahí, y dejá que ese historial positivo en billeteras digitales y cuentas formales hable por vos cuando necesités dar el siguiente paso .

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre si podés pedir un préstamo si estás en listas de morosos en Guatemala

¿Puedo pedir un préstamo estando en listas de morosos en Guatemala?

Depende de tu situación específica. Algunas entidades, especialmente plataformas digitales con montos bajos, pueden aprobar créditos aunque tengas registros negativos activos. Lo más conveniente es regularizar primero las deudas pendientes y luego solicitar montos pequeños para reconstruir tu perfil.

¿Cuánto tiempo tarda en actualizarse mi información en el buró después de pagar?

El tiempo varía según la entidad que reportó la deuda, ya que cada una tiene sus propios ciclos de actualización. Por eso es importante pedir por escrito que la entidad se comprometa a reportar el cambio de estatus una vez que cumplas con el acuerdo de pago.

¿Qué pasa si la entidad no actualiza mi historial después de que pagué?

Podés presentar un reclamo ante la SIB (Superintendencia de Bancos de Guatemala), que es la autoridad reguladora del sistema financiero. Tener el acuerdo de pago y la carta de finiquito por escrito es fundamental para respaldar tu reclamo.

¿Una cuenta digital me ayuda a reconstruir mi historial crediticio?

No directamente, pero te genera trazabilidad de ingresos y movimientos financieros que las entidades valoran al evaluar solicitudes. Cobrar remesas o pagos en una cuenta formal demuestra que tenés flujo de dinero regular, lo cual complementa tu historial de pagos.

¿Cuánto tiempo lleva recuperar un historial crediticio dañado en Guatemala?

No hay un plazo fijo, pero sostener pagos puntuales durante al menos seis meses consecutivos cambia significativamente cómo te perciben las entidades. Si además la morosidad original ya tiene varios años, el peso del historial positivo reciente puede superar al del negativo.
Préstamo sin constancia laboral en Guatemala

Préstamo sin constancia laboral en Guatemala: opciones para trabajadores informales

La mayoría de los préstamos formales en Guatemala exigen constancia laboral o comprobante de ingresos, dos documentos que los trabajadores informales simplemente no tienen.

Con Zigi, respaldada por Banco Industrial, podés solicitar un microcrédito con solo tu DPI y una selfie biométrica, sin importar si trabajás de forma independiente o informal. Esta guía te explica las opciones reales disponibles.

Cuando el banco te pide un papel que tu trabajo no genera

Vendés ropa por catálogo y cada quincena tu ingreso cambia. Trabajás de albañil y cobrás por proyecto terminado. Repartís pedidos y lo que ganás depende de cuántas entregas hacés en la semana.

Un préstamo sin constancia laboral en Guatemala suena como algo excepcional, pero más de la mitad de la población económicamente activa del país trabaja en la informalidad.

¿Por qué los bancos insisten en la constancia laboral y la planilla? Porque necesitan predecir si vas a poder pagar.

Un empleado formal con sueldo fijo y descuentos de nómina representa un patrón predecible, y eso reduce el riesgo de morosidad. La constancia laboral funciona como una garantía de estabilidad , pero ese criterio confunde «ingreso estable» con «ingreso formal».

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo funcionan los créditos digitales para informales

Si la constancia laboral es solo un indicador indirecto de que podés pagar, la pregunta lógica es qué otros indicadores existen. Las plataformas financieras digitales evalúan tu comportamiento financiero real con lo que se conoce como datos alternativos.

Eso cambia las reglas del juego para quien busca un crédito sin comprobante de ingresos en Guatemala .

La evaluación ya no depende de un documento que tu tipo de trabajo no genera, sino de patrones que cualquier persona con actividad económica real puede mostrar.

Zigi, la plataforma digital de Banco Industrial, ofrece créditos desde Q70 hasta Q3,500 aprobados en menos de 3 minutos con una selfie biométrica, sin pedir fiador, sin papelería y sin constancia laboral.

La evaluación se basa en el perfil que construís al usar la app, y el desembolso llega directo a tu cuenta.

Esto responde una duda que muchos trabajadores independientes tienen. Sí, podés pedir un préstamo sin planilla en Guatemala si elegís plataformas diseñadas para evaluar tu capacidad de pago con criterios distintos a los de la banca tradicional.

Qué revisar antes de aceptar un crédito digital

Que un crédito sea fácil de obtener no significa que cualquier crédito te convenga. La accesibilidad es una ventaja enorme, pero solo si sabés qué estás aceptando antes de confirmar.

Los cinco puntos clave que debés evaluar

  • La tasa de interés define cuánto vas a pagar de más sobre lo que pediste. Siempre revisá el costo total del crédito, que incluye intereses acumulados durante todo el plazo, y no solo la cuota individual. Es la forma más clara de comparar entre distintas opciones.
  • El plazo y la frecuencia de pago importan tanto como la tasa. Una cuota semanal puede ser perfecta para quien cobra todos los viernes, pero inviable para quien recibe pagos una vez al mes. Algunas plataformas permiten elegir entre frecuencia semanal, quincenal o mensual, lo que te deja alinear los pagos con tu ritmo de ingresos reales.

    También fijate si los pagos se debitan automáticamente de tu cuenta, porque eso evita atrasos por olvido pero exige que tengas saldo disponible en la fecha exacta.

  • Las comisiones son el tercer punto crítico. Preguntá si hay cobro por apertura, por gestión, por desembolso o por pago anticipado. Un crédito que parece accesible puede encarecerse con comisiones que aparecen en la letra chica. Las penalidades por mora también merecen atención, porque un atraso de pocos días puede convertir una cuota manejable en un problema serio.
  • Para un préstamo sin constancia laboral en Guatemala a través de plataformas digitales, el requisito típico es tu DPI y un celular con conexión a internet. No necesitás fiador, no necesitás recibo de sueldo, no necesitás ir a una agencia. Pero sí necesitás la certeza de que el monto que pedís lo podés devolver con los ingresos que realmente generás, no con los que esperás generar.
  • Tu capacidad de pago real, calculada con honestidad antes de solicitar cualquier monto. Un crédito digital resuelve el problema del acceso, pero la decisión de cuánto pedir y cuándo hacerlo depende únicamente de vos.

Si sos albañil y sabés que el mes próximo tenés un trabajo confirmado, pedir un monto para comprar herramientas puede tener sentido porque tu ingreso proyectado cubre la deuda con margen.

Pero si ese ingreso depende de que el cliente confirme, estás tomando un riesgo que ninguna tasa baja compensa. El crédito digital resuelve el problema del acceso que durante años dejó fuera a millones de trabajadores informales en Guatemala .

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre préstamo sin constancia laboral en Guatemala y las opciones para trabajadores informales

¿Qué necesito para pedir un préstamo sin constancia laboral en Guatemala?

En plataformas digitales como Zigi, el requisito principal es tu DPI y un celular con conexión a internet. La evaluación se basa en tu comportamiento dentro de la app, como el historial de movimientos y la frecuencia con la que recibís dinero, sin necesidad de fiador ni papelería adicional.

¿Un préstamo sin constancia laboral implica que no hay evaluación crediticia?

No. Las plataformas digitales sí evalúan tu capacidad de pago, pero lo hacen con datos alternativos en lugar de documentos formales. Analizan tu actividad financiera real dentro de la app para determinar si podés cumplir con los pagos.

¿Qué montos se pueden solicitar en estas plataformas?

Los montos varían según la plataforma y el perfil del usuario. Zigi ofrece créditos desde Q70 hasta Q3,500, con aprobación en menos de 3 minutos. Estos rangos están diseñados para cubrir necesidades inmediatas de trabajadores informales sin comprometer su capacidad de pago.

¿Es seguro pedir un préstamo a través de una app?

Depende de quién respalda la plataforma. Zigi opera bajo la regulación de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que significa que está supervisada por las autoridades financieras del país. Antes de usar cualquier app de crédito, verificá que esté respaldada por una entidad regulada.

¿Cómo elijo la frecuencia de pago que más me conviene?

La frecuencia ideal es la que se alinea con tu ritmo real de ingresos. Si cobrás semanalmente, una cuota semanal evita que acumules el compromiso. Si tu ingreso llega una vez al mes, un esquema mensual te da más margen. Algunas plataformas permiten elegir entre frecuencia semanal, quincenal o mensual al momento de solicitar el crédito.

Créditos en línea en Guatemala

Créditos en línea en Guatemala: guía 2026 para pedir uno con seguridad

Pedir un crédito en línea en Guatemala en 2026 es posible desde el celular, sin fiador y sin papelería, pero no todas las plataformas son seguras ni están reguladas.

Esta guía explica qué verificar antes de solicitar, las señales de alerta que indican una app predatoria y cómo funciona el proceso con Zigi, supervisada por la SIB a través de Banco Industrial.

Un gasto médico inesperado, una oportunidad de comprar mercadería al por mayor o la necesidad de cubrir la quincena mientras llega una remesa.

Cómo funcionan y qué tipos de créditos existen

El mecanismo base es siempre el mismo: descargás una app, creás un perfil con tu información personal, la plataforma evalúa tu capacidad de pago usando algoritmos y, si calificás, te depositan el dinero en tu cuenta o billetera digital .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tipos de créditos en línea que operan en Guatemala

  • Los microcréditos a través de apps bancarias son ofrecidos por bancos regulados con montos que van desde Q50 hasta Q3,500, con aprobación en minutos y desembolso inmediato a tu cuenta. Están supervisados por la Superintendencia de Bancos (SIB), lo que significa que hay reglas claras sobre cómo te cobran y cómo protegen tu información.
  • Las soluciones fintech independientes son plataformas que no son bancos pero que ofrecen créditos rápidos Guatemala con montos que pueden llegar a Q5,000 o más, aunque sus tasas suelen ser más altas y su nivel de regulación varía.
  • Las cooperativas con canales digitales combinan la tradición cooperativa con apps para solicitar créditos, con montos que pueden superar los Q10,000 pero con procesos de aprobación más lentos, a veces de varios días.

Plazos de pago según tipo de plataforma

Tipo de plataforma

Montos típicos

Plazos de pago

Microcréditos bancarios digitales

Q50 a Q3,500

15 a 90 días

Fintech independientes

Hasta Q5,000 o más

Una semana a seis meses

Cooperativas digitales

Más de Q10,000

12 a 24 meses

Esa variación en montos, plazos y velocidad existe porque cada tipo de plataforma atiende una necesidad distinta, y elegir bien depende de entender cuánto necesitás realmente y en cuánto tiempo podés pagarlo.

Qué te piden y qué no hace falta para pedir créditos inmediatos

La barrera más alta del crédito tradicional en Guatemala siempre fue el papeleo: constancias de ingresos, recibos de servicios, referencias personales, fiador con bienes a su nombre.

Para un microcrédito bancario digital, lo típico es que necesités tu DPI (Documento Personal de Identificación), un número de celular activo, un correo electrónico y conexión a internet.

Pasos del proceso de aprobación y desembolso

  1. Abrís tu cuenta en la app con tu DPI, lo cual toma pocos minutos.
  2. Empezás a usar la cuenta para movimientos cotidianos, porque esa actividad es la que construye tu perfil crediticio dentro de la plataforma.
  3. Cuando la app detecta que calificás, te muestra la opción de solicitar un crédito con el monto disponible para vos.
  4. Confirmás el monto y el plazo, validás tu identidad (con selfie biométrica en las plataformas que la usan) y el dinero cae directo a tu cuenta, listo para pagar con QR o retirar en cajero.

Un microcrédito a 30 días puede resolver una brecha de liquidez sin pedirle prestado a nadie. Si recibís remesas y necesitás cubrir gastos mientras llega el próximo envío, ese plazo corto te alcanza.

Costos que tenés que conocer antes de aceptar

Que un crédito se apruebe rápido no significa que sea gratis, y acá es donde muchos se llevan sorpresas.

Las tasas de interés varían bastante entre plataformas. Un microcrédito bancario digital tiende a ofrecer tasas más competitivas porque el banco tiene acceso a fondeo regulado.

El pago suele funcionar por débito automático a tu cuenta dentro de la plataforma, lo que significa que necesitás mantener saldo disponible en las fechas de cobro. Si no tenés saldo, la mayoría aplica un recargo por mora que se acumula diariamente.

Cómo identificar el crédito en línea más seguro

La pregunta más importante no es cuánto te prestan ni qué tan rápido, sino quién respalda ese crédito.

Tres cosas que verificar antes de usar cualquier plataforma

  • Que la empresa detrás esté registrada ante la SIB, lo cual podés confirmar directamente en el sitio oficial del organismo.
  • Que la app esté publicada en tiendas oficiales como Google Play o App Store, con un desarrollador identificable y reseñas verificables.
  • Que las condiciones del crédito, incluyendo tasa, comisiones y cargos por mora, aparezcan claras antes de que aceptés.

Zigi es un ejemplo concreto de cómo funciona un crédito digital respaldado por un banco regulado.

Elegir bien un crédito en línea significa encontrar claridad sobre cuánto vas a pagar, cuándo y con qué respaldo , no simplemente buscar el que apruebe más rápido.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en línea en Guatemala

¿Puedo pedir un crédito en línea en Guatemala si nunca he tenido cuenta bancaria?

Sí, varias plataformas como Zigi permiten abrir una cuenta y construir un historial crediticio desde cero usando solo tu DPI. La evaluación se basa en tu actividad dentro de la app, no en historial bancario previo.

¿Qué pasa si no pago mi crédito a tiempo?

La mayoría de las plataformas aplica un cargo por mora que se acumula diariamente desde el primer día de atraso. Antes de aceptar un crédito, revisá ese cargo en el contrato para saber exactamente cuánto crece la deuda si no tenés saldo disponible en la fecha de cobro.

¿Cómo sé si una app de créditos en línea es legítima en Guatemala?

Verificá que la empresa esté registrada ante la Superintendencia de Bancos (SIB), que la app aparezca en tiendas oficiales con un desarrollador identificable, y que te muestre todas las condiciones del crédito antes de pedirte que confirmes. Si alguno de esos tres elementos falta, es una señal de alerta.

¿Los créditos por app afectan mi historial crediticio?

Depende de la plataforma. Los créditos ofrecidos por bancos regulados generalmente reportan al sistema financiero, lo que puede beneficiar tu historial si pagás a tiempo. Las fintech independientes varían, por lo que conviene preguntar antes de aceptar.

¿Puedo usar un crédito en línea para recibir una remesa más rápido?

El crédito y las remesas son productos distintos, pero se complementan. Si sabés que viene una remesa pero necesitás el dinero antes, un microcrédito a corto plazo cubre ese intervalo sin complicaciones. Para comparar las mejores opciones para recibir remesas en Guatemala, hay guías específicas que analizan tarifas y tiempos por plataforma.

¿Qué es una billetera digital y para qué sirve en Guatemala?

Una billetera digital es mucho más que una app para pagar.

En Guatemala, donde millones de personas no tienen acceso a servicios bancarios tradicionales, representa una puerta de entrada al sistema financiero formal sin filas, sin papelería y sin saldo mínimo.

En este artículo te explicamos qué es, para qué sirve en el día a día y por qué opciones como Zigi, respaldada por Banco Industrial, están cambiando la forma en que las personas manejan su dinero.

Lo que cambia cuando tu cuenta cabe en el bolsillo

Millones de personas en Guatemala cargan efectivo porque abrir una cuenta bancaria tradicional les pide algo que no tienen, ya sea un historial crediticio, un saldo mínimo mensual o medio día libre para hacer fila en una agencia.

Esa realidad convive con otra que parece contradictoria: la mayoría de esas mismas personas lleva un smartphone en el bolsillo con conexión a internet.

Una billetera digital es, en términos prácticos, una aplicación que convierte ese teléfono en un instrumento financiero. Permite guardar dinero, pagar en comercios, transferir a otras personas y recibir fondos sin pasar por una ventanilla.

La diferencia con una cuenta bancaria tradicional no está en lo que podés hacer, sino en lo que ya no necesitás para hacerlo. No requiere formularios impresos, citas previas, comisión de apertura ni cobro por manejo de cuenta.

La billetera digital invierte la lógica del sistema financiero tradicional y lleva el servicio al lugar donde la persona ya está.

La pregunta que queda es concreta y vale la pena responderla con detalle. Una vez que tenés la app instalada, ¿qué podés hacer con ella en tu día a día?.

¿Todavía no tenés tu cuenta Zigi? Descargá la app y abrila gratis en 3 minutos, con el respaldo de Banco Industrial.

Del efectivo al QR en cinco toques

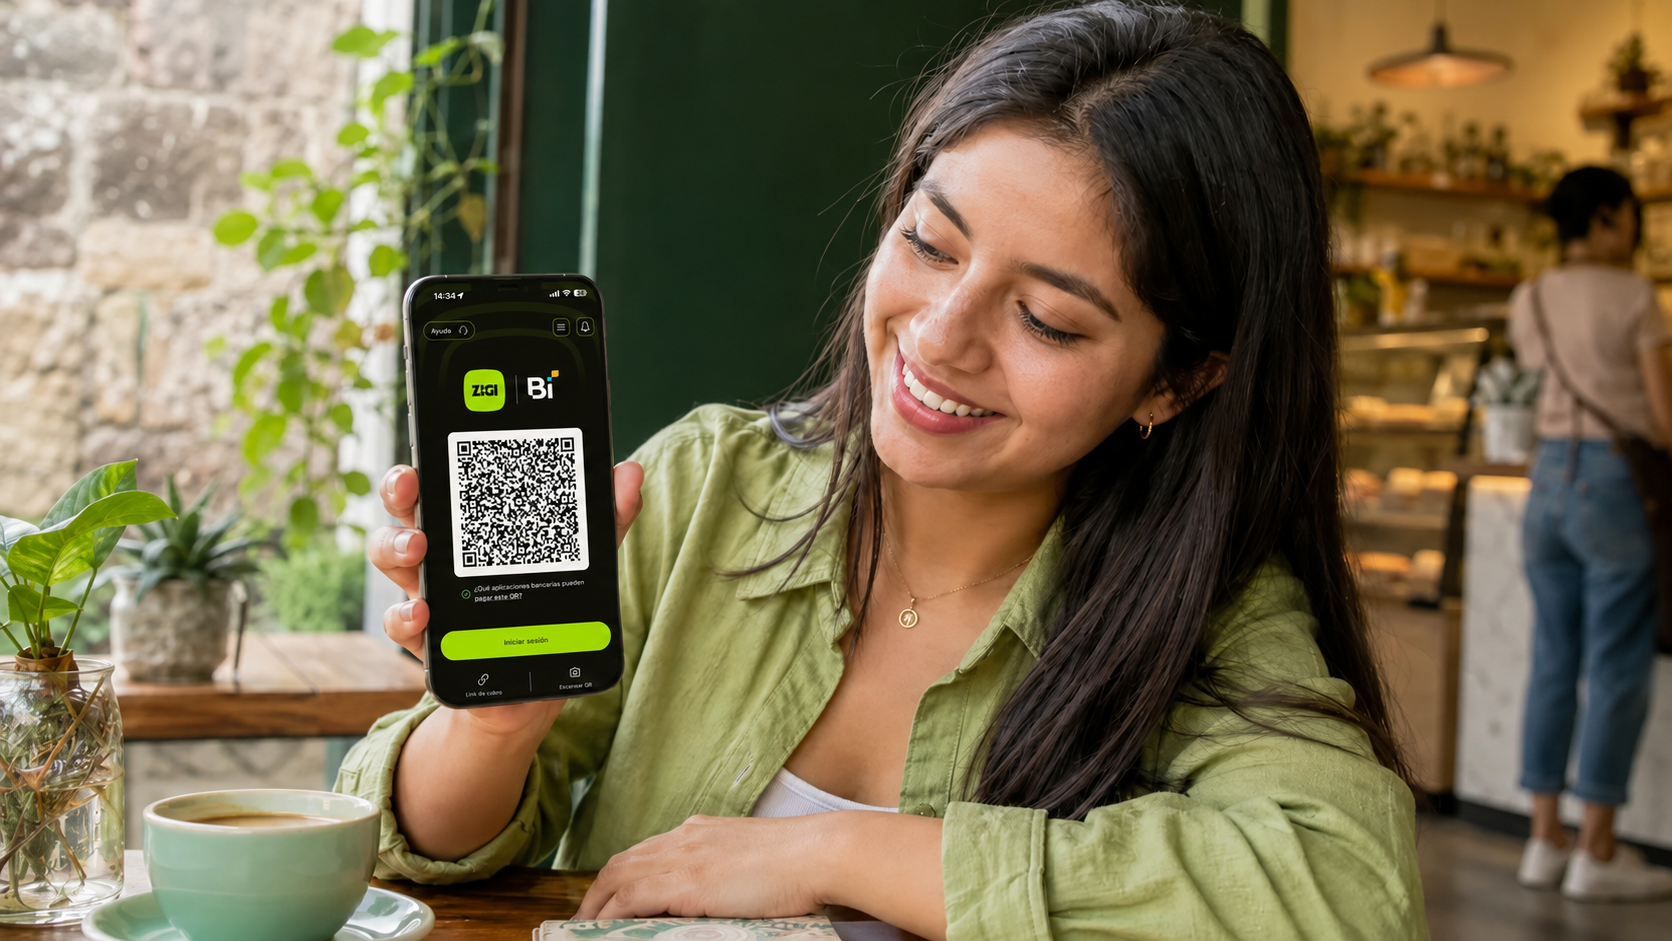
Imaginá que compras tu almuerzo en una cafetería que tiene un código QR pegado junto a la caja. En lugar de buscar billetes o esperar cambio, abres la app, tocás el botón de pagar, apuntás la cámara del celular al código QR , escribís el monto y confirmás.

Ese flujo de pago con QR funciona hoy en miles de comercios en Guatemala gracias a redes interoperables que permiten que un mismo código sirva para varias aplicaciones.

Zigi, por ejemplo, integra en una sola app una cuenta monetaria gratuita respaldada por Banco Industrial con pagos QR compatibles con las redes CUIK y Bi, lo que amplía considerablemente los puntos donde podés pagar sin efectivo.

Las transferencias funcionan con la misma lógica de simplicidad. Puedes enviar dinero a cualquier contacto de tu teléfono que tenga la app, y si no la tiene, el sistema genera un código de retiro que la otra persona puede usar en un cajero automático.

Para cuentas de otros bancos, las transferencias se procesan de forma inmediata dentro de los horarios del sistema bancario guatemalteco.

Crédito sin fiador y remesas en segundos

La billetera digital se convierte en una puerta de acceso a servicios financieros que antes requerían papeleo y semanas de espera.

Tradicionalmente, pedir un préstamo formal en Guatemala implica presentar documentos, conseguir un fiador y esperar la evaluación del banco durante días.

Con una billetera digital que opera sobre infraestructura bancaria regulada, ese proceso puede reducirse a minutos. La app evalúa tu actividad dentro de la plataforma y, si calificas, te ofrece montos que van desde Q50 hasta Q3,500.

La aprobación se hace con una selfie biométrica, sin formularios impresos ni fiadores , y el dinero llega directo a tu cuenta.

Para quienes reciben remesas desde Estados Unidos, la diferencia también es significativa. En lugar de acudir a un punto de cobro físico con documento en mano y perder tiempo en filas, podés recibir el dinero directamente en tu cuenta digital.

Algunas integraciones recientes permiten que una remesa llegue en menos de 20 segundos con una tarifa plana de USD 0.99 por transacción.

La seguridad de estos movimientos descansa en la misma infraestructura que protege las operaciones del banco que respalda la plataforma. Tu dinero está en una cuenta monetaria regulada por la normativa financiera guatemalteca.

Lo que vale la pena revisar antes de elegir

Elegir una billetera digital merece el mismo cuidado que elegir un banco.

Antes de descargar cualquier app, verifica que esté respaldada por una entidad financiera regulada en Guatemala, porque eso determina si tu dinero tiene la misma protección legal que en una cuenta bancaria formal. 

Revisá también si cobra comisiones por apertura, manejo mensual o saldo mínimo, ya que varias opciones en el mercado guatemalteco eliminaron esos costos por completo.

Factores importantes al elegir tu billetera digital

  • Una billetera con red QR interoperable te sirve en muchos más comercios que una limitada a su propia red
  • Compara las tarifas de remesas porque la diferencia entre servicios puede ser de horas y varios dólares por envío
  • Verificá si la plataforma tiene acuerdos con operadores de telefonía que permitan usar la app sin gastar tu plan de datos
  • Empieza con transacciones pequeñas para familiarizarte con el flujo de pagos y transferencias antes de mover montos mayores

Cada operación que hagas fortalece tu perfil dentro de la plataforma, lo que eventualmente puede abrirte la puerta a créditos y otros servicios financieros que de otra forma requerirían meses de trámites.

Preguntas frecuentes sobre qué es una billetera digital y para qué sirve en Guatemala

¿Es seguro tener dinero en una billetera digital?

Si está respaldada por un banco regulado, tu dinero tiene la misma protección legal que una cuenta bancaria tradicional. La clave es verificar que la app opere sobre infraestructura financiera regulada por la normativa guatemalteca.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones, sin fiador y con el respaldo del banco más grande de Guatemala.

¿Puedo recibir mi salario en una billetera digital?

Sí, podés recibir depósitos como cualquier cuenta bancaria. Muchas billeteras incluyen tarjeta de débito para retirar efectivo cuando lo necesites.

¿Qué pasa si pierdo el teléfono?

Puedes bloquear el acceso desde otro dispositivo o contactando al soporte de la app. Tu dinero permanece seguro porque está en la cuenta bancaria que respalda la plataforma, no en el teléfono.

¿Hay límites para las transferencias?

Sí, cada plataforma establece límites diarios y mensuales. Los límites varían según la plataforma y el tipo de cuenta. Consultá los límites vigentes en zigi.app/ayuda, pero sin restricciones entre usuarios de la misma app.

¿Necesito internet todo el tiempo para usar la app?

Necesitas conexión para realizar transacciones, pero algunas apps tienen acuerdos con operadores que no consumen tu plan de datos. Puedes usar WiFi gratuito cuando esté disponible.

¿Qué es la inclusión financiera y por qué importa en Guatemala?

En Guatemala alrededor del 55% de los adultos no tiene cuenta en un banco, según el Banco Mundial.

Eso no es por falta de interés, sino porque durante años el sistema financiero puso barreras muy altas: papeleo, fiadores y saldos mínimos que dejaban fuera a la mayoría.

La inclusión financiera busca resolver exactamente eso, y Zigi, respaldada por Banco Industrial, es una de las herramientas que está cambiando ese panorama en Guatemala.

Inclusión financiera: Cómo Zigi te abre las puertas

¿Sabías que en Guatemala alrededor del 55% de los adultos no tiene una cuenta en un banco? Según el Banco Mundial, eso nos coloca entre los países menos bancarizados de Latinoamérica.

Zigi nació para tirar esas puertas abajo. La inclusión financiera busca resolver exactamente este problema.

El concepto se refiere a que todas las personas puedan acceder a servicios financieros formales: una cuenta donde guardar dinero, la posibilidad de recibir transferencias y hasta de solicitar un crédito cuando lo necesitan, sin que las barreras de entrada las dejen fuera.

Quedarse fuera del sistema financiero formal tiene consecuencias que van más allá de las comisiones:

  • Dependencia del efectivo para todo, lo que implica riesgo de robo
  • La poca posibilidad de ahorrar de forma segura
  • Sin posibilidades de construir un historial crediticio
  • Sin historial, acceder a un préstamo formal se vuelve casi imposible
  • Terminás cayendo en el crédito informal, con tasas que pueden triplicar las del mercado regulado

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Barreras que están cayendo en Guatemala

Durante décadas, abrir una cuenta bancaria en Guatemala significó presentarse en una agencia con papelería extensa, conseguir un fiador para cualquier solicitud de crédito y cumplir requisitos de saldo mínimo que excluían a la mayoría.

Para un vendedor independiente o una persona que recibe su primer ingreso formal, esas condiciones funcionaban como un muro.

Las fintech; empresas que usan tecnología para ofrecer servicios financieros más rápido, 100% digitales y con menos trabas ya cambiaron esa historia en otros países, y ahora lo está haciendo Guatemala.

Una fintech en Guatemala que te permite manejar tu dinero desde el celular

Zigi, el brazo de innovación digital de Banco Industrial, concentra cuenta gratuita, créditos de hasta Q3,500 en segundos, una tarjeta de débito 100% gratis, pagos con QR, recepción de remesas y transferencias a números de teléfono sin agregar números de cuenta.

Tu cuenta, lista en menos de 3 minutos

Con Zigi, abrir una cuenta ya no requiere ir a una agencia ni cargar fotocopias. Con tu DPI y tu celular con internet, tenés una cuenta monetaria activa en menos de tres minutos: sin costo de apertura, sin cobro por manejo y sin exigencia de saldo mínimo.

Para alguien que nunca tuvo cuenta bancaria, ese paso elimina la barrera más grande.

Créditos de hasta Q3,500 en segundos, disponible 24/7

Acceder a crédito formal solía ser un trámite imposible para quien no tenía historial. Con Zigi, podés solicitar entre Q70 y Q3,500 desde la app, con una selfie que verifica tu identidad en menos de tres minutos.

  • Sin fiador
  • Sin formularios que llenar
  • El dinero se deposita directo en tu cuenta

Y lo mejor: cada vez tu crédito a tiempo o de forma anticipada te ayuda a construir historial crediticio y acceder a mejores condiciones en el futuro.

Esto es especialmente valioso para trabajadores independientes y microcomerciantes que necesitan capital de trabajo rápido para surtir inventario o cubrir un gasto imprevisto.

Tu tarjeta de débito, 100% gratis

Una de las puertas de entrada más grandes a la inclusión financiera es tener un medio de pago propio, y con Zigi tu tarjeta de débito no tiene costo de emisión ni cuota de manejo. Es tuya, sin que tengas que pagar por tenerla.

¿Qué significa esto en la práctica? Que podés pagar en comercios, retirar efectivo cuando lo necesités y dejar de depender 100% del cash, todo sin que el banco te cobre por darte esa herramienta.

Cobrá con QR, sin invertir en POS

La inclusión financiera no es solo para quien recibe dinero, también para quien lo cobra. Con el QR interoperable de Zigi, cualquier puesto de mercado o tienda de barrio puede empezar a cobrar digitalmente sin ningún costo adicional, aceptando pagos de usuarios de distintas plataformas.

Esto reduce la dependencia del efectivo y deja un registro automático de las ventas.

¿Y la seguridad?

Zigi opera sobre la infraestructura de Banco Industrial, lo que significa que tu dinero tiene el mismo respaldo legal que en una cuenta bancaria tradicional.

Cuando una plataforma digital opera bajo la supervisión de una entidad regulada, tus fondos están protegidos por el marco regulatorio guatemalteco.

Lo que necesitás para dar el primer paso

Es más simple de lo que pensás:

  • Un celular con conexión a internet
  • Tu DPI vigente
  • Un correo electrónico
  • Un número de teléfono

Con eso podés abrir tu cuenta, pedir tu tarjeta de débito gratis o solicitar tu primer crédito Zigi, todo sin salir de tu casa y sin pedirle a nadie que firme por ti.

Lo que antes te tomaba medio día en una agencia bancaria, ahora toma menos tiempo del que tardás en hacer una llamada telefónica.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es la inclusión financiera

¿Es seguro manejar dinero a través de Zigi?

Sí. Zigi opera bajo la supervisión de Banco Industrial, así que tu dinero tiene respaldo legal.

¿Cuánto cuesta mantener mi cuenta y mi tarjeta?

Tu cuenta en Zigi no cobra apertura, manejo, anualidad ni exige saldo mínimo. Tu tarjeta de débito tampoco tiene costo de emisión.

¿Los créditos Zigi aparecen en mi historial crediticio?

Sí. Al estar otorgados por una entidad regulada, se reportan a las centrales de riesgo y contribuyen a construir tu historial, ayudándote a acceder a mejores condiciones en futuros préstamos.

Cómo manejar tus finanzas personales en Guatemala: guía práctica

La mayoría de consejos sobre finanzas personales asumen un salario fijo que llega el mismo día cada mes, pero en Guatemala eso rara vez aplica.

Esta guía está pensada para quien tiene ingresos variables, ya sea por trabajo independiente, ventas o remesas.

Te explicamos tres hábitos concretos para registrar lo que entra y sale, separar un ahorro antes de gastar y usar una herramienta digital que te dé visibilidad en tiempo real sobre tu dinero.

El problema real con el dinero que va y viene

La mayoría de los consejos sobre finanzas personales asumen algo que en Guatemala rara vez se cumple: un salario fijo que llega el mismo día de cada mes.

Pero la realidad del trabajador independiente que cobra por proyecto, del familiar que recibe remesas con frecuencia irregular o del microcomerciante cuyas ventas cambian según la temporada se parece muy poco a ese modelo.

Ese abandono tiene un costo real. Sin un registro claro, el dinero que entra se gasta antes de que llegue tu próximo ingreso , y cualquier emergencia (una consulta médica, una reparación del vehículo) te obliga a pedir prestado en condiciones desfavorables.

La educación financiera útil no empieza con teoría sobre tasas de interés o instrumentos de inversión.

Empezá con tres hábitos concretos que funcionan aunque tus ingresos cambien cada semana: registrar lo que entra y sale, separar una parte antes de gastar, y usar una herramienta que te permita ver tu dinero en tiempo real.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres bolsillos, tres realidades guatemaltecas

Para que el método funcione, necesita anclarse en números reales. Veamos tres perfiles que representan situaciones comunes.

Ejemplos por tipo de trabajador

  • Un trabajador independiente que hace instalaciones eléctricas cobra entre Q3,000 y Q5,000 al mes. Con gastos fijos de Q1,800 y variables de Q1,200, si recibís Q4,500 debés apartar al menos Q500 antes de gastar el resto de los Q1,500 que quedan.
  • Una familia que recibe Q2,500 en remesas más Q2,000 de trabajo local. Con este ingreso de Q4,500, asigna Q2,200 para gastos básicos del hogar, Q800 para gastos de hijos, Q400 para emergencias, y Q1,100 para gastos variables.
  • Una microcomerciante con ventas de Q8,000 mensuales debe separar dinero del negocio (Q5,500 en costos) del personal (Q2,500 de ingreso real). De esos Q2,500, aplica la misma lógica.

Lo que conecta los tres casos es que ninguno necesita un ingreso estable para funcionar. Tu presupuesto se ajusta cada vez que entra dinero, no una vez al mes.

Lo que no necesitás para empezar

La barrera más grande para organizar tus finanzas en Guatemala no es la falta de conocimiento financiero. Es la fricción. Ir a una agencia bancaria, hacer fila, presentar papelería, conseguir un fiador, mantener un saldo mínimo.

Esa fricción desaparece con una cuenta digital que podés abrir desde tu celular en menos de tres minutos, usando solo tu DPI, sin fiador, sin papelería adicional y sin que te cobren por abrirla, por mantenerla o por no tener saldo mínimo.

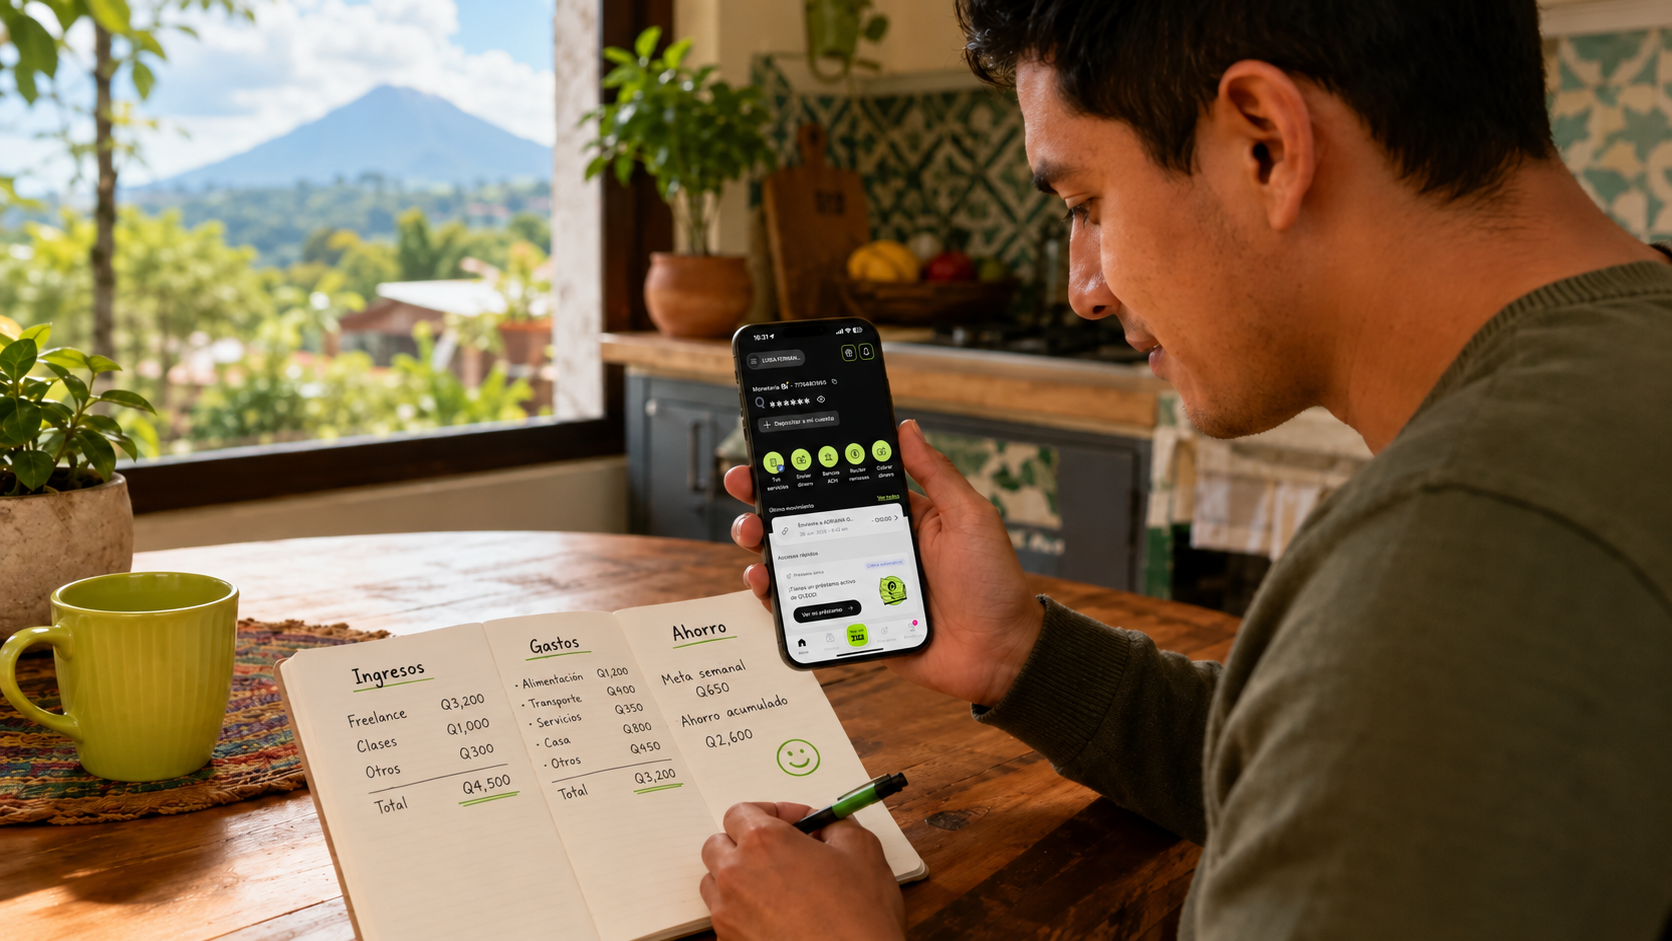
Zigi funciona exactamente así, respaldada por Banco Industrial, y resuelve los tres hábitos del método de una forma práctica. Para registrar tu flujo de dinero, cada movimiento queda visible en la app.

Para separar tu ahorro, podés mantener ese monto apartado en tu cuenta sin mezclarlo con el efectivo del día a día, porque al tenerlo digital reduces la tentación de gastarlo.

Si recibís remesas, el cobro se hace directamente en la app con el código que te comparte tu familiar, y el dinero se acredita de inmediato en tu cuenta.

Si tenés un negocio pequeño, podés solicitar un QR para cobrar sin necesidad de invertir en un terminal de punto de venta.

Y si necesitás un crédito para cubrir un imprevisto, podés acceder a montos que van desde Q70, aprobados en minutos con una selfie biométrica, sin formularios ni fiadores.

El punto importante sobre los créditos es usarlos solo cuando resuelven un problema real, como un gasto médico urgente o la reposición de mercadería que va a generar ventas.

Qué hacer hoy, esta semana y este mes

Si estás leyendo esto y nunca has tenido un presupuesto, la meta no es construir un sistema perfecto. Es empezar con algo que puedas mantener.

Hoy podés hacer dos cosas: descargar una app de cuenta digital y abrir tu cuenta con tu DPI, y anotar en una nota del celular cuánto dinero tenés disponible en este momento (en efectivo y en cualquier otra cuenta).

Esta semana, registra cada gasto. Todos. El almuerzo, el pasaje, la recarga de teléfono, lo que le diste a tu mamá. No necesitás categorizarlos todavía, solo anotarlos.

Este mes, define tu primer fondo de emergencia. La meta inicial puede ser tan pequeña como Q500, una cantidad que cubre una consulta médica básica o una reparación menor.

Si ganas alrededor de Q3,000 mensuales, apartar un poco menos de Q130 por semana te lleva a esa meta en un mes. El fondo de emergencia es la primera meta de ahorro que tiene sentido porque protege todo lo demás.

Para quienes tienen 18 años y están empezando su vida financiera, el consejo más valioso es este: el hábito de registrar y separar importa más que la cantidad.

Apartar Q50 por semana a los 18 años construye una disciplina que a los 25 va a significar miles de quetzales acumulados y cero deudas innecesarias.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo manejar tus finanzas personales en Guatemala

¿Qué hago si mis ingresos varían mucho de un mes a otro?

El método se adapta a ingresos variables porque ajustás tu presupuesto cada vez que entra dinero, no una vez al mes. En los meses buenos apartas más para compensar los meses flojos.

¿Es seguro tener mi dinero en una cuenta digital?

Las cuentas digitales respaldadas por bancos regulados (como Zigi con Banco Industrial) tienen la misma protección que las cuentas tradicionales. Reducen el riesgo de robo de efectivo y te permiten controlar mejor tus gastos.

¿Cuánto debo apartar para emergencias si gano muy poco?

Empezá con una meta pequeña como Q500. La cantidad importa menos que el hábito de apartar algo cada vez que entra dinero, aunque sean Q25 por semana.

¿Cuándo conviene pedir un crédito?

Solo para gastos que no podés posponer y que resuelven un problema real: emergencias médicas, reparaciones necesarias o reposición de inventario. Nunca para gastos que podrías evitar o retrasar.

¿Cómo separo el dinero del negocio de mis gastos personales?

Calcula primero todos los costos de tu negocio y sácalos del total de ventas. Lo que queda es tu ingreso personal real, y sobre esa cantidad aplicas el método de presupuesto.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002