Blog

Remesas en Banco Industrial

Remesas en Banco Industrial: qué remesadoras pagan por Bi y cómo cobrarlas en Zigi

Banco Industrial es el banco más grande de Guatemala y Centroamérica, y recibe remesas de más de 40 operadores internacionales.

Con Zigi, su plataforma digital, podés cobrar esas remesas directamente en tu cuenta sin ir a ninguna agencia. Esta guía explica qué remesadoras pagan por Banco Industrial y cómo recibirlas en Zigi.

Cada mes, miles de guatemaltecos reciben remesas Bi que tardan más en cobrarse de lo necesario . La razón casi nunca es el banco ni la remesadora, sino un dato mal compartido entre el remitente y el receptor.

Esa brecha entre lo que tarda el envío y lo que tarda el cobro tiene solución concreta, y empieza antes de que el remitente haga la transacción.

Remesadoras que pagan remesas Banco Industrial

El primer paso para cobrar remesas Bi sin complicaciones es confirmar que el envío venga por una remesadora que pague a través de Banco Industrial. Remesadoras confirmadas que pagan a través de Banco Industrial

  • Intermex y su app Amigo Paisano permiten enviar con el número de teléfono del receptor y depositan directo en la cuenta Bi vinculada en Zigi
  • Remitly opera con Banco Industrial y entrega el código de cobro al remitente al completar la transacción
  • Ria Money Transfer incluye a Banco Industrial entre sus redes de pago en Guatemala
  • MoneyGram permite seleccionar Banco Industrial como destino al momento del envío
  • Western Union habilita el cobro en Bi cuando el remitente elige esa red durante el proceso
  • Uniteller cubre envíos desde Estados Unidos con opción de pago a través de Banco Industrial

Lo que muchos receptores no saben es que el remitente debe elegir «Banco Industrial» como destino del pago al momento de enviar.

Un mensaje que podés copiarle a tu familiar en Estados Unidos sería algo como esto: «Cuando hagás el envío, elegí que el pago sea en Banco Industrial Guatemala. Mandame el código o número de referencia que te den.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo cobrar remesas Bi desde el celular

Una vez que tenés el código de tu remesa dirigido a Banco Industrial, podés cobrarlo directamente en la app Zigi sin necesidad de acercarte a ninguna agencia .

Qué necesitás para usar esta ruta

  • Tu DPI vigente para verificar tu identidad al crear la cuenta
  • Un correo electrónico activo para el registro
  • Un número de celular guatemalteco para recibir confirmaciones
  • Conexión a internet desde cualquier punto del país

La apertura de cuenta es gratuita y completamente digital , sin necesidad de ir a una agencia ni cumplir con saldo mínimo.

Si el código está bien dirigido y los datos coinciden, hablamos de menos de un minuto entre que ingresás el código y ves el saldo en tu cuenta . Zigi no te cobra comisión por recibir la remesa.

La ruta SukuPay para recibir remesas

Existe una segunda forma de recibir remesas en tu cuenta, que funciona diferente porque el remitente no pasa por una remesadora tradicional.

Comparación entre la ruta SukuPay y la ruta del código tradicional

Característica

SukuPay

Código tradicional (Intermex, Remitly, etc.)

Tarifa por envío

USD 0.99 fija

Entre USD 4 y USD 10 según remesadora y monto

Tiempo de acreditación

Menos de 20 segundos

Menos de 1 minuto si el código está bien dirigido

Requiere cuenta en remesadora

No, solo la app SukuPay

Sí, el remitente necesita cuenta activa en la empresa

Envío desde tienda física

No disponible

Disponible en agencias físicas de la remesadora

Esta ruta conviene especialmente cuando tu familiar hace envíos frecuentes y quiere pagar menos en comisiones.

También podés recibir remesas a través de la alianza con Intermex y Amigo Paisano, donde el remitente envía usando solo tu número de teléfono y el depósito llega directo a tu cuenta Bi vinculada en Zigi.

Errores que traban el cobro

El error más frecuente con las remesas Bi es que el código venga dirigido a otra red de pago. El segundo error común es que el nombre del receptor no coincida exactamente con el DPI .

Lista de verificación antes de que tu familiar envíe

  • Tenés la app Zigi instalada y tu cuenta activa con DPI verificado
  • Confirmaste que la remesadora elegida paga a través de Banco Industrial
  • Tu familiar tiene claro que debe seleccionar Banco Industrial como destino del pago
  • Tu familiar escribirá tu nombre completo exactamente como aparece en el DPI, sin abreviaturas ni variaciones

Con esos puntos cubiertos, el cobro funciona desde cualquier parte de Guatemala , ya sea que estés en la capital o en el interior del país, porque la app opera donde haya señal de internet.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre remesas en Banco Industrial

¿Qué pasa si el código de mi remesa no está dirigido a Banco Industrial?

El código no funcionará en la app Zigi ni en las agencias Bi. Lo que podés hacer es contactar a la remesadora por teléfono para solicitar que redirijan el pago a Banco Industrial, ya que en muchos casos es posible sin cancelar la transacción original.

¿Tiene algún costo cobrar una remesa en Zigi?

Zigi no cobra comisión al receptor por acreditar la remesa. El único costo que existe es la tarifa que la remesadora le cobra al remitente en Estados Unidos, que generalmente oscila entre USD 4 y USD 10 dependiendo del monto y la empresa.

¿Puedo recibir remesas en Zigi si no tengo cuenta en Banco Industrial?

Sí. Podés abrir una cuenta Zigi de forma gratuita y completamente digital usando solo tu DPI, un correo electrónico y un número de celular. No necesitás una cuenta bancaria preexistente ni cumplir con un saldo mínimo.

¿Es seguro usar Zigi para cobrar remesas o hay riesgo de fraude?

Zigi opera respaldado por Banco Industrial y usa verificación de identidad con DPI para proteger cada transacción. Aun así, conviene conocer las señales de fraudes con remesas para no caer en engaños que suelen ocurrir fuera de la app.

¿Cómo sé cuál es la mejor opción para recibir remesas si mi familiar usa distintas apps?

Depende de la frecuencia del envío y las tarifas de cada remesadora. Si tu familiar envía seguido, SukuPay ofrece la tarifa más baja con USD 0.99 por transferencia. Para comparar más opciones según tu situación, podés revisar cuál es la mejor app para recibir remesas en Guatemala y tomar la decisión con información completa.
Créditos en Guatemala solo con DPI

Créditos en Guatemala solo con DPI: cuáles existen de verdad y cómo funcionan

En Guatemala existe un mercado de créditos que se publicita como «solo con DPI», pero no todos son lo mismo ni tienen las mismas condiciones.

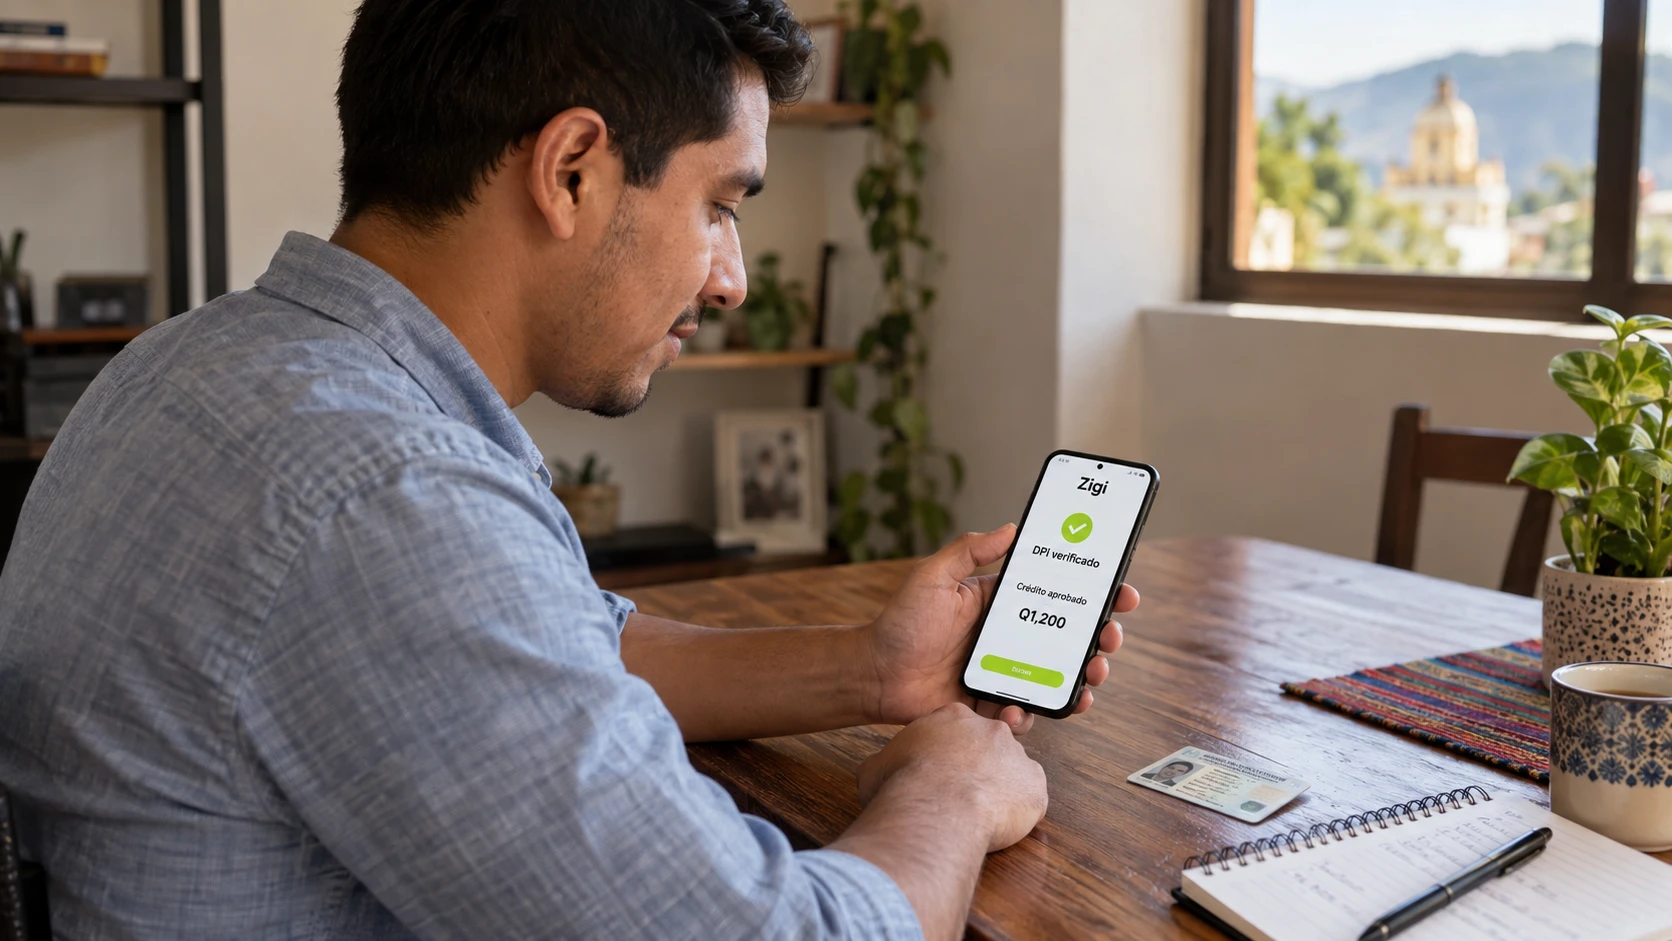
Esta guía explica cuáles opciones son reales y reguladas, cuáles deben generar sospechas y cómo funciona el proceso en Zigi, respaldada por Banco Industrial, donde el DPI y una selfie biométrica son suficientes.

Qué significa realmente «solo con DPI»

Cada semana aparecen más anuncios en redes sociales prometiendo créditos Guatemala aprobados «solo con tu DPI, sin preguntas» .

La frase suena a que cualquiera puede recibir dinero sin que nadie revise nada, y esa interpretación es exactamente lo que genera problemas.

La diferencia entre caer en una estafa y acceder a un crédito real empieza por entender qué implica «solo con DPI».

Cuando una entidad seria dice que aprueba un crédito solo con DPI, está diciendo que no te va a pedir constancia de ingresos en papel, recibos de servicios, referencias laborales ni fiador. Eso no significa que no te evalúe.

Ese modelo de scoring alternativo permite que personas sin historial crediticio formal , como jóvenes con su primer trabajo independiente o receptores de remesas que nunca pisaron un banco, puedan acceder a un crédito sin papeleo .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tipos de oferentes en el mercado

El mercado guatemalteco de crédito solo con DPI tiene tres capas que conviene distinguir antes de darle tus datos a cualquier app.

Las tres capas del mercado

  • Los bancos con aplicación digital propia están respaldados por la Superintendencia de Bancos (SIB) y operan bajo la misma regulación que una agencia física. Un ejemplo concreto es Zigi, la plataforma digital de Banco Industrial, que ofrece microcréditos aprobados en menos de tres minutos con selfie biométrica y sin fiadores.

    La señal verificable más clara de esta capa es que podés confirmar que la app pertenece a un banco registrado en el sitio de la SIB y que el desarrollador en la tienda de aplicaciones coincide con el nombre del banco.

  • Las fintechs o cooperativas que operan con algún tipo de supervisión regulatoria suelen estar registradas ante alguna autoridad financiera y publican sus términos y condiciones con datos de contacto verificables, número de registro y dirección física en Guatemala.
  • Las aplicaciones sin registro regulatorio visible concentran la mayoría de las estafas. Sin dirección física publicada, con desarrolladores registrados fuera del país y sin ningún vínculo comprobable con una entidad financiera supervisada, estas apps son la capa más peligrosa.

    Que una app tenga buenas reseñas en la tienda de aplicaciones no garantiza nada, porque las reseñas falsas se compran a granel.

Para verificar en qué capa cae cualquier oferta, el paso más directo es buscar el nombre de la entidad en el directorio de instituciones supervisadas de la SIB (sib.gob.gt).

Señales de estafas disfrazadas de crédito

Las estafas de créditos con DPI siguen un patrón reconocible una vez que sabés qué buscar. La señal más peligrosa es el cobro por adelantado.

Te aprueban un supuesto crédito, pero antes de desembolsarte te piden que depositées una cantidad como «seguro de garantía», «gastos de expediente» o «verificación de cuenta».

La segunda señal es la urgencia artificial. Te dicen que la oferta vence en dos horas o que solo quedan tres cupos disponibles. Esa presión busca que actúes sin verificar. Hay señales adicionales que conviene revisar antes de compartir tu información.

Lista de verificación para evaluar cualquier oferta

  • ¿La entidad aparece en el directorio de la SIB o pertenece a un banco registrado?
  • ¿Te piden depositar dinero antes de desembolsarte?
  • ¿Tienen un sitio web con dominio propio y datos de contacto verificables?
  • ¿La app está publicada en App Store o Google Play con el nombre de una entidad financiera como desarrollador?
  • ¿Los términos y condiciones incluyen tasa de interés, plazo y monto total a pagar?

Si alguna de estas respuestas es negativa, vale la pena detenerse antes de seguir.

Qué pasa después de la aprobación

Cuando un crédito solo con DPI se aprueba en una entidad legítima, el proceso que sigue tiene características bastante consistentes. El desembolso llega directamente a tu cuenta digital, normalmente en minutos.

Las cuotas se debitan automáticamente según el plan que elegiste al solicitar el crédito , lo que significa que necesitás mantener saldo suficiente en la fecha de pago para evitar atrasos que afecten tu historial.

Los montos iniciales en la mayoría de plataformas digitales son bajos y van creciendo conforme demostrás un buen comportamiento de pago.

Esa progresión es la forma en que construís historial crediticio formal , algo que después te abre la puerta a montos mayores y a otros productos financieros.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre créditos en Guatemala solo con DPI

¿Cualquier persona puede acceder a un crédito solo con DPI, sin importar su historial?

No todas las solicitudes se aprueban. Las entidades legítimas usan modelos de scoring alternativo que analizan tu comportamiento financiero digital, así que el historial de transacciones y la actividad en la app influyen en la decisión. No tener historial crediticio formal no te descalifica, pero tampoco garantiza la aprobación.

¿Qué pasa si no pago una cuota a tiempo?

Un atraso en el pago puede afectar tu historial crediticio dentro de la plataforma y limitar tu acceso a montos mayores en el futuro. Algunas entidades aplican cargos por mora según sus términos y condiciones, que conviene leer antes de aceptar el crédito.

¿Hay un monto máximo para los créditos que se aprueban solo con DPI?

Los montos varían según la plataforma y tu comportamiento de pago. En apps como Zigi, ese límite sube conforme demostrás pagos puntuales. Las plataformas que ofrecen montos muy altos desde el primer crédito merecen mayor escrutinio, ya que ese patrón es poco habitual en entidades reguladas.

¿Es seguro subir una selfie biométrica para verificar mi identidad?

En entidades supervisadas por la SIB, la verificación biométrica está respaldada por los mismos estándares de seguridad que aplican a la banca física. El riesgo surge cuando esa selfie se solicita desde una app sin registro regulatorio visible, ya que en ese caso tus datos pueden usarse con fines distintos al crédito.

¿Puedo tener varios créditos activos al mismo tiempo en distintas apps?

Técnicamente es posible, pero cada crédito activo representa una obligación de pago que afecta tu capacidad financiera mensual. Tener más cuotas activas de las que podés cubrir con tus ingresos es el camino más directo al atraso, que a su vez cierra el acceso a mejores condiciones en el futuro.

Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002