Blog

Cómo funciona una tarjeta de crédito

Cómo funciona una tarjeta de crédito: fecha de corte, pago mínimo e intereses explicados con ejemplos

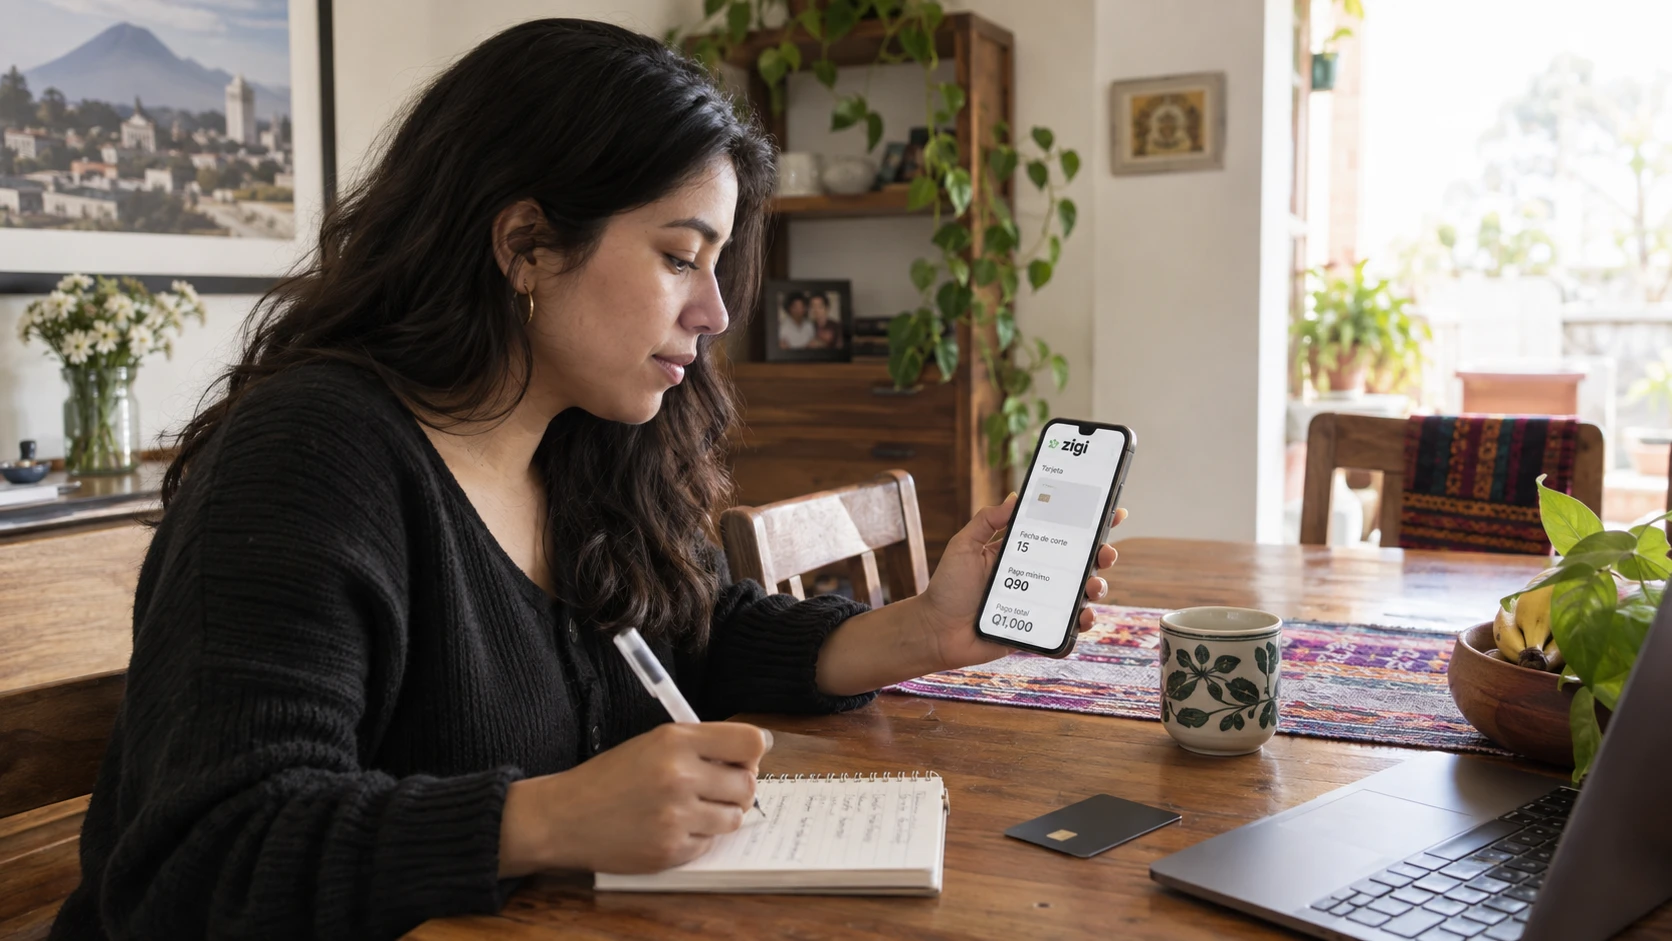
Una tarjeta de crédito tiene tres fechas clave que determinan cuánto pagás y cuándo: la fecha de corte, la fecha límite de pago y el ciclo de facturación.

Entender cómo interactúan esas fechas puede ahorrarte miles de quetzales en intereses. Esta guía las explica con ejemplos concretos y compara con la alternativa de la tarjeta de débito Mastercard de Zigi.

Del corte al pago: el ciclo de la tarjeta

Una compra de Q1,000 puede terminar costándote Q1,400 o más si no entendés cómo funciona una tarjeta de crédito antes de usarla .

Todo empieza con la fecha de corte, que es el día del mes en que el banco suma todas las compras, pagos y cargos del ciclo anterior .

Después del corte viene el período de gracia, que en Guatemala suele ser de 20 a 25 días según el emisor. El problema empieza cuando llega la fecha de pago y solo abonás una parte.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué pasa si solo pagás el mínimo

El pago mínimo de la tarjeta de crédito es la cantidad más baja que el banco acepta para que tu cuenta no entre en mora .

Tomemos como ejemplo una compra de Q1,000 con una tasa de interés anual del 48%, que equivale a un 4% mensual y está dentro del rango habitual para tarjetas reguladas por la SIB en Guatemala.

Si pagás el total de Q1,000 dentro del período de gracia, gastás exactamente Q1,000 y no pagás ni un quetzal en intereses.

Pagando solo el mínimo cada mes, el saldo baja muy lento porque la mayor parte del abono se va en intereses .

Evolución del saldo pagando solo el mínimo

Mes

Intereses generados

Pago mínimo

Saldo restante

Mes 1

Q40.00

Q90.00

Q950.00

Mes 2

Q38.00

Q85.50

Q902.50

Mes 3

Q36.10

Q81.23

Q857.37

Siguiendo esta dinámica, liquidar los Q1,000 originales puede tomar más de 24 meses y terminarías pagando alrededor de Q1,450 en total , casi un 45% más que el precio original.

Esa diferencia explica por qué saber cómo pagar la tarjeta de crédito correctamente puede ahorrarte meses de pagos innecesarios .

Intereses y cargos que pocos revisan

Los intereses de la tarjeta de crédito se calculan sobre el saldo que dejás sin pagar después de la fecha límite .

Los intereses no son el único cargo que puede aparecer en tu estado de cuenta. Hay al menos tres cargos adicionales que conviene conocer.

Cargos adicionales en el estado de cuenta

  • La membresía o anualidad es un cobro fijo, generalmente una vez al año, por el derecho a usar la tarjeta, y varía según el tipo de tarjeta y el banco emisor.
  • El cargo por mora se aplica cuando no pagás ni siquiera el mínimo antes de la fecha límite, y suele ser un monto fijo más intereses moratorios que se suman al saldo.
  • El extrafinanciamiento es un producto que algunos bancos ofrecen para convertir una compra grande en cuotas fijas con una tasa diferente a la de la tarjeta, lo cual puede resultar conveniente o más caro dependiendo de las condiciones.

Cada uno de estos cargos se suma al saldo sobre el cual se calculan los intereses del siguiente mes , creando un efecto de bola de nieve que acelera la deuda cuando no se controla.

Tres reglas para usar la tarjeta bien

Reglas que protegen tu bolsillo cada mes

  • Tratá la tarjeta como un método de pago, no como dinero extra. Si no tenés los fondos para cubrir una compra antes de la fecha de pago, esa compra probablemente no cabe en tu presupuesto de este mes.
  • Configurá alertas o recordatorios para la fecha de corte y la fecha de pago, porque un solo olvido puede generar cargos por mora que se acumulan rápido.
  • Revisá tu estado de cuenta línea por línea cada mes, verificando que no haya cargos que no reconozcás y que la tasa de interés aplicada coincida con lo que firmaste en tu contrato.

Si todavía no tenés historial crediticio y querés empezar a construir crédito responsable sin exponerte a las dinámicas de interés compuesto de una tarjeta de crédito, plataformas como Zigi, respaldada por Banco Industrial, te permiten acceder a microcréditos desde tu celular con cuotas fijas y montos controlados, una forma de entrar al sistema financiero formal sin el riesgo de caer en pagos mínimos eternos.

Entender el ciclo de tu tarjeta, calcular el costo real de cada compra y decidir cuánto pagás cada mes es lo que separa a quien usa el crédito como herramienta de quien termina trabajando para pagar intereses.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo funciona una tarjeta de crédito su fecha de corte, pago mínimo e intereses explicados con ejemplos

¿Qué pasa si pago más del mínimo pero menos del total?

El banco aplica intereses solo sobre el saldo que queda sin pagar después de la fecha límite. Pagar más del mínimo reduce ese saldo más rápido, lo que significa menos intereses en el siguiente ciclo. Aunque no podás liquidar todo, cada quetzal adicional que abonás acorta el tiempo que tardás en saldar la deuda.

¿El período de gracia aplica si ya tengo un saldo pendiente del mes anterior?

En la mayoría de los bancos guatemaltecos, el período de gracia sin intereses aplica únicamente cuando pagaste el total del estado de cuenta anterior. Si dejaste un saldo pendiente, los intereses empiezan a correr desde la fecha de cada compra, sin esperar la fecha límite de pago.

¿Cómo sé cuál es la tasa de interés real que me cobra mi tarjeta?

La tasa debe aparecer en el contrato que firmaste y también en cada estado de cuenta mensual. Podés pedirle a tu banco el detalle de la tasa efectiva anual (TEA) y comparar que coincida con lo que se aplica en los cargos de interés del estado de cuenta.

¿Conviene hacer extrafinanciamiento en lugar de pagar el saldo completo?

Depende de la tasa del extrafinanciamiento frente a la tasa regular de tu tarjeta. Si la tasa del extrafinanciamiento es menor, puede ser conveniente para compras grandes que no podés cubrir de una sola vez. Lo clave es calcular el costo total en quetzales antes de aceptar cualquier oferta.

¿Una tarjeta de débito virtual puede reemplazar a la tarjeta de crédito para compras en línea?

Para compras en línea donde no necesitás financiamiento, una tarjeta de débito virtual cumple la función sin generar deuda ni intereses. La diferencia principal es que solo gastás lo que ya tenés en tu cuenta, lo que elimina el riesgo de acumular saldo con intereses.
cómo llega cada remesa a Guatemala y cómo cobrarla

Te enviaron por MoneyGram, Xoom, Remitly o Western Union: cómo llega cada remesa a Guatemala y cómo cobrarla

MoneyGram, Xoom, Remitly y Western Union funcionan de formas distintas en Guatemala: tienen diferentes costos, tiempos de acreditación y opciones de cobro.

Esta guía explica cómo llega cada remesa, qué opciones tenés para cobrarla y cuál es la diferencia entre recibirla en efectivo o directamente en tu cuenta de Zigi.

Tu familiar en Estados Unidos acaba de enviarte dinero y te llegó un mensaje con un código o una confirmación.

Ahora viene la parte que nadie explica bien: según la remesadora que haya usado, ese dinero te llega de forma diferente, a puntos de cobro distintos y con tiempos que pueden variar entre minutos y un día entero.

Cómo entrega el dinero cada operador y dónde lo cobrás

MoneyGram Guatemala trabaja con una red de agentes autorizados que incluye agencias bancarias y puntos de servicio en cabeceras departamentales y municipios.

Cuando tu familiar envía por MoneyGram, recibís un número de referencia de ocho dígitos que necesitás para cobrar en ventanilla.

Western Union Guatemala tiene la red de agentes más extensa del país , con presencia en municipios donde otras remesadoras no llegan. Su modelo clásico es el cash pickup con un código MTCN de diez dígitos.

Xoom Guatemala, que pertenece a PayPal, ofrece tres opciones de entrega: retiro en efectivo en agentes autorizados, depósito a cuenta bancaria y recarga de billetera móvil.

Remitly Guatemala se diferencia por ofrecer dos velocidades con nombre propio : Express (entrega en minutos, tarifa más alta) y Economy (entrega en 3 a 5 días hábiles, tarifa más baja).

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Comparativa rápida de los cuatro operadores

Operador

Velocidad express

Canales de entrega

MoneyGram

Minutos (estándar); hasta 1 día hábil (económico)

Ventanilla con agentes, depósito bancario

Western Union

Minutos (express)

Ventanilla con agentes (red más extensa), depósito bancario

Xoom

Mismo día en horario hábil (depósito bancario)

Ventanilla con agentes, depósito bancario, billetera móvil

Remitly

Minutos (Express); 3 a 5 días hábiles (Economy)

Ventanilla con agentes, depósito bancario, billetera móvil

Qué te piden en ventanilla y cuánto tardás realmente

Si tu familiar envió dinero por cualquiera de estas remesadoras y elegiste cobro en efectivo, el proceso en el punto de pago es prácticamente igual en las cuatro.

¿Cuál llega más rápido? En envíos express, MoneyGram y Western Union suelen acreditar en menos de diez minutos desde que el remitente completa el pago.

Xoom y Remitly Express compiten en ese mismo rango cuando la entrega es a cuenta bancaria, donde el procesamiento puede ser incluso más ágil que en ventanilla porque no dependés de horarios del punto de cobro.

Lo que necesitás para cobrar en cualquier ventanilla

  • Tu DPI vigente, que es el único documento de identidad que aceptan todos los operadores para completar el cobro.
  • El código o número de referencia que te envió tu familiar, ya sea el número de ocho dígitos de MoneyGram, el MTCN de diez dígitos de Western Union o el número de orden de Xoom y Remitly.
  • El nombre completo del remitente y el país desde donde realizó el envío, porque algunos agentes lo solicitan como verificación adicional.

El cobro en ventanilla típicamente toma entre 15 y 45 minutos contando la espera , dependiendo de la agencia y el día. Los viernes y quincenas son los momentos de mayor espera.

Comisiones, tipo de cambio y seguridad

Algo que genera confusión frecuente es quién paga la comisión. En la mayoría de los casos, el costo del envío lo absorbe el remitente en Estados Unidos, y vos como receptor no pagás comisión directa al cobrar.

MoneyGram y Western Union permiten recibir montos altos en agencias bancarias, pero los agentes más pequeños en municipios pueden tener topes de efectivo disponible, lo que puede obligarte a ir temprano o a dividir el cobro en dos visitas.

Nunca compartás el código de referencia por redes sociales o mensajes grupales. Ese código es lo único que se necesita, junto con tu DPI, para cobrar el dinero. Si alguien más lo tiene y se presenta antes que vos con datos que coincidan, podrías perder la remesa.

Cómo recibir tu próxima remesa sin fila

Todas las remesadoras mencionadas ofrecen depósito a cuenta bancaria como alternativa al efectivo, y esa opción cambia completamente la experiencia de recibir remesas en Guatemala .

Si todavía no tenés cuenta bancaria, podés abrir una cuenta digital en Zigi con solo tu DPI desde el celular, sin costo de apertura ni manejo .

Para que tu familiar configure el depósito directo desde Estados Unidos, en la app o sitio de la remesadora que use, al crear el envío debe elegir «depósito a cuenta bancaria» o «billetera móvil» en lugar de «retiro en efectivo», ingresar el número de cuenta o el número de teléfono asociado según el operador, y completar el envío.

Preguntas frecuentes sobre cómo llega cada remesa a Guatemala y cómo cobrarla

¿Puedo cobrar una remesa de MoneyGram o Western Union sin DPI?

No. Todos los operadores exigen un documento de identidad oficial vigente para liberar el pago en ventanilla, y en Guatemala ese documento es el DPI. Sin él, el agente no puede completar la transacción aunque tengas el código de referencia.

¿Qué pasa si pierdo el código de referencia antes de cobrar?

Debés contactar directamente a tu familiar para que lo recupere desde la app o correo de confirmación de la remesadora. El operador no entrega el código al receptor, ya que ese dato solo lo ve quien realizó el envío.

¿Cuánto tiempo tiene validez una remesa que no se cobró?

Cada operador maneja plazos distintos, pero en general las remesas no cobradas se pueden cancelar y reembolsar al remitente después de 30 a 90 días. Tu familiar debe revisar los términos específicos de la remesadora que usó para conocer el plazo exacto.

¿Es más seguro recibir la remesa en cuenta bancaria que en efectivo?

Recibir el dinero directamente en una cuenta elimina el riesgo de que alguien cobre con tu código antes que vos, y también evita tener que transportar efectivo desde el punto de cobro. El depósito bancario o a billetera digital reduce la exposición a los fraudes más comunes con remesas.

¿Todas las billeteras digitales en Guatemala pueden recibir remesas internacionales?

No todas. Algunas billeteras solo operan para transferencias locales, mientras que otras, como Zigi, tienen alianzas con remesadoras específicas que permiten recibir envíos desde el exterior. Antes de compartir los datos de tu billetera con tu familiar, confirmá que el operador que él usa tenga integración con esa plataforma.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Crédito sin fiador en Guatemala

Crédito sin fiador en Guatemala: qué es un fiador, qué es un codeudor y por qué ya no hacen falta

Durante décadas, conseguir un crédito en Guatemala significaba conseguir primero a alguien dispuesto a firmarte como fiador. Hoy, las plataformas digitales reguladas eliminaron ese requisito.

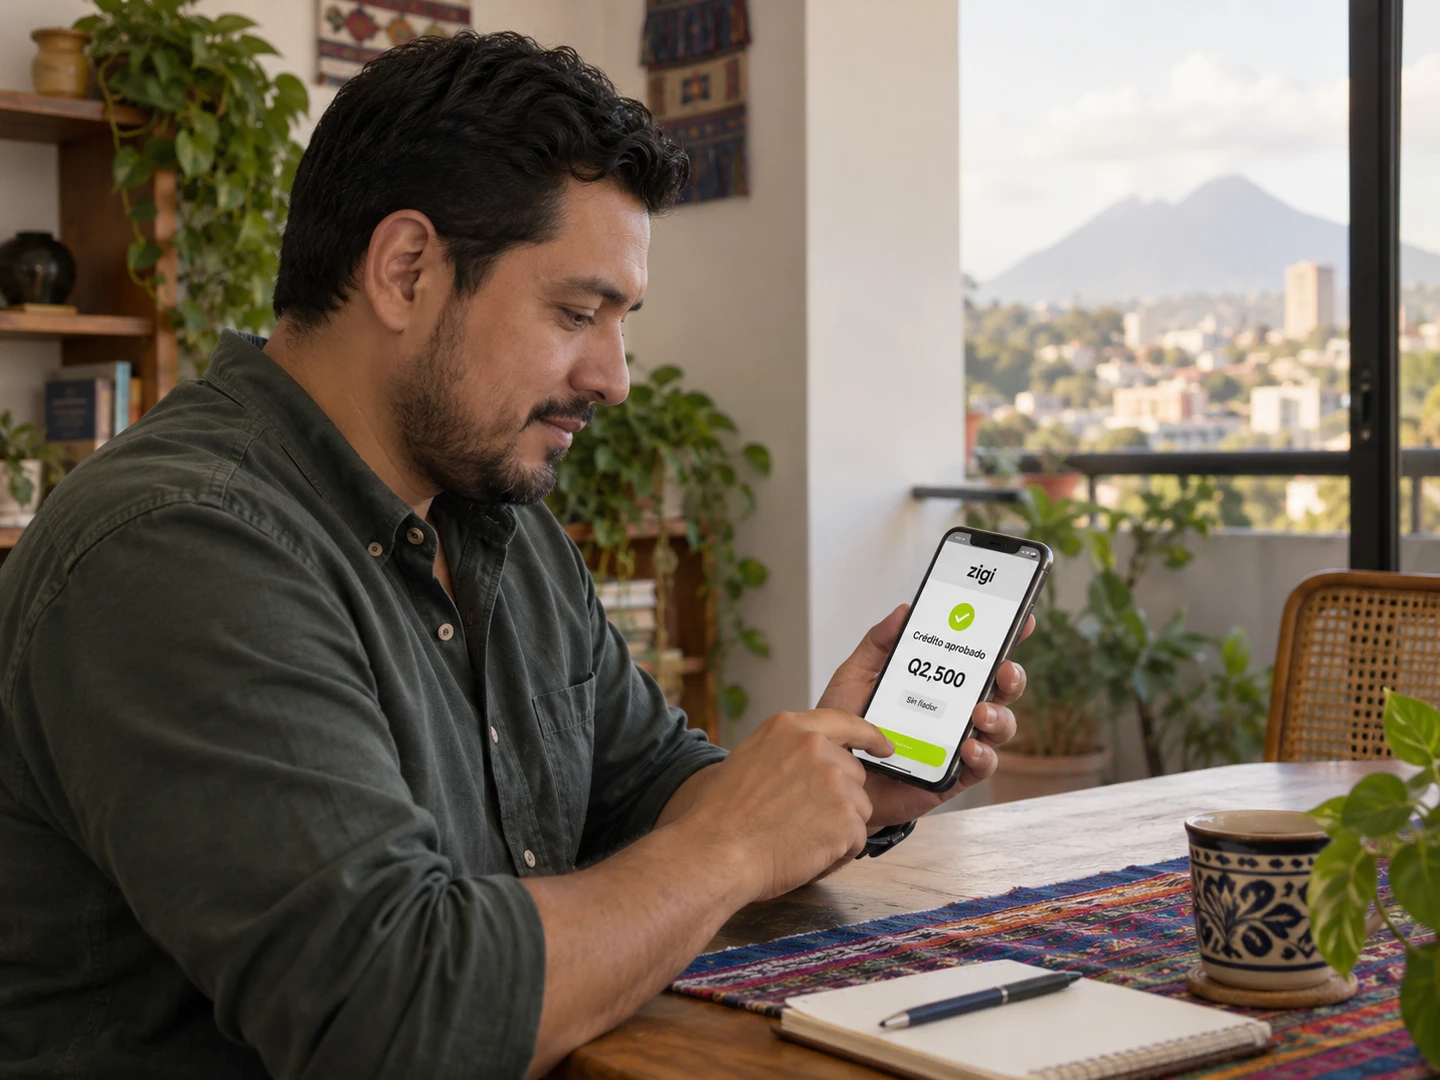
Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito con solo tu DPI y una selfie biométrica. Esta guía explica qué es un fiador, qué es un codeudor y por qué ya no hacen falta.

Pedirle a alguien que respalde tu crédito no es fácil

Imaginá que necesitás Q5,000 para arreglar tu puesto en el mercado o cubrir una emergencia médica. Vas al banco, te dicen que el préstamo es viable, pero necesitás un fiador.

Empezás a repasar tu lista de contactos y te das cuenta de que nadie quiere firmar. Tu hermano dice que tiene deudas propias. Tu prima prefiere no meterse. Esa firma carga un peso legal que poca gente entiende hasta que le toca.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué es un fiador, qué es un codeudor y por qué nadie quiere serlo

Según el Código Civil de Guatemala, un fiador es una persona que se compromete a pagar la deuda si el deudor principal no lo hace .

Su responsabilidad es subsidiaria, lo que significa que el banco primero tiene que cobrarle al deudor y, solo si este no paga, puede ir contra el fiador.

El codeudor asume una responsabilidad solidaria desde el primer día. El banco puede cobrarle a cualquiera de los dos (deudor o codeudor) sin necesidad de agotar primero las opciones con el otro.

Fiador vs. codeudor: diferencias clave

Característica

Fiador

Codeudor

Tipo de responsabilidad

Subsidiaria (el banco cobra al deudor primero)

Solidaria (el banco puede cobrarle directamente)

Cuándo entra en riesgo

Cuando el deudor principal falla

Desde el momento en que firma

Posibles consecuencias

Embargo de bienes, marca negativa en buró crediticio

Embargo de bienes, retención de cuentas, marca negativa en buró crediticio

La diferencia entre «subsidiario» y «solidario» parece menor en el papel, pero en la vida real define quién pierde el sueño primero. Un codeudor está expuesto desde el momento en que firma, mientras que un fiador entra en riesgo apenas el deudor falla.

Por eso la gente dice que no. Aceptar ser fiador o codeudor significa poner tu patrimonio, tu historial y tu tranquilidad al servicio de una decisión financiera que vos no controlás.

Si el deudor pierde el empleo, si decide no pagar o si se va del país, la deuda te persigue a vos.

Créditos sin fiador y evaluaciones digitales

Si nadie quiere ser tu fiador y no tenés a alguien dispuesto a asumir el rol de codeudor, la ruta tradicional se cierra.

En lugar de transferir el riesgo a una tercera persona, las plataformas digitales en Guatemala te evalúan directamente usando tres capas de información.

Las tres capas que reemplazan al fiador

  • La identidad se verifica con el DPI y, en algunos casos, con biometría facial, una selfie que confirma que sos quien decís ser.
  • El comportamiento transaccional dentro de la plataforma incluye frecuencia de uso, montos que se mueven, recargas, pagos y transferencias.
  • El historial de pago se construye crédito a crédito: si tomás un primer monto pequeño y lo pagás a tiempo, el sistema aprende que sos confiable y te ofrece montos mayores.

Zigi, la plataforma digital de Banco Industrial, aprueba créditos en menos de tres minutos con una selfie biométrica, sin formularios, sin papelería y sin necesidad de presentar fiador.

Esta evaluación tiene límites que vale la pena conocer. Si acabás de abrir tu cuenta y no tenés movimientos, el algoritmo no tiene datos suficientes para evaluarte, lo que significa que tus primeros créditos serán de montos bajos.

Qué hacer si nadie te avala

La primera decisión es dejar de buscar un fiador que no quiere firmar.

Pasos concretos para construir tu perfil financiero digital

  • Abrí una cuenta digital con tu DPI y empezá a mover tu dinero por esa cuenta con pagos, transferencias y cobros de remesas, para que tu actividad hable por vos.
  • Si recibís remesas, canalizalas por tu cuenta en vez de cobrarlas en efectivo, porque ese flujo recurrente fortalece tu perfil ante las plataformas que evalúan tu comportamiento transaccional.
  • Usá los pagos digitales disponibles en la app para generar actividad constante, ya que cada transacción es un dato que las plataformas usan para decidir si te prestan y cuánto.
  • Cuando el monto que necesitás supera lo que ofrece un microcrédito digital, buscá productos de crédito con garantías distintas al fiador, como prendarias, hipotecarias o con respaldo de nómina, que pueden funcionar si ya tenés un historial construido.

Banco Industrial y otras entidades reguladas tienen esos productos disponibles para quienes ya tienen un historial construido.

El crédito sin fiador no elimina la responsabilidad de pagar. Lo que elimina es la necesidad de pedirle a alguien más que ponga su nombre en tu deuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre crédito sin fiador en Guatemala y qué es un fiador, qué es un codeudor y por qué ya no hacen falta

¿Puedo pedir un crédito en Guatemala si nunca he tenido cuenta bancaria?

Sí, siempre que abras una cuenta digital primero. Plataformas como Zigi solo requieren tu DPI y una selfie biométrica para comenzar, y tus primeros créditos serán de montos bajos mientras construís historial con el uso de la cuenta.

¿Un fiador queda marcado en el buró crediticio si el deudor no paga?

Sí. Si el deudor principal incumple y el banco termina cobrándole al fiador, esa situación puede registrarse como una deuda en el historial crediticio del fiador. Esa marca puede dificultar que el propio fiador acceda a créditos en el futuro.

¿Qué pasa si mis ingresos son informales y quiero acceder a un crédito digital?

Las plataformas digitales no ven ingresos que no pasen por la cuenta. Por eso conviene canalizar cobros, remesas y pagos a través de tu cuenta digital, porque ese flujo de transacciones es lo que el sistema usa para evaluarte.

¿Cuánto tiempo tarda en aprobarse un crédito sin fiador en Zigi?

Zigi aprueba créditos en menos de tres minutos, sin formularios ni papelería. El proceso se completa con una verificación biométrica de identidad usando el DPI y una selfie.

¿El codeudor puede negarse a pagar si fue el otro quien dejó de hacerlo?

No. La responsabilidad solidaria del codeudor implica que el banco puede cobrarle directamente a él sin necesidad de agotar primero las opciones con el deudor principal. Negarse no elimina esa obligación legal.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002