Blog

Qué es la inflación y cómo le pega a tu ahorro

Qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

La inflación afecta tu dinero de tres formas distintas según cómo lo usés: erosiona el poder de compra de lo que ahorrás, encarece el costo real de los créditos y reduce el valor real de las remesas que recibís.

Esta guía explica cómo funciona cada efecto con ejemplos en quetzales y qué herramientas ofrece Zigi para protegerte.

El billete que se encoge sin que lo notes

Hace un año, Q1,000 te alcanzaban para llenar la canasta básica de la semana con algo de sobra. Hoy esos mismos Q1,000 compran menos, aunque el billete siga idéntico en tu bolsa.

En Guatemala, el encargado de medir esa subida es el INE (Instituto Nacional de Estadística), que calcula un indicador llamado IPC, el Índice de Precios al Consumidor.

Para entender qué es el IPC, pensá en una canasta imaginaria donde el INE mete más de 200 productos y servicios que las familias guatemaltecas compran regularmente , desde tortillas y frijoles hasta transporte urbano y consultas médicas.

Cada mes, equipos del INE salen a registrar los precios de esos productos en mercados, tiendas y comercios de todo el país.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.
Frustrated businesswoman holding empty piggy bank against white background

Cómo la inflación golpea tu ahorro, crédito y remesa

Tomemos un ejemplo concreto. Según datos del INE, la inflación interanual de Guatemala se ubicó alrededor de 3.44% a marzo de 2025 .

Eso significa que si en marzo de 2024 guardaste Q1,000 en efectivo debajo del colchón, para marzo de 2025 esos Q1,000 tienen un poder adquisitivo equivalente a unos Q966.

Ahora pensá en un crédito. Si sacaste un préstamo con cuota fija de Q500 mensuales, la inflación juega a tu favor porque esos Q500 pesan menos en tu bolsillo conforme pasa el tiempo.

Tu salario tiende a ajustarse (aunque sea parcialmente) mientras la cuota sigue igual. Pero la historia cambia por completo si tu deuda se renueva cada cierto tiempo, como pasa con tarjetas de crédito o líneas rotativas donde la tasa puede ajustarse.

Y si recibís remesas desde Estados Unidos, hay una capa extra que muchos ignoran. Tu familiar envía dólares, pero vos recibís quetzales. 

El tipo de cambio fluctúa mes a mes, así que USD 200 pueden convertirse en distintos montos de un mes al otro. Encima, una vez que esos quetzales llegan a tus manos, empiezan a perder poder adquisitivo por la inflación local.

Cuánto poder adquisitivo perdés según cuánto guardés en efectivo

Monto guardado en efectivo

Pérdida estimada en un año (3.44%)

Poder adquisitivo real al cabo del año

Q500

Q17

Q483

Q1,000

Q34

Q966

Q5,000

Q172

Q4,828

Q10,000

Q344

Q9,656

Qué hacer con el dinero que no usás hoy

El enemigo principal del poder adquisitivo no es la inflación en sí, sino la inmovilidad del dinero.

Lo primero es sacar el efectivo de la gaveta. Tenerlo en una cuenta digital, aunque sea sin rendimiento, ya reduce el riesgo de pérdida física o robo, y te da visibilidad sobre cuánto tenés realmente.

Muchas personas no dimensionan hasta qué punto el uso del efectivo en Guatemala sigue siendo un hábito más cultural que práctico , y dar ese primer paso hacia lo digital marca una diferencia real.

Lo segundo es diversificar. Si tenés un monto que no vas a usar en los próximos meses, investigá opciones como depósitos a plazo en instituciones reguladas por la SIB , que ofrecen tasas que al menos compiten con la inflación.

Lo tercero es aprender a pensar en términos reales. Cuando te digan que algo cuesta «lo mismo que el año pasado», preguntate si tu ingreso subió al menos lo que subió la inflación. Si no subió, estás pagando más aunque el precio no haya cambiado.

Tu checklist contra la inflación

Podés empezar hoy con cuatro pasos que no requieren experiencia financiera. Lo único que hace falta es dejar de tratar al dinero como si el tiempo no le hiciera nada.

  • Revisá cuánto efectivo tenés guardado sin propósito definido y movelo a una cuenta digital donde al menos esté seguro y visible.
  • Calculá cuánto perdés al año multiplicando ese monto por la tasa de inflación vigente (a marzo de 2025, ese 3.44% que publica el INE).
  • Si tenés deuda renovable, priorizá pagarla antes de que una subida de tasas la encarezca.
  • Si recibís remesas, evitá acumularlas en efectivo durante semanas y usá o distribuí ese dinero rápido, porque cada día quieto es un día perdiendo valor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

¿La inflación en Guatemala afecta igual a todos los productos?

No todos los productos suben al mismo ritmo. El INE pondera cada artículo de la canasta según cuánto peso tiene en el gasto típico de una familia guatemalteca, así que productos como alimentos básicos o transporte impactan más la tasa general que otros bienes de compra ocasional.

¿Qué diferencia hay entre inflación e incremento de precios en una tienda específica?

Un comercio puede subir sus precios por razones propias, como costos de insumos o decisiones de margen, sin que eso refleje la inflación general. La inflación mide el alza promedio y ponderada de una canasta amplia de productos en todo el país, no el precio de un artículo en un punto de venta particular.

¿El Banguat puede bajar la inflación por su cuenta?

El Banco de Guatemala influye en la inflación a través de la tasa líder de interés, que encarece o abarata el crédito y con eso modera el consumo y la inversión. Sin embargo, factores externos como precios internacionales del petróleo o de alimentos pueden generar presiones inflacionarias que la política monetaria no controla directamente.

¿Cuánto rinde realmente un depósito a plazo frente a la inflación?

Depende de la tasa que ofrezca la institución regulada por la SIB. Si la inflación ronda el 3.44% y el depósito rinde por encima de ese porcentaje, tu dinero gana poder adquisitivo real. Si rinde por debajo, al menos pierde menos que el efectivo guardado sin moverlo.

¿Qué pasa si recibo remesas en dólares y la inflación en Guatemala sube mucho?

El dólar puede funcionar como un amortiguador parcial si el quetzal se deprecia frente a él, porque recibirías más quetzales por cada dólar enviado. Una vez convertida la remesa, los quetzales quedan expuestos a la inflación local, por lo que mover ese dinero rápido hacia un instrumento productivo sigue siendo la mejor estrategia.
Qué es un crédito

Qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

Un crédito es un acuerdo por el que recibís dinero hoy y lo devolvés en cuotas con un costo adicional llamado interés.

Existen distintos tipos según el monto, el plazo y el uso: consumo, microcrédito, tarjeta e hipotecario. Esta guía explica cómo funciona cada uno y qué ofrece Zigi, respaldada por Banco Industrial, en el segmento de microcrédito digital.

Qué es un crédito y por qué entenderlo importa

Imaginá que necesitás Q1,200 para surtir tu abarrotería antes del fin de semana, pero el efectivo disponible no alcanza hasta que te paguen o te llegue una remesa.

Esa brecha entre lo que necesitás hoy y lo que vas a tener mañana es exactamente el espacio donde un crédito tiene sentido.

Un crédito es un acuerdo donde una entidad financiera te entrega una cantidad de dinero que vos te comprometés a devolver en un plazo determinado, junto con un costo adicional que se llama interés.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las cuatro piezas de cualquier crédito

  • El monto es la cantidad de dinero que recibís al momento del desembolso.
  • El plazo es el tiempo total que tenés para devolver lo que pediste.
  • La cuota es cada pago parcial que hacés durante ese plazo.
  • El interés es el costo que se suma al monto original por el hecho de haber recibido ese dinero antes de tenerlo.

Qué es una línea de crédito y sus diferencias

No todos los créditos funcionan igual, y confundir los tipos puede llevar a decisiones equivocadas.

Un crédito entregado de una sola vez funciona como suena: pedís un monto, lo recibís completo y lo devolvés en cuotas según el plan que elegiste. Si después necesitás más dinero, tenés que solicitar uno nuevo.

Una línea de crédito te da un monto disponible que podés usar total o parcialmente , y a medida que devolvés lo que usaste, ese saldo se libera de nuevo.

Pensalo como una reserva que está ahí cuando la necesitás, sin tener que pasar por un proceso de solicitud cada vez.

Cuándo conviene cada tipo

Tipo de crédito

Cómo funciona

Mejor para

Crédito de una sola vez

Recibís el monto completo y lo devolvés en cuotas fijas

Gastos puntuales cuando sabés exactamente cuánto necesitás

Línea de crédito

Usás lo que necesitás y el saldo se libera al devolver

Flujos irregulares que requieren acceso frecuente a fondos

La diferencia práctica importa mucho para quien maneja flujos irregulares.

Una vendedora de comida que necesita surtir ingredientes tres veces por semana no necesita solicitar un crédito nuevo cada vez, sino tener una línea que le permita cubrir esas compras y reponerla cuando cobra.

Cómo funciona un crédito desde el celular

Saber qué es un crédito en teoría está bien, pero muchas personas en Guatemala se detienen por lo que creen que necesitan para conseguir uno: fiadores, papelería, colas en una agencia, historial crediticio previo.

Zigi, la plataforma digital respaldada por Banco Industrial, ofrece créditos que se aprueban en menos de tres minutos con una selfie biométrica y tu DPI. No necesitás fiador, no necesitás llenar formularios y no necesitás tener historial crediticio previo.

El pago funciona con débito automático según el plan y la cuota que elegiste al momento de solicitar el crédito.

Eso significa que necesitás mantener tu cuenta con saldo suficiente para que el cobro se procese en la fecha correspondiente. Podés recargar tu cuenta en cajeros, agencias y agentes Bi a lo largo de todo el país.

Para receptores de remesas, la lógica es especialmente práctica. Si cobrás una remesa en tu cuenta Zigi y tenés un crédito activo, el pago se puede cubrir con ese mismo saldo sin mover el dinero a ningún otro lado.

Compromisos que vienen con cada crédito

Un crédito bien usado construye tu historial crediticio , algo valioso que no se ve a simple vista. Cada pago que hacés a tiempo queda registrado y le dice al sistema financiero que sos confiable, lo que abre puertas a montos mayores y mejores condiciones en el futuro.

El interés que pagás hace que el monto total devuelto sea mayor que lo que recibiste. Si pedís Q1,000 y el plan implica devolver Q1,150, esos Q150 son el costo real de haber tenido ese dinero antes.

La pregunta más útil que podés hacerte es si el crédito te genera más de lo que te cuesta. Surtir tu negocio para vender durante la semana fuerte probablemente sí.

Cubrir un gasto que podés postergar, probablemente no. Esa diferencia es lo que separa el crédito como herramienta del crédito como trampa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

¿Qué pasa si no tengo historial crediticio y quiero pedir un crédito en Zigi?

Zigi no requiere historial crediticio previo para aprobar tu crédito. El proceso usa una selfie biométrica y tu DPI, por lo que podés acceder a montos desde Q70 aunque nunca hayas tenido un crédito formal antes.

¿Cuánto más voy a pagar en total por un crédito?

El monto adicional depende del interés pactado, que varía según el monto solicitado y el plazo elegido. La app te muestra el monto total a pagar y el calendario de cuotas antes de que aceptes, para que puedas comparar con claridad.

¿Puedo tener una línea de crédito y un crédito de una sola vez al mismo tiempo?

Eso depende de las condiciones específicas de la plataforma y tu capacidad de pago. Lo más importante es que la suma de tus cuotas activas no comprometa más de lo que podés cubrir con tus ingresos regulares.

¿Qué sucede si no tengo saldo suficiente para el débito automático en la fecha de cobro?

Si tu cuenta no tiene saldo suficiente en la fecha de cobro, el pago no se procesa y eso genera un atraso que puede afectar tu historial crediticio. Por eso conviene recargar tu cuenta con anticipación, usando cajeros, agencias o agentes Bi disponibles en todo el país.

¿En qué se diferencia Zigi de otras opciones de crédito digital en Guatemala?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que combina la agilidad de una app con la solidez de una institución bancaria regulada. Además, la cuenta desde la que operás el crédito también te permite recibir remesas, pagar con QR y transferir a otros bancos, todo en el mismo lugar.

Cómo calcular la cuota de un crédito

Cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

Calcular la cuota mensual de un crédito antes de pedirlo te permite saber si podés pagarlo sin comprometer tus gastos esenciales.

Esta guía explica la fórmula de amortización paso a paso con ejemplos en quetzales y cómo funciona el cálculo en Zigi, donde el sistema lo hace automáticamente antes de que confirmés.

Cuánto vas a pagar de verdad por un crédito de Q1,000

Pedís un crédito de Q1,000 y te dicen que la tasa es del 5% mensual. ¿Eso significa que vas a pagar Q50 cada mes de interés? No exactamente, y esa confusión es la que termina costando más de lo esperado.

Saber cómo calcular la cuota de un crédito antes de firmarlo te permite comparar opciones con números reales, no con promesas.

La fórmula estándar para créditos con cuota fija se llama «sistema francés» y funciona así: cada mes pagás el mismo monto, pero dentro de ese monto la proporción de interés va bajando mientras la de capital va subiendo.

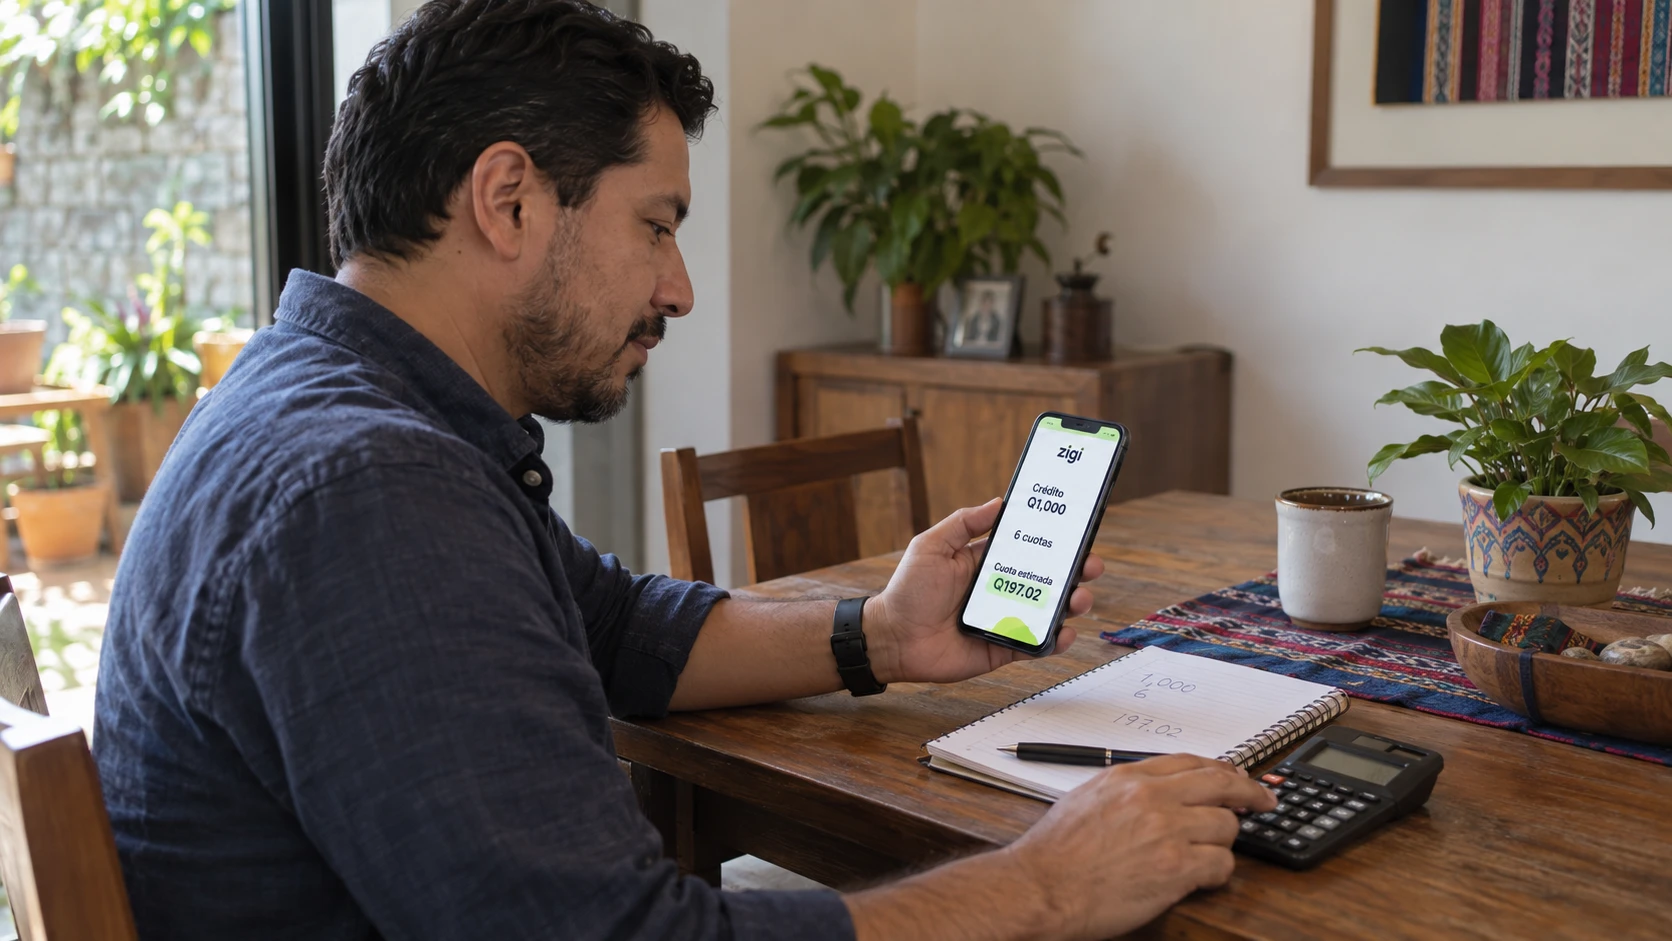
Pongámoslo en números con un ejemplo concreto. Supongamos un crédito de Q1,000 a una tasa hipotética del 5% mensual, pagadero en 6 cuotas mensuales. Aplicando la fórmula: C = 1000 × 0.05 × (1.05)^6 / ((1.05)^6 − 1).

El factor (1.05)^6 da 1.3401, así que el numerador queda 1000 × 0.05 × 1.3401 = 67.00 y el denominador es 1.3401 − 1 = 0.3401. La cuota resulta Q197.02 mensuales .

Multiplicá eso por 6 y obtenés Q1,182.12 como costo total del crédito, lo que significa que pagás Q182.12 en intereses.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo hacer el cálculo con tu celular

La fórmula completa puede parecer intimidante, pero hay dos caminos rápidos para llegar al mismo resultado sin necesidad de memorizar nada.

Pasos para calcular con la calculadora del celular

  1. Calculá (1+i)^n: en este ejemplo es 1.05 elevado a la 6, que da 1.3401.
  2. Multiplicá el monto por la tasa y por ese resultado: 1000 × 0.05 × 1.3401 = 67.00.
  3. Dividí ese resultado entre (1.3401 − 1), es decir 0.3401, para obtener Q197.02.

Si preferís usar un simulador de crédito en hoja de cálculo, Google Sheets o Excel tienen una función llamada PMT (o PAGO en español) que hace todo el trabajo.

Escribís =PMT(0.05, 6, -1000) y la celda muestra Q197.02 de inmediato. El signo negativo en el monto es porque la función interpreta el crédito como dinero que sale.

Cuadro de amortización: cuota a cuota

Cuota

Interés

Capital

Saldo restante

1

Q50.00

Q147.02

Q852.98

2

Q42.65

Q154.37

Q698.61

6 (última)

Q9.38

Q187.64

Q0.00

Las primeras cuotas concentran la mayor parte del interés, razón por la que pagar antes, cuando es posible, reduce el costo total del crédito.

Frecuencia de pago y cargos ocultos

Un mismo crédito puede tener cuotas semanales, quincenales o mensuales, y la diferencia no es solo dividir el monto entre más partes.

Con pagos más frecuentes, la tasa por período es menor y el capital baja más rápido, lo que reduce el interés total.

Usando el mismo ejemplo de Q1,000 al 5% mensual en 6 meses, si convertís a pagos quincenales (12 cuotas con tasa quincenal equivalente de aproximadamente 2.47%), la cuota queda cerca de Q95.56 cada quince días y el interés total baja ligeramente respecto al esquema mensual.

Cargos adicionales que alteran el costo real

  • Los seguros obligatorios se suman a la cuota calculada y aumentan el costo total del crédito.
  • Las comisiones por desembolso se cobran al momento de recibir el dinero y elevan el monto efectivo que terminás pagando.
  • Las penalizaciones por mora se activan si te atrasás en alguna cuota y pueden crecer rápidamente si no se atienden a tiempo.
  • Los gastos administrativos suelen aparecer en la letra pequeña y rara vez se mencionan al momento de la oferta inicial.

Antes de comparar dos opciones, pedí el desglose completo de cargos para calcular los intereses de un crédito incluyendo todo lo que realmente vas a pagar.

Lo que conviene revisar antes de firmar

  • Compará siempre el costo total (capital más intereses más cargos) y no solo la cuota mensual, porque un plazo más largo puede darte una cuota cómoda pero hacerte pagar mucho más en intereses.
  • Elegí la frecuencia de pago que se alinee con tus ingresos reales: si cobrás cada semana, una cuota semanal te ayuda a mantener el control y reduce levemente el costo.
  • Antes de comprometerte, revisá si podés hacer pagos anticipados sin penalización, porque eso acorta el plazo y baja el interés acumulado.

Si querés probar distintas combinaciones de monto, tasa y plazo sin hacer cuentas a mano, usá la calculadora de créditos interactiva disponible en la nota para ver tu cuota exacta en segundos.

Zigi, la app financiera digital respaldada por Banco Industrial, ofrece créditos desde Q50 aprobados en menos de 3 minutos, sin papelería ni fiadores, con débito automático según el plan que elijás.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

¿Qué diferencia hay entre la tasa nominal y la tasa efectiva en un crédito?

La tasa nominal es la que se anuncia, generalmente en términos anuales, mientras que la tasa efectiva refleja el costo real considerando la frecuencia de capitalización. Para comparar dos créditos con distintas frecuencias de pago, siempre usá la tasa efectiva anual como referencia común.

¿Conviene un plazo más largo para reducir la cuota mensual?

Un plazo más largo sí reduce la cuota mensual, pero aumenta el total de intereses que pagás durante la vida del crédito. Antes de elegir un plazo extendido, calculá el costo total para saber cuánto extra vas a desembolsar.

¿Qué pasa si hago un pago anticipado?

Un pago anticipado reduce el saldo de capital sobre el que se calculan los intereses futuros, por lo que el costo total del crédito baja. Verificá antes si el contrato cobra una penalización por prepago, ya que eso puede neutralizar parte del ahorro.

¿La función PMT de Excel da el mismo resultado que la fórmula manual?

Sí, porque ambas aplican el mismo sistema francés de amortización. La ventaja de PMT es que hace el cálculo en un solo paso, lo que evita errores al elevar factores a potencias o al redondear cifras intermedias.

¿Cómo sé si los cargos adicionales están incluidos en la tasa que me ofrecen?

Pedí al prestamista la Tasa de Costo Efectivo Total (TCET), que agrupa tasa de interés, comisiones y seguros en un solo porcentaje. Si solo te dan la tasa nominal, solicitá el desglose escrito de todos los cargos antes de firmar.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002