Blog

Sacar dinero a crédito con tu tarjeta

Sacar dinero a crédito con tu tarjeta: qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

El extrafinanciamiento es el servicio que permite sacar dinero en efectivo con una tarjeta de crédito en un cajero, pero con un costo significativamente mayor que una compra normal.

Esta guía explica cuánto cuesta realmente, cuándo tiene sentido usarlo y qué alternativa ofrece Zigi para acceder a dinero urgente sin ese sobrecosto.

Cuando el cajero te da efectivo y tu tarjeta cobra el doble

Sacar dinero con tarjeta de crédito parece una solución obvia cuando necesitás efectivo y no lo tenés en la cuenta. Metés la tarjeta en el cajero, elegís el monto y te vas con los billetes.

Lo que muchos descubren después, al revisar el estado de cuenta, es que ese retiro les costó entre un 15% y un 40% más de lo que sacaron . En Guatemala, esa operación tiene un nombre específico que aparece en tu resumen y que conviene entender antes de usarla.

El extrafinanciamiento es una disposición de efectivo contra tu línea de crédito. Puede hacerse en un cajero automático, en ventanilla o como un desembolso directo a una cuenta bancaria.

A diferencia de cuando comprás algo en una tienda, donde el banco te da un período de gracia (generalmente entre 20 y 45 días) para pagar sin intereses, el retiro de efectivo con tarjeta de crédito empieza a generar intereses desde el momento en que recibís el dinero .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto cuesta realmente el extrafinanciamiento

Para dimensionar el impacto real, supongamos que sacás Q2,000 del cajero usando tu tarjeta de crédito.

Cómo se calcula el costo a 30 días

  • La comisión se cobra una sola vez al momento del retiro, por lo que pagás Q2,000 multiplicado por c.
  • Los intereses se calculan sobre el monto total desde el día uno, lo que da Q2,000 multiplicado por i.
  • Con una comisión del 5% y una tasa mensual del 4.5%, eso significa Q100 de comisión más Q90 de intereses, un total de Q190 solo por tener Q2,000 durante un mes.
  • Eso equivale a un costo efectivo del 9.5% en 30 días.

A 90 días la cuenta se pone peor, porque los intereses se acumulan mes a mes sobre el saldo que no hayas pagado. Si solo cubrís el pago mínimo cada mes, los intereses del segundo mes se calculan sobre un saldo que ya incluye los intereses del primero.

Con las mismas tasas del ejemplo, al tercer mes el costo total puede superar los Q370, casi un 19% del monto original .

Cómo identificar este cargo en tu estado de cuenta

Identificar este cargo en tu estado de cuenta es clave para no confundirlo con una compra.

  • «Extrafinanciamiento»
  • «Disposición de efectivo»
  • «Cash advance»
  • «Retiro TC»

Algunas entidades reguladas por la SIB en Guatemala desglosan la comisión y los intereses por separado, mientras que otras los agrupan. Si no encontrás el detalle, tu banco está obligado a proporcionártelo.

Comparativa de costo según plazo

Plazo

Costo estimado (sobre Q2,000)

Costo efectivo

30 días

Q190 (Q100 comisión + Q90 intereses)

9.5%

90 días (pago mínimo)

Más de Q370

Casi 19%

Cuándo tiene sentido sacar efectivo con tarjeta

Después de ver los números, la respuesta rápida sería «nunca». Pero la realidad financiera de muchas personas en Guatemala no siempre ofrece alternativas inmediatas.

Una emergencia médica que no puede esperar, un gasto urgente de viaje o una situación donde literalmente no tenés otra fuente de efectivo disponible son escenarios donde sacar dinero con tarjeta de crédito cumple su función si la deuda se cancela lo antes posible .

La primera prioridad es pagar el total antes de que cierre el período de facturación, para cortar la acumulación de intereses.

Lo que nunca conviene es usar el extrafinanciamiento como fuente recurrente de liquidez. Si mes a mes necesitás efectivo extra, el problema no se resuelve con un retiro que cuesta casi un 10% mensual.

Alternativas para evitar el costo del extrafinanciamiento

Una pregunta que aparece con frecuencia es cómo sacar dinero a crédito sin tarjeta de crédito. La respuesta depende del producto financiero al que tengás acceso.

Zigi, la plataforma financiera 100% digital respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), ofrece una alternativa pensada para quienes operan desde su tarjeta de débito Mastercard .

A diferencia del extrafinanciamiento tradicional, el modelo de Zigi permite acceder a un adelanto que se acredita directo en la cuenta de la tarjeta de débito , sin intereses desde el día uno.

Antes de decidir entre un extrafinanciamiento y cualquier otra alternativa, el paso más importante es comparar el costo total de cada opción con el monto y plazo que necesitás .

Revisá la tasa de interés, la comisión por disposición, si hay período de gracia y cuánto terminarías pagando en total. Esa comparación, que toma cinco minutos, puede ahorrarte semanas de intereses acumulados.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre sacar dinero a crédito con tu tarjeta y qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

¿El extrafinanciamiento afecta mi límite de crédito disponible?

Sí. Cada retiro de efectivo se descuenta de tu línea de crédito disponible, igual que una compra. El monto vuelve a liberarse conforme realizás pagos a tu tarjeta, pero mientras tanto reducís tu capacidad de crédito para otros gastos.

¿Puedo usar el extrafinanciamiento en cualquier cajero automático de Guatemala?

Podés usarlo en cajeros de la red asociada a tu tarjeta, aunque algunos cajeros de redes privadas aplican comisiones adicionales que se suman a las que ya cobra tu banco emisor. Conviene verificar con tu banco cuáles cajeros generan cargos extra.

¿La tasa de interés del extrafinanciamiento es siempre más alta que la de compras?

Con frecuencia sí, aunque depende del emisor. Muchas tarjetas en Guatemala aplican una tasa diferenciada para disposiciones de efectivo que puede ser el doble de la tasa de compras regulares. Tu contrato de tarjeta debe especificar ambas tasas.

¿Qué pasa si no pago el extrafinanciamiento en la fecha de corte?

Los intereses se siguen acumulando sobre el saldo pendiente y, si solo cubrís el pago mínimo, el costo crece mes a mes porque los intereses del período siguiente se calculan sobre un saldo que ya incluye los del período anterior. Pagar el total lo antes posible es la forma más efectiva de limitar el daño.

¿Existen alternativas al extrafinanciamiento para conseguir efectivo rápido en Guatemala?

Sí. Los créditos personales con tasas más bajas y los adelantos acreditados directamente en una cuenta de débito son opciones que pueden resultar significativamente más baratas. Plataformas digitales como Zigi permiten acceder a adelantos sin la estructura de costos del extrafinanciamiento tradicional.
Se puede sacar dinero a crédito con una tarjeta prepago

¿Se puede sacar dinero a crédito con una tarjeta prepago? Prepago, débito y crédito explicadas

Las tarjetas prepago, débito y crédito funcionan de formas distintas y no todas permiten sacar dinero a crédito.

Esta guía explica las diferencias entre los tres tipos, qué podés hacer con cada una y por qué la tarjeta de débito Mastercard de Zigi es una opción práctica para manejar tu dinero en Guatemala sin complicaciones.

La tarjeta prepago Guatemala y sus límites

Buscás sacar dinero a crédito con una tarjeta prepago y la respuesta es que no se puede.

Entender qué es una tarjeta prepago y por qué existe esa restricción cambia la forma en que elegís tu próximo producto financiero, porque muchas veces el problema real es que estás usando la herramienta equivocada para lo que necesitás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tarjetas que funcionan distinto

Imaginá tres formas de llevar dinero. La tarjeta prepago es un sobre con billetes adentro : si metiste Q500, podés gastar hasta Q500 y ni un centavo más.

Esa diferencia explica por qué sacar dinero con tarjeta prepago en un cajero automático solo te entrega fondos que ya son tuyos (si la tarjeta lo permite), mientras que con una tarjeta de crédito podés pedir un adelanto de efectivo que el banco te presta.

El término «tarjeta de crédito prepagada» aparece mucho en búsquedas, pero es contradictorio. Si es prepago, por definición no hay crédito involucrado.

La tarjeta de débito ocupa un lugar intermedio que vale la pena entender. A diferencia de la prepago, sí está vinculada a una cuenta bancaria real donde podés recibir depósitos, salarios, remesas o incluso un adelanto de efectivo si tu banco lo ofrece.

Cómo se comparan los tres tipos de tarjeta

Tipo de tarjeta

Fuente del dinero

Permite adelanto de efectivo

Prepago

Saldo cargado previamente por el usuario

No

Débito

Cuenta bancaria vinculada (depósitos, remesas, salarios)

Solo si el banco lo habilita

Crédito

Préstamo autorizado por el banco

Sí, con intereses

Para quién funciona cada opción

Guatemala tiene un mercado donde las tres conviven porque resuelven necesidades distintas. Pero cuando el perfil cambia, la prepagada se queda corta.

Un vendedor de un microcomercio que necesita recibir pagos con QR de sus clientes, cobrar remesas desde Estados Unidos y eventualmente acceder a crédito formal necesita una cuenta bancaria con tarjeta de débito.

La diferencia se siente con montos reales. Si recibís remesas cada mes y usás una tarjeta prepagada, tenés que cobrarlas en efectivo y después cargar la tarjeta, con el tiempo y el costo que eso implica.

Perfiles de usuario y la tarjeta que mejor les conviene

  • Los trabajadores independientes que cobran por proyecto y quieren un techo de gasto claro encuentran en la tarjeta prepagada una herramienta práctica para controlar sus finanzas del día a día.
  • Los padres que asignan mesada digital a sus hijos se benefician del límite fijo que impone la prepagada, porque elimina el riesgo de gastar más de lo planeado.
  • Los vendedores de microcomercio que necesitan recibir pagos de clientes, cobrar remesas y acceder a crédito formal requieren una cuenta bancaria con tarjeta de débito vinculada.
  • Los receptores frecuentes de remesas desde el exterior ganan tiempo y evitan costos cuando el dinero llega directamente a una cuenta, sin el paso manual de cargar una tarjeta prepago.

Qué hacer si necesitás un adelanto de efectivo

Si llegaste hasta acá buscando cómo sacar dinero a crédito, la tarjeta prepago Guatemala no es el camino para obtener un adelanto de efectivo.

Para quienes no tienen historial o no califican para una tarjeta de crédito, existe una ruta más accesible.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, ofrece una cuenta monetaria gratuita con tarjeta de débito Mastercard sin costo de emisión ni mantenimiento , que podés abrir en menos de tres minutos con solo tu DPI desde el celular.

El tipo de tarjeta que usás determina las puertas que se te abren después. Una prepagada resuelve el presente inmediato. Una cuenta con tarjeta de débito construye el camino hacia lo que viene.

Lo que podés hacer con Zigi y no con una prepago

  • Recibir remesas directamente en tu saldo sin necesidad de cobrarlas en efectivo ni cargar la tarjeta de forma manual.
  • Acceder a productos de crédito formales respaldados por Banco Industrial, sin fiador ni papelería adicional.
  • Usar transferir dinero con tu número de teléfono para enviar o recibir fondos sin necesitar el número de cuenta bancaria del destinatario.
  • Abrir la cuenta desde el celular en minutos, usando únicamente tu DPI, sin costo de emisión ni mantenimiento mensual.
  • Pagar en comercios físicos y digitales con tu tarjeta de débito Mastercard, dentro y fuera de Guatemala, con la misma cuenta que usás para gestionar tus remesas y transferencias.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre se puede sacar dinero a crédito con una tarjeta prepago

¿Puedo usar una tarjeta prepago para compras en línea fuera de Guatemala?

Sí, siempre que la tarjeta tenga el logo de Visa o Mastercard y tengas saldo suficiente cargado. Ese logo garantiza que la red de pagos la acepte en sitios internacionales, aunque el monto disponible nunca puede superar lo que ya depositaste.

¿Qué pasa si cargo más dinero del que necesito en una tarjeta prepago?

El saldo sobrante queda guardado en la tarjeta hasta que lo gastés o, en algunos casos, hasta que la tarjeta expire. Algunas emisoras cobran comisiones de inactividad, por lo que conviene revisar los términos antes de cargar montos grandes que no usarás pronto.

¿Una cuenta Zigi sirve para recibir salarios o pagos de empleadores?

Sí, porque Zigi ofrece una cuenta monetaria real dentro del grupo Banco Industrial, lo que significa que puede recibir depósitos, transferencias y salarios igual que cualquier cuenta bancaria formal. Eso la diferencia fundamentalmente de una tarjeta prepagada.

¿La tarjeta de débito Mastercard de Zigi tiene algún costo mensual?

No tiene costo de emisión ni de mantenimiento mensual. La cuenta se abre desde el celular en menos de tres minutos con solo el DPI, sin necesidad de fiador ni papelería adicional.

¿Qué historial necesito para acceder a crédito formal después de abrir una cuenta con débito?

Abrir una cuenta bancaria real es el primer paso para construir ese historial, porque tus movimientos de saldo, remesas y pagos quedan registrados dentro del sistema financiero formal. Desde ahí, el banco puede evaluar tu perfil crediticio con base en tu comportamiento real, sin exigirte un historial previo para empezar.

Cómo calcular tu capacidad de pago antes de pedir un crédito

Cómo calcular tu capacidad de pago antes de pedir un crédito

Pedir un crédito sin calcular antes cuánto podés pagar cada semana o mes es la causa más común de atrasos y de caer en sobreendeudamiento.

Esta guía te explica una fórmula práctica para calcular tu capacidad de pago con ingresos fijos o variables, y cómo aplicarla antes de solicitar un crédito con Zigi.

Lo que la app no sabe de tu bolsillo

Cuando una app te ofrece un crédito, el monto que ves en pantalla refleja lo que la plataforma está dispuesta a prestarte según sus propios criterios.

Ese número no refleja lo que vos podés pagar cómodamente cada mes. La diferencia entre ambos puede ser la línea entre una cuota que se paga sola y una que te obliga a recortar comida o transporte.

Tu capacidad de pago es justamente eso: el monto máximo que podés comprometer en cuotas sin que el resto de tu vida se desordene.

La pregunta de cuánto de tu sueldo podés destinar a deudas tiene una respuesta técnica que varía según el país y la institución , pero la regla práctica más útil para Guatemala cae en un rango de entre el 20% y el 35% de tu ingreso neto mensual.

El 20% es conservador y seguro. El 35% es el techo, y solo funciona si tus gastos fijos son bajos y tenés cierta estabilidad.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo calcular la capacidad de pago en cuatro pasos

El primer paso es identificar tu ingreso neto real. Si tenés un salario fijo, usá el monto que recibís después de descuentos, que es lo que realmente cae en tu cuenta.

Pero si trabajás por cuenta propia o tus ingresos varían de mes a mes , la estrategia cambia: tomá los últimos tres meses, sumá lo que recibiste y dividilo entre tres.

Ese promedio es tu ingreso base para este cálculo, y conviene que uses el mes más bajo de los tres como referencia para no sobreestimarte.

Si recibís remesas de forma regular, podés incluirlas, siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. El segundo paso es sumar tus gastos fijos mensuales, los que pagás sí o sí.

Gastos fijos típicos en un hogar guatemalteco con ingreso de Q3,000

Rubro

Rango estimado mensual

Renta

Q800 a Q1,200

Transporte al trabajo

Q200 a Q400

Alimentación básica

Alrededor de Q800

El tercer paso son los gastos variables promedio. Acá entran las recargas extra, las salidas, los productos de higiene, alguna emergencia menor.

Si no los tenés claros, revisá tus movimientos de los últimos dos meses en tu celular o recordá en qué se fue la plata que «desapareció».

El cuarto paso es restar todo y guardar un margen de seguridad.

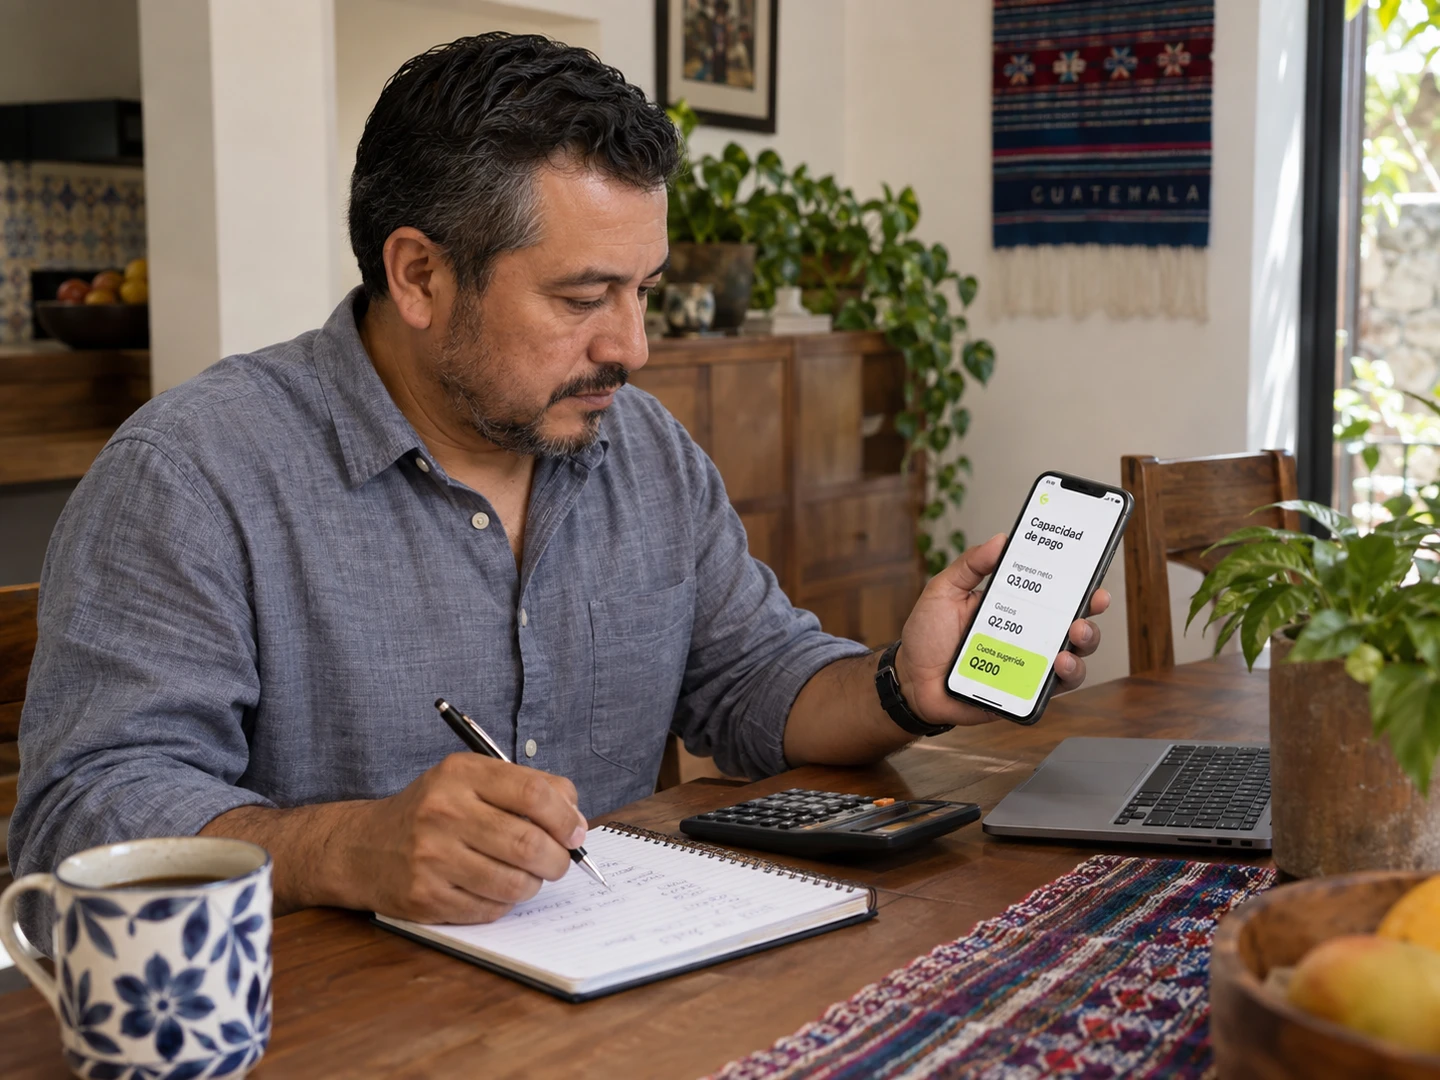
Si ganás Q3,000, tus gastos fijos suman Q2,200 y tus gastos variables promedian Q300, te quedan Q500. Pero ese Q500 no es tu capacidad de pago, porque necesitás un colchón para lo que no planeaste.

Apartá al menos un 10% de tu ingreso como ahorro de emergencia antes de calcular qué podés comprometer.

Lo que queda, alrededor de Q200, es lo que podés comprometer en una cuota sin riesgo real. Eso equivale a menos del 7% del ingreso, bastante por debajo del rango del 20 al 35%. Y eso está bien.

Para quienes reciben remesas mensuales estables de Q1,000 o más, el cálculo se amplía, pero la lógica es la misma. Incluí solo la parte que llega con regularidad comprobable y aplicá los mismos cuatro pasos.

Tu propio límite como escudo financiero

Tener este número claro antes de abrir cualquier app te cambia la posición. Dejás de preguntarte «cuánto me prestan» y empezás a decidir «cuánto acepto». Esa diferencia importa más de lo que parece.

Señales de que una cuota está pesando más de lo que debería

  • Estás pagando una cuota con dinero que normalmente usabas para comer o transportarte.
  • Necesitás pedir prestado a alguien para cubrir la cuota del crédito.
  • Postergás un gasto de salud porque «este mes toca pagar».

Reconocer esas señales a tiempo es más valioso que cualquier cálculo.

Para hacer los números de forma ordenada, anotá en una hoja o en las notas de tu celular cuatro líneas: ingreso neto, gastos fijos, gastos variables y margen de emergencia. Restá en orden y el número final es tu tope de capacidad de pago.

Zigi, Guatemala, publica en su app el límite de crédito que te asigna según su propio análisis, y entender cómo calcular la capacidad de pago por tu cuenta te permite comparar ambos números y quedarte con el menor.

Si la app te ofrece Q2,100 pero tu cálculo dice que podés pagar cómodamente una cuota de Q200, ese es tu verdadero límite.

El crédito bien usado es una herramienta que resuelve necesidades reales. Pero solo funciona cuando sabés exactamente cuánto podés devolver sin que el resto de tu vida pague el costo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular tu capacidad de pago antes de pedir un crédito

¿Qué pasa si mis ingresos varían mucho de mes a mes?

Usá el promedio de los últimos tres meses como base y tomá el mes más bajo como referencia para no sobreestimarte. Así el cálculo refleja tu capacidad real en los momentos de menor entrada, que son los más riesgosos para asumir una deuda.

¿Puedo incluir las remesas que recibo en mi ingreso neto?

Podés incluirlas siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. Una remesa que llega una sola vez no cuenta como ingreso estable para este cálculo.

¿El porcentaje del 20% al 35% aplica si tengo más de un crédito activo?

Sí, y ese rango aplica al total de todas tus cuotas sumadas, no a cada crédito por separado. Si tenés dos créditos, sumá ambas cuotas y verificá que el total no supere ese porcentaje de tu ingreso neto.

¿Cada cuánto tiempo debería recalcular mi capacidad de pago?

Actualizá el cálculo cada vez que tu ingreso o tus gastos fijos cambien de forma significativa. Un aumento de sueldo, un cambio de vivienda o una nueva obligación familiar son motivos concretos para volver a hacer los números.

¿Qué hago si mi capacidad de pago es muy baja y necesito un crédito de todas formas?

Revisá si algún gasto fijo puede reducirse antes de asumir la deuda, y pedí el monto mínimo que resuelva la necesidad real. Un crédito pequeño que podés pagar con comodidad protege tu historial y tu tranquilidad mejor que uno grande que te ajusta cada mes.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002