
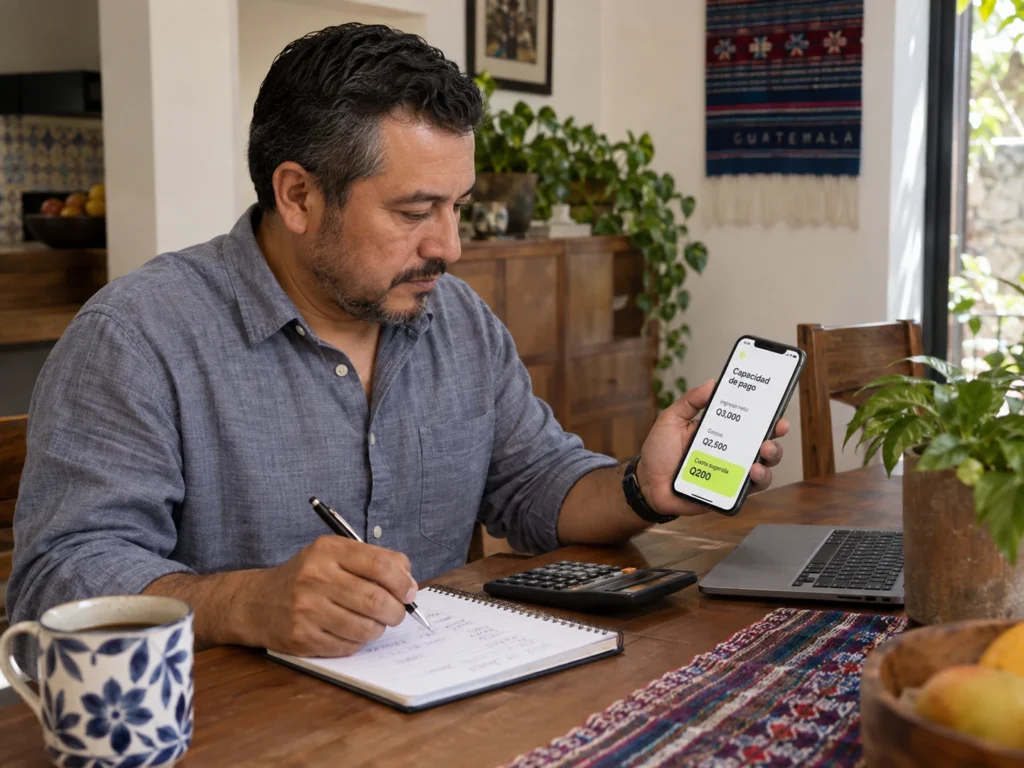
Pedir un crédito sin calcular antes cuánto podés pagar cada semana o mes es la causa más común de atrasos y de caer en sobreendeudamiento.
Esta guía te explica una fórmula práctica para calcular tu capacidad de pago con ingresos fijos o variables, y cómo aplicarla antes de solicitar un crédito con Zigi.
Lo que la app no sabe de tu bolsillo
Cuando una app te ofrece un crédito, el monto que ves en pantalla refleja lo que la plataforma está dispuesta a prestarte según sus propios criterios.
Ese número no refleja lo que vos podés pagar cómodamente cada mes. La diferencia entre ambos puede ser la línea entre una cuota que se paga sola y una que te obliga a recortar comida o transporte.
Tu capacidad de pago es justamente eso: el monto máximo que podés comprometer en cuotas sin que el resto de tu vida se desordene.
La pregunta de cuánto de tu sueldo podés destinar a deudas tiene una respuesta técnica que varía según el país y la institución , pero la regla práctica más útil para Guatemala cae en un rango de entre el 20% y el 35% de tu ingreso neto mensual.
El 20% es conservador y seguro. El 35% es el techo, y solo funciona si tus gastos fijos son bajos y tenés cierta estabilidad.
¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.
Cómo calcular la capacidad de pago en cuatro pasos
El primer paso es identificar tu ingreso neto real. Si tenés un salario fijo, usá el monto que recibís después de descuentos, que es lo que realmente cae en tu cuenta.
Pero si trabajás por cuenta propia o tus ingresos varían de mes a mes , la estrategia cambia: tomá los últimos tres meses, sumá lo que recibiste y dividilo entre tres.
Ese promedio es tu ingreso base para este cálculo, y conviene que uses el mes más bajo de los tres como referencia para no sobreestimarte.
Si recibís remesas de forma regular, podés incluirlas, siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. El segundo paso es sumar tus gastos fijos mensuales, los que pagás sí o sí.
Gastos fijos típicos en un hogar guatemalteco con ingreso de Q3,000
|
Rubro |
Rango estimado mensual |
|---|---|
|
Renta |
Q800 a Q1,200 |
|
Transporte al trabajo |
Q200 a Q400 |
|
Alimentación básica |
Alrededor de Q800 |
El tercer paso son los gastos variables promedio. Acá entran las recargas extra, las salidas, los productos de higiene, alguna emergencia menor.
Si no los tenés claros, revisá tus movimientos de los últimos dos meses en tu celular o recordá en qué se fue la plata que «desapareció».
El cuarto paso es restar todo y guardar un margen de seguridad.
Si ganás Q3,000, tus gastos fijos suman Q2,200 y tus gastos variables promedian Q300, te quedan Q500. Pero ese Q500 no es tu capacidad de pago, porque necesitás un colchón para lo que no planeaste.
Apartá al menos un 10% de tu ingreso como ahorro de emergencia antes de calcular qué podés comprometer.
Lo que queda, alrededor de Q200, es lo que podés comprometer en una cuota sin riesgo real. Eso equivale a menos del 7% del ingreso, bastante por debajo del rango del 20 al 35%. Y eso está bien.
Para quienes reciben remesas mensuales estables de Q1,000 o más, el cálculo se amplía, pero la lógica es la misma. Incluí solo la parte que llega con regularidad comprobable y aplicá los mismos cuatro pasos.
Tu propio límite como escudo financiero
Tener este número claro antes de abrir cualquier app te cambia la posición. Dejás de preguntarte «cuánto me prestan» y empezás a decidir «cuánto acepto». Esa diferencia importa más de lo que parece.
Señales de que una cuota está pesando más de lo que debería
- Estás pagando una cuota con dinero que normalmente usabas para comer o transportarte.
- Necesitás pedir prestado a alguien para cubrir la cuota del crédito.
- Postergás un gasto de salud porque «este mes toca pagar».
Reconocer esas señales a tiempo es más valioso que cualquier cálculo.
Para hacer los números de forma ordenada, anotá en una hoja o en las notas de tu celular cuatro líneas: ingreso neto, gastos fijos, gastos variables y margen de emergencia. Restá en orden y el número final es tu tope de capacidad de pago.
Zigi, Guatemala, publica en su app el límite de crédito que te asigna según su propio análisis, y entender cómo calcular la capacidad de pago por tu cuenta te permite comparar ambos números y quedarte con el menor.
Si la app te ofrece Q2,100 pero tu cálculo dice que podés pagar cómodamente una cuota de Q200, ese es tu verdadero límite.
El crédito bien usado es una herramienta que resuelve necesidades reales. Pero solo funciona cuando sabés exactamente cuánto podés devolver sin que el resto de tu vida pague el costo.
Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.
Preguntas frecuentes sobre cómo calcular tu capacidad de pago antes de pedir un crédito
¿Qué pasa si mis ingresos varían mucho de mes a mes?
Usá el promedio de los últimos tres meses como base y tomá el mes más bajo como referencia para no sobreestimarte. Así el cálculo refleja tu capacidad real en los momentos de menor entrada, que son los más riesgosos para asumir una deuda.
¿Puedo incluir las remesas que recibo en mi ingreso neto?
Podés incluirlas siempre que hayan llegado de manera consistente durante al menos tres meses seguidos. Una remesa que llega una sola vez no cuenta como ingreso estable para este cálculo.
¿El porcentaje del 20% al 35% aplica si tengo más de un crédito activo?
Sí, y ese rango aplica al total de todas tus cuotas sumadas, no a cada crédito por separado. Si tenés dos créditos, sumá ambas cuotas y verificá que el total no supere ese porcentaje de tu ingreso neto.
¿Cada cuánto tiempo debería recalcular mi capacidad de pago?
Actualizá el cálculo cada vez que tu ingreso o tus gastos fijos cambien de forma significativa. Un aumento de sueldo, un cambio de vivienda o una nueva obligación familiar son motivos concretos para volver a hacer los números.
¿Qué hago si mi capacidad de pago es muy baja y necesito un crédito de todas formas?
Revisá si algún gasto fijo puede reducirse antes de asumir la deuda, y pedí el monto mínimo que resuelva la necesidad real. Un crédito pequeño que podés pagar con comodidad protege tu historial y tu tranquilidad mejor que uno grande que te ajusta cada mes.


