Blog

Cuenta bancaria digital protegida con biometría en el celular, en Guatemala.

Cómo proteger tu cuenta bancaria digital en Guatemala: guía práctica

Un mensaje de WhatsApp que dice «Tu cuenta ha sido bloqueada, verificá tus datos aquí» es uno de los intentos de fraude más repetidos en Guatemala.

Quien responde termina entregando contraseñas, números de cuenta o códigos de verificación a desconocidos.

Saber cómo proteger mi cuenta bancaria digital en Guatemala arranca, antes que cualquier herramienta tecnológica, por reconocer esos mensajes en el momento en que aparecen.

¿Cómo se reconoce un mensaje fraudulento?

Las señales son específicas y se repiten con variaciones mínimas. Una variante frecuente ofrece premios o créditos preaprobados que exigen un depósito previo para «liberar» el dinero.

Señales de alerta en mensajes fraudulentos

  • Transmiten urgencia extrema, con frases como «tenés 24 horas para evitar el bloqueo».
  • Incluyen enlaces que imitan la dirección de un banco pero con un dominio distinto al oficial, con guiones de más o terminaciones poco habituales.
  • Solicitan información que ninguna institución financiera pide por chat, como contraseñas o códigos de verificación.

Tres preguntas funcionan como filtro rápido ante cualquier mensaje sospechoso. También conviene conocer los recursos de educación financiera para jóvenes en Guatemala, que ayudan a construir ese criterio desde temprano.

Tres preguntas para evaluar un mensaje sospechoso

  • ¿El mensaje pide que compartas contraseña, PIN o código de verificación? Ningún banco solicita esa información por mensajería.
  • ¿El enlace te lleva a una página donde tenés que ingresar datos sensibles sin que vos hayas iniciado el contacto? Eso es phishing.
  • ¿El número que te escribe coincide con los canales oficiales de tu banco o app? Si no lo podés verificar en la página oficial, no respondas.

Hábitos que toman cinco minutos

Reconocer un mensaje falso evita el primer golpe, pero la seguridad de una cuenta digital funciona mejor cuando las defensas están activadas antes de que llegue la amenaza.

Hay cuatro acciones que cambian el nivel de exposición de una cuenta bancaria digital, y ninguna toma más de cinco minutos.

Cuatro acciones que reducen tu exposición

  • Activar la autenticación biométrica en tu app bancaria, porque la huella o el reconocimiento facial agregan una barrera que no se puede copiar ni robar por WhatsApp.
  • Desactivar el inicio de sesión solo con contraseña cuando la app lo permita, ya que una contraseña filtrada sin biometría activa equivale a una puerta abierta.
  • Activar las notificaciones en tiempo real para cada movimiento, así cualquier transacción no autorizada genera una alerta inmediata.
  • No compartir contraseñas ni códigos de verificación con nadie, ni siquiera con quien se identifique como personal del banco. Compartir esos datos es lo que abre la puerta en la mayoría de los fraudes.

Estos hábitos reducen el riesgo, aunque el usuario solo controla una parte de la ecuación.

Entender qué se puede hacer desde la app, incluidos los pagos sin efectivo en Guatemala, ayuda a usar las funciones seguras y a evitar exposición innecesaria.

La otra parte depende de lo que ocurre en la infraestructura detrás de la pantalla, donde la tecnología detecta amenazas que ningún hábito individual puede anticipar.

Qué es SHIELD y por qué importa

Cuando alguien instala una app bancaria en un dispositivo comprometido, o cuando un estafador intenta crear varias cuentas falsas desde el mismo teléfono para abusar de promociones, los hábitos del usuario no alcanzan.

Ahí entra SHIELD, una capa de inteligencia de riesgo basada en el análisis del dispositivo, que opera sin que el usuario tenga que hacer nada.

Está diseñada para reconocer señales del dispositivo y de la sesión en el momento en que alguien interactúa con la app.

Entre esas señales están los equipos manipulados, las herramientas de suplantación, un mismo teléfono detrás de varias cuentas sospechosas y las sesiones con patrones automatizados.

La evaluación ocurre antes de que la operación se complete, que es lo que permite frenarla en vez de reportarla después.

En Zigi esa capa está integrada desde mayo de 2024, y convive con la verificación biométrica que la app usa para confirmar identidad, por ejemplo al solicitar un crédito con selfie.

La ciberseguridad financiera pasó de un modelo donde todo dependía del usuario a uno donde la tecnología intercepta amenazas que el usuario jamás vería.

Cuando abrís Zigi para enviar dinero, cobrar una remesa o pedir un crédito, hay un sistema evaluando en segundo plano variables del dispositivo y de la sesión para confirmar que la operación es legítima.

¿Qué hacer si tu cuenta fue comprometida?

La velocidad de reacción marca la diferencia entre un susto y una pérdida real. Si ves una transacción que no reconocés, o creés que pudiste haber compartido información, hay un orden de acciones que conviene seguir.

Pasos a seguir ante una cuenta comprometida

  1. Cambiar la contraseña de la app de inmediato, desde un dispositivo seguro.
  2. Cerrar todas las sesiones activas si la app lo permite, para bloquear cualquier acceso no autorizado que esté ocurriendo en ese momento.
  3. Contactar al soporte de tu plataforma financiera. En el caso de Zigi, el WhatsApp oficial es el +502 2215 6002 y el correo zigidudas@zigi.app, de 8:00 a 23:00.
  4. Reportar el número sospechoso dentro de WhatsApp, para que la plataforma lo bloquee para otros usuarios.
  5. Presentar la denuncia ante la Superintendencia de Bancos y el Ministerio Público si hubo pérdida de fondos, lo que formaliza el reclamo.

Operar con herramientas digitales como el pago con QR también pide entender qué canal usar y cuándo, para reducir la exposición en cada transacción.

Lo que nunca conviene es esperar, porque cada minuto sin actuar es un minuto en el que la cuenta sigue expuesta.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cómo proteger tu cuenta digital

¿Un banco real puede pedirme la contraseña o el PIN por WhatsApp?

Ninguna institución financiera legítima solicita contraseñas, PIN ni códigos de verificación por canales de mensajería.

Si recibís ese tipo de solicitud, es una señal inequívoca de fraude y no conviene responder bajo ninguna circunstancia, ni siquiera para preguntar quién escribe.

¿La biometría garantiza que nadie más pueda entrar a mi cuenta?

La biometría agrega una barrera difícil de replicar a distancia, porque a diferencia de una contraseña no se puede robar por phishing.

Ninguna medida sola es infalible. Combinada con notificaciones en tiempo real y una capa que analiza el dispositivo, el nivel de protección sube bastante.

¿Qué diferencia hay entre phishing y una estafa por depósito previo?

El phishing busca que entregues tus credenciales a través de un enlace o formulario falso, para después entrar a tu cuenta.

La estafa por depósito previo te pide transferir dinero propio bajo la promesa de liberar un premio o un crédito que no existe. En la primera perdés el acceso, en la segunda perdés el dinero directamente.

¿Qué pasa si reporto tarde una transacción que no reconozco?

Cada minuto de demora amplía la ventana en la que la cuenta sigue expuesta a nuevas operaciones.

Reportar al soporte y cambiar la contraseña desde un dispositivo seguro son los pasos más urgentes, antes incluso de buscar información adicional sobre lo que pasó.
La capa antifraude SHIELD analizando una operación en la app de Zigi en tiempo real.

SHIELD: la tecnología que protege tu dinero en Zigi

Si te preguntás qué es SHIELD y cómo protege mis finanzas en Guatemala, la respuesta corta es esta: es la capa de seguridad que revisa cada operación en Zigi antes de dejarla pasar.

Analiza el comportamiento de cada operación en tiempo real para detectar y bloquear actividad sospechosa antes de que afecte tu dinero. Esta guía te explica cómo funciona y qué significa para la seguridad de tu cuenta.

La diferencia está en los segundos

A medida que crece el uso de apps financieras en Guatemala, también crecen los intentos de fraude digital que buscan aprovecharlas.

Aparecen como un mensaje falso que imita a tu banco, un enlace que parece legítimo o un programa automatizado que prueba contraseñas en serie.

La mayoría de los usuarios se entera de que algo pasó cuando el daño ya está hecho.

SHIELD es una capa de inteligencia de riesgo basada en dispositivos que Zigi sumó en mayo de 2024, con el objetivo declarado de prevenir fraude, tomas de control de cuenta y abuso de promociones.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las tres señales que SHIELD analiza

  • La huella del dispositivo, que incluye características del celular como modelo, sistema operativo, configuraciones y patrones de uso.
  • El comportamiento dentro de la app, porque un usuario real navega distinto a un programa automatizado o a alguien que acaba de obtener credenciales robadas.
  • La ubicación y el contexto de conexión, que permiten detectar si un inicio de sesión viene de un lugar inusual respecto al historial del usuario.

Esas tres capas trabajan en conjunto y en tiempo real. Cuando la combinación de señales no cuadra, SHIELD bloquea la acción antes de que se complete.

Eso cubre tres escenarios: la toma de control de una cuenta ajena, el acceso masivo automatizado y el abuso de promociones con cuentas falsas.

Cómo se ve un ataque que SHIELD detiene

Imaginá que alguien obtiene tu contraseña con un mensaje de phishing. Intenta entrar desde un dispositivo que nunca usaste, en una ciudad donde nunca estuviste, con un patrón de navegación que no se parece al tuyo.

Son tres anomalías simultáneas, y es exactamente la combinación que SHIELD está diseñado para cruzar y frenar, en lugar de esperar a que la transferencia salga.

Esa detección temprana es la diferencia entre perder el acceso a tu dinero y recibir una alerta que te permite actuar.

Zigi corre sobre la infraestructura de Banco Industrial, así que esa capa antifraude opera dentro de un entorno bancario supervisado, no sobre una app aislada.

Por qué la huella de dispositivo importa tanto

Sin huella de dispositivo, una misma persona puede abrir varios perfiles y usarlos para explotar promociones o mover dinero en montos chicos que pasen desapercibidos.

Con la huella activa, la plataforma reconoce cuando un mismo celular intenta crear varias cuentas y corta el registro antes de completarlo. Ese es el mecanismo que protege beneficios como el programa de referidos.

Acciones para proteger tu cuenta digital hoy

La protección de tu cuenta Zigi funciona en segundo plano, pero hay acciones de tu lado que multiplican su efectividad.

Prácticas clave para reforzar tu seguridad

  • Nunca compartás tu contraseña ni los códigos de verificación por mensaje, llamada o correo, sin importar quién los pida, porque ningún canal oficial de Zigi te va a pedir esa información.
  • Mantené actualizada la app, ya que cada actualización puede incluir mejoras en los protocolos de seguridad que trabajan junto con SHIELD.
  • Si cambiás de celular, la verificación va a ser más rigurosa precisamente porque el dispositivo nuevo no tiene huella registrada. Es una protección, no un inconveniente.
  • Si sospechás que alguien intentó entrar a tu cuenta, escribile al soporte de Zigi por WhatsApp al +502 2215 6002, de 8:00 a 23:00, o a zigidudas@zigi.app.
  • Desde la app, el botón «Ayuda» en la pantalla de inicio permite recuperar la contraseña o cambiar tu número y correo, algo que conviene hacer de inmediato si detectás algo inusual.

También podés transferir dinero en Guatemala sin necesitar el número de cuenta bancaria desde la app, con el mismo nivel de revisión que SHIELD aplica a cada sesión.

¿Son seguras las cuentas digitales en Guatemala?

Proteger una cuenta digital depende de dos factores que funcionan en paralelo.

Uno es la infraestructura técnica detrás de la app, que incluye sistemas como SHIELD, capaces de analizar dispositivo, comportamiento y ubicación en tiempo real.

El otro es tu propio comportamiento: no compartir credenciales, mantener la app actualizada y reaccionar rápido ante cualquier notificación inusual.

Sobre si Zigi es confiable, los datos verificables son estos: pertenece a Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y sumó SHIELD como capa dedicada a prevención de fraude en mayo de 2024.

La plataforma opera además sobre Vault Core de Thought Machine, el core bancario cloud-native que soporta sus operaciones de crédito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre SHIELD en Zigi

¿SHIELD afecta la velocidad o la experiencia de uso de la app?

SHIELD opera en segundo plano, sin generar fricción para quien usa la app con normalidad.

Solo se hace visible cuando detecta señales fuera de patrón, como un dispositivo desconocido o una ubicación inusual, y en ese momento puede pedir una verificación adicional.

Recibí una alerta de actividad inusual, pero fui yo. ¿Qué hago?

Podés completar la verificación adicional que la app te pide para confirmar tu identidad y seguir con la operación.

Si el proceso te genera dudas, el soporte de Zigi atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00.

¿SHIELD protege también los pagos y transferencias?

SHIELD analiza señales cada vez que alguien interactúa con la app, lo que incluye pagos, transferencias y cualquier acción dentro de la plataforma.

La detección de comportamiento inusual no se limita al momento de iniciar sesión, así que una operación atípica puede disparar una verificación aunque la sesión ya estuviera abierta.

¿Qué pasa si comparto mi teléfono y otra persona abre la app?

SHIELD analiza patrones de comportamiento dentro de la app, no solo la huella del dispositivo.

Un patrón de navegación distinto al tuyo puede activar una verificación adicional, lo que agrega una capa de protección incluso en ese escenario.

¿Zigi está regulado como un banco o solo como una app?

Zigi pertenece a Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, y funciona sobre la infraestructura regulada del banco.

Su capa de seguridad, SHIELD incluido, responde a los estándares que aplica esa infraestructura y no a los de una aplicación independiente.

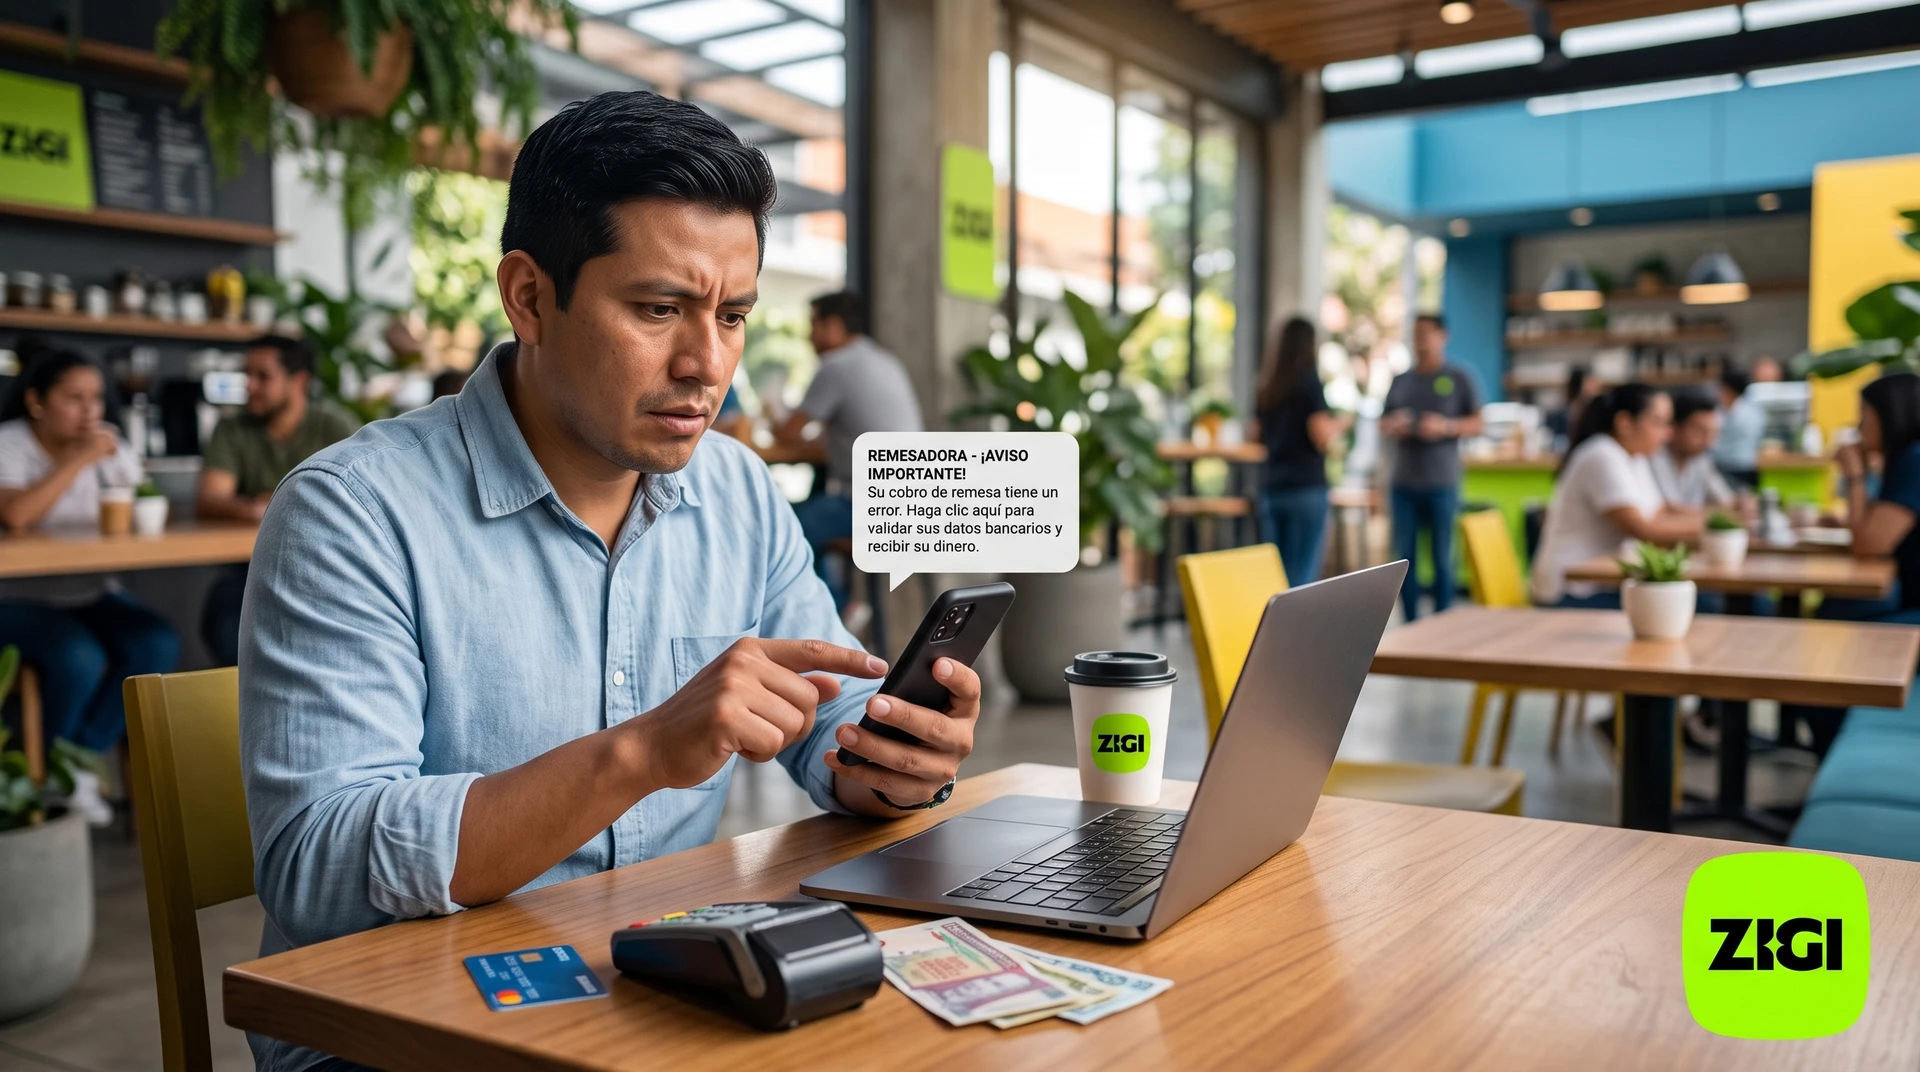
Señales de alerta de un intento de fraude con remesas en Guatemala, en la pantalla del celular.

Fraudes con remesas en Guatemala: cómo identificarlos y protegerte

Las remesas sostienen la economía de buena parte de los hogares guatemaltecos, y ese volumen de dinero atrae a redes de estafadores cada vez más organizadas.

Los fraudes con remesas funcionan porque replican con precisión el lenguaje y los procesos de instituciones reales. Por eso conviene conocer los tres mecanismos que se repiten.

¿Cómo operan los fraudes con remesas?

La llamada falsa del banco o la remesadora

Alguien se identifica como empleado del banco o de la empresa remesadora y menciona el nombre completo de la persona, dato que suele salir de bases filtradas o de redes sociales.

Después cita un monto aproximado de remesa y genera urgencia, con frases del tipo «si no confirmamos sus datos en cinco minutos, el envío será devuelto al remitente».

Lo que piden siempre termina siendo lo mismo: número de DPI, contraseña, PIN o el código de verificación que llega por SMS. Ninguna institución financiera regulada solicita esos datos por teléfono.

El mensaje de phishing

Llega por SMS o WhatsApp con un enlace que imita la página de un banco o de una remesadora. El detalle que los delata es el dominio.

La dirección legítima de una entidad financiera guatemalteca usa su nombre oficial, mientras que las falsas agregan guiones, palabras de más o terminaciones poco habituales.

Conviene escribir la dirección a mano en el navegador en vez de tocar el enlace.

El mensaje típico dice algo como «su remesa requiere verificación, ingrese aquí para liberar el depósito» y redirige a un formulario donde la víctima entrega sus credenciales sin darse cuenta.

La agencia que opera sin autorización

Son locales que ofrecen cobro de remesas con «comisiones más bajas» o «sin requisitos» sin estar autorizados por la Superintendencia de Bancos.

Suelen instalarse cerca de mercados o terminales de buses e imprimir recibos con logos copiados. El riesgo no es solo el cobro de una vez: también aparecen documentos que autorizan redirigir envíos futuros a otra cuenta.

Señales que distinguen un fraude de una gestión real

Si alguien pide contraseñas, PIN o códigos de verificación por teléfono, SMS o WhatsApp, la conversación termina ahí. Un banco o una remesadora no pide esa información por esos canales.

Las frases como «tiene cinco minutos» o «su dinero será devuelto» buscan que actúes sin pensar. Los procesos bancarios reales tienen ventanas de tiempo amplias, así que la urgencia extrema es en sí misma una señal.

Cualquier trámite legítimo se hace dentro de la app oficial, en una agencia autorizada o llamando al número que figura en el sitio verificado de la institución.

También conviene entender cómo funciona el tipo de cambio en remesas a Guatemala, porque permite detectar cuando el monto que cita un supuesto agente no cierra.

La Superintendencia de Bancos publica el listado de entidades autorizadas para operar en Guatemala, y se puede consultar antes de confiarle dinero a un intermediario.

Si una agencia de cobro de remesas no aparece en ese listado, no hay a quién reclamarle si algo sale mal.

Los préstamos falsos por WhatsApp

Otro esquema frecuente ofrece créditos instantáneos «sin requisitos» y pide un depósito previo como «garantía» o «seguro de desembolso».

Esos mensajes circulan con logotipos de bancos guatemaltecos y números que cambian todo el tiempo. Ninguna institución regulada cobra un depósito antes de otorgar un crédito.

Si te piden dinero por adelantado para «liberar» un préstamo, es una estafa.

Cómo proteger una cuenta bancaria digital

Acciones concretas para reducir la exposición

  • Activá la verificación en dos pasos en la app bancaria, que agrega una capa que no se puede eludir solo con el número de DPI.
  • Desactivá la vista previa de mensajes en la pantalla de bloqueo, así nadie puede leer un código de verificación sin desbloquear el celular.
  • Revisá cada tanto los dispositivos vinculados a tu cuenta y eliminá los que no reconozcas, para cerrar accesos olvidados.
  • No compartas capturas de transacciones ni de saldos en redes sociales, porque esos datos son los que hacen creíble una llamada falsa.

Hay un factor estructural que suele pasarse por alto. Gran parte de los fraudes con remesas explota el momento en que el dinero pasa por un intermediario físico, sea una agencia, un local de cobro o alguien que «ayuda» con el trámite.

Cada eslabón humano fuera del canal digital oficial es una oportunidad para desviar fondos o capturar datos.

Zigi, la app respaldada por Banco Industrial, permite cobrar la remesa en tu cuenta digital ingresando el código desde el celular, sin ir a un punto físico ni entregar documentos a terceros.

Cerrar el proceso dentro de la app saca del medio el vector de la agencia falsa y reduce la exposición a quienes se hacen pasar por gestores de cobro.

Desde la misma plataforma también podés enviarle dinero a otra persona en Guatemala desde el celular, sin depender de intermediarios.

¿Qué hacer si sospechás un fraude?

Pasos inmediatos

  1. Cambiá todas las contraseñas de la app bancaria desde un dispositivo seguro.
  2. Llamá al número oficial del banco para reportar la situación y pedir el bloqueo temporal de la cuenta.
  3. Guardá capturas de los mensajes o el registro de las llamadas recibidas, porque son la evidencia del caso.
  4. Presentá la denuncia ante el Ministerio Público, y ante la Superintendencia de Bancos si hubo una entidad involucrada.

Reportar rápido no garantiza recuperar el dinero, pero es lo único que abre esa posibilidad, además de frenar movimientos posteriores sobre la misma cuenta.

Para quien gestiona pagos seguido, conocer cómo enviar un link de pago y cobrar desde el celular también ayuda a mantener todo dentro de canales verificables.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre fraudes con remesas en Guatemala

Ya di mis datos por teléfono a alguien que decía ser del banco. ¿Qué hago?

Cambiá de inmediato todas las contraseñas de tu app bancaria desde un dispositivo seguro y llamá al número oficial del banco para pedir el bloqueo temporal de la cuenta.

Cuanto antes lo reportes, más margen hay para frenar movimientos que todavía no se hayan procesado. Guardá la evidencia de la llamada para la denuncia.

¿Cómo verifico si una agencia de cobro de remesas está autorizada?

La Superintendencia de Bancos publica el listado de entidades autorizadas en su sitio oficial, y es la única fuente que conviene usar para confirmarlo.

Si la agencia no aparece en ese listado, evitá hacer cualquier trámite ahí. Un recibo con logo impreso no prueba nada sobre la autorización del local.

¿Un enlace que llegó por WhatsApp con el logo de mi banco es siempre una estafa?

No necesariamente, pero es una señal de alerta que exige verificar antes de tocar el enlace.

Revisá el dominio completo de la dirección. Lo más seguro es no usar el enlace y entrar escribiendo a mano la dirección oficial en el navegador, o directamente desde la app.

¿Los préstamos falsos por WhatsApp afectan también a quienes reciben remesas?

Sí, porque los estafadores combinan esquemas y suelen apuntar a quienes ya reciben remesas con regularidad, usando ese dato para volver creíble la oferta.

La señal más clara sigue siendo la misma: el pedido de un depósito previo para «liberar» el crédito, algo que ninguna institución regulada hace.

¿Cobrar la remesa desde una app es más seguro que ir a una agencia?

Cobrarla desde una app oficial reduce los puntos de exposición, porque no hay que entregar documentos a terceros ni depender de un local cuya autorización es difícil de verificar en el momento.

Cada intermediario físico fuera del canal digital es un punto más donde los datos o el dinero pueden desviarse.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002