Blog

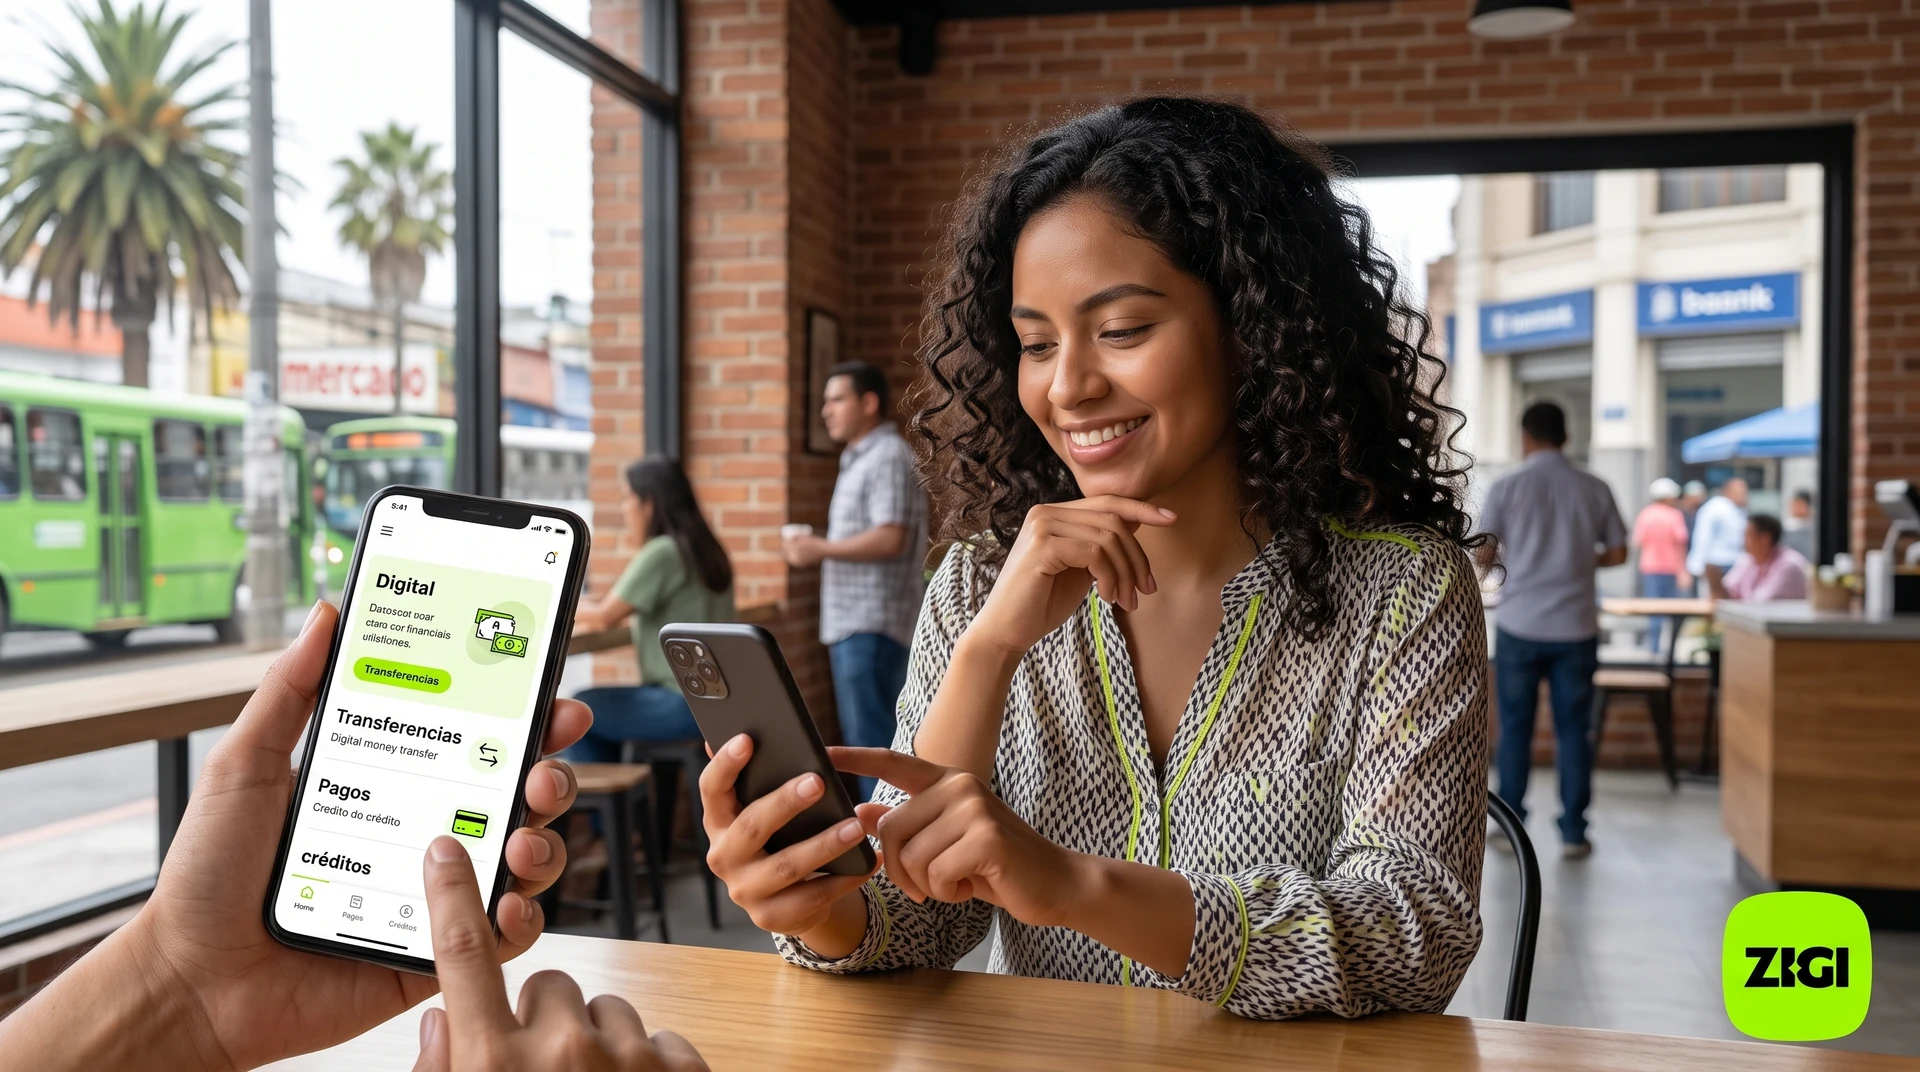
Mujer gestionando su cuenta digital en Guatemala desde la app Zigi, con transferencias, pagos y créditos en pantalla.

¿Qué es una cuenta digital y cómo funciona en Guatemala?

Abrir una cuenta bancaria en Guatemala todavía implica, para mucha gente, pedir permiso en el trabajo, hacer fila en una agencia y reunir papeles que no siempre están a mano.

Ese proceso funciona como un filtro que deja afuera a trabajadores independientes, a jóvenes con su primer ingreso y a familias que dependen de remesas en efectivo.

Entender qué es una cuenta digital en Guatemala empieza por reconocer ese problema, porque este tipo de producto nació para resolverlo.

¿Qué es exactamente una cuenta digital?

La definición más útil es la más directa: una cuenta monetaria que se abre y se opera enteramente desde el celular, sin visitar una agencia y sin cobros por apertura, manejo ni saldo mínimo.

La diferencia con la cuenta convencional no está en lo que puede hacer, sino en lo que elimina.

Desaparece la visita obligatoria a la sucursal, desaparece la anualidad y desaparece la espera de días para tener acceso al servicio.

Lo que una cuenta digital saca del camino

  • La visita obligatoria a una sucursal física para abrir o gestionar la cuenta.
  • Los cobros por apertura, manejo de cuenta y anualidad.
  • El requisito de mantener un saldo mínimo para no generar cargos.
  • La espera de días para acceder al servicio después de completar el registro.
  • El trámite extenso de verificación de identidad, que en una cuenta digital se resuelve con el DPI y unos pasos en la app.

¿Qué respaldo tiene una cuenta digital?

La pregunta por la seguridad es la primera que aparece cuando alguien evalúa mover su dinero a una app. La diferencia clave está en quién está detrás de la operación.

Han surgido aplicaciones de todo tipo, algunas con respaldo sólido y otras sin ninguna supervisión financiera real.

Cuando la cuenta digital está respaldada por una entidad bancaria supervisada, el dinero tiene la misma protección que en una cuenta abierta en ventanilla.

Esa supervisión incluye verificación de identidad, políticas contra el lavado de dinero y obligaciones de reporte ante el regulador.

El modelo que tomó fuerza en Guatemala combina la infraestructura regulada de un banco con la agilidad de una plataforma digital.

Ese esquema permite ofrecer cuenta monetaria, transferencias interbancarias y acceso a crédito con una experiencia pensada para quien resuelve todo desde el teléfono.

Transferencias, pagos y créditos desde la app

Donde las cuentas digitales muestran su impacto real es en las operaciones de todos los días. Transferirle dinero a un familiar, pagar con QR, cobrar una remesa o pedir un crédito sin fiador.

En el esquema tradicional cada una de esas cosas requería canales, formularios y esperas distintas. En una billetera digital convergen en una sola app.

Zigi, la plataforma respaldada por Banco Industrial, muestra cómo funciona en la práctica. Podés enviarle dinero a cualquier contacto de tu teléfono, tenga cuenta en Zigi, en Bi en Línea o en otro banco.

Si el destinatario no tiene ninguna cuenta, la app genera un código de retiro para cualquier cajero Bi.

Límites de las transferencias a otros bancos

Parámetro

Condición

Detalle

Horario de acreditación inmediata

De 7:00 a 21:00

Fuera de ese horario se procesa al siguiente día hábil

Monto máximo por transferencia

Hasta Q20,000

Aplica para la acreditación inmediata entre bancos

Límite diario interbancario

Q5,000

Ajustable desde tu Bi en Línea

Límite mensual interbancario

Q15,000

Ajustable desde tu Bi en Línea

Los pagos sin efectivo desde la app incluyen QR interoperable entre las redes de Zigi, CUIK y Bi, lo que amplía los puntos de aceptación sin que el comercio invierta en un terminal.

Para quien recibe remesas desde Estados Unidos, la acreditación se hace directo en la cuenta ingresando el código de la remesa.

El acceso a créditos se resuelve con una selfie biométrica, sin documentación adicional ni fiadores, y el dinero queda disponible en la cuenta.

La cuenta no cobra apertura, manejo, anualidad ni saldo mínimo, y las líneas de Claro pueden usar la app sin consumir datos del plan.

¿Cómo se abre una cuenta digital?

Se descarga la aplicación, se completan los pasos de registro y verificación, y la cuenta queda activa.

Lo que necesitás para abrirla

  • Conexión a internet desde tu celular.
  • Tu DPI vigente, para completar la verificación de identidad.
  • Un número de teléfono activo y una dirección de correo electrónico.
  • Si ya tenés cuenta en Banco Industrial podés vincularla, y si no tenés ninguna podés crear una nueva desde la app, gratis.

Esa facilidad de acceso tiene un efecto que va más allá de la comodidad. Quien pasa de operar en efectivo a tener una cuenta digital formal empieza a generar historial financiero.

Ese historial ha sido históricamente el obstáculo principal para acceder a crédito en Guatemala.

Usar la cuenta seguido, con transferencias, pagos de servicios o cobro de remesas, construye el perfil que habilita productos como los créditos aprobados por biometría.

Si querés ver cómo pagar con tu celular en tiendas físicas, ese es un buen punto de partida para empezar a construirlo desde el día uno.

Buena parte de la población guatemalteca maneja dinero todos los días sin que el sistema bancario tradicional la haya alcanzado, por distancia, por costos o por requisitos que funcionan como barreras.

Las cuentas digitales respaldadas por instituciones supervisadas son la ruta más directa para que ese dinero entre al sistema formal, sin pedirle a nadie que haga fila.

Quien quiera profundizar puede ver cómo funciona el pago con QR, que es uno de los puntos de entrada más accesibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las cuentas digitales

¿Una cuenta digital tiene el mismo respaldo legal que una tradicional?

Sí, siempre que la plataforma esté respaldada por una entidad supervisada por la Superintendencia de Bancos.

En ese caso los fondos tienen la misma protección que en una cuenta abierta en ventanilla. Si la app no aclara bajo qué entidad opera, conviene averiguarlo antes de depositar.

¿Puedo enviarle dinero a alguien que no tiene cuenta bancaria?

Sí. Cuando el destinatario no tiene cuenta, la app genera un código de retiro que esa persona usa en un cajero habilitado.

No necesita tarjeta ni cuenta propia, y el monto tiene que ir en múltiplos de Q50 para que el cajero pueda entregarlo.

¿Abrir una cuenta digital tiene algún costo?

La cuenta Zigi no cobra por apertura, manejo, anualidad ni saldo mínimo.

Todo el registro y la verificación se completan desde la app, sin costo y sin tener que pasar por una agencia.

¿Puedo acceder a créditos con solo una cuenta digital?

Sí. Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados con una selfie biométrica, sin fiadores ni documentación adicional.

El uso frecuente de la cuenta es lo que construye el historial que habilita esos montos, así que el primer crédito suele ser el más chico.

¿Funciona si no tengo datos móviles disponibles?

Las líneas de Claro pueden usar la app sin consumir datos del plan.

Con otras operadoras conviene verificar si aplica un beneficio parecido, o usar la app conectada a una red WiFi.
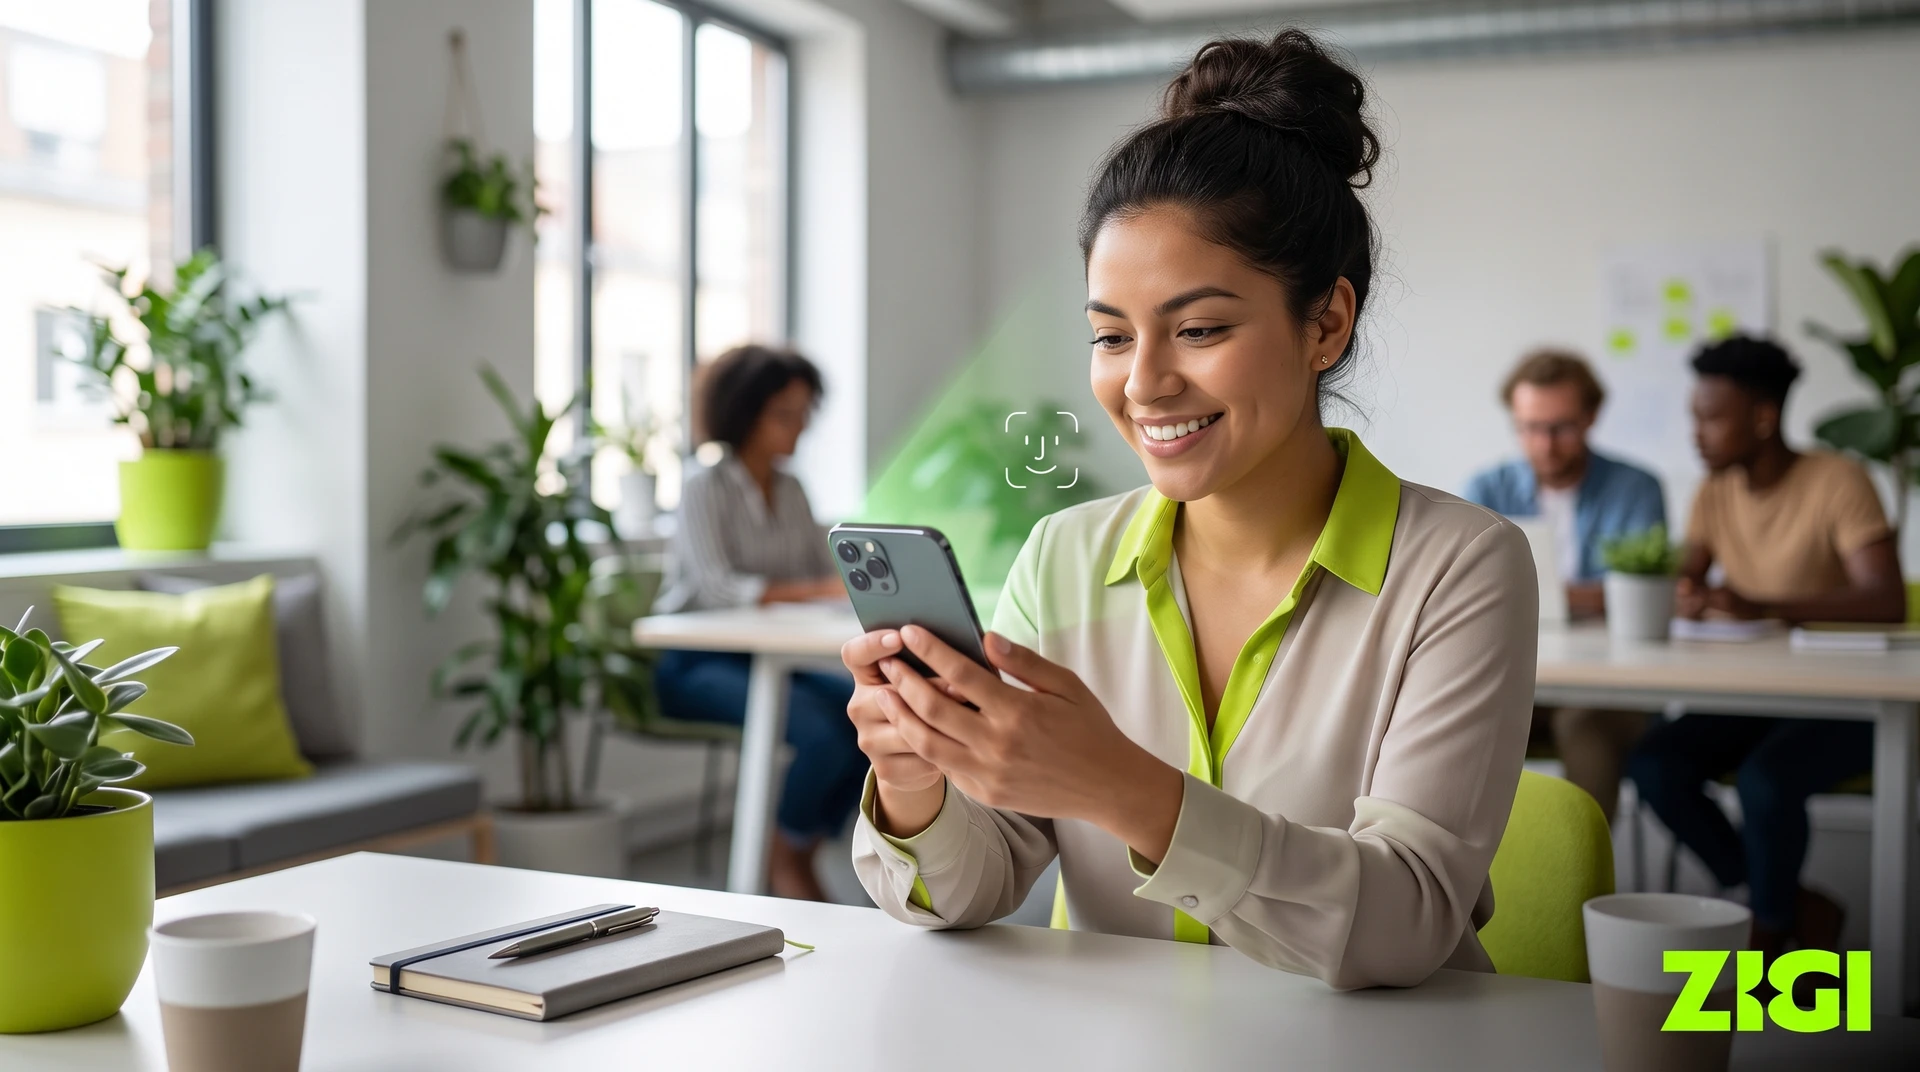
Solicitud de crédito desde la app de Zigi con selfie biométrica, sin historial crediticio previo.

Cómo pedir un préstamo sin historial crediticio en Guatemala

En Guatemala, pedir un préstamo sin historial crediticio suele terminar en rechazo: los bancos tradicionales exigen récord, fiador y papelería que muchas personas no pueden presentar.

Con Zigi podés pedir tu primer crédito con una selfie biométrica, sin historial previo ni fiador. Esta guía va directo al paso a paso.

¿Por qué te rechazan si no tenés historial?

La paradoja es evidente: para construir un récord hace falta que alguien te preste, y nadie te presta si no tenés récord.

Los modelos de scoring bancarios necesitan meses o años de actividad registrada. El rechazo llega por ausencia de datos, no por mal comportamiento financiero.

Ese muro golpea más fuerte a quien tampoco tiene quién lo respalde. Lo explicamos a fondo en la guía de créditos sin fiador ni historial.

Paso a paso: pedí tu primer crédito

Zigi, la plataforma financiera digital respaldada por Banco Industrial, evalúa tu solicitud con verificación biométrica en lugar del historial tradicional. El proceso completo es así:

  1. Descargás la app y te registrás con tu DPI. La cuenta se crea en el mismo flujo, en menos de 3 minutos, sin saldo mínimo ni anualidad.
  2. Entrás a la sección de créditos y elegís el monto. Los montos van desde Q70 hasta Q3,500, un rango pensado para un primer crédito.
  3. Te tomás una selfie que se valida automáticamente con algoritmos biométricos.
  4. La evaluación se completa en menos de 3 minutos y, si se aprueba, el dinero llega directo a tu cuenta dentro de la misma app.

Si querés entender qué valida esa selfie por dentro y por qué reemplaza al récord, mirá cómo funciona un crédito instantáneo con selfie.

Detrás corre SHIELD, la capa de prevención de fraude que revisa señales del dispositivo para frenar suplantaciones de identidad antes de que la solicitud avance.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

¿Qué pasa después del primer crédito?

El primer crédito cumple una función que va más allá del dinero. Cada pago puntual queda registrado y suma a tu perfil dentro del sistema formal.

Pedí solo lo que podés devolver y pagalo en fecha. Con varios meses de cumplimiento, el sistema ya tiene evidencia para habilitarte montos mayores.

El camino completo, del primer movimiento a un perfil sólido, está en la guía para construir tu historial crediticio desde cero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre pedir un préstamo sin historial

¿Puedo pedir un crédito si nunca tuve una cuenta bancaria?

Sí. No se requiere cuenta bancaria previa ni historial crediticio. El registro se hace con el DPI y una selfie, y la cuenta se crea dentro del mismo flujo, sin pasar por una agencia.

¿Cuánto tarda en aprobarse el primer crédito?

La evaluación con verificación biométrica toma menos de 3 minutos. Si se aprueba, el monto queda disponible dentro de la misma app, listo para transferir, pagar o retirar.

¿Pedir un crédito sin historial perjudica mi perfil?

Pedirlo no genera un impacto negativo. Pagarlo en fecha genera un registro positivo que construye tu historial y mejora tus condiciones para créditos posteriores.

¿Qué pasa si no pago en la fecha acordada?

Un pago tardío queda registrado en tu perfil y puede afectar tu acceso a créditos futuros o reducir los montos disponibles. Los pagos puntuales son los que te habilitan a escalar.

¿Los créditos digitales están respaldados por instituciones reguladas?

Zigi opera con el respaldo de Banco Industrial, entidad regulada por la Superintendencia de Bancos de Guatemala. Las operaciones se rigen por el marco legal del sistema financiero, con condiciones escritas detrás.

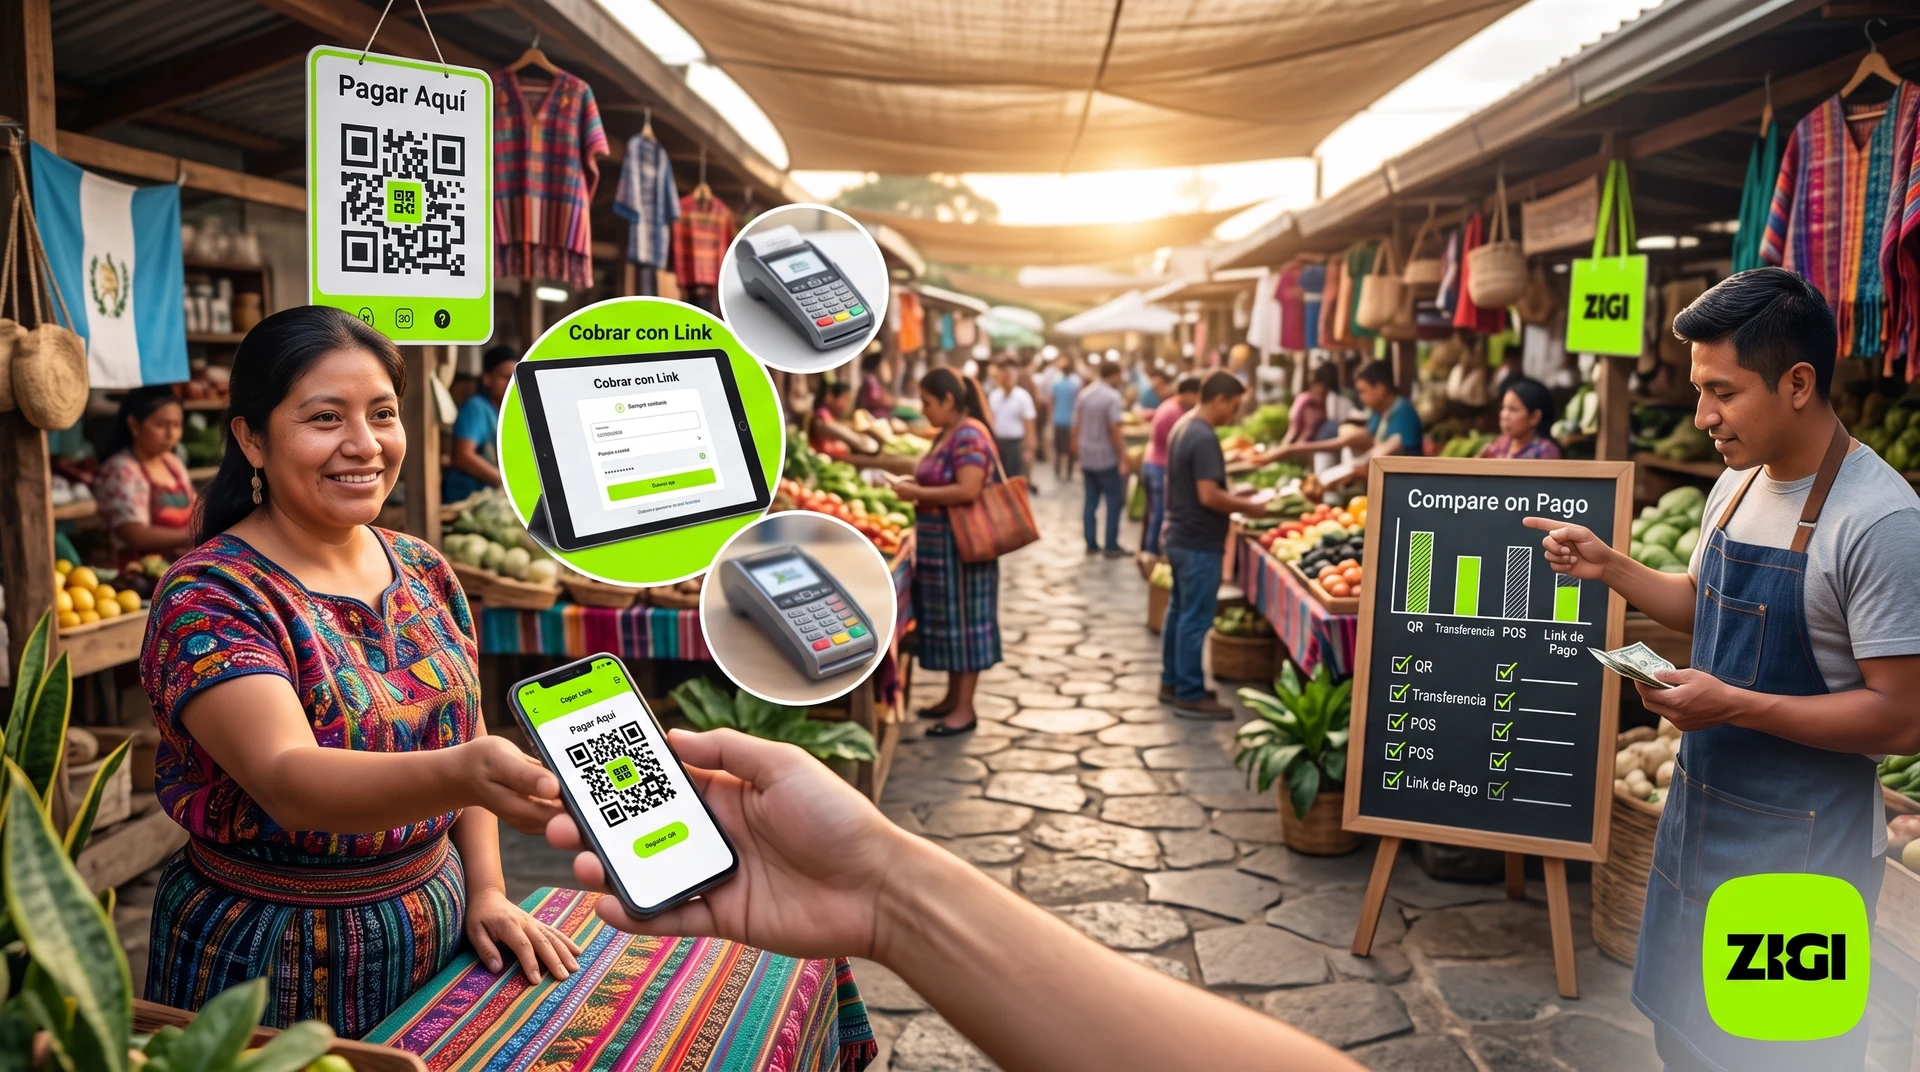
Negocio en Guatemala cobrando desde el celular como alternativa a la terminal POS bancaria.

Alternativas al POS bancario para cobrar en tu negocio en Guatemala

Las alternativas al POS bancario para cobrar en Guatemala se reducen a tres herramientas: código QR, enlace de pago y transferencia por teléfono. Ninguna requiere hardware, contrato ni historial bancario.

Más que comparar tarifas, la decisión pasa por cuál método encaja con la forma en que vende tu negocio. Esta guía te explica cómo cobrar con Zigi usando solo tu celular.

¿Por qué tantos comercios siguen solo con efectivo?

Un terminal POS bancario suma alquiler mensual del equipo, comisión por transacción y un contrato con permanencia. El desglose de esas capas de costo ya está en cuánto cuesta aceptar pagos con QR en tu negocio.

Esa cuenta empuja a muchos negocios a quedarse solo con efectivo, con lo que eso trae: riesgo de robo, dificultad para cuadrar caja y clientes perdidos que preferían pagar desde el celular.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cobrar sin terminal: QR, enlaces y transferencias

Tres herramientas cubren hoy la mayoría de los escenarios en los que un comercio quiere cobrar sin terminal bancaria y sin depender del efectivo.

El código QR, para la venta en mostrador

Funciona bien cuando el cliente está presente. El comercio imprime el código o lo muestra en pantalla, y el cliente lo escanea con su app.

El cliente ingresa el monto y confirma, y la transacción se acredita en la cuenta del negocio, con una notificación que conviene verificar antes de entregar el producto.

El enlace de pago, para la entrega a domicilio

Resuelve lo que el QR físico no puede. El comercio genera un enlace desde el celular y lo manda por WhatsApp o redes antes de despachar el pedido.

El cliente paga desde donde esté y el negocio confirma el ingreso antes de enviar el producto. El paso a paso para generarlo y mandarlo está en cómo enviar un link de pago en Guatemala.

La transferencia por teléfono, para reservas y anticipos

Un salón de belleza o un taller que pide señal para apartar cita puede recibir el pago compartiendo solo su número de celular.

No hay que dictar un número de cuenta largo y el comprobante queda registrado en las dos partes. En transferí dinero sin el número de cuenta bancaria está explicado cómo funciona.

Cobrar con QR tiene un camino directo cuando se usan plataformas con QR interoperable, que reciben pagos desde distintas apps con un solo código.

Zigi, por ejemplo, ofrece un QR que funciona con CUIK de VisaNet y con Bi, y el comercio lo solicita sin costo escribiendo a quierozigi@zigi.app.

¿Cuál conviene según el tipo de venta?

Elegir entre QR, enlace de pago y transferencia por teléfono depende de cómo el negocio interactúa con sus clientes, no de cuál es mejor en abstracto.

Una tienda de ropa con flujo constante de personas se beneficia del QR fijo en mostrador, porque la transacción se completa en el punto de venta sin que el comerciante haga nada más que verificar la notificación.

Un negocio que vende por redes sociales o hace entregas a domicilio necesita el enlace de pago, porque el cobro queda confirmado antes de despachar y el efectivo sale del reparto.

Para reservas y anticipos alcanza la transferencia por teléfono, porque el cliente aparta su lugar enviando la señal al número de celular del negocio.

Velocidad de acreditación según el método

Método de cobro

Velocidad típica

Condición relevante

Pago con QR interoperable

Notificación en el momento

El cliente paga desde una app compatible con la red

Transferencia entre bancos distintos

Inmediata dentro del horario

Montos iguales o menores a Q20,000, entre las 7:00 y las 21:00

Enlace de pago

Confirmación antes del despacho

Depende del medio de pago que use el cliente

En seguridad, las tres opciones operan dentro del sistema financiero regulado cuando se usan a través de apps respaldadas por entidades autorizadas. Eso significa trazabilidad y comprobante digital de cada cobro, algo que el efectivo no da.

Cuatro preguntas antes de reemplazar el tarjetero

Antes de dar el paso conviene recorrer cuatro preguntas que definen cuál herramienta activar primero.

  • ¿Dónde ocurre la venta? Si el cliente siempre está presente, el QR resuelve todo. Si la venta es remota, el enlace de pago es imprescindible.
  • ¿Qué apps usan tus clientes frecuentes? Un QR interoperable amplía el alcance sin multiplicar los códigos pegados en el mostrador.
  • ¿Cuántas transacciones digitales esperás por semana? Un volumen bajo hace innecesario cualquier costo fijo y favorece plataformas sin comisión mensual.
  • ¿Necesitás el dinero disponible de inmediato para pagarle a proveedores, o podés esperar un ciclo de acreditación más largo?

Para los comercios que operan sin POS, cobrar digital dejó de ser un problema de tecnología o de presupuesto.

Quien quiera dar el primer paso puede revisar cómo funciona el pago con QR para entender qué implica activarlo desde cero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al POS bancario

¿Necesito abrir una cuenta nueva para aceptar pagos con QR?

Depende de la plataforma. Con Zigi la cuenta se abre desde el celular en menos de 3 minutos usando solo el DPI.

No hace falta ir a una agencia ni mantener un saldo mínimo, y el QR del comercio se pide después por correo.

¿Un QR interoperable funciona con cualquier app bancaria?

Está diseñado para recibir pagos desde las billeteras y apps compatibles con la red, usando un solo código.

No cubre absolutamente todas, así que conviene confirmar con el proveedor qué apps están habilitadas antes de activarlo en el negocio.

¿Qué pasa si mi cliente no tiene ninguna app bancaria?

En ese caso el enlace de pago es la alternativa más flexible, porque el cliente puede completar la transacción desde un navegador.

Los medios de pago disponibles en ese enlace dependen de lo que habilite la plataforma que uses, así que vale revisarlo antes de ofrecerlo.

¿Los cobros digitales sirven de respaldo contable?

Cada cobro digital genera un registro automático con fecha, hora y monto, lo que simplifica el cierre de caja y la contabilidad del mes.

Para el manejo tributario conviene consultarlo con tu contador, porque la obligación concreta depende del régimen en el que esté inscrito el negocio.

¿Puedo usar QR y enlace de pago desde la misma cuenta?

Sí. Varias plataformas permiten combinar las dos herramientas desde una sola cuenta.

Es lo más útil para un negocio que vende en mostrador y además por redes sociales o delivery, porque no hay que administrar dos cuentas distintas.

Protección de compras con tu tarjeta débito Mastercard Zigi: todo lo que necesitás saber

Comprás unos audífonos por Q350 en una tienda en línea, pagás con tu tarjeta de débito y tres semanas después el paquete nunca llega. O llega algo completamente diferente a lo que viste en el anuncio.

La mayoría de personas en Guatemala asume que perdió ese dinero y que reclamar significa trámites largos y papelería. Acá te explicamos por qué esa suposición está equivocada.

Tu tarjeta de débito Mastercard Zigi incluye un beneficio de protección de compras que cubre tus transacciones durante 45 días calendario desde la fecha de compra, tanto en tiendas en línea como en comercios físicos, sin costo adicional y con el respaldo de Banco Industrial.

¿Todavía no tenés tu tarjeta Zigi? Pedila gratis desde la app, sin filas ni papeleos.


Cómo hacer el reclamo paso a paso

El proceso tiene una lógica simple. Antes de contactar al banco, necesitás tener listos estos tres documentos:

1. Comprobante de la transacción. Puede ser el estado de cuenta donde aparece el cargo o la notificación de pago que recibiste en tu celular al momento de comprar.

2. Captura del anuncio original. Una imagen donde se vea la descripción, el precio y las características que el vendedor prometía al momento de la venta.

3. Evidencia de contacto con el vendedor. Una conversación por WhatsApp, correo electrónico o mensaje dentro de la plataforma donde compraste, que demuestre que intentaste resolver el problema directamente antes de escalar el caso.

Mastercard requiere demostrar que el comercio tuvo oportunidad de corregir la situación y no lo hizo. Si el vendedor dejó de responder, esas capturas sin respuesta son exactamente la evidencia que necesitás.

Recordá que el plazo para presentar el reclamo es de 45 días desde la fecha de compra, así que actuá en cuanto notes el problema.

Protección de compras y cashback: dos beneficios, una sola tarjeta

Muchas personas confunden el cashback con la protección de compras. Son dos beneficios completamente distintos que funcionan al mismo tiempo.

Beneficio · Qué hace · Cuándo aplica

Protección de compras · Recuperás tu dinero si algo sale mal · Cuando hay un problema con la compra

Cashback · Recibís dinero de vuelta por usar la tarjeta · En cada compra recibís el 2% de reintegro

El cashback no es un descuento al momento del pago. Es dinero real que regresa a tu cuenta después de la transacción. Si pagás con tu tarjeta Zigi en comercios habilitados, una parte de lo que gastaste vuelve a tu saldo automáticamente.

Para quienes están usando servicios financieros digitales por primera vez, esta combinación representa una ventaja concreta: comprás con protección y además recuperás parte de lo que gastaste.

Consejos para comprar en línea de forma segura en Guatemala

Para aprovechar al máximo tu tarjeta y la protección que incluye, tené en cuenta estas precauciones cada vez que comprés en línea:

  • Nunca compartás tu CVV por mensaje de texto o WhatsApp, ni siquiera con alguien que diga ser del banco.
  • Verificá el candado de seguridad en la barra de direcciones del navegador antes de ingresar los datos de tu tarjeta.
  • Activá las notificaciones de tu app Zigi para recibir una alerta cada vez que se haga un cargo, así podés actuar de inmediato si ves algo que no reconocés.
  • Guardá el comprobante de cada compra importante, especialmente en plataformas que no conocés bien.

Conocé todos los productos disponibles en Zigi y encontrá los que mejor se adaptan a lo que necesitás. Descargá Zigi y pedí tu tarjeta en minutos.

Preguntas frecuentes sobre protección de compras con tu tarjeta débito Mastercard Zigi

¿La protección aplica si pagué en un comercio físico?

Sí. El beneficio cubre compras tanto en línea como en establecimientos físicos, siempre que el producto llegue dañado o sea diferente a lo anunciado.

¿El banco cobra algo por iniciar el reclamo?

No. La protección de compras es un beneficio incluido en la tarjeta sin costo adicional. No hay comisiones por el proceso de disputa.

La tranquilidad que ya tenías y no sabías

La tarjeta de débito Mastercard Zigi la pedís completamente gratis desde la app, llega directo a tu casa y viene activa con todos estos beneficios desde el primer uso. Sin anualidad, sin costo de emisión, con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala.

¿Tu tarjeta Zigi funciona fuera de Guatemala? Todo lo que necesitás saber

Muchos viajeros guatemaltecos descubren en el aeropuerto que su tarjeta de débito no pasa en terminales internacionales, o que pasa pero con un tipo de cambio que se come el presupuesto sin aviso. Esa diferencia se decide antes de hacer la maleta.

La tarjeta de débito Mastercard Zigi funciona en el extranjero desde el primer momento.

Mastercard opera en más de 210 países y territorios, por lo que cualquier terminal que acepte Mastercard reconoce tu tarjeta como válida, ya sea en Ciudad de México, Madrid o Bangkok.

No necesitás una tarjeta especial de viajero, no necesitás fiador y no necesitás ir a ninguna agencia para activar nada.

¿Todavía no tenés tu tarjeta Zigi? Descargá la app y pedila gratis, sin filas ni papeleos.

Costos reales al pagar en el extranjero

Saber que la tarjeta funciona es el primer paso. Entender cuánto te cuesta cada compra afuera es lo que protege tu presupuesto.

Cada vez que pagás en una moneda diferente al quetzal, ocurren dos cosas: se aplica el tipo de cambio vigente de Mastercard y se cobra una comisión por transacción internacional.

El tipo de cambio de Mastercard lo podés consultar en su herramienta pública de conversión de divisas en su sitio web oficial. Dentro de la app de Zigi podés revisar el detalle de cada movimiento para ver el monto exacto en quetzales que se debitó.

Hay una situación que conviene conocer antes de viajar. Cuando pagás en un comercio o retirás dinero en un cajero fuera de Guatemala, a veces la terminal te pregunta si querés que el cobro se haga en quetzales en lugar de la moneda local.

Eso se llama conversión dinámica de moneda y casi siempre conviene rechazarla, porque el tipo de cambio que aplica el comercio suele ser peor que el de Mastercard.

Cuando aparezca esa pantalla, seleccioná siempre pagar en la moneda del país donde estás.

Situación · Recomendación

  • Terminal pregunta si pagar en quetzales: Rechazá, pagá en moneda local
  • Retiro en cajero internacional: Revisá comisiones del cajero local antes de confirmar
  • Compra en tienda física: Cualquier terminal Mastercard acepta tu tarjeta
  • Compra en tienda en línea: Usá los datos de tu tarjeta que encontrarás en la parte de atrás

Configuración necesaria antes del viaje

Una tarjeta que técnicamente funciona en el extranjero puede fallar si no tenés los permisos correctos activados. Antes de salir, revisá estos puntos desde tu app Zigi:

  • Pagos internacionales habilitados. Algunas cuentas tienen esta opción desactivada por defecto como medida de seguridad. Activarla toma segundos por medio de nuestro Contact Center y evita que tu tarjeta sea rechazada en otro país.
  • Saldo suficiente en tu cuenta Zigi. Desde el menú principal podrás revisar el monto que tenés disponible en tu cuenta Zigi para poder consumir fuera del país.
  • Saldo suficiente en tu app. Incluí un margen adicional que cubra comisiones y variaciones del tipo de cambio.
  • Contacto de soporte guardado. Guardá el número de soporte de Zigi antes de irte. Si necesitás reportar un problema desde otro país, no querés estar buscando datos en ese momento. Encontrás todos los canales en zigi.app/ayuda.

Para compras en línea, muchos sitios internacionales usan 3D Secure, una verificación donde el banco confirmás que sos vos mediante una notificación en tu celular.

Mantené tu número guatemalteco activo con datos o wifi. Cuando el sitio te pida dirección de facturación, usá la que registraste al abrir tu cuenta Zigi.

Comparativo: tarjeta Zigi vs. métodos tradicionales para viajes

Aspecto · Tarjeta Zigi Mastercard · Cambio de divisas en efectivo

Aceptación · +210 países con Mastercard · Solo donde acepten efectivo local

Costo de obtención · Gratis, sin anualidad · Sin costo directo

Respaldo · Banco Industrial · Ninguno

Control de gastos · Notificaciones en tiempo real · Manual


Lista de preparación antes de salir

Antes de salir, revisá esta lista rápida:

  • Verificá que tu tarjeta ya se encuentre activa previo a salir del país
  • Revisá tu saldo desde la app
  • Guardá el contacto de soporte de Zigi en tu teléfono
  • Anotá el número de tu tarjeta en un lugar seguro fuera del celular

No necesitás documentación bancaria, constancias ni cartas de tu banco. Tu cuenta Zigi se abrió digital, tu tarjeta se emitió digital y todo lo manejás desde la misma app, con el respaldo de Banco Industrial detrás de cada transacción.

Descargá Zigi y pedí tu tarjeta antes de tu próximo viaje.

Preguntas frecuentes sobre el uso de tu tarjeta Zigi fuera de Guatemala

¿Qué hago si aparece la opción de conversión dinámica en un terminal?

Rechazala siempre y seleccioná pagar en la moneda local del país donde estás. El tipo de cambio que aplica el comercio suele ser menos favorable que el de Mastercard.

¿Qué información necesito para compras en línea internacionales?

El número completo de la tarjeta, la fecha de vencimiento y el código CVC, todo disponible en tu app. Usá tu dirección guatemalteca tal como la registraste al abrir la cuenta.

¿Qué hago si mi tarjeta es bloqueada durante el viaje?

Contactá al soporte de Zigi a través de los canales disponibles en zigi.app/ayuda. Guardá ese contacto antes de salir.

Tu tarjeta viaja con vos

La tarjeta de débito Mastercard Zigi la pedís gratis desde la app, sin anualidad ni costo de emisión, y funciona en cualquier parte del mundo donde opere Mastercard. Todo esto con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala.

Guatemala, retiro de dinero sin comisión con tarjeta Zigi, ahorra en transacciones financieras.

Cómo pagar agua y luz desde tu celular en Guatemala

Cada recibo de luz o agua que pagás en persona tiene un costo que no aparece impreso. El pasaje de ida y vuelta, la hora de fila, el almuerzo que compraste porque la espera se alargó.

Para un trabajador independiente, esa fila puede representar Q50 o Q100 en ingresos perdidos. Para quien atiende una tienda, cerrar el negocio una mañana al mes significa ventas que no se recuperan.

Con Zigi, la plataforma financiera respaldada por Banco Industrial, podés pagar tus servicios básicos desde el celular en minutos, sin filas, sin efectivo y sin horarios. Todo lo que necesitás es tu DPI y un número de celular activo.

Descargá Zigi gratis y pagá tus recibos hoy mismo.

Lo que necesitás para empezar

La pregunta que frena a muchas personas no es si quieren dejar la fila, sino si pueden hacerlo sin cuenta bancaria ni historial crediticio. La respuesta es sí. Para abrir tu cuenta en Zigi solo necesitás tres cosas:

  • Un DPI vigente
  • Un número de celular activo
  • Una conexión a internet

Con eso abrís tu cuenta digital en menos de tres minutos, sin cobro por apertura, sin saldo mínimo y sin anualidad.

Si ya tenés una cuenta monetaria en Banco Industrial, la vinculás directamente. Si no tenés ninguna cuenta bancaria, la app crea una nueva a tu nombre de forma gratuita.

Descargá la app desde Google Play, App Store o Huawei AppGallery. Al abrirla, ingresás tu correo y número de celular, escaneás tu DPI con la cámara del teléfono y completás unas preguntas de verificación.

Una vez activa tu cuenta, ya podés recibir dinero, transferir y pagar servicios.

Cómo pagar tus servicios básicos paso a paso

El proceso es el mismo para luz, agua y otros servicios disponibles en la app:

  1. Ingresá a la sección de pago de servicios dentro de tu app Zigi.
  2. Seleccioná la empresa correspondiente: EEGSA, Energuate o EMPAGUA.
  3. Ingresá tu número de cliente, el mismo que aparece en tu factura.
  4. Confirmá el monto y autorizá el pago.
  5. Guardá el comprobante digital que genera la transacción.

El pago se procesa con el saldo disponible en tu cuenta, ya sea que lo hayas depositado en un agente Bi, que te lo hayan transferido desde otro número o que hayas cobrado una remesa directamente en la app.

El comprobante es tu recibo oficial y podés consultarlo desde el historial cuando necesités. Si recibís remesas desde Estados Unidos, ese dinero puede llegar a tu cuenta Zigi y desde ahí pagar directamente tus servicios sin necesidad de retirarlo en efectivo.

El dinero entra y se usa sin intermediarios físicos. Conocé más sobre cómo funcionan las remesas en Zigi.

Cuánto ahorrás al dejar la ventanilla

Para entender el impacto real, estos números lo dicen todo:

Concepto · Pago en ventanilla · Pago con Zigi

Recibo EEGSA · Q185 · Q185

Recibo EMPAGUA · Q65 · Q65

Transporte (bus ida y vuelta) · Q15 · Q0

Tiempo en filas (1.5 horas a Q20/hora) · Q30 · Q0

Total real · Q295 · Q250

Ese ahorro de Q45 por mes se acumula. Para un microcomercio que paga luz cada mes, representa casi medio día de trabajo al año que antes se perdía en ventanillas. Conocé todos los productos disponibles en Zigi y descubrí cuánto más podés simplificar.

Por qué es seguro usar Zigi para tus pagos

Confiar en una app para mover tu dinero requiere entender quién está detrás.

Zigi pertenece a Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica. Tu cuenta tiene el mismo respaldo regulado que una cuenta bancaria tradicional, bajo las normativas de la Superintendencia de Bancos de Guatemala.

Característica · Detalle

  • Respaldo institucional: Banco Industrial, el banco más grande de Guatemala
  • Apertura de cuenta: 100% digital, sin ir a ninguna agencia
  • Costo de apertura y manejo: Gratis, sin saldo mínimo
  • Datos móviles: Sin consumo para usuarios de Claro
  • Soporte: Disponible en zigi.app/ayuda

Para usar Zigi no necesitás fiador, no necesitás llevar papelería a ninguna ventanilla y no necesitás historial crediticio. Si tenés un número de Claro, la app ni siquiera consume tus datos móviles.

Descargá Zigi gratis y empezá a pagar sin filas.

Preguntas frecuentes sobre cómo pagar agua y luz desde tu celular en Guatemala

¿Es seguro pagar recibos desde una app?

Sí. Zigi está respaldada por Banco Industrial y opera bajo las mismas regulaciones del sistema financiero guatemalteco. Tu dinero tiene el mismo respaldo que en una cuenta bancaria tradicional.

¿Qué pasa si pierdo mi teléfono?

Podés recuperar tu cuenta desde otro dispositivo usando tu correo y número de celular registrados. Para asistencia inmediata, contactá al soporte desde zigi.app/ayuda.

¿Necesito efectivo para cargar la cuenta?

No. Podés recibir transferencias de otros usuarios, cobrar remesas directamente en la app o depositar en agentes Bi. No estás limitado al efectivo.

¿Puedo pagar servicios los fines de semana?

Sí. Podés pagar tus recibos las 24 horas del día, los 7 días de la semana, incluidos feriados. La app no tiene horarios bancarios.

¿Hay un límite de servicios que puedo pagar?

Los límites dependen del saldo disponible en tu cuenta y las políticas de cada empresa de servicios. Consultá los detalles dentro de la app o en zigi.app/ayuda.

Tu primer pago puede ser hoy

Ese recibo que llevás en la bolsa desde la semana pasada lo podés liquidar esta noche desde el celular. Descargá Zigi, tenés tu DPI a la mano, abrís tu cuenta en tres minutos y listo.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002