Blog

Qué es la selfie biométrica y para qué sirve al pedir un crédito

¿Qué es la selfie biométrica y para qué sirve al pedir un crédito?

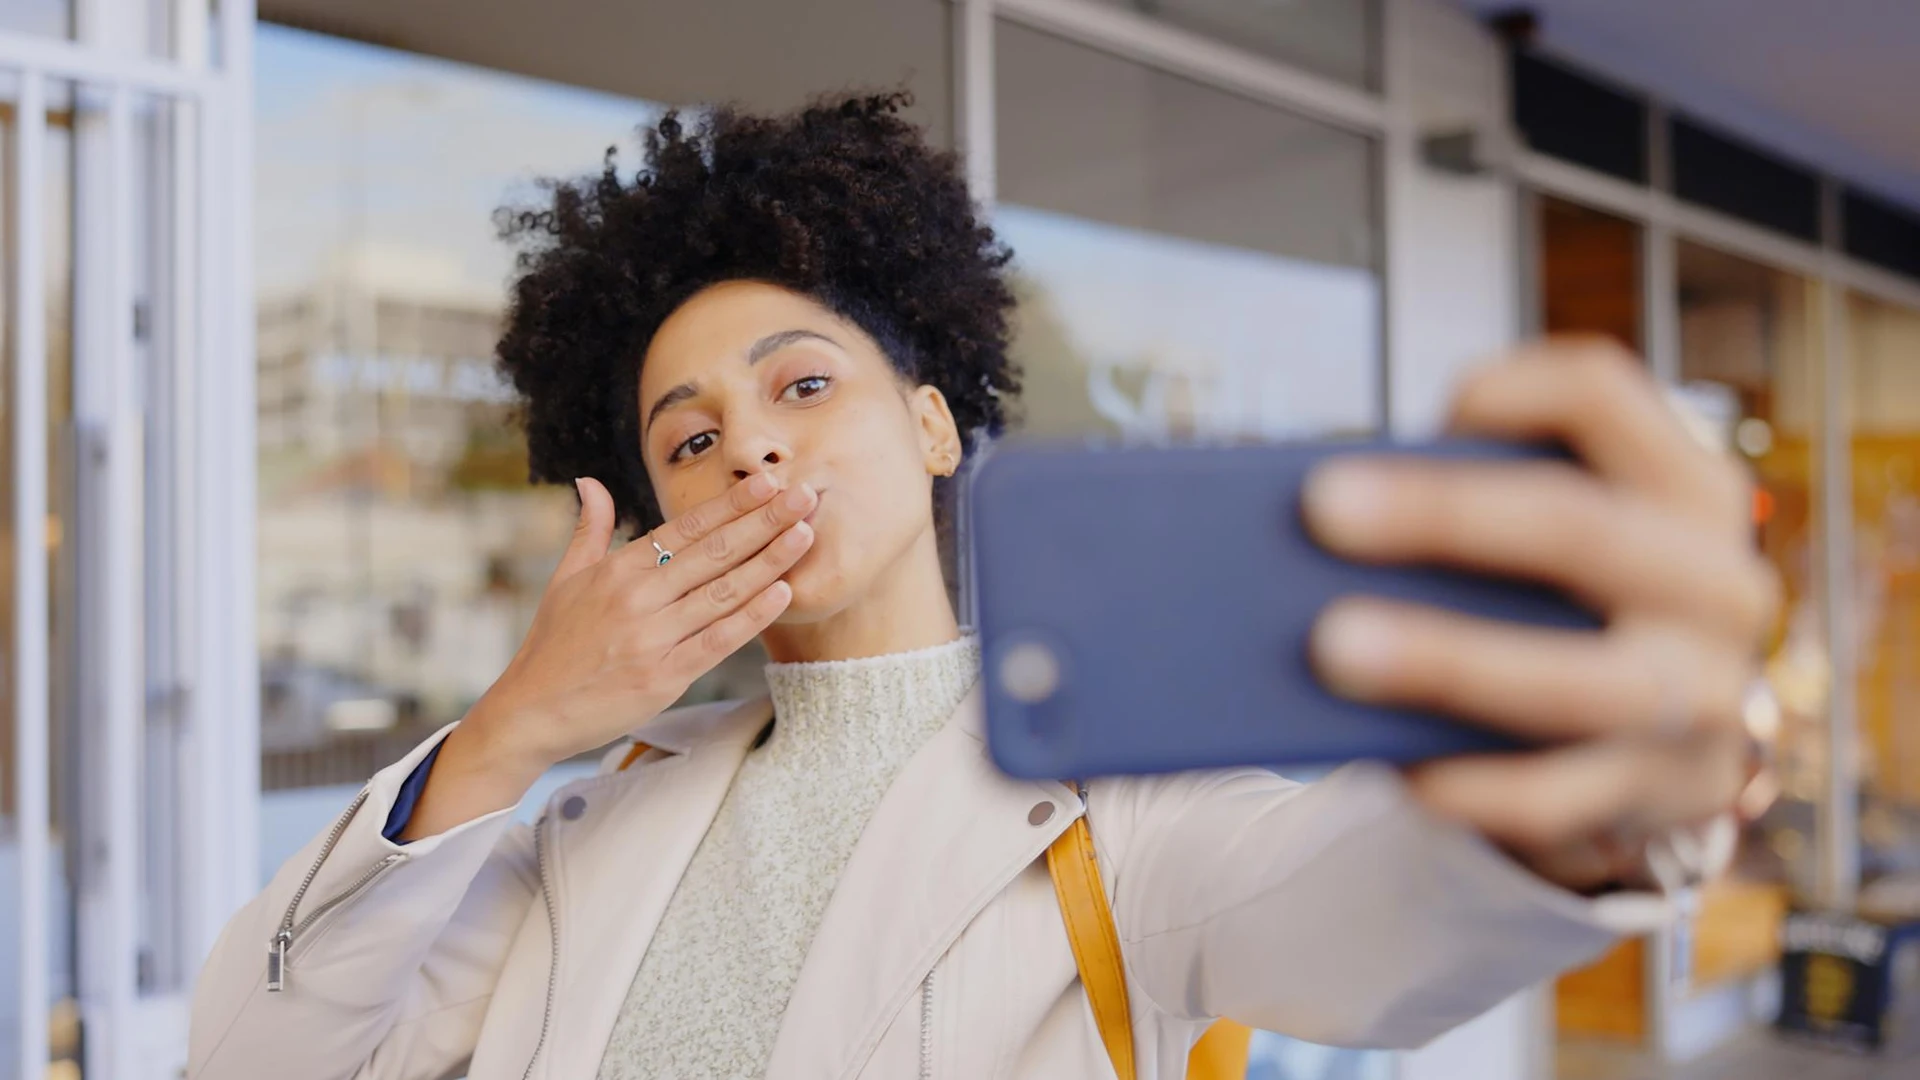
La selfie biométrica reemplazó los formularios en papel como método de verificación de identidad para créditos digitales.

Esta guía te explica cómo funciona ese paso, qué hace el sistema con tus datos y por qué es más seguro de lo que parece, aplicado a plataformas como Zigi, respaldada por Banco Industrial.

La selfie que reemplaza tu firma

Imaginá que llegás a una ventanilla de banco a pedir un crédito. Lo primero que hace el ejecutivo es mirarte la cara, pedirte tu DPI y comparar la foto del documento con la persona que tiene enfrente.

Ese acto es exactamente lo que hace una selfie biométrica cuando pedís un crédito desde el celular, solo que en vez de un ejecutivo, lo hace un algoritmo entrenado para detectar coincidencias faciales en fracciones de segundo.

Entender qué es la selfie biométrica para pedir un crédito cambia la percepción de ese paso que muchos ven como raro o invasivo, porque en realidad es la herramienta que permite aprobar créditos sin filas, sin fiador y sin papelería.

Pedí tu crédito en Zigi en minutos, solo con tu DPI y una selfie biométrica. Descargá la app y solicitá tu crédito ahora.

La selfie biométrica resuelve en tiempo real el riesgo de que alguien use los datos de otra persona para sacar un crédito a su nombre.

Cuando alguien solicita dinero desde una app, la plataforma necesita confirmar que quien está del otro lado de la pantalla es efectivamente la persona dueña de ese DPI.

Lo hace comparando los rasgos de tu cara con la fotografía registrada en tu documento de identidad.

Cómo funciona la verificación facial

El proceso arranca dentro de la app, cuando seleccionás el monto del crédito que necesitás y la forma de pago.

Una vez que revisás las condiciones, la app te pide tomarte una selfie. Ahí es donde entra la verificación facial en créditos digitales, que trabaja en tres capas.

Las tres capas de la verificación biométrica

  • La primera capa es la comparación directa. El sistema toma tu selfie y la contrasta con la imagen de tu DPI que ya registraste al abrir la cuenta. Analiza puntos específicos de tu rostro (la distancia entre los ojos, la forma de la mandíbula, la geometría de la nariz) para confirmar que hay coincidencia.
  • La segunda capa es la prueba de vida, conocida como «liveness detection», que verifica que la imagen proviene de una persona real y presente en ese momento, y que nadie está usando una foto impresa o un video para engañar al sistema. Puede pedirte que parpadees, que muevas la cabeza o simplemente detectar indicadores de profundidad que una imagen plana no tiene.
  • La tercera capa es la validación final, donde el sistema cruza toda esa información y emite la aprobación o el rechazo.

En la práctica, todo eso pasa en minutos. El proceso es el mismo sin importar si pedís un crédito pequeño para cubrir un gasto de la semana o si llegás al monto máximo disponible en plataformas como Zigi, donde la selfie biométrica funciona como la única validación de identidad necesaria para acceder a crédito en Guatemala.

El dinero se acredita directamente en tu cuenta una vez que la verificación pasa, sin formularios adicionales ni esperas de días hábiles.

Seguridad de tus datos biométricos

La pregunta más frecuente después de «¿para qué sirve?» es «¿qué hacen con mi cara?». Tiene sentido preguntárselo, porque estás entregando información biométrica, que es un dato más sensible que tu nombre o tu número de teléfono.

Pensalo así. Cuando firmás un documento en papel, ese papel queda en un archivo físico que cualquier persona con acceso a la oficina podría revisar, fotocopiar o perder. Tu firma es relativamente fácil de falsificar.

La selfie biométrica, en cambio, se procesa como un dato cifrado que solo el sistema puede interpretar, y la prueba de vida hace casi imposible que alguien la replique sin tu presencia física.

La verificación digital dejó de ser una alternativa experimental para convertirse en el mecanismo más confiable que existe hoy para confirmar identidad a distancia.

Quiénes ya lo usan y por qué importa

Casos de uso frecuentes

  • Un vendedor de mercado que necesita Q500 para reponer inventario un lunes a las diez de la noche no tiene la opción de esperar a que abra una agencia. Con su DPI registrado y una selfie, puede tener ese dinero en su cuenta en minutos, elegir si lo paga semanal o quincenalmente, y seguir operando sin interrupciones.
  • Una persona que recibe remesas mensuales y enfrenta un gasto médico inesperado puede resolver la emergencia en el mismo tiempo, sin pedirle a nadie que firme como fiador.

La selfie biométrica dejó de ser una curiosidad tecnológica para convertirse en la llave que abre el sistema financiero formal a personas que antes quedaban fuera.

Si querés probar cómo funciona la verificación, podés revisar los requisitos para un crédito digital y descargar la app de Zigi para iniciar el proceso desde tu celular. La verificación toma segundos, y el crédito llega a tu cuenta.

Preguntas frecuentes sobre qué es la selfie biométrica y para qué sirve al pedir un crédito

¿La selfie biométrica funciona si tengo poca luz o uso lentes?

La mayoría de los sistemas biométricos están diseñados para adaptarse a condiciones de iluminación variadas y reconocer el rostro con lentes. Si la imagen no es suficientemente clara, la app te pedirá repetir la selfie antes de continuar.

¿Qué pasa si el sistema no me reconoce?

Cuando la verificación no logra confirmar la coincidencia, la app rechaza la solicitud en ese intento y generalmente te permite volver a intentarlo. Si el problema persiste, el soporte de la plataforma puede orientarte para resolver el inconveniente.

¿Puedo pedir un crédito digital sin cuenta bancaria previa?

Plataformas como Zigi permiten abrir una cuenta y solicitar crédito usando únicamente tu DPI y la selfie biométrica, sin historial bancario previo. Esa es precisamente la ventaja que estas herramientas ofrecen a quienes quedan fuera del sistema financiero tradicional.

¿La biometría facial es válida legalmente en Guatemala?

Una verificación biométrica aprobada tiene el mismo peso legal que una firma manuscrita en el contexto de los contratos digitales habilitados por la normativa de la Superintendencia de Bancos, que regula el uso de datos biométricos en procesos financieros y establece los estándares que las plataformas deben cumplir.

¿Cuánto tiempo se almacena mi selfie tras la verificación?

El tiempo de retención depende de la política de privacidad de cada plataforma, que debe estar disponible para consulta pública. En el caso de entidades supervisadas por la SIB, esa información es de acceso obligatorio para el usuario antes de aceptar los términos del servicio.

La selfie biométrica no es un obstáculo: es el paso que hace posible tener crédito sin fiador, sin papelería y sin esperar días hábiles. Descargá Zigi, completá tu verificación y accedé a crédito en minutos. Conocé más en zigi.app.
Cómo recibir una remesa rápido para una emergencia médica en Guatemala

Cómo recibir una remesa rápido para una emergencia médica en Guatemala

Cuando hay una emergencia médica y el dinero está lejos, cada minuto importa. Esta guía te explica cómo recibir una remesa en segundos desde Estados Unidos usando Zigi, respaldada por Banco Industrial, para que tengás los fondos disponibles antes de que la urgencia escale.

Cuando cada minuto cuenta y el dinero está lejos

Imaginá que son las 10 de la noche y alguien de tu familia necesita atención médica urgente. El hospital pide un depósito de Q3,000 para empezar a atender. Vos no tenés ese monto disponible, pero tu hermano en Estados Unidos sí puede enviártelo.

El problema nunca fue conseguir quién te ayude, sino cómo recibir una remesa rápido para una emergencia médica en Guatemala sin esperar horas, sin filas y sin que el punto de cobro esté cerrado.

Recibí remesas en segundos con Zigi y tenés el dinero listo antes de que la urgencia escale. Descargá la app y activá tu cuenta ahora.

Con una cuenta Zigi y un envío por SukuPay, ese dinero puede estar disponible en tu celular en menos de 20 segundos, a cualquier hora, cualquier día.

La tarifa para quien envía desde EE.UU. es de USD 0.99, sin importar el monto, lo que cambia por completo la ecuación cuando lo que está en juego es una emergencia médica.

Qué tener listo antes de que suene la urgencia

La velocidad de una remesa urgente en una emergencia médica depende menos de la tecnología y más de lo que ya tengas preparado. Si tu cuenta Zigi ya está activa cuando surge el problema, el proceso toma segundos.

Si no, vas a perder minutos valiosos configurando algo que podrías haber resuelto en un momento tranquilo.

Abrir tu cuenta requiere solo tu DPI, un correo electrónico y un número de celular. No necesitás ir a ninguna agencia, no te piden fiador, no hay costo de apertura ni saldo mínimo.

Todo el registro se completa desde la app, y tu cuenta queda respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Una vez que tu cuenta esté activa, lo único que necesitás de tu familiar en EE.UU. es que descargue SukuPay y tenga tu número de teléfono. Nada más.

Podés transferir dinero usando solo el número de teléfono, sin que tu familiar tenga que ir a una agencia de envío ni llenar formularios largos. Podés mandarle un mensaje así de directo:

«Necesito que me enviés [monto] por SukuPay a mi cuenta Zigi. Solo necesitás mi número de teléfono [tu número]. La app te cobra USD 0.99 y a mí me llega al instante.»

Qué necesitás tener preparado

  • Tu DPI, un correo electrónico y un número de celular activo para abrir tu cuenta Zigi sin ir a ninguna agencia
  • La app Zigi descargada e instalada, con tu cuenta ya activa, para que el proceso tome segundos cuando surja la urgencia
  • Tu familiar en EE.UU. debe tener SukuPay descargado y tu número de teléfono guardado, sin necesitar ningún dato bancario adicional
  • Un mensaje preparado por WhatsApp con el monto y tu número, listo para enviar en cualquier momento del día o la noche

Cómo recibir una remesa rápido para una emergencia médica en Guatemala y usarla al instante

Apenas tu familiar confirme el envío desde SukuPay, la notificación de que llegó la remesa aparece en tu app Zigi de inmediato.

No hay período de espera ni retención, y desde ese momento podés disponer del monto completo de varias formas, dependiendo de lo que el hospital o la clínica acepte.

Si el centro médico acepta pagos con QR desde la app (algo cada vez más común en Guatemala con la red CUIK y Bi), podés pagar directamente sin sacar efectivo.

Para montos como Q1,000 o Q2,500, esta es la opción más rápida porque ni siquiera necesitás moverte del hospital.

Comparación de tarifas por monto enviado

Monto enviado desde EE.UU.

Tarifa con SukuPay

Tarifa con servicios tradicionales (5-7%)

USD 60 (aprox. Q465)

USD 0.99

USD 3.00 a USD 4.20

USD 385 (aprox. Q3,000)

USD 0.99

USD 19.25 a USD 26.95

Remesa rápida o crédito: cuándo conviene cada opción

Cuándo usar cada opción

  • Tenés un familiar en EE.UU. disponible y podés contactarlo rápido: la remesa por SukuPay es más barata y llega en segundos, sin generar ninguna deuda
  • No tenés a quién pedirle o el monto urgente supera lo que podés coordinar en ese momento: un crédito Zigi cubre el gasto al instante y lo cancelás cuando llegue el envío
  • La emergencia es muy grande para una sola fuente: podés combinar un crédito Zigi como puente inmediato mientras tu familiar gestiona la remesa en paralelo

El peor momento para configurar una herramienta financiera es cuando ya la necesitás con urgencia.

Descargá Zigi para tener tu cuenta lista antes de necesitarla, y pedile a tu familiar en EE.UU. que instale la app para enviar dinero desde el celular.

Esos cinco minutos de preparación pueden ahorrarte horas de angustia cuando la salud de alguien depende de que el dinero llegue ya.

Preguntas frecuentes sobre cómo recibir una remesa rápido para una emergencia médica en Guatemala

¿Cuánto tiempo tarda en llegar la remesa de emergencia a mi cuenta Zigi?

El dinero llega en menos de 20 segundos después de que tu familiar confirma el envío desde SukuPay. La app Zigi te notifica al instante y podés usar el monto completo de inmediato, sin períodos de espera ni retención.

¿Puedo recibir la remesa si es de madrugada o un día feriado?

Sí. El sistema funciona las 24 horas, los 7 días de la semana, incluyendo fines de semana y feriados. La única restricción es que las transferencias a otros bancos tienen horario de 7:00 am a 9:00 pm, pero el dinero en tu cuenta Zigi queda disponible en cualquier momento.

¿Qué pasa si no tengo cuenta Zigi cuando surge la emergencia?

Podés abrir tu cuenta desde la app en menos de 3 minutos con solo tu DPI, un correo electrónico y tu número de celular, sin ir a ninguna agencia. Aunque abrirla durante la emergencia es posible, tenerla lista de antemano elimina esos minutos de espera cuando más los necesitás.

¿Es seguro recibir remesas de emergencia por Zigi?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, que procesa más de 50,000 créditos al mes en su plataforma digital. Todas las operaciones están reguladas y la cuenta se protege con verificación biométrica.

¿Qué opciones tengo si el hospital no acepta pagos con QR?

Podés retirar efectivo hasta Q2,000 diarios en cajeros Bi sin tarjeta física, usando un código que genera la app al instante. Para montos mayores, podés combinar ese retiro con una transferencia gratuita a la cuenta bancaria del prestador de salud, con un límite de Q5,000 por día.

En una emergencia médica, cada minuto cuenta y tener la cuenta activa marca la diferencia. Abrí tu cuenta Zigi hoy y tenés una vía de recepción lista para cuando más la necesitás. Conocé más en zigi.app.

Cómo dividir el alquiler y los gastos de la casa entre compañeros de cuarto

Cómo dividir el alquiler y los gastos de la casa entre compañeros de cuarto

Compartir vivienda es más fácil cuando el dinero se mueve con claridad.

Esta guía te explica cómo organizar el pago del alquiler y los gastos entre compañeros de cuarto usando transferencias digitales con Zigi, respaldada por Banco Industrial, para que cada quetzal quede registrado y nadie termine financiando al grupo sin saberlo.

Por qué las cuentas entre roomies terminan en caos

Tres personas comparten un apartamento en zona 10. El alquiler es Q4,500, la luz llegó en Q380 y el agua en Q120. Alguien puso de su bolsillo el total del alquiler porque el casero solo acepta un depósito.

Otro pagó la luz. El tercero dice que ya transfirió su parte, pero nadie encuentra el comprobante. Para el segundo mes, ya nadie sabe quién debe cuánto y la convivencia empieza a tensarse por algo que debería tener solución.

Dividir el alquiler y los gastos de la casa entre compañeros de cuarto requiere menos matemática y más sistema. El problema casi nunca es la división aritmética.

El problema real es que el cobro se hace de palabra, el pago se hace en efectivo y el registro no existe. Cuando uno de los tres se atrasa, no hay forma de demostrar cuándo fue la última vez que pagó ni cuánto acumuló de deuda.

Los gastos compartidos entre roomies en Guatemala funcionan igual en zona 1 que en zona 15, y la dinámica se repite en casas de estudiantes, apartamentos de profesionales jóvenes y hasta en familias que comparten vivienda.

El patrón es siempre el mismo: alguien termina financiando al grupo sin querer, y la falta de trazabilidad convierte un tema de plata en un problema personal.

¿Todavía dividís el alquiler en efectivo? Descargá Zigi gratis y empezá a mover tu parte con solo el número de celular.

Transferencias por teléfono para dividir gastos

La solución más práctica para dividir el alquiler en Guatemala sin depender de efectivo es designar a una persona como pagadora central (la que deposita al casero) y que los demás le transfieran su parte cada mes, usando solo el número de teléfono.

No necesitás pedirle el número de cuenta a nadie, ni que todos tengan cuenta en el mismo banco. Con Zigi, Guatemala tiene una opción donde la transferencia se hace directo al celular del otro.

La cuenta se abre en menos de 3 minutos con el DPI, sin costo de apertura ni manejo, y cada movimiento queda registrado en el historial con fecha, monto y destinatario. Eso convierte cada pago en un comprobante automático.

El flujo que funciona mes a mes

  1. Acordás con tus roomies quién paga el alquiler completo y cuánto le corresponde a cada uno.
  2. Cada compañero transfiere su parte antes de una fecha límite (por ejemplo, el 3 de cada mes).
  3. La persona que recibió las transferencias deposita el total al casero y comparte captura del depósito en el grupo.

Un mensaje para pedir la parte puede ser tan directo como: «Ya pagué el alquiler de julio, tu parte son Q1,500. Transferime al número que ya tenés guardado antes del viernes.» Sin rodeos y con un monto claro, el cobro entre roomies deja de generar incomodidad.

Simplificá el cobro entre compañeros de cuarto.

Cómo llevar el registro sin complicarte

El historial de movimientos de tu cuenta ya funciona como un registro automático. Cada transferencia recibida aparece con el nombre de quien la envió, el monto y la fecha exacta.

Si querés algo más organizado, una hoja de cálculo compartida con tres columnas (nombre, concepto, monto) resuelve la reconciliación mensual en cinco minutos. También funciona una simple foto del historial enviada al grupo de chat cada fin de mes.

Para gastos variables como servicios, el prorrateo se calcula sobre el recibo real. Si la luz llegó en Q420 y son tres roomies, cada uno aporta Q140.

Si el internet es un monto fijo, dividís el total entre los compañeros, redondeás al quetzal más cercano y el que pagó de más lo descuenta del mes siguiente.

El mecanismo de cobro es idéntico al del alquiler: la persona que pagó el servicio recibe las transferencias de los demás por número de teléfono.

Ejemplo de mini registro mensual

Concepto

Total

Por persona

Quién pagó

Alquiler

Q4,500

Q1,500

Ana

Luz

Q420

Q140

Carlos

Internet

Q350

Q117

Lucía

Total por persona

Q1,757

Ese resumen, enviado al grupo el último día del mes, cierra cualquier duda antes de que se acumule.

Qué hacer cuando alguien se atrasa

Los atrasos pasan. Lo que importa es que no se conviertan en un problema invisible. Si el registro existe, la conversación parte de un hecho y no de una percepción, porque tenés documentado que alguien no transfirió en julio y la fecha exacta lo confirma.

El protocolo que mejor funciona entre roomies

  • Cuando pasa la fecha límite sin pago, enviás un recordatorio directo y sin tono pasivo-agresivo: «Vi que no cayó tu parte de julio (Q1,500). ¿Podés transferir hoy o mañana?»
  • Si pasan más de cinco días, proponés un plan documentado: «¿Te sirve pagar Q750 esta semana y Q750 la próxima?» Ese acuerdo queda por escrito en el chat, y los pagos parciales quedan registrados en el historial de transferencias.

La ventaja de operar con transferencias y no en efectivo es que eliminás la discusión de «yo ya te pagué». Cada movimiento tiene fecha y monto. Si alguien dice que ya transfirió, el historial lo confirma o lo desmiente en segundos.

Esa trazabilidad protege tanto al que cobra como al que paga, porque nadie puede reclamar un pago que no aparece, ni olvidar uno que sí se hizo.

El uso del efectivo entre varios siempre genera roces: billetes sin cambio, promesas de «mañana te doy», montos que no cuadran. Pedí o enviá tu parte desde la app de Zigi.

Armá el sistema este mes. Zigi: transferencias por celular, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo dividir el alquiler y los gastos de la casa entre compañeros de cuarto

¿Qué pasa si un roomie no tiene cuenta bancaria y no puede hacer transferencias?

Con aplicaciones como Zigi, la cuenta se abre en minutos usando solo el DPI y no se necesita cuenta bancaria tradicional.

¿Cómo acordamos quién paga qué servicio cada mes?

La forma más ordenada es asignar a cada roomie un servicio fijo para que sea siempre el pagador central de ese concepto.

¿Es posible dividir el alquiler de forma desigual si los cuartos no son iguales?

Sí, y es perfectamente válido acordar montos distintos según el tamaño o las condiciones del cuarto.

¿Qué hacemos si acumulamos deudas de varios meses entre roomies?

Lo más práctico es hacer un corte de cuentas con el historial de transferencias, calcular el saldo real que debe cada persona y acordar un plan de pago por escrito.

¿Qué información mínima debe tener el registro mensual de gastos compartidos?

Con el nombre de quien pagó cada concepto, el monto total del recibo y la parte que le corresponde a cada roomie es suficiente para mantener las cuentas claras.

Alternativas al POS bancario

Alternativas al POS bancario para cobrar en tu negocio en Guatemala

Las alternativas al POS bancario para cobrar en Guatemala se reducen a tres herramientas: código QR, enlace de pago y transferencia por teléfono. Ninguna requiere hardware, contrato ni historial bancario.

Más que comparar tarifas, la decisión pasa por cuál método encaja con la forma en que vende tu negocio. Esta guía te explica cómo cobrar con Zigi usando solo tu celular.

¿Por qué tantos comercios siguen solo con efectivo?

Un terminal POS bancario suma alquiler mensual del equipo, comisión por transacción y un contrato con permanencia. El desglose de esas capas de costo ya está en cuánto cuesta aceptar pagos con QR en tu negocio.

Esa cuenta empuja a muchos negocios a quedarse solo con efectivo, con lo que eso trae: riesgo de robo, dificultad para cuadrar caja y clientes perdidos que preferían pagar desde el celular.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cobrar sin terminal: QR, enlaces y transferencias

Tres herramientas cubren hoy la mayoría de los escenarios en los que un comercio quiere cobrar sin terminal bancaria y sin depender del efectivo.

El código QR, para la venta en mostrador

Funciona bien cuando el cliente está presente. El comercio imprime el código o lo muestra en pantalla, y el cliente lo escanea con su app.

El cliente ingresa el monto y confirma, y la transacción se acredita en la cuenta del negocio, con una notificación que conviene verificar antes de entregar el producto.

El enlace de pago, para la entrega a domicilio

Resuelve lo que el QR físico no puede. El comercio genera un enlace desde el celular y lo manda por WhatsApp o redes antes de despachar el pedido.

El cliente paga desde donde esté y el negocio confirma el ingreso antes de enviar el producto. El paso a paso para generarlo y mandarlo está en cómo enviar un link de pago en Guatemala.

La transferencia por teléfono, para reservas y anticipos

Un salón de belleza o un taller que pide señal para apartar cita puede recibir el pago compartiendo solo su número de celular.

No hay que dictar un número de cuenta largo y el comprobante queda registrado en las dos partes. En transferí dinero sin el número de cuenta bancaria está explicado cómo funciona.

Cobrar con QR tiene un camino directo cuando se usan plataformas con QR interoperable, que reciben pagos desde distintas apps con un solo código.

Zigi, por ejemplo, ofrece un QR que funciona con CUIK de VisaNet y con Bi, y el comercio lo solicita sin costo escribiendo a quierozigi@zigi.app.

¿Cuál conviene según el tipo de venta?

Elegir entre QR, enlace de pago y transferencia por teléfono depende de cómo el negocio interactúa con sus clientes, no de cuál es mejor en abstracto.

Una tienda de ropa con flujo constante de personas se beneficia del QR fijo en mostrador, porque la transacción se completa en el punto de venta sin que el comerciante haga nada más que verificar la notificación.

Un negocio que vende por redes sociales o hace entregas a domicilio necesita el enlace de pago, porque el cobro queda confirmado antes de despachar y el efectivo sale del reparto.

Para reservas y anticipos alcanza la transferencia por teléfono, porque el cliente aparta su lugar enviando la señal al número de celular del negocio.

Velocidad de acreditación según el método

Método de cobro Velocidad típica Condición relevante
Pago con QR interoperable Notificación en el momento El cliente paga desde una app compatible con la red
Transferencia entre bancos distintos Inmediata dentro del horario Montos iguales o menores a Q20,000, entre las 7:00 y las 21:00
Enlace de pago Confirmación antes del despacho Depende del medio de pago que use el cliente

En seguridad, las tres opciones operan dentro del sistema financiero regulado cuando se usan a través de apps respaldadas por entidades autorizadas. Eso significa trazabilidad y comprobante digital de cada cobro, algo que el efectivo no da.

Cuatro preguntas antes de reemplazar el tarjetero

Antes de dar el paso conviene recorrer cuatro preguntas que definen cuál herramienta activar primero.

  • ¿Dónde ocurre la venta? Si el cliente siempre está presente, el QR resuelve todo. Si la venta es remota, el enlace de pago es imprescindible.
  • ¿Qué apps usan tus clientes frecuentes? Un QR interoperable amplía el alcance sin multiplicar los códigos pegados en el mostrador.
  • ¿Cuántas transacciones digitales esperás por semana? Un volumen bajo hace innecesario cualquier costo fijo y favorece plataformas sin comisión mensual.
  • ¿Necesitás el dinero disponible de inmediato para pagarle a proveedores, o podés esperar un ciclo de acreditación más largo?

Para los comercios que operan sin POS, cobrar digital dejó de ser un problema de tecnología o de presupuesto.

Quien quiera dar el primer paso puede revisar cómo funciona el pago con QR para entender qué implica activarlo desde cero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al POS bancario

¿Necesito abrir una cuenta nueva para aceptar pagos con QR?

Depende de la plataforma. Con Zigi la cuenta se abre desde el celular en menos de 3 minutos usando solo el DPI.

No hace falta ir a una agencia ni mantener un saldo mínimo, y el QR del comercio se pide después por correo.

¿Un QR interoperable funciona con cualquier app bancaria?

Está diseñado para recibir pagos desde las billeteras y apps compatibles con la red, usando un solo código.

No cubre absolutamente todas, así que conviene confirmar con el proveedor qué apps están habilitadas antes de activarlo en el negocio.

¿Qué pasa si mi cliente no tiene ninguna app bancaria?

En ese caso el enlace de pago es la alternativa más flexible, porque el cliente puede completar la transacción desde un navegador.

Los medios de pago disponibles en ese enlace dependen de lo que habilite la plataforma que uses, así que vale revisarlo antes de ofrecerlo.

¿Los cobros digitales sirven de respaldo contable?

Cada cobro digital genera un registro automático con fecha, hora y monto, lo que simplifica el cierre de caja y la contabilidad del mes.

Para el manejo tributario conviene consultarlo con tu contador, porque la obligación concreta depende del régimen en el que esté inscrito el negocio.

¿Puedo usar QR y enlace de pago desde la misma cuenta?

Sí. Varias plataformas permiten combinar las dos herramientas desde una sola cuenta.

Es lo más útil para un negocio que vende en mostrador y además por redes sociales o delivery, porque no hay que administrar dos cuentas distintas.

Comparativa entre Zigi y Tigo Money en Guatemala tras el cierre de operaciones de Tigo Money.

Zigi vs Tigo Money: ¿cuál es mejor para vos en Guatemala?

Zigi y Tigo Money fueron dos de las plataformas de pagos digitales más usadas en Guatemala, pero la comparación cambió por completo en 2026: Tigo Money cerró sus operaciones el 30 de junio de 2026.

Esta guía repasa qué ofrecía cada plataforma, qué significa el cierre si todavía tenés saldo pendiente y cómo podés seguir moviendo tu dinero desde el celular.

Dos billeteras, dos lógicas distintas

Durante años, la búsqueda Zigi vs Tigo Money Guatemala cuál es mejor tuvo sentido: las dos competían por el mismo celular, aunque con modelos muy distintos.

Tigo Money nació como extensión del operador móvil Tigo (Millicom) y, como recordó su propio aviso de despedida, acompañó a millones de guatemaltecos durante 16 años con una red de agentes físicos para cargas, retiros y envíos de dinero.

Zigi funciona con otra lógica: es la plataforma 100% digital de Banco Industrial, con cuenta monetaria, créditos, remesas y tarjeta de débito Mastercard integrados en una sola app.

Tigo Money cerró: fechas clave y saldos

Según el aviso oficial de Tigo Guatemala, la app y el acceso web de Tigo Money dejaron de estar disponibles el 1 de abril de 2026, y el servicio finalizó sus operaciones el 30 de junio de 2026.

Si te quedó saldo en la billetera, el reintegro se gestiona con el Centro de Atención al Cliente de Tigo, en el *611, el 2428-0000 o por WhatsApp al mismo número.

Antes del cierre, la empresa invitó a usar el saldo o retirarlo sin costo en Agentes Tigo Money y Cajeros 5B. Ese plazo ya venció, por eso hoy el trámite pasa por el proceso de reintegro.

¿Qué ofrece cada plataforma hoy?

Función

Zigi (activa)

Tigo Money (cerró el 30 de junio de 2026)

Apertura de cuenta

Solo DPI, correo y celular, sin costo

Ya no admite registros

Transferencias a otros bancos

Hasta Q5,000 diarios y Q15,000 mensuales

No disponible

Pagos con QR

Interoperable con códigos Zigi, CUIK y Bi

No disponible

Tarjeta de débito

Mastercard gratuita incluida

No disponible

Créditos

De Q70 a Q3,500, en menos de tres minutos

No disponible

Créditos y remesas: lo que Zigi resuelve hoy

Para quienes usaban Tigo Money para recibir dinero o cubrir un gasto urgente, las funciones que más pesan al migrar son el acceso a crédito y el cobro de remesas.

Zigi ofrece créditos de Q70 a Q3,500, aprobados en menos de tres minutos con una selfie biométrica como verificación, sin fiadores ni formularios.

El dinero llega directo a la cuenta y el pago se debita automáticamente según el plan elegido, así que conviene mantener saldo disponible en la fecha de cada cuota.

En remesas, Zigi integra SukuPay para recibir envíos desde Estados Unidos directo en la cuenta, y suma la alianza con Intermex para cobrarlas con solo el número de teléfono.

Entender el tipo de cambio en remesas a Guatemala también ayuda a calcular cuánto dinero llega realmente al destinatario en cada envío.

Ventajas de Zigi para ex usuarios de Tigo Money

  • La cuenta se abre solo con DPI, correo y celular, sin cobros por apertura, manejo, saldo mínimo ni anualidad.
  • La tarjeta de débito Mastercard viene incluida gratis y sirve para pagar en comercios físicos y en compras en línea.
  • El efectivo no queda afuera: podés recargar y retirar en cajeros, agencias y agentes Bi en todo el país.
  • Funciona con cualquier operador de telefonía, y si tenés línea Claro la app no consume los datos móviles de tu plan.
  • Los pagos con QR son interoperables con códigos Zigi, CUIK y Bi, así que sirven en más comercios.

¿Qué opción te queda tras el cierre?

La pregunta de si conviene Zigi o Tigo Money quedó respondida por los hechos: hoy solo una de las dos sigue operando. Lo que vale evaluar es si Zigi cubre lo que resolvías con Tigo Money.

Quien recibía remesas encuentra en Zigi una cuenta respaldada por Banco Industrial, lista para usar el dinero con tarjeta Mastercard, QR o transferencia.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Quien operaba casi todo en efectivo puede apoyarse en la red física de Banco Industrial para cargar y retirar, y dejar la app para los pagos, envíos y cobros del día a día.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre Zigi y Tigo Money

¿Tigo Money sigue funcionando en Guatemala?

No. La app y el acceso web dejaron de estar disponibles el 1 de abril de 2026, y el servicio cerró operaciones el 30 de junio de 2026, según el aviso oficial publicado por Tigo Guatemala.

El cierre aplica a todo el servicio en el país. Las cuentas ya no admiten pagos, envíos ni recargas, y la atención quedó enfocada en resolver los saldos pendientes de los usuarios.

¿Qué pasa con el saldo que quedó en Tigo Money?

Los saldos remanentes se gestionan mediante un proceso de reintegro a través del Centro de Atención al Cliente de Tigo: *611, teléfono 2428-0000 o WhatsApp al mismo número.

Conviene iniciar el trámite cuanto antes y conservar cualquier comprobante de la cuenta, porque la gestión ya no se hace desde la app sino directamente con el centro de atención.

¿Puedo usar Zigi si tengo línea de otro operador?

Sí. Zigi funciona con cualquier número de celular sin importar el operador, porque es una plataforma de Banco Industrial y no depende de ninguna compañía de telefonía.

Si tenés línea Claro hay un beneficio extra: usar la app no consume los datos móviles de tu plan, así que podés entrar aunque te quedes sin saldo de navegación.

¿Cómo recibo remesas ahora que Tigo Money cerró?

Con Zigi cobrás la remesa desde la app ingresando el código que te comparte quien la envía, y el dinero se acredita de inmediato en tu cuenta.

Para envíos desde Estados Unidos, Zigi trabaja con SukuPay e Intermex, así el remitente puede mandar el dinero directo a tu cuenta o con solo tu número de teléfono.

¿La tarjeta Mastercard de Zigi tiene costo anual?

La tarjeta de débito Mastercard de Zigi es gratuita y no tiene cobros por apertura, manejo, saldo mínimo ni anualidad. Se activa junto con la cuenta desde la app, sin necesidad de visitar una agencia.

Sirve para pagar en comercios de Guatemala y también en compras internacionales en línea, usando el saldo disponible de la cuenta.

Billeteras digitales en Guatemala 2026, comparativa completa de opciones y ventajas.

Billeteras digitales en Guatemala: comparativa completa 2026

En 2026, Guatemala tiene varias opciones de billeteras digitales, pero no todas ofrecen lo mismo en acceso, costos y funciones.

Esta guía compara las principales características que debés evaluar antes de elegir, con Zigi como referencia de lo que ofrece una billetera respaldada por un banco regulado.

Elegir mal la billetera digital puede salir caro

En Guatemala operan varias billeteras digitales con propuestas que, vistas de lejos, parecen idénticas. Todas prometen pagos rápidos, cero filas y una cuenta desde el celular.

El mapa además cambió este año: Tigo Money cerró operaciones el 30 de junio de 2026, según el aviso oficial de Tigo, después de 16 años en el país. Sus usuarios ahora buscan a dónde migrar su dinero digital.

Conviene separar dos categorías que suelen mezclarse. Una billetera independiente, como Akisí, funciona como plataforma de pagos sin efectivo en Guatemala y transferencias, apoyada en su propia red de agentes y comercios.

Una plataforma como Zigi, en cambio, opera como brazo digital de Banco Industrial: la cuenta que se abre es una cuenta monetaria regulada dentro del grupo financiero más grande de Guatemala y Centroamérica.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Variables clave para elegir billetera digital

La comparativa billeteras Guatemala empieza por seguridad y respaldo institucional. Zigi y las apps financieras de bancos tienen detrás entidades reguladas por la Superintendencia de Bancos, lo que les permite ofrecer cuentas monetarias reales.

Comisiones y costos por plataforma

  • Zigi no cobra apertura, manejo de cuenta, saldo mínimo ni anualidad, y la tarjeta de débito Mastercard que viene con la cuenta tampoco tiene costo de emisión ni mantenimiento.
  • Tigo Money dejó de ser una opción: cerró operaciones el 30 de junio de 2026 y los saldos remanentes se gestionan mediante reintegro a través de su centro de atención al cliente.
  • Otras billeteras que llegaron hace poco al mercado guatemalteco apuestan por la experiencia de uso, aunque su ecosistema de aceptación en comercios todavía está en construcción.

Límites de transferencia y retiro

En Zigi no hay límite mínimo ni máximo para el saldo de la cuenta. Los únicos límites aplican a las transferencias hacia otros bancos, y los montos vigentes se consultan en la app antes de confirmar cada operación.

En otras billeteras, los límites de transferencia y retiro suelen depender del nivel de verificación de identidad que el usuario haya completado.

Remesas y crédito cambian la ecuación

Donde la comparativa se vuelve más reveladora es en dos variables que afectan a millones de guatemaltecos.

Guatemala recibió más de 20,000 millones de dólares en remesas en 2024, según cifras del Banco de Guatemala, y enviarlas por canales tradicionales suele costar un porcentaje del monto que se acumula envío tras envío.

Zigi integró SukuPay como motor de remesas, lo que permite recibir transferencias desde Estados Unidos en menos de 20 segundos con una tarifa plana de USD 0.99 por transacción, sin pasos técnicos adicionales para el usuario.

El acceso a crédito formal separa aún más las opciones.

Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos mediante verificación biométrica con selfie, sin fiadores ni formularios.

La interoperabilidad de pagos QR agrega otra capa.

Zigi acepta y genera códigos QR compatibles con la red CUIK (VisaNet) y con QR Bi, lo que amplía la cobertura a miles de comercios en todo el país, algo que conviene entender antes de pagar con tu celular en tiendas físicas en Guatemala.

¿Qué billetera conviene según el perfil?

Perfiles y recomendaciones por necesidad

  • Un usuario de 18 a 35 años que busca su primera cuenta digital, crédito sin historial y una tarjeta de débito Mastercard gratuita encuentra en Zigi todo en una sola app, con el respaldo de Banco Industrial.
  • Quien recibe remesas desde Estados Unidos con frecuencia debería comparar el costo por transacción y el tiempo de acreditación, ya que la diferencia entre una tarifa plana y un porcentaje variable se acumula cada mes.
  • Para usuarios en zonas rurales donde los puntos físicos importan más que la app, Akisí destaca una red de más de 12,000 puntos de atención para pagos y retiros, según su propio sitio.
  • Quienes usaban Tigo Money necesitan un nuevo destino para su dinero: tras el cierre de operaciones, una cuenta respaldada por un banco regulado permite migrar sin perder funciones.

La billetera adecuada depende de si la prioridad es pagar en comercios, recibir remesas, acceder a crédito o tener una cuenta digital sin costos.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre billeteras digitales en Guatemala

¿Las billeteras digitales en Guatemala están reguladas por alguna autoridad?

Depende del tipo de plataforma. Zigi y las apps financieras de bancos están respaldadas por entidades supervisadas por la Superintendencia de Bancos, por lo que ofrecen cuentas monetarias reguladas.

Otras billeteras operan bajo modelos distintos al bancario. Antes de depositar, conviene revisar quién respalda el saldo y qué entidad responde si algo sale mal.

¿Cuánto cuesta recibir remesas desde Estados Unidos con estas apps?

El costo varía de forma significativa según la plataforma. Zigi cobra una tarifa plana de USD 0.99 por transacción a través de SukuPay, con acreditación en menos de 20 segundos.

Otras plataformas aplican porcentajes variables o requieren retiro en puntos físicos, lo que eleva el costo real del envío y suma tiempo de traslado.

¿Es posible acceder a crédito sin historial bancario desde una billetera digital?

Zigi ofrece créditos desde Q70 hasta Q3,500 aprobados en menos de 3 minutos mediante verificación biométrica con selfie, sin necesidad de fiadores ni historial crediticio previo.

El monto disponible se ajusta al perfil de cada usuario dentro de la app, y pagar a tiempo ayuda a construir un historial crediticio formal desde cero.

¿Qué billetera digital conviene si vivo en una zona rural con poca conectividad?

Akisí publica en su sitio una red de más de 12,000 puntos físicos de atención para pagos y retiros, útil donde la conectividad es limitada y el efectivo sigue siendo protagonista.

Para quien combina zona rural con remesas o crédito, conviene revisar si la billetera elegida cubre esas funciones o si necesita complementarla con una cuenta respaldada por un banco.

¿Puedo usar la misma billetera para pagar en tiendas y recibir mi sueldo o remesas?

Algunas plataformas permiten hacer todo desde una sola app. Zigi combina pagos QR en comercios afiliados, recepción de remesas y acceso a crédito dentro de la misma cuenta monetaria respaldada por Banco Industrial.

La cobertura de comercios que aceptan cada plataforma varía, por lo que vale revisar qué red QR usa cada billetera antes de decidir.

Motorista en moto recibiendo préstamo rápido para arreglar en Guatemala sin papeleos

Préstamo rápido para repartidores y motoristas en Guatemala

Los repartidores y motoristas en Guatemala tienen ingresos reales, pero no tienen una nómina que presentar.

Eso los deja fuera de la mayoría de las opciones de crédito formal. Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito desde Q70 con solo tu DPI y una selfie, sin fiador y con aprobación en minutos.

Cuando la moto para, el ingreso para

Una llanta reventada un martes a las 11 de la mañana puede costar mucho más que la llanta misma.

Para un repartidor de apps o un mototaxista, cada hora sin rodar es ingreso que se esfuma.

La urgencia choca con una realidad frustrante. El crédito bancario tradicional suele pedir recibo de nómina, fiador, historial crediticio y una fila de dos horas para evaluar si te dan algo.

El problema no es cuánto ganás. Si tus jornadas te dejan, por ejemplo, entre Q150 y Q300, al mes juntás entre Q3,000 y Q6,000. Eso alcanza para cubrir un crédito pequeño sin estrés.

¿Todavía no tenés tu cuenta Zigi? Abrila gratis en menos de 3 minutos con solo tu DPI, con el respaldo de Banco Industrial.

Cómo funciona un crédito sin nómina

La diferencia entre el modelo tradicional y el microcrédito digital está en lo que te piden. Un banco convencional suele pedir constancia laboral, estados de cuenta de varios meses, fiador con propiedad y más de una visita a la agencia.

Qué pide cada modelo para aprobar un crédito

Requisito

Banco convencional

Microcrédito digital (Zigi)

Documento de identidad

Sí

Sí (DPI)

Constancia laboral o nómina

Suele pedirse

No

Fiador con propiedad

Suele pedirse

No

Historial crediticio previo

Suele pedirse

No

Visitas a agencia

Varias

Ninguna

Tiempo de aprobación

Días o semanas

Menos de 3 minutos

Zigi, la plataforma financiera de Banco Industrial, aprueba créditos desde Q70 hasta Q3,500 en menos de tres minutos con verificación biométrica.

No necesitás fiador, ni papelería, ni historial crediticio previo.

¿Y los comprobantes de ingreso? Acá cambia la lógica, porque la evaluación no mira tu recibo de nómina, mira cómo usás tu cuenta.

Usar la app con frecuencia construye tu récord: recibir pagos, transferir, retirar y cobrar remesas van armando el historial que respalda tu solicitud, y de ese récord depende el monto disponible para vos.

Es la misma lógica que permite abrir una cuenta bancaria siendo trabajador independiente, sin nómina ni papeleos.

Para quien se pregunta si puede pedir un préstamo trabajando en una app de delivery, la respuesta es directa: sí.

El modelo de evaluación digital existe justamente para quienes tienen ingresos diarios y variables, donde el flujo de efectivo es constante pero irregular.

Alinear la cuota con tus días fuertes

Un crédito de Q1,200 para un juego de llantas, por ejemplo, suena manejable hasta que la cuota cae un miércoles en el que apenas hiciste tres entregas.

Pensalo con números hipotéticos. Un repartidor puede generar Q250 un viernes y Q80 un martes.

Si elegís frecuencia semanal y tu cuota es de Q120, necesitás que ese débito coincida con un día donde ya tenés saldo en la cuenta.

La app permite elegir entre pago semanal, quincenal o mensual, y el débito se hace automáticamente desde tu cuenta.

Reglas prácticas para no caer en mora

  • Reservá como máximo el 30% de tu ingreso semanal más bajo para la cuota, de modo que si tu peor semana te deja Q600, la cuota no debería pasar de Q180.
  • Pedí solo lo que necesitás para resolver el problema concreto, porque el dinero extra que no usás sigue generando obligación de pago.
  • Elegí la frecuencia de pago que mejor se alinee con tus días de mayor actividad, ya que el débito automático no espera si tu saldo ese día está bajo.
  • Calculá cuántos días de trabajo sin moto necesitarías para recuperar el monto del crédito, porque eso te da perspectiva real del costo de no actuar.
  • Tené en cuenta que con un crédito activo sin pagar no podés solicitar uno nuevo, así que cerrá el que tenés antes de pedir el siguiente.

Un crédito para repartidores en Guatemala bien calculado te devuelve a la calle rodando, mientras que uno mal calculado te mete en un ciclo donde trabajás para pagar la deuda en lugar de avanzar.

Cuándo pedir y cuándo esperar

Imaginá un caso hipotético: tu moto está parada y cada día sin ella te cuesta Q200 en ingresos perdidos.

Un crédito de Q800 que resolvés en cuatro cuotas semanales se paga solo en menos de un mes, porque volvés a generar desde el día siguiente.

Los números son ilustrativos. Las condiciones reales de tu crédito (monto, cuotas y frecuencia) las ves en la app antes de confirmar la solicitud.

Si el gasto puede esperar, como renovar el casco o un mantenimiento preventivo, quizás te conviene ahorrar la diferencia y evitar el compromiso de cuotas.

La pregunta que tenés que hacerte siempre es si el gasto genera o protege ingresos de forma inmediata.

Antes de pedir, también conviene entender qué es el sobreendeudamiento y cómo evitarlo cuando usás crédito digital.

Para quienes trabajan con ingresos variables, el respaldo de Banco Industrial detrás de la plataforma significa que solicitás y pagás tu crédito de forma segura, con las condiciones a la vista antes de confirmar.

Descargá Zigi, abrí tu cuenta con tu DPI en menos de tres minutos y revisá el monto de crédito disponible para vos.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre créditos para repartidores

¿Puedo pedir un crédito si apenas empiezo como repartidor?

Sí, porque la evaluación mira tu actividad dentro de la app y no requiere historial crediticio previo.

Mientras registrás movimientos en tu cuenta, como depósitos y pagos, vas construyendo el récord que respalda tu solicitud.

¿Qué pasa si una semana no puedo cubrir la cuota?

El pago se debita automáticamente de tu saldo en la app, así que lo clave es asegurarte de que el dinero esté disponible el día acordado.

Podés recargar saldo en agentes, cajeros o agencias de Banco Industrial. Conviene elegir una cuota que no supere el 30% de tu ingreso en la semana más floja.

¿Cuánto tarda en llegar el dinero del crédito?

La aprobación toma menos de tres minutos y el dinero se acredita al instante en tu cuenta dentro de la app.

Desde ahí podés transferirlo, retirarlo en un cajero o usarlo directamente para pagar con QR.

¿El crédito está disponible para mototaxistas, o solo para repartidores de apps?

El modelo no distingue entre tipos de trabajo, porque lo que evalúa es tu actividad financiera dentro de la plataforma.

Tanto mototaxistas como repartidores de delivery pueden acceder, siempre que tengan su cuenta activa y movimientos registrados.

¿Qué montos puedo pedir si es mi primera vez usando Zigi?

Los créditos van desde Q70 hasta Q3,500, y el monto disponible para vos depende del récord que hayas construido con tus movimientos en la cuenta.

Para una reparación puntual de la moto, elegí el monto que cubra el gasto concreto y una frecuencia de pago alineada con tus días fuertes.

Mano sosteniendo tarjeta de crédito comparando microcrédito versus tarjeta en Guatemala

Microcrédito o tarjeta de crédito: cuál conviene según lo que necesitás

Imaginá que necesitás Q3,000 para reponer inventario en tu negocio. Si los sacás con tarjeta de crédito y pagás solo el mínimo, en un año podés terminar devolviendo Q4,500 o más, según la tasa del emisor.

Si pedís un microcrédito con cuota fija, sabés desde el día uno cuánto vas a pagar y cuándo terminás. Esa diferencia entre elegir bien y elegir rápido puede representar semanas de trabajo extra solo para cubrir intereses.

Decidir entre un microcrédito o una tarjeta de crédito empieza por cruzar tres variables que casi nadie evalúa juntas antes de endeudarse: el monto, el plazo y qué tan predecible querés que sea la cuota.

Tres escenarios donde la decisión cambia

La respuesta a si es mejor usar la tarjeta de crédito o pedir un préstamo depende de tu situación puntual. Así se comporta cada instrumento en tres montos típicos, con ejemplos ilustrativos.

Comparativa por monto y situación

Monto

Tarjeta de crédito

Microcrédito

Q500 (gasto puntual)

Conviene si pagás el total antes del corte: no genera intereses

Útil si dudás de pagar completo; la cuota fija te protege

Q3,000 (compra planificada o capital de trabajo)

Con pagos mínimos durante un año, los intereses pueden sumar Q1,200 a Q1,500 (ejemplo ilustrativo)

Cuota fija que permite calcular el costo total antes de firmar

Q15,000 (inversión fuerte o emergencia grande)

El límite rara vez alcanza para historiales iniciales; riesgo de pagos mínimos por años

Crédito formal con plazo definido, aunque los requisitos suben

Con Q500 para un gasto puntual, como un repuesto o una consulta médica, la tarjeta de crédito puede funcionar bien si pagás el total antes de la fecha de corte, porque en ese caso no generás intereses.

El microcrédito también sirve, aunque el trámite puede parecer excesivo para un monto chico. La clave está en la disciplina: si sabés que vas a pagar completo, la tarjeta gana por practicidad.

Si dudás de tu capacidad de pagar el total, el microcrédito te protege con una cuota fija que no crece.

Con Q3,000 para una compra planificada o capital de trabajo, la ecuación se invierte. Una tarjeta con una tasa mensual del 4%, por citar un ejemplo, puede costarte entre Q1,200 y Q1,500 solo en intereses si pagás mínimos durante un año.

Un microcrédito al mismo plazo, con cuota fija quincenal o mensual, te permite calcular el costo total antes de firmar y dividirlo en pagos iguales. No hay sorpresas.

Para quien vive de ingresos variables o maneja un negocio pequeño, esa previsibilidad en el flujo de caja vale más que cualquier programa de puntos.

Con Q15,000, sea una inversión fuerte en el negocio o una emergencia grande, la tarjeta rara vez alcanza ese límite para perfiles que recién empiezan su historial.

Y si lo alcanza, el riesgo de quedar atrapado en pagos mínimos durante años es real. En ese rango, un crédito formal con plazo definido y cuotas fijas suele ser la opción más segura, aunque los requisitos de acceso también suben.

Deuda revolvente: cómo crece un saldo chico

Al comparar tarjeta de crédito versus préstamo en Guatemala, el factor que más inclina la balanza es uno que pocos entienden del todo: la deuda revolvente convierte pagos mínimos en un ciclo que puede durar años.

Un ejemplo ilustrativo, paso a paso, lo muestra mejor que cualquier definición. Supongamos que gastás Q3,000 con tu tarjeta y decidís pagar solo el mínimo, que en este ejemplo ronda el 5% del saldo: Q150.

El banco aplica intereses sobre los Q2,850 restantes. Con una tasa mensual hipotética del 4%, eso suma Q114 que se agregan al saldo. Ahora debés Q2,964.

El mes siguiente pagás otro mínimo, pero como el saldo apenas bajó, los intereses vuelven a calcularse sobre un monto casi igual.

Después de 12 pagos mínimos habrás desembolsado alrededor de Q1,800, pero tu deuda todavía supera los Q2,400. Pagaste durante un año y seguís debiendo más de la mitad.

Un microcrédito funciona diferente porque el costo está fijado desde el inicio. Si pedís Q3,000 a pagar en 6 cuotas, cada cuota incluye una porción de capital y una de interés ya calculada.

Cuando pagás la sexta cuota, terminaste. No hay saldo que siga generando cargos ni intereses que se acumulen sobre intereses.

Esa previsibilidad hace que, cuando el monto supera lo que podés cancelar en un solo pago, la pregunta de cuál conviene, microcrédito o tarjeta de crédito, tenga una respuesta clara.

Requisitos, riesgos y cuándo no endeudarse

Para obtener una tarjeta de crédito en Guatemala generalmente necesitás demostrar ingresos, tener historial crediticio y pasar por un proceso que puede tomar días o semanas.

Los microcréditos digitales suelen pedir menos: un documento de identidad, una cuenta activa y, en algunos casos, una verificación biométrica.

Zigi, por ejemplo, ofrece créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos con una selfie, sin fiador y sin papelería, con el respaldo de Banco Industrial.

Pagar cada cuota a tiempo es la otra mitad del trabajo: los atrasos son el punto donde muchas deudas empiezan a complicarse.

Hay escenarios donde ninguna de las dos opciones es recomendable. Si tus ingresos apenas cubren los gastos fijos del mes, sumar cualquier cuota te pone en una situación frágil donde un imprevisto puede hacerte caer en mora.

En esos casos, conviene explorar otras alternativas antes de endeudarte.

Alternativas al crédito cuando el presupuesto no da margen

  • Los créditos solidarios de cooperativas y fundaciones en Guatemala suelen ofrecer montos pequeños con acompañamiento grupal.
  • Un adelanto de nómina, si tu empleador lo permite, te da liquidez sin generar intereses.
  • El ahorro previo como hábito financiero es la opción más subestimada: separar Q200 quincenales durante tres meses te da Q1,200 sin deberle nada a nadie.

El riesgo principal de la tarjeta es caer en el ciclo revolvente de pagos mínimos que se estiran durante años.

El riesgo del microcrédito es sobrestimar tu capacidad de pago y caer en sobreendeudamiento, lo que afecta tu historial y reduce tu acceso a crédito futuro.

Qué elegir según tu situación

Si necesitás cubrir un gasto puntual y tenés certeza de que podés pagarlo completo en la fecha de corte, la tarjeta de crédito es práctica porque no generás intereses.

Si el monto supera lo que podés cancelar en un solo pago, un microcrédito con cuota fija te da control sobre el costo total y te evita la trampa del pago mínimo.

Resumen de cuándo usar cada opción

  • Usá la tarjeta de crédito para gastos que podés cancelar en su totalidad antes de la fecha de corte, sin generar ningún interés.
  • Elegí un microcrédito con cuota fija cuando el monto supere lo que podés pagar de una sola vez, porque te permite proyectar el costo total desde el primer día.
  • Para emergencias sin tiempo de planificar, un crédito digital con aprobación rápida resuelve sin exponerte a la deuda revolvente, siempre que el monto sea realista frente a tus ingresos.
  • Para compras planificadas o inversión en capital de trabajo, el crédito con plazo definido casi siempre gana, porque permite proyectar el impacto de las cuotas antes de comprometerte.
  • Si ninguna cuota cabe cómodamente en tu presupuesto, la mejor decisión financiera es esperar. Endeudarte sin margen para imprevistos convierte una herramienta útil en un problema.

Hoy existen herramientas digitales para gestionar pagos en Guatemala que facilitan el acceso al crédito y el control del gasto, así que comparar opciones antes de decidir es más fácil que nunca.

Descargá Zigi hoy y solicitá tu crédito desde el celular: zigi.app, solo con tu DPI, una selfie y el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre microcrédito y tarjeta

¿Puedo usar un microcrédito para pagar una deuda de tarjeta?

Sí, y en muchos casos tiene sentido. Si tu deuda de tarjeta genera intereses revolventes mes a mes, un crédito con tasa y plazo fijos puede reducir el costo total.

La condición es que la tasa del nuevo crédito sea menor a la que estás pagando en la tarjeta, y que no vuelvas a usar el límite liberado.

¿Qué pasa si me atraso en una cuota del microcrédito?

Un atraso genera cargos por mora y puede afectar tu historial crediticio, lo que dificulta acceder a crédito en el futuro.

Para evitarlo, programá el pago antes de cada vencimiento y verificá que la cuota entre en tu presupuesto desde antes de pedir el monto.

¿Cómo sé si mis ingresos soportan una cuota?

Una regla práctica es que la suma de todas tus cuotas no supere el 30% de tus ingresos mensuales.

Si la cuota que estás evaluando te lleva por encima de ese límite, conviene buscar un monto menor o un plazo más largo antes de comprometerte.

¿Los microcréditos digitales en Guatemala son seguros?

Depende de quién esté detrás. Antes de contratar, verificá que el proveedor tenga el respaldo de una institución financiera regulada y revisá los términos del contrato.

Zigi, por ejemplo, opera con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

¿Qué diferencia hay entre tasa mensual y tasa anual?

La tasa mensual describe el costo que se aplica cada mes sobre el saldo pendiente. Multiplicarla por 12 da una aproximación de la tasa anual para comparar productos distintos.

El costo real puede ser mayor en créditos revolventes, donde el saldo baja lento y los intereses se calculan una y otra vez sobre montos parecidos.

Mujer revisa en su celular la diferencia entre interés y mora en un préstamo junto a sus documentos

Interés, mora y cargos: la diferencia que casi nadie te explica

Interés, mora y cargos son tres conceptos que aparecen en cualquier contrato de crédito en Guatemala, pero que casi nadie distingue claramente hasta que llega el primer cobro inesperado.

Acá vas a ver la diferencia entre interés y mora en un préstamo, qué son los cargos y cómo se calcula cada uno, con ejemplos hipotéticos en quetzales para que hagas tus propias cuentas.

Lo que nadie explica al firmar un crédito

Imaginá que pedís Q1,000 y al final terminás devolviendo Q1,180. ¿De dónde salieron esos Q180 extra? Arranquemos por las piezas básicas.

Cuando recibís un crédito, el monto que te depositan se llama capital. Si pedís Q1,000, ese es tu capital, el dinero real que usás.

El interés es lo que la entidad financiera te cobra por haberte prestado ese capital durante un tiempo determinado. Pensalo como el alquiler del dinero, igual que pagás por usar un local en el mercado aunque el local no sea tuyo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Términos clave que todo solicitante debería conocer

  • Capital: el monto real que recibís al momento del desembolso, por ejemplo Q1,000, que es el dinero que efectivamente usás.
  • Interés: el costo que la entidad financiera te cobra por haberte prestado ese capital durante un plazo determinado, calculado como un porcentaje sobre el monto prestado.
  • Cuota: cada pago parcial que realizás de forma periódica para ir devolviendo el capital más los intereses acordados.
  • Plazo: el tiempo total que tenés para completar todos los pagos, que puede estar expresado en semanas o meses según el tipo de crédito.

Hasta acá, todo es predecible. Podés hacer la cuenta antes de aceptar el crédito y saber exactamente cuánto va a salir de tu bolsillo.

La diferencia entre interés y mora

Volvamos al ejemplo del local en el mercado. Si pagás el alquiler el día que corresponde, pagás Q500 al mes y listo.

El interés es el costo que aceptaste pagar desde el momento en que firmaste. Está pactado, lo conocés de entrada y forma parte de cada cuota. La mora, en cambio, aparece solo cuando no pagás a tiempo.

Formas en que la mora genera costos adicionales

  • El interés moratorio es un porcentaje adicional que se calcula sobre el monto vencido por cada día o semana de retraso, y se acumula mientras la cuota siga sin pagarse.
  • El cargo administrativo es una penalidad fija que la entidad cobra por gestionar la cobranza del pago atrasado, independientemente de cuántos días lleves en mora.

Veamos cómo cambia la cuenta con un ejemplo hipotético. Supongamos un crédito de Q2,000 con un interés del 12%, pagadero en cuatro cuotas mensuales de Q560. Si pagás todo a tiempo, devolvés Q2,240 en total.

Comparación: cuota sin atraso vs. cuota con mora

Concepto

Pago a tiempo

Pago con 15 días de atraso

Cuota base

Q560.00

Q560.00

Interés moratorio (3% mensual sobre Q560, quincena)

Q0.00

Q8.40

Cargo administrativo fijo

Q0.00

Q25.00

Total a pagar

Q560.00

Q593.40

Los números de la tabla son ilustrativos y no corresponden a ninguna entidad en particular. Las tasas y cargos reales aparecen en tu contrato.

El riesgo real de la mora va más allá del dinero extra que pagás.

Saldo, refinanciación y el efecto del atraso

Cada vez que pagás una cuota, el saldo de tu crédito baja. Para alguien que vende comida en un puesto o que trabaja por su cuenta haciendo fletes, el ingreso no siempre cae el mismo día de la semana.

Un atraso sostenido también puede quedar registrado en tu historial crediticio, y ese registro pesa cuando después pedís un monto mayor o mejores condiciones.

Cuando un atraso se acumula y resulta difícil ponerte al día, algunas entidades ofrecen refinanciación: renegociar los plazos o las cuotas del crédito para que el pago sea más llevadero.

Qué preguntarte antes de aceptar un crédito

Todo lo anterior forma parte de un glosario de crédito que en Guatemala la mayoría de la gente aprende a la fuerza, pagando de más. Hay una forma de evitarlo.

Las tres preguntas que debés hacerte antes de firmar

  1. ¿Cuánto vas a devolver en total, no cuánto es la cuota? Si te dicen que la cuota es de Q150 semanales por ocho semanas, multiplicá y fijate que vas a pagar Q1,200. Si el capital era de Q1,000, estás pagando Q200 de interés.
  2. ¿Qué pasa si te atrasás un pago? Preguntá explícitamente cuánto es el interés moratorio y si hay cargo administrativo fijo. Esos dos números te dicen cuánto te va a costar un tropezón.
  3. ¿La cuota cabe cómodamente en tu peor semana de ingresos, no en la mejor? Si solo podés pagarla cuando todo sale bien, el riesgo de caer en mora es alto.

Saber qué es el capital de un préstamo, cómo se calcula el interés y qué dispara la mora te pone en una posición completamente distinta frente a cualquier entidad financiera.

Parte de esa posición se construye con hábitos. La guía de educación financiera para jóvenes explica por dónde empezar.

Y si hoy estás pagando un crédito informal, acá te contamos cómo dejar atrás el gota a gota y pasarte al sistema formal.

Si querés comparar opciones antes de decidir, esta comparativa de billeteras digitales en Guatemala es un buen punto de partida: varios de esos servicios incluyen acceso a crédito.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre interés, mora y cargos

¿Desde qué día empieza a correr la mora en un crédito?

La mora empieza a partir del día siguiente al vencimiento de la cuota que no fue pagada. Cada entidad financiera puede tener políticas distintas sobre si aplican un período de gracia, así que conviene preguntarlo antes de firmar.

¿El interés moratorio se cobra sobre el total del crédito o solo sobre la cuota atrasada?

Generalmente se calcula sobre el monto vencido, es decir, la cuota o las cuotas que no pagaste a tiempo. Atrasarte al inicio del crédito puede ser más costoso porque el saldo pendiente todavía es alto.

¿Refinanciar un crédito daña el historial crediticio?

Depende de cómo lo reporte la entidad. En muchos casos, refinanciar antes de acumular atrasos significativos afecta menos el historial que seguir sin pagar. Conviene consultarlo directamente con la institución que otorgó el crédito.

¿Cuál es la diferencia entre interés corriente e interés moratorio?

El interés corriente es el costo pactado desde el inicio por usar el dinero prestado, y se aplica siempre durante el plazo del crédito. El interés moratorio es una penalidad adicional que aparece solo cuando una cuota no se paga a tiempo.

¿Qué tan rápido puede afectar la mora mis posibilidades de acceder a un nuevo crédito?

Un atraso moderado no suele cerrar todas las puertas, pero los registros negativos en el historial crediticio pueden permanecer visibles durante meses o años. Las entidades los consultan antes de aprobar montos mayores o mejores condiciones.

Señales de alerta de un intento de fraude con remesas en Guatemala, en la pantalla del celular.

Fraudes con remesas en Guatemala: cómo identificarlos y protegerte

Las remesas sostienen la economía de buena parte de los hogares guatemaltecos, y ese volumen de dinero atrae a redes de estafadores cada vez más organizadas.

Los fraudes con remesas funcionan porque replican con precisión el lenguaje y los procesos de instituciones reales. Por eso conviene conocer los tres mecanismos que se repiten.

¿Cómo operan los fraudes con remesas?

La llamada falsa del banco o la remesadora

Alguien se identifica como empleado del banco o de la empresa remesadora y menciona el nombre completo de la persona, dato que suele salir de bases filtradas o de redes sociales.

Después cita un monto aproximado de remesa y genera urgencia, con frases del tipo «si no confirmamos sus datos en cinco minutos, el envío será devuelto al remitente».

Lo que piden siempre termina siendo lo mismo: número de DPI, contraseña, PIN o el código de verificación que llega por SMS. Ninguna institución financiera regulada solicita esos datos por teléfono.

El mensaje de phishing

Llega por SMS o WhatsApp con un enlace que imita la página de un banco o de una remesadora. El detalle que los delata es el dominio.

La dirección legítima de una entidad financiera guatemalteca usa su nombre oficial, mientras que las falsas agregan guiones, palabras de más o terminaciones poco habituales.

Conviene escribir la dirección a mano en el navegador en vez de tocar el enlace.

El mensaje típico dice algo como «su remesa requiere verificación, ingrese aquí para liberar el depósito» y redirige a un formulario donde la víctima entrega sus credenciales sin darse cuenta.

La agencia que opera sin autorización

Son locales que ofrecen cobro de remesas con «comisiones más bajas» o «sin requisitos» sin estar autorizados por la Superintendencia de Bancos.

Suelen instalarse cerca de mercados o terminales de buses e imprimir recibos con logos copiados. El riesgo no es solo el cobro de una vez: también aparecen documentos que autorizan redirigir envíos futuros a otra cuenta.

Señales que distinguen un fraude de una gestión real

Si alguien pide contraseñas, PIN o códigos de verificación por teléfono, SMS o WhatsApp, la conversación termina ahí. Un banco o una remesadora no pide esa información por esos canales.

Las frases como «tiene cinco minutos» o «su dinero será devuelto» buscan que actúes sin pensar. Los procesos bancarios reales tienen ventanas de tiempo amplias, así que la urgencia extrema es en sí misma una señal.

Cualquier trámite legítimo se hace dentro de la app oficial, en una agencia autorizada o llamando al número que figura en el sitio verificado de la institución.

También conviene entender cómo funciona el tipo de cambio en remesas a Guatemala, porque permite detectar cuando el monto que cita un supuesto agente no cierra.

La Superintendencia de Bancos publica el listado de entidades autorizadas para operar en Guatemala, y se puede consultar antes de confiarle dinero a un intermediario.

Si una agencia de cobro de remesas no aparece en ese listado, no hay a quién reclamarle si algo sale mal.

Los préstamos falsos por WhatsApp

Otro esquema frecuente ofrece créditos instantáneos «sin requisitos» y pide un depósito previo como «garantía» o «seguro de desembolso».

Esos mensajes circulan con logotipos de bancos guatemaltecos y números que cambian todo el tiempo. Ninguna institución regulada cobra un depósito antes de otorgar un crédito.

Si te piden dinero por adelantado para «liberar» un préstamo, es una estafa.

Cómo proteger una cuenta bancaria digital

Acciones concretas para reducir la exposición

  • Activá la verificación en dos pasos en la app bancaria, que agrega una capa que no se puede eludir solo con el número de DPI.
  • Desactivá la vista previa de mensajes en la pantalla de bloqueo, así nadie puede leer un código de verificación sin desbloquear el celular.
  • Revisá cada tanto los dispositivos vinculados a tu cuenta y eliminá los que no reconozcas, para cerrar accesos olvidados.
  • No compartas capturas de transacciones ni de saldos en redes sociales, porque esos datos son los que hacen creíble una llamada falsa.

Hay un factor estructural que suele pasarse por alto. Gran parte de los fraudes con remesas explota el momento en que el dinero pasa por un intermediario físico, sea una agencia, un local de cobro o alguien que «ayuda» con el trámite.

Cada eslabón humano fuera del canal digital oficial es una oportunidad para desviar fondos o capturar datos.

Zigi, la app respaldada por Banco Industrial, permite cobrar la remesa en tu cuenta digital ingresando el código desde el celular, sin ir a un punto físico ni entregar documentos a terceros.

Cerrar el proceso dentro de la app saca del medio el vector de la agencia falsa y reduce la exposición a quienes se hacen pasar por gestores de cobro.

Desde la misma plataforma también podés enviarle dinero a otra persona en Guatemala desde el celular, sin depender de intermediarios.

¿Qué hacer si sospechás un fraude?

Pasos inmediatos

  1. Cambiá todas las contraseñas de la app bancaria desde un dispositivo seguro.
  2. Llamá al número oficial del banco para reportar la situación y pedir el bloqueo temporal de la cuenta.
  3. Guardá capturas de los mensajes o el registro de las llamadas recibidas, porque son la evidencia del caso.
  4. Presentá la denuncia ante el Ministerio Público, y ante la Superintendencia de Bancos si hubo una entidad involucrada.

Reportar rápido no garantiza recuperar el dinero, pero es lo único que abre esa posibilidad, además de frenar movimientos posteriores sobre la misma cuenta.

Para quien gestiona pagos seguido, conocer cómo enviar un link de pago y cobrar desde el celular también ayuda a mantener todo dentro de canales verificables.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre fraudes con remesas en Guatemala

Ya di mis datos por teléfono a alguien que decía ser del banco. ¿Qué hago?

Cambiá de inmediato todas las contraseñas de tu app bancaria desde un dispositivo seguro y llamá al número oficial del banco para pedir el bloqueo temporal de la cuenta.

Cuanto antes lo reportes, más margen hay para frenar movimientos que todavía no se hayan procesado. Guardá la evidencia de la llamada para la denuncia.

¿Cómo verifico si una agencia de cobro de remesas está autorizada?

La Superintendencia de Bancos publica el listado de entidades autorizadas en su sitio oficial, y es la única fuente que conviene usar para confirmarlo.

Si la agencia no aparece en ese listado, evitá hacer cualquier trámite ahí. Un recibo con logo impreso no prueba nada sobre la autorización del local.

¿Un enlace que llegó por WhatsApp con el logo de mi banco es siempre una estafa?

No necesariamente, pero es una señal de alerta que exige verificar antes de tocar el enlace.

Revisá el dominio completo de la dirección. Lo más seguro es no usar el enlace y entrar escribiendo a mano la dirección oficial en el navegador, o directamente desde la app.

¿Los préstamos falsos por WhatsApp afectan también a quienes reciben remesas?

Sí, porque los estafadores combinan esquemas y suelen apuntar a quienes ya reciben remesas con regularidad, usando ese dato para volver creíble la oferta.

La señal más clara sigue siendo la misma: el pedido de un depósito previo para «liberar» el crédito, algo que ninguna institución regulada hace.

¿Cobrar la remesa desde una app es más seguro que ir a una agencia?

Cobrarla desde una app oficial reduce los puntos de exposición, porque no hay que entregar documentos a terceros ni depender de un local cuya autorización es difícil de verificar en el momento.

Cada intermediario físico fuera del canal digital es un punto más donde los datos o el dinero pueden desviarse.

Notificación en el celular que confirma la acreditación de una remesa en la cuenta Zigi.

¿Cómo saber si ya llegó tu remesa en Guatemala?

Muchas familias guatemaltecas pasan por el mismo proceso después de que un familiar envía dinero desde Estados Unidos.

Llaman a la agencia para preguntar si llegó, esperan en línea, reciben un «todavía no aparece en el sistema» y vuelven a llamar más tarde.

Cuando por fin confirman que el dinero está disponible, todavía tienen que trasladarse a recogerlo, muchas veces perdiendo horas de trabajo.

Saber si llegó mi remesa en Guatemala solía depender de ese ciclo de llamadas y desplazamientos, que consume tiempo y genera una ansiedad innecesaria.

¿Por qué el problema nunca fue la velocidad?

El envío en sí suele resolverse rápido. Lo que fallaba era la capa de información entre el envío y quien lo recibe.

Sin una notificación en tiempo real, la persona que espera el dinero queda en un limbo donde la única salida es verificar a mano, marcando un número o presentándose en ventanilla con el DPI.

Ese vacío informativo produce viajes a agencias donde a veces el dinero todavía no fue acreditado, con el costo del pasaje y el tiempo perdido que eso implica.

Cómo saber si llegó tu remesa desde la app

La diferencia más concreta entre el proceso tradicional y el digital está en la velocidad de la información.

Cuando alguien envía una remesa por SukuPay hacia una cuenta Zigi, la notificación de acreditación llega al celular en menos de 20 segundos.

O sea que antes de que quien envió desde Estados Unidos guarde el teléfono, quien recibe en Guatemala ya sabe que el dinero está disponible.

¿Cómo funciona el flujo dentro de la app?

  • Quien envía usa SukuPay desde Estados Unidos, con una tarifa fija por transacción.
  • El dinero viaja sobre rieles digitales que procesan la conversión y la acreditación de forma automática, sin que ninguna de las dos partes toque tecnología compleja.
  • Del lado guatemalteco, la app muestra una notificación con el monto acreditado y una marca de tiempo exacta, así que se puede rastrear la remesa sin hacer una sola llamada.
  • La alianza con Intermex y su app Amigo Paisano amplía las opciones de envío, y permite que el dinero llegue a la cuenta Zigi con solo el número de teléfono del receptor.

Para consultar el historial completo alcanza con abrir la app y revisar los movimientos de la cuenta monetaria.

Cada remesa recibida aparece con fecha, hora, monto en quetzales y origen de la transacción, datos que sirven de comprobante si alguien necesita verificar el depósito.

Esa misma pantalla es la que resuelve las discrepancias entre lo que el familiar dice haber enviado y lo que efectivamente llegó.

Si querés entender cuánto llega después de la conversión, conviene revisar cómo funciona el tipo de cambio en remesas a Guatemala antes de cada envío.

Recibir remesas sin salir de casa

Confirmar que el dinero llegó resuelve la mitad del problema. La otra mitad es cobrarlo sin ir a una agencia, hacer fila y presentar documentación.

Con una cuenta digital, el dinero acreditado queda disponible desde el celular: pagar en comercios con QR, transferir a otra cuenta o retirar en un cajero Bi.

La diferencia práctica es el horario. El dinero está disponible cuando lo necesitás, no cuando la agencia abre, y no depende de tener un punto de cobro cerca.

Para quien trabaja en jornada completa, eso cambia el cálculo: confirmar la llegada pasa a ser mirar una notificación, en lugar de coordinar un viaje.

La cuenta Zigi se abre en menos de 3 minutos desde el celular con solo el DPI, sin costo de apertura, manejo ni saldo mínimo.

Eso saca del camino la barrera de entrada que históricamente alejó a muchos receptores de remesas del sistema financiero formal.

Una vez activa la cuenta, cada envío futuro se acredita automáticamente y queda registrado en el historial con todos los datos de trazabilidad.

Podés ver el resto de las funciones en la guía sobre cómo enviarle dinero a otra persona en Guatemala desde el celular.

Dudas frecuentes del proceso digital

Quien pasa del cobro en ventanilla al cobro digital suele traer dos dudas concretas, y las dos tienen respuesta operativa.

¿Qué pasa si la remesa no aparece en la app?

Lo primero es verificar que el código de remesa coincida exactamente con el que compartió el familiar que envió el dinero.

Dentro de la app hay que tocar «Remesas» en la pantalla principal, ingresar el código y confirmar que los datos personales coincidan con la información de la transferencia.

Si el monto no se refleja, el soporte atiende de 8:00 a 23:00 por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app, donde pueden rastrear el estado de la transacción.

¿Puedo usar el dinero de inmediato o hay período de espera?

Una vez acreditada la remesa, el saldo queda disponible al instante para cualquier operación.

Eso incluye pagos con QR en comercios afiliados, transferencias a contactos por número de teléfono, envíos a cuentas de otros bancos y retiros en cajeros Bi.

Si además tenés la tarjeta de débito Mastercard de Zigi, podés usar ese dinero para comprar en cualquier punto que acepte Mastercard, en Guatemala o en línea.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la llegada de una remesa

¿Cuánto tarda en llegar una remesa a una cuenta Zigi?

Cuando el envío se hace por SukuPay, la acreditación ocurre en menos de 20 segundos y llega una notificación al celular en el momento.

Los tiempos pueden variar según la plataforma de envío que se use desde Estados Unidos, así que conviene confirmar con quien manda el dinero por dónde lo está enviando.

¿Necesito ir a una agencia para cobrar si tengo cuenta Zigi?

No hace falta ir a ningún punto físico, porque el dinero queda en la cuenta digital desde el momento en que se acredita.

Podés usarlo con QR, transferirlo o retirarlo en un cajero Bi cuando lo necesités, sin depender del horario de una ventanilla.

¿Es seguro recibir remesas en una cuenta Zigi?

La cuenta está respaldada por Banco Industrial, una institución financiera regulada en Guatemala.

Cada transacción queda registrada con fecha, hora y monto, así que cualquier movimiento se puede verificar desde el historial de la app.

¿Qué necesito para abrir la cuenta y empezar a recibir remesas?

Solo el DPI, y el proceso lleva menos de 3 minutos desde el celular, sin costo de apertura, manejo ni saldo mínimo.

Una vez activa, la cuenta ya queda lista para recibir remesas de forma automática, sin ningún trámite extra por cada envío.

El código de remesa no funciona en la app. ¿Qué hago?

Verificá que el código coincida exactamente con el que compartió quien hizo el envío, incluyendo mayúsculas y números.

Si el problema sigue, escribile al soporte por WhatsApp al +502 2215 6002 o a zigidudas@zigi.app, de 8:00 a 23:00.

Tarifa de Western Union para enviar dinero a Guatemala comparado con Zigi en artículo informativo.

¿Cuánto cobra Western Union por enviar dinero a Guatemala? (Vs. Zigi)

Western Union no publica una tarifa única para enviar dinero a Guatemala. El costo cambia según el monto, cómo pagás el envío y cómo lo recibe tu familiar, así que el precio se confirma recién al cotizar.

Con Zigi podés recibir remesas con una tarifa fija de USD 0.99 y acreditación en menos de 20 segundos. Esta guía te explica cómo leer el costo real de cada opción antes de mandar el dinero.

Lo que realmente pagás en cada envío

El precio de una remesa tiene dos partes, y solo una aparece en pantalla con el nombre de «comisión».

La comisión visible es lo que cobra el operador por el servicio. La segunda parte es el tipo de cambio que aplica al convertir dólares a quetzales, y esa diferencia rara vez coincide con la cotización que ves en Google.

Western Union cotiza cada envío en el momento. La tarifa vigente para tu envío se consulta en su página oficial para Guatemala, donde también figuran las promociones vigentes.

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Cómo se arma la tarifa de un envío

En la mayoría de los operadores la comisión sube con el monto enviado, pero el porcentaje que representa sobre el total baja a medida que mandás más.

Por eso los envíos chicos y frecuentes son los que más pesan en proporción, que es justamente el patrón de muchas familias que reciben remesas cada semana o cada quincena.

Si querés comparar operadores con un dato medido y no con una promesa comercial, el Banco Mundial publica el costo total del corredor Estados Unidos a Guatemala, comisión y margen cambiario incluidos, en Remittance Prices Worldwide.

Costos que no aparecen en la comisión

La tarifa cambia según tres variables que muchos remitentes descubren cuando ya están en la pantalla de pago.

Variables que determinan el costo total

  • El método de pago desde Estados Unidos influye en la comisión. Pagar con tarjeta de débito o crédito suele salir distinto que hacerlo desde una cuenta bancaria vinculada o en efectivo en un agente.
  • La forma en que se recibe el dinero en Guatemala también mueve el precio, porque recoger efectivo en una agencia y acreditar a una cuenta no tienen el mismo costo operativo.
  • El tipo de cambio aplicado a la conversión de dólares a quetzales es la variable que menos gente revisa, y suele ser la que más dinero se lleva, porque no se muestra como un cargo separado.

Para saber cuánto llega de verdad hay que sumar las dos cosas. La comisión que te cotizan y la diferencia entre el tipo de cambio del operador y el oficial del Banco de Guatemala.

Con una tarifa fija el cálculo se simplifica, porque el costo del servicio no cambia con el monto que mandes.

En Zigi la remesa se acredita con una tarifa de USD 0.99 por transacción y llega en menos de 20 segundos, a través de las integraciones con SukuPay e Intermex. Cuánto ahorrás en tu caso depende de lo que te cotice el otro operador ese día.

Alternativas y requisitos para cobrar

Fuera de Western Union, el mercado de remesas hacia Guatemala incluye operadores como Remitly, Xoom y las transferencias bancarias, cada uno con su propia comisión y su propio tipo de cambio.

Comparar el costo total, comisión más tipo de cambio, es la única forma de saber cuánto llega realmente.

Entre las opciones más recientes, Zigi permite recibir remesas con una tarifa fija de USD 0.99 y acreditación en menos de 20 segundos, con el respaldo de Banco Industrial.

Para abrir tu cuenta solo necesitás la app y tu DPI, sin fiadores ni historial crediticio. Conocé más sobre cómo funcionan las remesas en Zigi. Podés transferir a otros bancos, pagar con QR o retirar en cajeros.

Documentos necesarios para recibir una remesa

  • Si cobrás en ventanilla de un agente como Western Union, generalmente basta con tu DPI y el código de la transacción.
  • Si cobrás en una cuenta digital como Zigi, solo necesitás la app y tu DPI, sin pasaporte, comprobante de ingresos, carta de empleo ni fiador.
  • Con una cuenta digital, el dinero se recibe sin salir de casa, lo que elimina el traslado y la fila para quienes trabajan todo el día o viven lejos de una agencia.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, con el respaldo de Banco Industrial.

Las tarifas y los tipos de cambio de cada operador cambian con el tiempo y según la promoción vigente. Conviene confirmar el costo en la fuente oficial antes de enviar.

Preguntas frecuentes sobre remesas a Guatemala

¿Por qué los envíos pequeños salen proporcionalmente más caros?

Porque la comisión no baja en la misma proporción que el monto. Un cargo parecido aplicado a un envío chico pesa mucho más en porcentaje que el mismo cargo sobre un envío grande.

El monto exacto de cada tramo lo confirma la calculadora del operador al momento de cotizar, porque no es una tarifa fija publicada.

¿Cómo sé el costo total real antes de confirmar?

Simulá el envío con tu método de pago en la página oficial de Western Union y anotá los dos números que te muestra.

Compará la comisión y el tipo de cambio contra la cotización oficial del Banco de Guatemala, y vas a tener el costo real de ese envío.

¿Qué diferencia hay entre ventanilla y cuenta digital?

Cobrar en ventanilla requiere trasladarse a una agencia, presentar el DPI y el código de transacción, y ajustarse al horario del punto de cobro.

Recibir en una cuenta digital como Zigi acredita el dinero en menos de 20 segundos desde la app, sin necesidad de salir de casa.

¿El tipo de cambio es igual en todas las plataformas?

No, cada operador define el suyo. La diferencia entre el tipo de cambio oficial del Banco de Guatemala y el que aplica cada plataforma puede variar, por lo que conviene mirarlo junto con la comisión para conocer el costo total.

¿Puede alguien sin cuenta bancaria recibir remesas en Guatemala?

Sí. Tanto el cobro en ventanilla de agentes como las cuentas digitales permiten recibir dinero sin tener una cuenta bancaria tradicional. Con Zigi, el receptor abre la cuenta solo con su DPI y la app, sin historial crediticio ni fiadores.

Guía visual sobre cómo denunciar un fraude bancario en Guatemala, incluyendo pasos y recomendaciones.

Cómo denunciar un fraude bancario en Guatemala: paso a paso

Descubrí un cargo que no reconocés o alguien usó tus datos para sacar dinero. Lo primero que sentís es confusión: ¿a quién llamás, qué decís, en qué orden?

Esta guía te explica los pasos concretos para denunciar un fraude bancario en Guatemala, qué pruebas reunir y cómo actuar con la Superintendencia de Bancos. Con Zigi, podés bloquear tu tarjeta al instante desde la app.

Las primeras señales y los primeros minutos

Un cargo que no reconoces a las 2 de la mañana. Una notificación de cambio de contraseña que nunca solicitaste. Hay señales menos obvias que también importan.

Bloquear primero y reclamar después invierte la lógica que la mayoría sigue, pero tiene una razón concreta. Mientras hablas con un agente para explicar lo que pasó, el atacante puede seguir operando.

Un bloqueo temporal detiene cualquier movimiento saliente y te da espacio para actuar con calma.

Esa diferencia de velocidad entre el canal digital y el tradicional se repite en todo el proceso. Quien opera desde Zigi, por ejemplo, tiene acceso a soporte con el respaldo directo de Banco Industrial.

¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Del reporte bancario a la denuncia formal

Una vez que la cuenta está bloqueada, tenés entre 24 y 72 horas para formalizar el reporte ante tu banco.

Documentación que debés reunir para el reporte

  • Tu DPI vigente, que es imprescindible para iniciar cualquier gestión formal.
  • Los comprobantes de los movimientos no reconocidos, como capturas de pantalla de la app o del estado de cuenta donde aparezca la fecha, hora, monto y referencia de la transacción, ya que son la pieza central del caso.
  • Los mensajes sospechosos que recibiste antes del fraude (SMS, correos electrónicos o mensajes de WhatsApp que imitaban a tu banco), porque demuestran el método que usó el atacante.
  • Una línea de tiempo breve con lo que recuerdas, por ejemplo: «a las 14:32 recibí un SMS pidiendo mi código, a las 14:35 vi una transferencia que no hice, a las 14:40 bloqueé la cuenta desde la app», que le da al investigador un punto de partida claro.

Documentación que no necesitás llevar

  • Estados de cuenta impresos de meses anteriores, cuya búsqueda hace perder tiempo innecesariamente.
  • Declaraciones juradas notariadas, que se usan en una etapa posterior solo si el caso escala.
  • Comprobantes de ingresos, que no forman parte del reporte inicial al banco.

Si el banco no responde dentro de un plazo razonable o si consideras que la resolución fue insatisfactoria, el siguiente nivel es presentar tu reclamo ante la Superintendencia de Bancos de Guatemala (SIB).

La SIB es el ente regulador que supervisa a todos los bancos del país.

Para los casos donde existe evidencia de un delito (phishing, suplantación de identidad, acceso no autorizado a sistemas), la denuncia ante el Ministerio Público complementa el proceso bancario con una investigación penal.

Prevenir el próximo intento

Denunciar un fraude protege tus derechos, pero la mejor defensa ocurre antes de que alguien llegue a tu cuenta.

En el caso de las remesas, que representan un flujo financiero muy importante entre Estados Unidos y Guatemala, las estafas suelen operar de una forma particular.

Alguien te contacta diciendo que envió una remesa a tu nombre por error y te pide que le devuelvas una parte del dinero antes de que tú hayas verificado que el depósito realmente existe en tu cuenta.

Otra variante común involucra códigos de remesa falsos que te comparten por redes sociales o WhatsApp, a veces haciéndose pasar por un familiar. La doble autenticación es la barrera técnica más efectiva que podés activar hoy mismo.

Funciona así: además de tu contraseña, necesitás un segundo código temporal que llega a tu teléfono o a una app de autenticación cada vez que inicias sesión o hacés una transacción importante.

Hábitos que reducen drásticamente el riesgo

  • Nunca compartas códigos de verificación con nadie, ni siquiera con alguien que diga ser del banco, porque ninguna institución financiera legítima te pedirá ese dato por teléfono o mensaje.
  • Revisá tus movimientos al menos una vez al día, ya que los fraudes de montos pequeños a veces pasan desapercibidos durante semanas y le dan al atacante tiempo para escalar los cargos.
  • Mantén actualizada la app de tu banco, porque las actualizaciones frecuentemente incluyen parches de seguridad que cierran vulnerabilidades que los atacantes ya conocen.

Plataformas como Zigi, que integran tecnología de inteligencia de riesgo basada en dispositivos, añaden una capa de protección adicional al detectar comportamientos anómalos antes de que se concreten en una transacción.

Si algo ocurre a pesar de todas las precauciones, ya tenés el mapa completo.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo denunciar un fraude bancario en Guatemala

¿Qué pasa si no bloqueo mi cuenta a tiempo y el atacante hace varias transferencias?

Cada transacción no autorizada debe quedar documentada en tu reporte al banco. El banco inicia el proceso de reversión para cada movimiento identificado, aunque la probabilidad de recuperar los fondos disminuye cuanto más tiempo pasa antes de que presentes el reporte formal.

¿Puedo presentar la denuncia ante el Ministerio Público sin haber reportado antes al banco?

Sí, ambos procesos son independientes y podés iniciarlos en paralelo. Sin embargo, el reporte al banco es el mecanismo que activa la posibilidad de recuperar los fondos, mientras que la denuncia ante el MP busca la persecución penal del responsable.

¿Cuánto tiempo tarda el banco en resolver un caso de fraude?

Los plazos varían según el banco y la complejidad del caso, pero la SIB exige que las instituciones financieras respondan los reclamos dentro de plazos regulados. Si no recibís respuesta en un tiempo razonable, podés escalar directamente a la SIB con la documentación de tu reporte original.

¿La verificación en dos pasos garantiza que no me pueden robar la cuenta?

Reduce significativamente el riesgo, pero no es infalible. Algunos ataques sofisticados, como el duplicado de SIM, pueden interceptar los códigos enviados por SMS. Por eso conviene combinar la doble autenticación con el hábito de revisar los movimientos diariamente y mantener la app del banco actualizada.

¿Qué hago si sospecho que me hicieron un duplicado de SIM?

Contacta de inmediato a tu operadora telefónica para bloquear la línea comprometida y solicitar una nueva SIM. Al mismo tiempo, bloquea tus cuentas bancarias desde otro dispositivo o llamando directamente al banco, ya que el atacante puede estar usando tu número para recibir los códigos de verificación.

Blindaje Digital: Estrategias infalibles contra el Ransomware

Seguridad de la información Blindaje Digital: Estrategias infalibles contra el Ransomware Mantené

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002