Blog

Consejos de seguridad si vas a visitar el cementerio

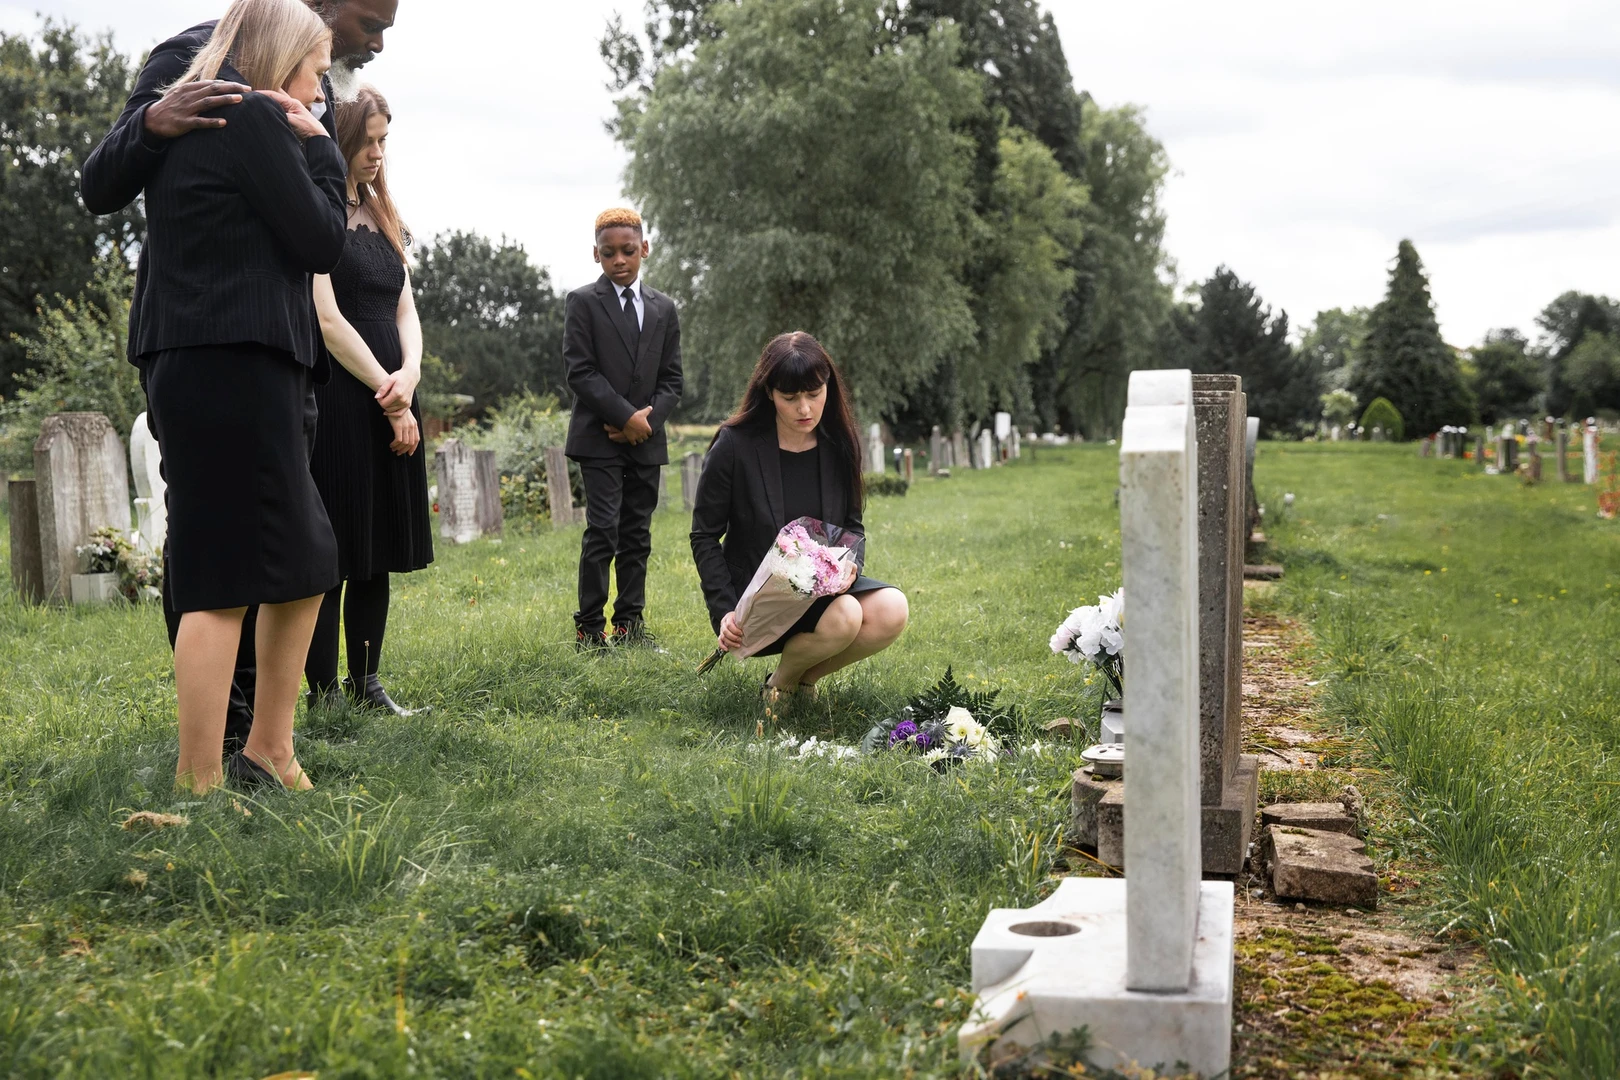
Consejos de seguridad si vas a visitar el cementerio con dinero en efectivo

El Día de los Difuntos concentra miles de personas y mucho efectivo en los cementerios de Guatemala, lo que aumenta el riesgo de robos.

Esta guía te da consejos prácticos para reducir el dinero que exponés y cómo complementarlo con pagos digitales desde Zigi, respaldada por Banco Industrial.

Por qué noviembre multiplica el riesgo

Cada año, entre el 1 y el 2 de noviembre, los cementerios de Guatemala reciben en pocas horas la misma cantidad de personas que normalmente pasan en semanas enteras.

Miles de familias llegan con flores, velas, comida y, sobre todo, efectivo para comprar lo que haga falta en el camino.

Esa combinación de multitud apretada y billetes circulando a la vista convierte la visita en un escenario ideal para robos de oportunidad.

Los consejos de seguridad al visitar el cementerio con efectivo que siguen están pensados para que tu visita termine como debe terminar, con la familia reunida y el bolsillo intacto.

Reducí el efectivo que llevás al cementerio y completá tus compras con Zigi. Descargá la app antes del 2 de noviembre.

El patrón se repite cada noviembre porque confluyen tres factores que los delincuentes conocen bien. La densidad de personas en pasillos estrechos entre tumbas dificulta ver quién se acerca y limita las rutas de salida.

Los visitantes sacan billetes repetidamente para comprar en puestos de flores, velas, comida típica y hasta pintura para las lápidas, lo que le permite a cualquier observador calcular cuánto efectivo carga alguien.

La atención emocional de las familias está puesta en el recuerdo de sus seres queridos, lo que baja la guardia de forma natural.

Los robos en cementerios durante el Día de los Difuntos aprovechan exactamente esa combinación, y la seguridad durante noviembre depende en gran parte de lo que cada visitante prepare antes de salir de casa.

Vale entender también que el uso del efectivo en Guatemala tiene raíces profundas en la economía cotidiana, lo que hace que muchas familias lleguen cargando más billetes de los necesarios.

Ir acompañado cambia la ecuación de manera significativa. Un grupo familiar que se organiza antes de entrar, que define quién carga el dinero, quién vigila los alrededores y quién lleva las pertenencias de valor, reduce las probabilidades de ser un blanco fácil porque los delincuentes buscan personas distraídas y solas.

Cuánto efectivo llevar y cómo repartirlo

Gastos típicos en un cementerio guatemalteco en noviembre

Artículo

Rango de precio

Ramo de flores

Q30 a Q80

Paquete de velas

Q10 a Q25

Pintura para lápida

Q15 a Q40

Comida en puestos cercanos (por persona)

Q25 a Q50

Alternativas digitales para reducir el efectivo

Cada vez más vendedores en Guatemala aceptan pagos con código QR, incluso en puestos informales cerca de los cementerios.

Preguntar antes de pagar puede ahorrarte sacar billetes. Una frase directa como «¿Puedo pagarle por QR?» o «¿Tiene código para que le transfiera?» funciona bien con vendedores que ya manejan alguna billetera digital.

Donde el vendedor lo permita, pagar por QR elimina la necesidad de cargar ese monto en efectivo y reduce tu exposición.

Apps como Zigi te permiten pagar con QR interoperable que funciona en comercios afiliados a redes como CUIK y Bi, lo que amplía tus opciones más allá de un solo sistema.

Si ya tenés cuenta, el paso es abrir la app, escanear el código del vendedor y confirmar el monto.

Si no tenés cuenta, abrirla toma menos de tres minutos con tu DPI desde el celular, sin costo de apertura ni mantenimiento. Así podés cargar solo el efectivo estrictamente necesario para los vendedores que todavía no aceptan pagos sin efectivo.

Qué hacer ante situaciones sospechosas

Pasos si notás una situación sospechosa

  1. Alejate del lugar inmediato moviéndote hacia donde haya más personas o hacia la entrada principal.
  2. Si hay personal de seguridad o policía en el perímetro (como suele haberlo en cementerios grandes de Guatemala durante noviembre), avisales describiendo a la persona: qué ropa lleva, estatura aproximada, dirección en la que se movía.
  3. Si podés hacerlo sin ponerte en riesgo, registrá detalles en tu teléfono para un reporte posterior.

Cómo proteger tus pertenencias dentro del cementerio

  • Todo lo que no necesitás dentro del cementerio se queda en casa o en el carro con las puertas trabadas.
  • El celular va en el bolsillo delantero del pantalón, nunca en bolsillo trasero ni en bolso abierto.
  • Las mochilas se llevan al frente, nunca en la espalda.
  • Si llevás documentos originales como el DPI, llevá solo una fotocopia y guardá el original en un lugar seguro, ya que para los trámites del día no vas a necesitarlo.

El objetivo es que la visita al cementerio sea lo que tiene que ser: un momento con tu familia para recordar a quienes ya no están.

Con Zigi podés pagar lo que necesitás sin cargar efectivo de más, y reservar tu atención para lo que realmente importa ese día.

Si querés ir un paso más adelante, conocer cómo proteger tu cuenta digital te ayuda a mantener segura también la parte financiera de tu vida cotidiana.

Preguntas frecuentes sobre consejos de seguridad si vas a visitar el cementerio con dinero en efectivo

¿Es seguro ir al cementerio solo durante el Día de los Difuntos?

Ir solo te hace más visible como blanco para robos de oportunidad, ya que no hay nadie que vigile los alrededores mientras vos te concentrás en la visita. Si no podés ir acompañado, mantené tus pertenencias al frente, moví el efectivo en denominaciones pequeñas distribuidas en distintos bolsillos y quedate cerca de las zonas con más personas o personal de seguridad.

¿Qué billetera digital conviene usar si quiero reducir el efectivo que llevo?

Depende de los comercios que frecuentés, pero una app con QR interoperable como Zigi te permite pagar en distintas redes sin depender de un solo sistema. Si querés comparar opciones antes de decidir, existe una comparativa de billeteras digitales en Guatemala con información actualizada sobre tarifas y cobertura.

¿Qué hago si me roban dentro del cementerio?

No te enfrentes físicamente al agresor en ninguna circunstancia. Alejate hacia una zona con más personas o personal de seguridad, reportá el incidente a la policía presente en el perímetro y, si te robaron el celular con acceso a cuentas digitales, bloqueá tus cuentas lo antes posible desde otro dispositivo.

¿Los vendedores en los cementerios de Guatemala realmente aceptan pagos con QR?

Cada año más vendedores adoptan pagos digitales, especialmente en cementerios de zonas urbanas como la Ciudad de Guatemala. La mejor forma de saberlo es preguntar directamente antes de elegir qué comprar, para organizarte y saber cuánto efectivo vas a necesitar de todas formas.

¿Cuánto efectivo es razonable llevar para una familia de cuatro personas?

Entre Q150 y Q300 es suficiente para cubrir flores, velas, pintura para la lápida y comida en los puestos cercanos. La clave es distribuir ese monto entre los miembros del grupo en lugar de concentrarlo en una sola persona.

La visita al cementerio tiene que ser un momento de recuerdo, no de preocupación. Llevá solo el efectivo necesario, completá el resto con Zigi y entrá tranquilo. Conocé más en zigi.app.
Cómo ayudar a un familiar a recibir su primera remesa en Guatemala

Cómo ayudar a un familiar a recibir su primera remesa en Guatemala

Recibir dinero desde el exterior por primera vez puede generar más dudas de las necesarias.

Esta guía te explica paso a paso cómo preparar a tu familiar para recibir su primera remesa en Guatemala usando Zigi, la app financiera respaldada por Banco Industrial, para que el dinero llegue sin contratiempos desde el primer envío.

Lo que tu familiar necesita antes de enviar

Cada familia que se separa por la distancia conoce ese momento tenso en que todo está listo para enviar dinero, pero nadie sabe si del otro lado van a poder cobrarlo.

Saber cómo ayudar a un familiar recién llegado a Guatemala a recibir su primera remesa empieza mucho antes de tocar el botón de enviar, porque si la cuenta del receptor no está activa, el dinero no tiene adónde llegar.

Lo primero es asegurarte de que tu familiar tenga tres cosas a la mano antes de abrir su cuenta en Zigi Guatemala directamente desde el teléfono, sin ir a ninguna agencia y sin pagar nada.

Documentos y datos que tu familiar necesita tener listos

  • Su DPI (el Documento Personal de Identificación guatemalteco) físico cerca, porque va a necesitar los datos exactos que aparecen ahí
  • Un número de celular activo registrado a su nombre
  • Un correo electrónico al que tenga acceso inmediato

Con eso puede completar el registro en menos de tres minutos si los datos están listos, y la guía paso a paso de Zigi va orientando cada parte del proceso con instrucciones en pantalla. La app está disponible en Google Play, App Store y Huawei AppGallery.

Si tu familiar nunca usó una app financiera, lo mejor es que lo acompañés por videollamada mientras descarga Zigi.

Una vez que completa el registro, la cuenta queda activa de inmediato y ya puede recibir fondos, sin período de espera, sin formularios adicionales y sin saldo mínimo obligatorio.

En cuanto la cuenta esté abierta, pedile dos datos concretos: su número de teléfono registrado en Zigi y su número de cuenta (que empieza con el prefijo 717). Guardá ambos, porque dependiendo del método que usés para enviar, vas a necesitar uno u otro.

¿Tu familiar todavía no tiene cuenta? Descargá Zigi gratis en 3 minutos y recibí la primera remesa sin ir a ninguna agencia.

Cómo coordinar y completar el primer envío

La primera remesa Guatemala genera más nervios de los necesarios cuando el remitente y el receptor no se ponen de acuerdo en qué método van a usar. Hay dos caminos principales y elegir antes de enviar evita confusiones.

Comparación de métodos de envío disponibles

Método

Tiempo de acreditación

Costo para el remitente

SukuPay

Menos de 20 segundos

USD 0.99 fijo por envío

Amigo Paisano (Intermex)

Directo a cuenta Zigi

Según tarifas de Intermex

Si enviás a través de SukuPay, la transferencia llega en menos de 20 segundos con un costo fijo de USD 0.99 sin importar el monto. Tu familiar solo necesita tener su cuenta Zigi activa.

Vos hacés el envío desde la app de SukuPay en Estados Unidos, el dinero se convierte automáticamente y aparece en quetzales en la cuenta de tu familiar.

Imaginá que enviás USD 200 un martes a las 3 de la tarde: antes de que tu familiar termine de leer el mensaje de WhatsApp donde le avisás, los fondos ya están disponibles.

La otra opción es usar Amigo Paisano, la app de Intermex, que también permite enviar remesas directamente a la cuenta Zigi usando solo el número de teléfono del receptor.

En ambos casos, tu familiar cobra la remesa sin hacer fila, sin salir de su casa y sin que le descuenten comisión por recibirla.

Para que la coordinación fluya, mandá un mensaje claro antes de hacer el envío. Algo como: «Te voy a enviar Q1,500 por SukuPay. Fijate que tu cuenta Zigi esté abierta y revisá la notificación cuando te llegue.»

Esa frase hace dos cosas importantes: confirma el monto para que tu familiar pueda verificarlo, y le recuerda que revise la app.

Si tu familiar recibe la remesa con un código, el proceso dentro de Zigi también es directo.

Solo tiene que abrir la app, tocar el botón de «Remesas» en la pantalla principal, ingresar el código que vos le compartiste y confirmar que los datos coinciden. El monto se acredita al instante en su cuenta.

Qué puede salir mal y cómo resolverlo

El error más frecuente en la primera remesa es enviar dinero antes de que el receptor tenga la cuenta lista. Si tu familiar todavía no completó el registro, no hay cuenta donde depositar y el envío puede quedar en espera dependiendo del servicio.

La regla de oro es confirmar por mensaje que la cuenta ya está activa antes de iniciar cualquier transferencia.

Otro problema común es que los nombres no coincidan exactamente. El nombre registrado en Zigi debe ser idéntico al que aparece en el DPI, incluyendo segundos nombres y apellidos.

Si el remitente escribe «María López» pero el DPI dice «María Elena López García», algunos sistemas pueden rechazar la operación.

Si algo falla y necesitás ayuda, el soporte de Zigi está disponible de 8 de la mañana a 11 de la noche por WhatsApp al o por correo a zigi.app/ayuda/.

Sobre cómo confirmar que la remesa llegó, la app envía una notificación instantánea al receptor apenas el dinero se acredita.

Después de la primera remesa

La diferencia entre la primera remesa y todas las que siguen es enorme en esfuerzo, pero nula en tiempo de entrega.

Con el dinero ya en su cuenta Zigi, tu familiar puede aprovechar todos los pagos sin efectivo disponibles desde la app, que incluyen pagar en comercios con QR, transferir a cuentas de otros bancos de forma gratuita, recargar su celular o pagar servicios como luz y agua directamente desde la app.

Todo el sistema está respaldado por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica. Si querés que el proceso sea aún más fluido, programá un día fijo de envío cada mes.

Ayudá a tu familiar a empezar hoy. Zigi: sin comisiones por recibir y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo ayudar a un familiar a recibir su primera remesa en Guatemala

¿Puede mi familiar abrir una cuenta Zigi si vive en un área rural de Guatemala?

Sí, porque el registro se hace completamente desde el celular sin necesidad de ir a una agencia.

¿Cuánto cobra Zigi por recibir una remesa?

Zigi no descuenta ninguna comisión al receptor por recibir fondos.

¿Qué pasa si mi familiar pierde el celular donde tiene Zigi instalado?

La cuenta Zigi está vinculada al número de teléfono y al DPI, no al dispositivo físico.

¿Puedo enviar remesas a un familiar en Guatemala desde cualquier estado de Estados Unidos?

SukuPay y Amigo Paisano de Intermex operan en Estados Unidos con cobertura amplia, aunque la disponibilidad puede variar según el estado.

¿El tipo de cambio que aplica Zigi es el mismo todos los días?

El tipo de cambio varía porque depende del mercado y del servicio de envío que usés.

Qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Qué es el vishing y cómo identificar una llamada falsa de tu banco?

El vishing es una de las estafas telefónicas más efectivas porque ataca en tiempo real y no te da espacio para pensar.

Esta guía te explica cómo funciona, qué señales buscar y qué hacer si ya compartiste información, para que protejás tu cuenta en Zigi, respaldada por Banco Industrial.

Qué es el vishing y por qué funciona tan bien por teléfono

Suena el celular. El número parece legítimo, y la persona al otro lado se identifica como «departamento de seguridad bancaria». Te dice que detectaron un cargo sospechoso en tu cuenta y que necesitan verificar tu identidad para bloquearlo.

La voz es profesional, el tono es urgente, y vos sentís que cada segundo cuenta. Eso, exactamente, es lo que buscan.

Protegé tu cuenta Zigi y aprendé a identificar una llamada falsa antes de dar información. Descargá la app y activá tus alertas de seguridad.

Entender qué es el vishing empieza por entender ese momento.

El término viene de «voice phishing» (suplantación de identidad por voz) y describe una estafa telefónica donde alguien se hace pasar por tu banco, una institución de gobierno o una empresa de servicios para sacarte información confidencial.

A diferencia de un correo o un mensaje de texto, la llamada te atrapa en tiempo real. No te da espacio para pensar, consultar o buscar.

Esa presión inmediata es la razón por la que el vishing Guatemala sigue siendo una de las técnicas de fraude más efectivas, incluso entre personas que se consideran cuidadosas con su información bancaria digital.

Los estafadores diseñan sus guiones para explotar dos cosas que todos tenemos: miedo a perder nuestro dinero y confianza automática hacia quien se presenta con autoridad. Cuando alguien dice «soy del banco», la primera reacción no es dudar. Es colaborar.

Así suena una llamada falsa de tu banco, paso a paso

Los guiones de las llamadas falsas de bancos siguen un patrón que se repite con variaciones menores. Reconocerlo antes de que la presión te gane es la mejor defensa.

La llamada suele arrancar con algo como: «Buenas tardes, le llamamos del área de monitoreo de fraudes.

Hemos detectado una transacción no autorizada en su cuenta. ¿Usted realizó esta compra?» Cuando decís que no, el tono cambia a urgencia controlada: «Necesitamos verificar su identidad para cancelar la operación.

¿Me puede confirmar su número de DPI y los últimos cuatro dígitos de su tarjeta?» Si cooperás, el siguiente paso es pedir tu contraseña de banca en línea o el código de verificación que te llega por SMS, con frases como «se lo estamos enviando nosotros para validar el bloqueo».

Datos que ningún banco real te va a pedir por llamada

  • Tu contraseña o PIN de acceso a la cuenta
  • Códigos de verificación que lleguen por SMS al momento de la llamada
  • El número completo de tu tarjeta junto con el código CVV
  • Tu token o código de autenticación de dos pasos

Cómo verificar la llamada y qué hacer si ya compartiste información

Si usás Zigi, podés verificar cualquier situación sospechosa en zigi.app/ayuda/. Lo que importa es que el canal de contacto lo elijas vos, no la persona que te llamó.

Abrí tu app y revisá los movimientos recientes de tu cuenta. Si no aparece ningún cargo extraño, ya tenés tu respuesta. Zigi, respaldada por Banco Industrial, nunca va a pedirte contraseñas, códigos de verificación ni tu PIN por llamada telefónica.

Pasos inmediatos si ya compartiste tus datos

  1. Cambiá inmediatamente tus contraseñas de acceso a la app y a cualquier servicio donde uses la misma clave
  2. Contactá al soporte de tu banco para reportar lo ocurrido y pedir el bloqueo preventivo de tu tarjeta y cuenta
  3. Presentá una denuncia formal, que te va a servir como respaldo legal y como registro para que las autoridades identifiquen patrones de fraude

Algo que vale tener en cuenta es que esta misma lógica aplica cuando la estafa llega por mensaje de texto en lugar de llamada.

Lo que se conoce como smishing usa SMS o mensajes de WhatsApp con enlaces falsos que simulan ser de tu banco, y te llevan a páginas donde te piden los mismos datos que un estafador pediría por teléfono.

El canal cambia, pero la mecánica es idéntica.

Reconocer las señales de fraude por WhatsApp resulta igual de valioso que saber cómo funciona una llamada falsa, porque el smishing te da más tiempo para pensar, lo que paradójicamente lo hace menos efectivo que el vishing, donde la presión en tiempo real nubla el juicio.

Convertí la sospecha en un hábito que te protege

Guardá en tus contactos los números oficiales de las instituciones financieras que usás, para que cuando suene el teléfono puedas comparar al instante.

Si recibís una llamada sospechosa, tomá una captura de pantalla del número entrante antes de colgar, porque esa evidencia puede ser útil si decidís denunciar.

Entender cómo funciona la tecnología que protege tu cuenta también ayuda, porque sabés exactamente qué hace tu banco por vos y qué nunca te va a pedir que hagas vos.

Compartí lo que aprendiste con quienes te rodean, porque muchas víctimas de vishing no son descuidadas: simplemente nadie les había explicado cómo funciona el guion antes de que les tocara vivirlo.

Preguntas frecuentes sobre qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Un estafador puede saber mi nombre y datos básicos antes de llamarme?

Sí. Los estafadores obtienen nombres, números de teléfono y datos generales de filtraciones de bases de datos, redes sociales o listas vendidas ilegalmente. Que te llamen por tu nombre no significa que sean de tu banco.

¿Qué pasa si colgué pero el número parecía ser el oficial de mi banco?

Los estafadores usan una técnica llamada spoofing, que les permite mostrar un número falso que parece legítimo en tu pantalla. Colgar y llamar vos al número que figura en el reverso de tu tarjeta o en la app oficial es siempre la acción correcta.

¿El vishing también afecta a personas que usan billeteras digitales?

Sí, y con la misma mecánica. Los estafadores adaptan el guion al servicio que usan sus víctimas, mencionando el nombre de la app o billetera para generar confianza. Las reglas de verificación aplican igual sin importar qué plataforma usés.

¿Tengo que denunciar aunque no haya perdido dinero?

Denunciar es útil incluso si lograste cortar la llamada a tiempo, porque el registro ayuda a las autoridades a identificar patrones y ubicar a las redes de fraude. Podés hacerlo ante el Ministerio Público al 1572.

¿Cómo sé si el WhatsApp que me escribe «del banco» es real?

Los canales oficiales de atención tienen el número publicado en el sitio web y la app del banco, y generalmente cuentan con una marca de verificación. Si recibiste un mensaje primero sin haberlo iniciado vos, tratalo con sospecha y verificá por la app oficial.

Identificar una llamada falsa antes de dar información es la mejor defensa que tenés. Guardá estos señales, compartí la guía con tu familia y revisá la configuración de seguridad de tu cuenta Zigi. Conocé más en zigi.app.

Tarjeta de débito Mastercard de Zigi, que se solicita gratis desde la app y llega a domicilio.

Cómo pedir una tarjeta de débito gratis en Guatemala

Conseguir una tarjeta de débito gratuita en Guatemala, sin costo de solicitud ni cobro mensual por mantenimiento, ya es posible.

Con Zigi, respaldada por Banco Industrial, la tarjeta de débito Mastercard se pide desde la app y llega a tu casa. Esta guía te explica cómo pedirla y qué podés hacer con ella.

¿Qué se paga normalmente por una tarjeta de débito?

Abrir una cuenta con tarjeta de débito suele incluir cobros que pasan desapercibidos hasta que aparecen en el estado de cuenta.

Los más habituales son la emisión de la tarjeta, el mantenimiento de cuenta, un saldo mínimo obligatorio que queda inmovilizado y la anualidad, que se renueva sin preguntar.

Los montos cambian según la institución y el tipo de cuenta, así que lo que conviene revisar es el tarifario vigente de tu banco antes de comparar.

Esos cobros existen porque sostienen infraestructura física, sucursales y personal. Cuando la operación se mueve a una plataforma digital, varios de ellos dejan de aplicar.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué cuesta cada cosa en la tarjeta Zigi

Concepto

Tarjeta Zigi

Solicitud de la tarjeta

Sin costo

Mantenimiento mensual

Sin cobro

Saldo mínimo en la cuenta

No se exige

Reposición del plástico

Q30

Entrega a domicilio

Incluida

Cómo solicitarla desde el celular

El trámite empieza y termina en el teléfono. La app está en App Store, Google Play y Huawei AppGallery, y abrir la cuenta lleva menos de tres minutos.

Lo único que se necesita es el DPI, un correo electrónico, un número de celular y conexión a internet.

Requisitos para completar el registro

  • El DPI vigente, con la foto tomada bajo buena iluminación y sobre una superficie oscura para evitar reflejos.
  • Un correo electrónico activo al que tengas acceso inmediato.
  • Un número de celular guatemalteco para verificar la cuenta.
  • Una cuenta monetaria creada dentro de Zigi. Se reconoce porque empieza con 717, 897 o 898, y es el requisito que habilita pedir la tarjeta.

Ese último punto es el que más consultas genera. Si vinculaste una cuenta de Banco Industrial creada por fuera de Zigi, la solicitud de tarjeta no se habilita, y hay que rehacer el usuario con una cuenta abierta desde la app.

¿Cómo se pide y cuándo llega?

  1. Dentro de la app, tocá el botón para pedir la tarjeta de débito, o entrá al menú Perfil y elegí «Solicitar tarjeta».
  2. Elegí la entrega a domicilio y confirmá tu dirección.
  3. En la ciudad la entrega tarda entre 4 y 6 días hábiles; en departamentos, entre 6 y 9 días hábiles.
  4. Podés seguir el estado del envío desde la app y activarla ahí mismo cuando la recibís.

La cuenta tampoco cobra por apertura ni por movimientos, y no exige saldo mínimo. Para líneas de Claro, la app no consume datos del plan, un detalle que pesa cuando casi todo se hace desde el celular.

Qué incluye la tarjeta para compras en línea

La tarjeta funciona sobre la red Mastercard, con aceptación nacional e internacional, en comercios físicos y digitales.

Eso responde una de las dudas más frecuentes sobre la tarjeta de débito para compras online en Guatemala, porque mucha gente asume que necesita una tarjeta de crédito para pagar suscripciones o tiendas en línea.

Beneficios incluidos sin costo adicional

  • 2% de cashback en tus compras, con un tope de Q25 al mes, que se acredita automáticamente en tu cuenta Zigi al pagar en los comercios participantes.
  • 1 viaje gratis en Transmetro por cada 5 que pagués con la tarjeta.
  • Protección en tus compras, con la posibilidad de reportar movimientos sospechosos a los canales de soporte.
  • Desde la app podés ver los movimientos de la tarjeta y cuánto llevás acumulado de cashback, en la sección de tarjeta de débito.

Quien hoy paga anualidad y mantenimiento por su tarjeta de débito, y además mantiene un saldo mínimo inmovilizado, está destinando a cargos fijos un dinero que con una tarjeta sin anualidad queda disponible.

Seguridad y problemas comunes al registrarse

Los datos de la tarjeta viven dentro de la app, protegidos por la autenticación del dispositivo. Compartir capturas de pantalla con el número visible es el error más fácil de evitar.

Soluciones a los problemas más frecuentes

  • Si el DPI no es reconocido, revisá que la foto tenga buena luz y que el documento esté vigente. Eso resuelve la mayoría de los casos.
  • Si la app pide vincular una cuenta y no tenés una en Banco Industrial, la opción de crear una cuenta monetaria nueva aparece en el mismo flujo de registro.
  • Si la opción de solicitar tarjeta no aparece, es probable que tu cuenta vinculada no haya sido creada en Zigi. El soporte te ayuda a resolverlo.
  • Para cualquier otra duda, el soporte atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00, y por correo a zigidudas@zigi.app.

Abrir la cuenta y dejar la solicitud hecha lleva menos que la espera promedio en una fila bancaria. Después solo queda esperar el envío y activarla al recibirla.

Mientras la tarjeta viaja, desde la misma app podés transferir dinero en Guatemala sin necesitar el número de cuenta bancaria.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la tarjeta de débito gratis

¿La tarjeta Zigi funciona para pagos fuera de Guatemala?

Opera sobre la red Mastercard, que tiene aceptación internacional en comercios físicos y en plataformas digitales.

Podés usarla para compras en tiendas extranjeras o suscripciones internacionales sin necesitar una tarjeta de crédito. El cobro se descuenta del saldo de tu cuenta.

¿Cuánto tarda en llegar la tarjeta?

Entre 4 y 6 días hábiles si estás en la ciudad, y entre 6 y 9 si estás en departamento.

Podés ver el estado del envío desde la app, y una vez que la recibís tenés que activarla ahí antes del primer uso.

¿Qué pasa si pierdo el celular donde tengo la app?

Podés recuperar el acceso a tu cuenta desde otro dispositivo con la opción de ayuda de la pantalla de inicio, y pedir el bloqueo de la tarjeta escribiendo al WhatsApp de soporte.

Si hay que reponer el plástico, el costo es de Q30.

¿Necesito cuenta en Banco Industrial para abrir la cuenta Zigi?

No es un requisito previo. Dentro del registro podés crear una cuenta monetaria nueva y gratuita, sin ir a ninguna agencia.

Si ya tenés una cuenta en Banco Industrial también podés vincularla, pero para pedir la tarjeta la cuenta tiene que haber sido creada dentro de Zigi.

¿Cómo funciona el cashback de la tarjeta?

Devuelve el 2% de lo que gastés, con un tope de Q25 por mes, y aplica al pagar en los comercios participantes.

Se acredita automáticamente en tu cuenta Zigi, sin que tengas que reclamarlo, y el acumulado se ve en la sección de tarjeta dentro de la app.

Comercio guatemalteco cobrando con un código QR pegado en el mostrador, sin terminal POS.

Cómo cobrar con QR en tu negocio en Guatemala sin POS ni hardware

Cobrar con código QR en tu negocio en Guatemala no requiere comprar ningún equipo ni firmar contratos bancarios.

Con Zigi, respaldada por Banco Industrial, pedís tu QR de cobro y empezás a recibir pagos desde el celular. Esta guía te explica cómo funciona paso a paso.

Cada cliente que entra con la billetera digital cargada y se topa con un letrero de «solo efectivo» es una venta que se complica o se pierde.

Del DPI al código QR en el mostrador

Todo arranca con una cuenta digital, que se abre desde el celular con el DPI, sin ir a una agencia.

Con la cuenta activa, el QR del negocio se solicita escribiendo a quierozigi@zigi.app con los datos del comercio. El equipo de Zigi genera un código vinculado a esa cuenta, listo para imprimir.

La impresión merece atención. Un código pegado en una esquina oscura del mostrador equivale a no tenerlo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Pasos para empezar a cobrar con QR

  1. Descargá la app Zigi desde App Store, Google Play o Huawei AppGallery y abrí tu cuenta con el DPI, un correo y un número de celular.
  2. Escribí a quierozigi@zigi.app para solicitar tu código QR, que queda vinculado a la cuenta de tu negocio.
  3. Imprimí el código y colocalo a la altura de los ojos del cliente, en un soporte junto a la caja, con un mensaje breve que invite a usarlo.
  4. Recibí pagos de cualquier cliente que use Zigi, CUIK o Bi, porque el QR funciona dentro de la red interoperable que conecta esas tres plataformas.

¿Cómo se controla cada pago?

La operación de pago con QR en el mostrador es corta: el cliente abre su app, escanea el código, ingresa el monto y confirma.

Del lado del negocio llega una notificación con el monto y la hora, y eso es lo que conviene verificar antes de entregar el producto.

Para la conciliación diaria, cada transacción queda registrada en el historial de la cuenta, con fecha y monto. Ahí es donde muchos comercios chicos encuentran el valor real del cobro digital sin POS.

Un negocio que cierra caja contando efectivo cada noche tiene ese trabajo ya hecho para la parte que entró por QR, porque el registro digital no hay que reconstruirlo.

¿Qué hacer cuando un pago falla?

Un pago puede no completarse porque el cliente no tiene saldo, porque se le cortó la conexión o porque escaneó otro código.

La regla es simple: si no llegó la notificación, el pago no entró. Conviene reintentar antes de entregar la mercadería, y nunca dar por buena una captura de pantalla del cliente.

Alternativas al POS bancario y estructura de costos

Aceptar pagos con QR de Zigi no tiene costo: no hay cobro por apertura de cuenta, ni por transacción, ni comisión mensual, ni saldo mínimo.

Comparación entre métodos de cobro digital

Método

Costo de entrada

Mejor uso

QR interoperable (Zigi / CUIK / Bi)

Sin costo

Cobro presencial en mostrador, sin hardware adicional

POS bancario tradicional

Alquiler del equipo más un porcentaje por venta, según el contrato

Negocios con volumen alto y contrato vigente

Enlace de pago enviado por mensajería

Depende del proveedor

Ventas a distancia por redes sociales o chat

Transferencia entre cuentas del mismo banco

Sin costo, pero con requisitos

Clientes que ya tienen cuenta en la misma institución

Las apps bancarias permiten transferencias entre cuentas, pero piden que el cliente tenga cuenta en el mismo banco o pase por ACH, lo que agrega fricción en el mostrador.

El detalle de costos por método está en la guía de cuánto cuesta aceptar pagos con QR en Guatemala.

¿QR estático o QR dinámico?

El QR estático se imprime una vez y queda fijo en el mostrador, y el cliente ingresa el monto a mano.

Tiene una ventaja operativa concreta: el comerciante no tiene que tocar su celular en cada venta, y sirve igual si hay cola.

La contracara es que el monto depende de que el cliente lo escriba bien, así que verificar la notificación antes de entregar deja de ser opcional.

Qué define la adopción del QR

La tecnología funciona. La adopción depende de que el comerciante confíe en el sistema y de que el cliente vea el código.

Factores que determinan una adopción exitosa

  • El código tiene que estar a la altura de los ojos del cliente y en un soporte visible, porque un QR escondido no se usa.
  • Revisar las notificaciones en el momento, para confirmar cada transacción antes de entregar el producto o el servicio.
  • Conciliar el historial digital contra la caja, que es lo que construye confianza en el canal con el tiempo.
  • Tratar el QR como un canal más junto al efectivo, en lugar de un reemplazo total, para que la transición no altere la operación.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cobrar con QR sin POS

¿Necesito cuenta en Banco Industrial para usar Zigi en mi negocio?

No hace falta una cuenta bancaria previa. La cuenta Zigi se abre con el DPI, un correo y un número de celular, sin requisitos bancarios adicionales.

La cuenta está respaldada por Banco Industrial, pero el registro es enteramente digital y no exige pasar por una agencia.

¿Qué pasa si el cliente usa una app distinta a Zigi?

El QR de Zigi funciona dentro de una red interoperable que incluye CUIK y Bi, así que un cliente con cualquiera de esas apps escanea el mismo código.

No hace falta tener un QR distinto por cada billetera, que era una de las trabas del cobro digital para los comercios chicos.

¿Cuánto tarda en acreditarse el pago?

La notificación de cobro llega al celular del comerciante apenas el cliente confirma el pago.

Esa confirmación es la que habilita entregar el producto sin esperar ningún procesamiento adicional ni cierre de lote.

¿El QR estático es seguro si cualquiera puede verlo?

El código está vinculado a la cuenta del negocio, así que los pagos siempre llegan al destinatario correcto.

Como el cliente escribe el monto, la verificación de la notificación antes de cerrar la venta es el control que no conviene saltarse.

¿Puedo usarlo si ya acepto otros métodos digitales?

Sí. Funciona como un canal adicional y no interfiere con lo que el negocio ya tenga.

Al ser parte de la red interoperable, amplía la base de clientes que pueden pagarte digital, sin reemplazar nada de lo que ya usás.

Mujer gestionando su cuenta digital en Guatemala desde la app Zigi, con transferencias, pagos y créditos en pantalla.

¿Qué es una cuenta digital y cómo funciona en Guatemala?

Abrir una cuenta bancaria en Guatemala todavía implica, para mucha gente, pedir permiso en el trabajo, hacer fila en una agencia y reunir papeles que no siempre están a mano.

Ese proceso funciona como un filtro que deja afuera a trabajadores independientes, a jóvenes con su primer ingreso y a familias que dependen de remesas en efectivo.

Entender qué es una cuenta digital en Guatemala empieza por reconocer ese problema, porque este tipo de producto nació para resolverlo.

¿Qué es exactamente una cuenta digital?

La definición más útil es la más directa: una cuenta monetaria que se abre y se opera enteramente desde el celular, sin visitar una agencia y sin cobros por apertura, manejo ni saldo mínimo.

La diferencia con la cuenta convencional no está en lo que puede hacer, sino en lo que elimina.

Desaparece la visita obligatoria a la sucursal, desaparece la anualidad y desaparece la espera de días para tener acceso al servicio.

Lo que una cuenta digital saca del camino

  • La visita obligatoria a una sucursal física para abrir o gestionar la cuenta.
  • Los cobros por apertura, manejo de cuenta y anualidad.
  • El requisito de mantener un saldo mínimo para no generar cargos.
  • La espera de días para acceder al servicio después de completar el registro.
  • El trámite extenso de verificación de identidad, que en una cuenta digital se resuelve con el DPI y unos pasos en la app.

¿Qué respaldo tiene una cuenta digital?

La pregunta por la seguridad es la primera que aparece cuando alguien evalúa mover su dinero a una app. La diferencia clave está en quién está detrás de la operación.

Han surgido aplicaciones de todo tipo, algunas con respaldo sólido y otras sin ninguna supervisión financiera real.

Cuando la cuenta digital está respaldada por una entidad bancaria supervisada, el dinero tiene la misma protección que en una cuenta abierta en ventanilla.

Esa supervisión incluye verificación de identidad, políticas contra el lavado de dinero y obligaciones de reporte ante el regulador.

El modelo que tomó fuerza en Guatemala combina la infraestructura regulada de un banco con la agilidad de una plataforma digital.

Ese esquema permite ofrecer cuenta monetaria, transferencias interbancarias y acceso a crédito con una experiencia pensada para quien resuelve todo desde el teléfono.

Transferencias, pagos y créditos desde la app

Donde las cuentas digitales muestran su impacto real es en las operaciones de todos los días. Transferirle dinero a un familiar, pagar con QR, cobrar una remesa o pedir un crédito sin fiador.

En el esquema tradicional cada una de esas cosas requería canales, formularios y esperas distintas. En una billetera digital convergen en una sola app.

Zigi, la plataforma respaldada por Banco Industrial, muestra cómo funciona en la práctica. Podés enviarle dinero a cualquier contacto de tu teléfono, tenga cuenta en Zigi, en Bi en Línea o en otro banco.

Si el destinatario no tiene ninguna cuenta, la app genera un código de retiro para cualquier cajero Bi.

Límites de las transferencias a otros bancos

Parámetro

Condición

Detalle

Horario de acreditación inmediata

De 7:00 a 21:00

Fuera de ese horario se procesa al siguiente día hábil

Monto máximo por transferencia

Hasta Q20,000

Aplica para la acreditación inmediata entre bancos

Límite diario interbancario

Q5,000

Ajustable desde tu Bi en Línea

Límite mensual interbancario

Q15,000

Ajustable desde tu Bi en Línea

Los pagos sin efectivo desde la app incluyen QR interoperable entre las redes de Zigi, CUIK y Bi, lo que amplía los puntos de aceptación sin que el comercio invierta en un terminal.

Para quien recibe remesas desde Estados Unidos, la acreditación se hace directo en la cuenta ingresando el código de la remesa.

El acceso a créditos se resuelve con una selfie biométrica, sin documentación adicional ni fiadores, y el dinero queda disponible en la cuenta.

La cuenta no cobra apertura, manejo, anualidad ni saldo mínimo, y las líneas de Claro pueden usar la app sin consumir datos del plan.

¿Cómo se abre una cuenta digital?

Se descarga la aplicación, se completan los pasos de registro y verificación, y la cuenta queda activa.

Lo que necesitás para abrirla

  • Conexión a internet desde tu celular.
  • Tu DPI vigente, para completar la verificación de identidad.
  • Un número de teléfono activo y una dirección de correo electrónico.
  • Si ya tenés cuenta en Banco Industrial podés vincularla, y si no tenés ninguna podés crear una nueva desde la app, gratis.

Esa facilidad de acceso tiene un efecto que va más allá de la comodidad. Quien pasa de operar en efectivo a tener una cuenta digital formal empieza a generar historial financiero.

Ese historial ha sido históricamente el obstáculo principal para acceder a crédito en Guatemala.

Usar la cuenta seguido, con transferencias, pagos de servicios o cobro de remesas, construye el perfil que habilita productos como los créditos aprobados por biometría.

Si querés ver cómo pagar con tu celular en tiendas físicas, ese es un buen punto de partida para empezar a construirlo desde el día uno.

Buena parte de la población guatemalteca maneja dinero todos los días sin que el sistema bancario tradicional la haya alcanzado, por distancia, por costos o por requisitos que funcionan como barreras.

Las cuentas digitales respaldadas por instituciones supervisadas son la ruta más directa para que ese dinero entre al sistema formal, sin pedirle a nadie que haga fila.

Quien quiera profundizar puede ver cómo funciona el pago con QR, que es uno de los puntos de entrada más accesibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las cuentas digitales

¿Una cuenta digital tiene el mismo respaldo legal que una tradicional?

Sí, siempre que la plataforma esté respaldada por una entidad supervisada por la Superintendencia de Bancos.

En ese caso los fondos tienen la misma protección que en una cuenta abierta en ventanilla. Si la app no aclara bajo qué entidad opera, conviene averiguarlo antes de depositar.

¿Puedo enviarle dinero a alguien que no tiene cuenta bancaria?

Sí. Cuando el destinatario no tiene cuenta, la app genera un código de retiro que esa persona usa en un cajero habilitado.

No necesita tarjeta ni cuenta propia, y el monto tiene que ir en múltiplos de Q50 para que el cajero pueda entregarlo.

¿Abrir una cuenta digital tiene algún costo?

La cuenta Zigi no cobra por apertura, manejo, anualidad ni saldo mínimo.

Todo el registro y la verificación se completan desde la app, sin costo y sin tener que pasar por una agencia.

¿Puedo acceder a créditos con solo una cuenta digital?

Sí. Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados con una selfie biométrica, sin fiadores ni documentación adicional.

El uso frecuente de la cuenta es lo que construye el historial que habilita esos montos, así que el primer crédito suele ser el más chico.

¿Funciona si no tengo datos móviles disponibles?

Las líneas de Claro pueden usar la app sin consumir datos del plan.

Con otras operadoras conviene verificar si aplica un beneficio parecido, o usar la app conectada a una red WiFi.

microcréditos en Guatemala

¿Para qué sirven los microcréditos en Guatemala? Usos reales con Zigi

Un mecánico en Villa Nueva pide Q1,200 para reparar la moto que usa como herramienta de trabajo. Una madre en Mixco necesita Q800 antes de que cierren las inscripciones escolares.

Un vendedor de Xela quiere comprar mercadería al mayoreo porque el proveedor ofrece un descuento por volumen que desaparece el viernes. Ninguno de los tres tiene historial crediticio, y un banco tradicional les pediría semanas de trámites.

Para qué sirven los microcréditos en Guatemala se entiende mejor con esos tres casos: la distancia entre resolver el problema o dejarlo crecer suele ser un monto menor a Q3,500.

¿Qué es un microcrédito?

Un microcrédito es un préstamo de monto pequeño, con plazos cortos y requisitos mínimos, pensado para personas que el sistema financiero tradicional deja afuera.

En Guatemala las microfinanzas crecieron porque resuelven una necesidad concreta que los productos bancarios convencionales no cubren.

Quien necesita Q700 para una emergencia médica encuentra en el microcrédito una alternativa más rápida que pedirle a un prestamista informal, y con condiciones que sí están reguladas.

La educación financiera para jóvenes en Guatemala también señala al microcrédito como una herramienta que, bien usada, puede ser el primer paso hacia el sistema financiero formal.

¿Cuándo tiene sentido usar un microcrédito?

Cada uno de esos casos muestra para qué se usa un microcrédito en la vida real, y vale detenerse en los números, porque ahí está la diferencia entre una decisión útil y una deuda innecesaria.

Casos concretos y por qué funcionan

  • El mecánico que repara su moto por Q1,200 recupera su capacidad de generar ingresos al día siguiente. Si posterga la reparación, pierde jornadas de trabajo que le cuestan más que el crédito.
  • La madre que cubre los Q800 de inscripción escolar evita la penalización por pago tardío y asegura el cupo de sus hijos.
  • El vendedor que compra al mayoreo obtiene un margen que absorbe el costo del crédito y le deja utilidad neta.
  • La persona con una emergencia médica de Q700 resuelve un problema de salud que, si lo posterga, se vuelve un gasto mucho mayor.

Lo que conecta los cuatro casos es un patrón: el monto es pequeño, la necesidad es urgente, el retorno es inmediato y el plazo se alinea con el flujo de ingresos de quien lo pide.

Cuando alguno de esos elementos falla, el microcrédito deja de ser una herramienta: pedir más de lo necesario, usarlo para un gasto sin retorno o elegir un plazo que no coincide con los ingresos.

¿Cómo pedir un microcrédito sin historial crediticio?

La barrera más grande para entrar al sistema financiero formal en Guatemala fue siempre la misma: sin historial, no hay crédito.

Los bancos tradicionales necesitan ver un registro de pagos anteriores antes de prestar, lo que genera un círculo que deja afuera justamente a quien nunca tuvo acceso al sistema.

La tecnología rompió ese círculo. Las plataformas digitales evalúan la capacidad de pago con datos alternativos: frecuencia de uso, movimientos y pagos puntuales de créditos anteriores dentro de la propia app.

En Zigi ofrecemos créditos desde Q70 hasta Q3,500, aprobados en menos de 3 minutos con una selfie biométrica, sin fiadores y sin papelería.

Lo único que se necesita es el DPI y un celular con la app instalada. El respaldo de Banco Industrial hace que la operación quede dentro del marco regulado, algo que las opciones informales no ofrecen.

Eso pesa más en un país donde Guatemala sigue usando tanto efectivo y el acceso a productos financieros formales sigue siendo limitado para buena parte de la población.

¿Cómo funciona el proceso?

  1. Descargás la app y abrís una cuenta gratis con tu DPI, lo que te da acceso al ecosistema financiero formal desde el primer momento.
  2. A medida que usás la cuenta, recibís dinero, pagás con QR o transferís, la plataforma construye un perfil de comportamiento que reemplaza al historial crediticio tradicional.
  3. Cada crédito pagado en fecha abre la puerta a montos mayores.

¿Cuánto conviene pedir prestado?

Saber que podés acceder a un microcrédito es la mitad de la ecuación. La otra mitad, que muchas personas omiten, es calcular el monto correcto.

Pedir de más encarece el crédito sin necesidad, y pedir de menos obliga a buscar una segunda fuente de financiamiento, que suele salir más cara.

Tres pasos para calcular el monto correcto

  1. Identificá el gasto exacto que necesitás cubrir, sean los Q1,200 de la reparación, los Q800 de la inscripción o los Q700 de la emergencia.
  2. Restale cualquier cantidad que ya tengas disponible. Si tenés Q300 ahorrados y la reparación cuesta Q1,200, el crédito que necesitás es de Q900.
  3. Verificá que la cuota quepa dentro de tus ingresos sin comprometer alimentación, transporte o alquiler. Una regla útil es que la cuota no supere el 20% de tus ingresos del periodo.

Esa cuenta rápida evita dos errores frecuentes. El primero es redondear hacia arriba por comodidad, ese «pido Q1,500 por si acaso» que encarece dinero que nunca vas a usar.

El segundo es elegir el plazo más largo para que la cuota se vea chica, sin considerar que estirar el plazo encarece el total.

Antes de solicitar, revisá cuánto podés pagar por quincena sin apretar el presupuesto. Si la cuota se siente ajustada, el monto probablemente sea demasiado alto, y esa incomodidad es la mejor señal de que hay que recalcular.

Un microcrédito bien usado se paga sin que lo sientas como una carga, porque desde el principio estuvo calibrado a lo que realmente podías devolver.

Si además recibís dinero desde el exterior, conviene revisar cuánto llega realmente en remesas a Guatemala para incluirlo bien en tu cálculo de ingresos disponibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre los microcréditos en Guatemala

¿Cuánto tarda en aprobarse un microcrédito en Zigi?

La aprobación se resuelve en menos de 3 minutos desde la app, con el DPI y una selfie biométrica, sin papelería ni fiadores.

Una vez aprobado, el monto se acredita en tu cuenta Zigi, así que podés usarlo de inmediato para pagar, transferir o retirar.

¿Puedo pedir un microcrédito si nunca tuve una cuenta bancaria?

Sí. Zigi evalúa el comportamiento dentro de la plataforma en lugar del historial crediticio tradicional, así que no haber tenido cuenta antes no es un impedimento.

Recordá que podés crear tu cuenta monetaria de Banco Industrial en el mismo momento en que abrís tu cuenta Zigi, sin ir a una agencia.

¿Para qué gastos no conviene usar un microcrédito?

Los microcréditos funcionan mejor cuando el gasto genera un retorno o evita un costo mayor, como una reparación que te devuelve la herramienta de trabajo.

Usarlos para gastos sin retorno claro, como entretenimiento o compras que pueden esperar, hace que el costo del crédito sea difícil de justificar.

¿Qué pasa si pago mi microcrédito antes del plazo?

Pagar en fecha o antes te ayuda a construir un buen récord dentro de la app.

Ese historial de comportamiento es lo que la plataforma usa para habilitarte montos mayores en solicitudes siguientes.

¿Los microcréditos digitales en Guatemala están regulados?

En el caso de Zigi, la operación está respaldada por Banco Industrial, así que el servicio funciona dentro del marco del sistema financiero formal guatemalteco.

Es la diferencia principal frente al crédito informal, donde no hay condiciones escritas ni una entidad supervisada detrás de la operación.

Alternativas formales al crédito gota a gota en Guatemala, gestionadas desde el celular.

Alternativas a créditos informales en Guatemala: cómo acceder a créditos seguros

El gota a gota se cobra sin contrato, sin recibo y sin nadie a quien reclamarle. Salir de ese ciclo pide un punto de entrada al sistema formal que no exija historial ni fiador.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica. Esta guía te explica las alternativas disponibles hoy.

¿Cuánto cuesta realmente un préstamo informal?

La cuota diaria es lo que hace que el costo pase desapercibido. Pagar unos quetzales por día parece menor dentro del gasto cotidiano, y ahí está el truco.

Conviene hacer la cuenta con un ejemplo. Digamos un préstamo de Q1,000 que hay que devolver como Q1,200, en cuotas diarias durante 20 días hábiles.

El costo directo son Q200, o sea el 20% del monto en menos de un mes. Puesto en términos anuales, eso queda muy por encima de cualquier condición del sistema formal.

El mecanismo funciona porque fragmenta el pago en porciones tolerables. La cuota se siente razonable cuando la alternativa es cerrar el puesto por falta de mercadería.

La trampa está en la repetición. Quien termina de pagar un ciclo suele necesitar otro préstamo enseguida, y el gota a gota pasa a ser un gasto fijo del mes.

Qué recibís en cada caso

Criterio Gota a gota Crédito digital regulado
Condiciones por escrito No hay contrato ni comprobante del acuerdo Monto, plazo y cuota quedan visibles antes de aceptar
Supervisión El prestamista no está supervisado por ninguna entidad Opera dentro del sistema financiero supervisado
A quién le reclamás A nadie, si suben el cobro o cambian el acuerdo A una institución con canales de soporte y reclamo
Forma de cobro Entrega de efectivo en persona, día por día Débito automático desde la cuenta, sin entregar efectivo
Qué deja después de pagar Nada: el próximo préstamo arranca en las mismas condiciones Historial de pagos, que habilita montos mayores

¿Cómo dejar el crédito informal sin quedarse sin opciones?

El primer paso tiene poco que ver con conseguir otro préstamo. Empezá por documentar la deuda actual: cuánto debés, a quién, cuánto pagás por día y cuándo termina.

Con esa radiografía en mano, el movimiento siguiente es buscar un crédito formal que cubra la deuda vigente y corte el ciclo.

Si acumulás varias deudas a la vez, también podés apoyarte en estas estrategias para salir de deudas en Guatemala de forma ordenada.

El mercado formal cambió en los últimos años. Hoy existen opciones digitales que no exigen fiador, no piden historial previo y se resuelven desde el celular.

Zigi otorga créditos aprobados en menos de 3 minutos con una selfie biométrica y el DPI, sin papeleos ni visitas a agencias.

La diferencia central es que las condiciones quedan escritas antes de aceptar, y el pago se debita de la cuenta en lugar de entregarse en efectivo todos los días.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Alternativas para madres solteras

Las madres solteras enfrentan una versión más aguda del mismo problema. Ingresos variables, horarios que no permiten filas en agencias, y la exigencia de un fiador que las deja afuera de casi todos los productos tradicionales.

Pensá en alguien con un negocio chico de comida que le paga semanalmente a un prestamista. Cada entrega es en efectivo, en persona, y no queda registro de nada.

Con un microcrédito formal por el mismo monto, el pago se debita automáticamente de la cuenta digital y cada cuota queda registrada, sin entregarle efectivo a nadie.

Cómo organizar el presupuesto al salir del gota a gota

  • La primera parte del ingreso, apenas entra, cubre los gastos fijos del hogar y la comida, para sostener la base.
  • La segunda porción va al pago del crédito formal, separada antes de cualquier gasto variable.
  • La tercera, aunque sea chica, se guarda como fondo de emergencia, que es lo que evita volver al gota a gota en el próximo imprevisto.
  • Empezar con montos bajos y pagarlos en fecha construye el historial que después abre acceso a montos mayores y mejores condiciones.

Quien ya opera con una cuenta digital también puede transferir dinero sin necesitar el número de cuenta bancaria, lo que simplifica mover fondos sin depender de efectivo.

¿Qué cambia después del primer crédito formal?

Lo que más pesa a mediano plazo no es el ahorro inmediato. Es la construcción de historial crediticio.

Quien empieza con un microcrédito chico y lo paga en fecha puede acceder después a montos mayores y plazos más cómodos.

Eso habilita planificar inversiones reales en el negocio: comprar inventario al mayoreo con descuento, o equipo que aumente la capacidad de producir.

El gota a gota, en cambio, nunca genera historial. Cada préstamo arranca desde cero, con las mismas condiciones que el anterior.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al gota a gota

¿Es ilegal el crédito informal en Guatemala?

Opera en un vacío de regulación formal: los prestamistas informales no están supervisados por la Superintendencia de Bancos.

Aunque la actividad no siempre esté tipificada como delito, quien pide el préstamo no tiene ninguna protección si aparecen cobros arbitrarios o si cambian el acuerdo.

¿Puedo acceder a un crédito digital si nunca tuve cuenta bancaria?

Sí. El proceso usa verificación biométrica y el DPI como únicos requisitos, sin historial bancario previo.

La cuenta monetaria se crea dentro del mismo flujo de registro, así que el primer crédito funciona también como puerta de entrada al sistema formal.

¿Cuánto tarda en construirse un historial desde cero?

Depende de cada plataforma, pero lo que lo construye son créditos chicos pagados en fecha, uno detrás del otro.

Cada pago puntual queda registrado, y ese registro es el que después habilita montos más altos y plazos más flexibles.

¿Qué hago si ya tengo varios créditos informales activos?

Listá todos: monto, cuota diaria y fecha de vencimiento, para saber cuánto debés en total y cuánto se te va por día.

Con eso podés buscar un crédito formal que cubra la deuda más urgente y cortar al menos uno de los ciclos, bajando la carga de forma progresiva.

¿El crédito digital puede volverse la misma trampa?

El riesgo existe si se usa para gastos que no generan retorno. Ningún crédito arregla un problema de ingresos.

Entender qué es el sobreendeudamiento y cómo evitarlo ayuda a usar el crédito digital con criterio.

La diferencia estructural es que las condiciones están escritas, hay una entidad supervisada detrás y el historial que se construye mejora lo que te ofrecen después.

Solicitud de crédito desde la app de Zigi con selfie biométrica, sin historial crediticio previo.

Cómo pedir un préstamo sin historial crediticio en Guatemala

En Guatemala, pedir un préstamo sin historial crediticio suele terminar en rechazo: los bancos tradicionales exigen récord, fiador y papelería que muchas personas no pueden presentar.

Con Zigi podés pedir tu primer crédito con una selfie biométrica, sin historial previo ni fiador. Esta guía va directo al paso a paso.

¿Por qué te rechazan si no tenés historial?

La paradoja es evidente: para construir un récord hace falta que alguien te preste, y nadie te presta si no tenés récord.

Los modelos de scoring bancarios necesitan meses o años de actividad registrada. El rechazo llega por ausencia de datos, no por mal comportamiento financiero.

Ese muro golpea más fuerte a quien tampoco tiene quién lo respalde. Lo explicamos a fondo en la guía de créditos sin fiador ni historial.

Paso a paso: pedí tu primer crédito

Zigi, la plataforma financiera digital respaldada por Banco Industrial, evalúa tu solicitud con verificación biométrica en lugar del historial tradicional. El proceso completo es así:

  1. Descargás la app y te registrás con tu DPI. La cuenta se crea en el mismo flujo, en menos de 3 minutos, sin saldo mínimo ni anualidad.
  2. Entrás a la sección de créditos y elegís el monto. Los montos van desde Q70 hasta Q3,500, un rango pensado para un primer crédito.
  3. Te tomás una selfie que se valida automáticamente con algoritmos biométricos.
  4. La evaluación se completa en menos de 3 minutos y, si se aprueba, el dinero llega directo a tu cuenta dentro de la misma app.

Si querés entender qué valida esa selfie por dentro y por qué reemplaza al récord, mirá cómo funciona un crédito instantáneo con selfie.

Detrás corre SHIELD, la capa de prevención de fraude que revisa señales del dispositivo para frenar suplantaciones de identidad antes de que la solicitud avance.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

¿Qué pasa después del primer crédito?

El primer crédito cumple una función que va más allá del dinero. Cada pago puntual queda registrado y suma a tu perfil dentro del sistema formal.

Pedí solo lo que podés devolver y pagalo en fecha. Con varios meses de cumplimiento, el sistema ya tiene evidencia para habilitarte montos mayores.

El camino completo, del primer movimiento a un perfil sólido, está en la guía para construir tu historial crediticio desde cero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre pedir un préstamo sin historial

¿Puedo pedir un crédito si nunca tuve una cuenta bancaria?

Sí. No se requiere cuenta bancaria previa ni historial crediticio. El registro se hace con el DPI y una selfie, y la cuenta se crea dentro del mismo flujo, sin pasar por una agencia.

¿Cuánto tarda en aprobarse el primer crédito?

La evaluación con verificación biométrica toma menos de 3 minutos. Si se aprueba, el monto queda disponible dentro de la misma app, listo para transferir, pagar o retirar.

¿Pedir un crédito sin historial perjudica mi perfil?

Pedirlo no genera un impacto negativo. Pagarlo en fecha genera un registro positivo que construye tu historial y mejora tus condiciones para créditos posteriores.

¿Qué pasa si no pago en la fecha acordada?

Un pago tardío queda registrado en tu perfil y puede afectar tu acceso a créditos futuros o reducir los montos disponibles. Los pagos puntuales son los que te habilitan a escalar.

¿Los créditos digitales están respaldados por instituciones reguladas?

Zigi opera con el respaldo de Banco Industrial, entidad regulada por la Superintendencia de Bancos de Guatemala. Las operaciones se rigen por el marco legal del sistema financiero, con condiciones escritas detrás.

Pareja enviando dinero desde Los Ángeles a Guatemala por app de remesas segura

Cómo enviar dinero de Los Ángeles a Guatemala rápido y barato

Los Ángeles concentra una de las comunidades guatemaltecas más grandes de Estados Unidos, y cada mes miles de personas hacen fila en una agencia para mandar entre 200 y 500 dólares a su familia.

Hay una forma de enviar dinero de Los Ángeles a Guatemala sin filas: SukuPay como plataforma de envío y una cuenta Zigi como receptora, con tarifa plana de USD 0.99.

En una agencia física, entre la comisión del servicio y el margen escondido en el tipo de cambio, una parte de cada envío se queda en el camino antes de llegar a Guatemala.

Qué necesita cada parte antes del primer envío

La mayoría de los errores con las remesas de Los Ángeles a Guatemala ocurren la primera vez, porque alguien empieza el envío sin confirmar que el familiar ya tiene todo listo para recibirlo.

Lo que necesita quien envía desde California

  • Descargar la app de SukuPay en tu celular y crear una cuenta
  • Vincular un método de pago dentro de la app, un proceso que toma pocos minutos
  • Tener conexión a internet desde cualquier punto del sur de California, sin acercarse a ningún local físico

Lo que necesita quien recibe en Guatemala

  • El DPI (Documento Personal de Identificación), el único documento que pide el registro
  • Un número de celular activo vinculado a la cuenta Zigi
  • Nada más: sin papelería, sin fiador y sin saldo mínimo, el alta es gratuita y toma menos de 3 minutos desde la app

No hay que ir a ninguna agencia, no piden saldo mínimo y no cobran mantenimiento.

Si tu familiar ya tiene una cuenta monetaria en Banco Industrial, puede vincularla directamente en Zigi sin abrir una nueva, lo que ahorra tiempo y evita confusiones desde el inicio.

¿Tu familiar todavía no tiene su cuenta Zigi? Avisale que la puede abrir gratis en menos de 3 minutos, con el respaldo de Banco Industrial.

El envío paso a paso, sin errores

Una vez que ambas partes tienen sus cuentas activas, enviar dinero de California a Guatemala se reduce a unos pocos pasos dentro de SukuPay.

El remitente selecciona Guatemala como destino, ingresa el monto en dólares, confirma los datos del destinatario y autoriza el pago.

Del lado guatemalteco, el dinero se acredita en la cuenta Zigi en menos de 20 segundos y el familiar recibe una notificación en su celular.

Con ese saldo puede pagar con QR en comercios aliados, pagar servicios básicos, transferir a otros bancos o retirar efectivo en cajeros Bi con un código, sin tarjeta.

El detalle del lado receptor, paso por paso, está en la guía sobre cómo recibir dinero de EE.UU. en Guatemala.

Errores frecuentes al enviar remesas desde Los Ángeles

  • Iniciar el envío sin verificar que el familiar ya completó el registro en Zigi, lo que genera ansiedad innecesaria en ambos lados
  • Confundir los datos del destinatario, especialmente el número de teléfono vinculado a la cuenta
  • No revisar que el familiar sepa cómo cobrar la remesa dentro de la app antes del primer envío

Para cobrarla, el familiar toca «Remesas» en la pantalla principal de la app, ingresa el código de la remesa y confirma que los datos personales coincidan con la transferencia.

Sobre la seguridad, vale aclarar algo que genera dudas legítimas. Que el envío sea tan rápido y barato puede sonar demasiado bueno comparado con lo que cobran las agencias físicas.

SukuPay usa rieles digitales que eliminan intermediarios, sin que el usuario tenga que entender ni manejar nada técnico detrás.

Del lado receptor, Zigi es la app de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, con los mismos estándares de seguridad que cualquier cuenta bancaria formal.

La cuenta que conviene hacer antes de seguir

Pensá en un ejemplo ilustrativo. Si mandás 400 dólares mensuales para el alquiler de tu familia y pagás 10 dólares de comisión por envío en una agencia, al año son 120 dólares solo en tarifas.

Con SukuPay, esos mismos doce envíos cuestan USD 11.88 en total. Para un caso real con cifras publicadas, mirá cuánto cobra Western Union por enviar dinero a Guatemala.

Comparativa de costos anuales por frecuencia de envío

Frecuencia de envío

Costo anual en agencia (ejemplo ilustrativo: USD 10 por envío)

Costo anual con SukuPay (USD 0.99 por envío)

1 envío por mes

USD 120

USD 11.88

2 envíos por mes

USD 240

USD 23.76

3 envíos por mes

USD 360

USD 35.64

Esa diferencia se multiplica si mandás con más frecuencia. Muchas familias no reciben una sola remesa mensual grande, sino dos o tres envíos más chicos para gastos puntuales.

Límites operativos de Zigi para el familiar en Guatemala

  • Las transferencias a otros bancos tienen un tope de Q5,000 diarios y Q15,000 mensuales, y se acreditan de inmediato entre las 7:00 y las 21:00
  • Los retiros en cajeros Bi, propios o con código para terceros, permiten hasta Q6,000 diarios y Q20,000 mensuales
  • Para la operatoria diaria de una familia que recibe remesas y necesita confirmar su llegada, esos montos cubren la mayoría de los escenarios

Tu familiar en Guatemala descarga Zigi gratis en su celular y vos descargás SukuPay en el tuyo. Ninguno de los dos necesita pisar una agencia.

Compartile a tu familia el link para descargar Zigi hoy y empezá a mover el dinero fácil: zigi.app, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre envíos desde Los Ángeles

¿Mi familiar puede recibir la remesa sin cuenta bancaria previa?

Sí. Zigi no requiere una cuenta bancaria existente. Con el DPI y un celular, el registro se completa desde la app en menos de 3 minutos, sin visitar ninguna agencia ni cumplir requisito de saldo mínimo.

¿Qué pasa si ingreso mal el número de teléfono del destinatario?

El envío no llegaría a la persona correcta, por eso conviene confirmar el número vinculado a la cuenta Zigi de tu familiar antes de autorizar el pago.

Si ya cometiste el error, escribí al soporte de Zigi por WhatsApp al +502 2215 6002, de 8:00 a 23:00, para orientarte sobre los pasos a seguir.

¿La tarifa de USD 0.99 aplica para cualquier monto?

Sí. SukuPay cobra USD 0.99 por envío sin importar si mandás 50 o 500 dólares. Eso contrasta con las agencias físicas, donde la comisión suele depender del monto enviado.

¿Puede mi familiar usar el saldo para pagar servicios básicos?

Sí. Desde la app puede pagar servicios básicos, hacer compras con QR en comercios aliados, transferir a otros bancos y retirar efectivo en cajeros Bi con un código, sin tarjeta. Todo sin necesidad de convertir primero el saldo en efectivo.

¿Cuánto tiempo tarda en acreditarse el dinero en la cuenta Zigi?

Cuando el envío se hace por SukuPay, la acreditación ocurre en menos de 20 segundos y llega una notificación automática al celular del familiar.

Los tiempos pueden variar según la plataforma de envío que se use desde Estados Unidos, así que conviene confirmar por dónde se está mandando el dinero.

Cubierta del artículo sobre las mejores apps para recibir remesas en Guatemala en 2026.

¿Cuál es la mejor app para recibir remesas en Guatemala en 2026?

En 2026, recibir remesas en Guatemala ya no significa hacer fila en un punto de cobro.

Existen apps que acreditan el dinero en segundos con tarifas más bajas que los canales tradicionales. Esta guía compara las principales opciones y explica por qué Zigi se destaca para quienes reciben desde Estados Unidos.

El costo que pocos calculan antes

Guatemala recibió más de 20 mil millones de dólares en remesas durante 2024, según datos del Banco de Guatemala. Una parte de ese dinero se pierde en comisiones y tipos de cambio en remesas a Guatemala desfavorables antes de llegar al destinatario.

La pregunta sobre qué app usar para recibir remesas no tiene una sola respuesta. La opción correcta depende de dónde vive el receptor, cómo prefiere el dinero y con qué frecuencia recibe.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Velocidad y costo de las apps de remesas

La variable que más cambió en los últimos dos años es la velocidad. También cambió el mapa de opciones: Tigo Money, el monedero móvil que muchos usaban para recibir dinero, cerró operaciones el 30 de junio de 2026.

Donde el salto es más notorio es en las plataformas con rieles digitales nativos. Zigi, respaldada por Banco Industrial, integró SukuPay con una tarifa fija de USD 0.99 por envío y acreditación en menos de 20 segundos en la cuenta del receptor.

Qué cobra cada operador por recibir un envío

Operador

Costo por envío

Nota destacada

Western Union

Comisión variable

Depende del monto, el método de pago del remitente y la forma de entrega

Intermex (Amigo Paisano)

Comisión variable

Ofrece promociones para el primer envío desde su app

Zigi (vía SukuPay)

USD 0.99 fijo

La tarifa no cambia con el monto ni se acumula en envíos recurrentes

Western Union no publica una tarifa única para Guatemala. El detalle de lo que paga el remitente según el método está en cuánto cobra Western Union por enviar dinero a Guatemala.

El factor que pocos comparan antes de decidir

La cobertura real determina si una app sirve o no para cada receptor.

Western Union mantiene una de las redes de puntos físicos más amplias del país, con agencias y agentes autorizados en cabeceras municipales. Esa red sigue siendo su ventaja para quienes dependen del retiro en efectivo.

Para quienes buscan alternativas a Western Union para recibir remesas en Guatemala, las apps digitales con respaldo bancario permiten abrir una cuenta desde el celular con el DPI y recibir el dinero sin hacer fila.

El retiro en efectivo, eso sí, sigue dependiendo de la cercanía a un cajero automático o a una agencia bancaria.

Qué perfil se adapta mejor a cada plataforma

  • Quien tiene smartphone, DPI y acceso a un cajero o comercio con QR puede aprovechar las tarifas más bajas y la velocidad de plataformas digitales como Zigi.
  • Quien vive en una zona con poca infraestructura bancaria necesita priorizar la red de puntos de retiro de operadores como Western Union por encima de la tarifa.
  • Quien usaba Tigo Money necesita migrar a otra plataforma, porque el servicio cerró operaciones en junio de 2026; una cuenta digital gratuita es el reemplazo más directo.
  • Quien recibe envíos de alguien que usa la app de Intermex (Amigo Paisano) puede cobrar en agente o aprovechar la alianza con Zigi activa desde diciembre de 2025.

Requisitos para empezar a recibir remesas

Lo que cada plataforma pide para funcionar marca otra diferencia práctica.

Western Union e Intermex piden identificación oficial y el número de transacción al retirar en agente, sin necesidad de que el receptor tenga una app instalada.

Lo que pide cada plataforma para empezar a recibir

  • Western Union e Intermex requieren el DPI y el número de transacción para retirar en agente, sin necesidad de tener la app instalada.
  • Para recibir en cuenta bancaria con Western Union, el receptor comparte con el remitente su nombre tal como aparece en la cuenta, el banco y el número de cuenta.
  • Zigi requiere descargar la app, presentar el DPI y registrar un correo y un número de celular, con una apertura que toma menos de 3 minutos sin visitar ninguna agencia.

Para familias que reciben envíos frecuentes, la combinación más eficiente suele ser tener más de una vía habilitada.

Una cuenta digital activa cubre los envíos regulares, donde la tarifa baja y la velocidad importan. Un operador con red física amplia queda como respaldo para cuando alguien más debe retirar el dinero.

Descargá Zigi hoy, pedí tu tarjeta de débito y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cuál es la mejor app para recibir remesas en Guatemala

¿Necesito tener cuenta bancaria para recibir remesas en Guatemala?

No es obligatorio. Operadores como Western Union e Intermex permiten el retiro en efectivo en agentes autorizados solo con el DPI y el número de transacción.

La vía del monedero móvil dejó de existir con el cierre de Tigo Money en junio de 2026. Abrir una cuenta digital gratuita con el DPI se volvió el camino más simple para recibir sin usar efectivo.

¿Cuánto tiempo tarda en llegar una remesa a Guatemala?

Depende del operador y del destino del dinero. Los retiros en efectivo en agente pueden estar disponibles en cuestión de minutos con operadores como Western Union.

Las plataformas digitales como Zigi, a través de SukuPay, acreditan el monto en menos de 20 segundos en la cuenta del receptor, lo que las vuelve más convenientes cuando la urgencia importa.

¿Qué app cobra menos comisión por recibir remesas en Guatemala?

Las plataformas con tarifa fija como Zigi, vía SukuPay, cobran USD 0.99 por envío, independientemente del monto. En los operadores tradicionales la comisión varía según el monto, el método de pago y la forma de entrega.

La diferencia pesa más en familias que reciben envíos cada quince días o cada mes, porque las comisiones acumuladas a lo largo del año representan un monto considerable.

¿Qué pasa si el receptor vive en una zona rural sin cajero cercano?

En ese caso, los operadores con red física extensa como Western Union suelen ser la opción más práctica, porque el retiro en efectivo no depende de la infraestructura bancaria cercana.

Las apps digitales funcionan mejor con un cajero o una agencia bancaria cerca. En zonas con poca infraestructura conviene tener habilitada al menos una alternativa de retiro presencial.

¿Puede una persona recibir remesas por más de una app al mismo tiempo?

Sí, y para familias con envíos frecuentes suele ser la estrategia más eficiente. Una cuenta digital para los envíos regulares y un operador con red física como respaldo permiten adaptarse sin depender de una sola plataforma.

Esa combinación reduce el riesgo de quedarse sin acceso al dinero cuando las condiciones cambian, ya sea por conectividad, distancia a un cajero o la app que usa el remitente.

Persona consultando en su celular si existe un impuesto a las remesas en Guatemala.

¿Existe un impuesto a las remesas en Guatemala? Lo que debés saber

Cada mes, millones de dólares llegan a Guatemala desde Estados Unidos en forma de remesas familiares. Y cada mes, miles de receptores se preguntan si el gobierno les está quitando una parte de ese dinero.

La duda sobre si un impuesto a las remesas Guatemala existe circula en grupos de WhatsApp, en llamadas entre familiares y en búsquedas rápidas que rara vez llevan a una respuesta clara.

Esa confusión tiene un costo real, porque mientras la gente se preocupa por un impuesto que no aplica, deja pasar los cobros que sí reducen lo que recibe.

La SAT (Superintendencia de Administración Tributaria) no aplica un impuesto específico a la recepción de remesas familiares en Guatemala.

Si alguien envía 200 dólares desde Houston, el gobierno guatemalteco no retiene un porcentaje de ese monto al momento de la entrega.

El ISR tampoco entra en juego para las remesas en Guatemala cuando son envíos familiares. La Ley de Actualización Tributaria (Decreto 10-2012) grava rentas de fuente guatemalteca: actividades lucrativas, rentas del trabajo y rentas de capital.

Una remesa que un familiar envía desde el exterior no encaja en ninguna de esas categorías, así que no genera impuestos para quien la recibe.

¿Y el impuesto a las remesas de Estados Unidos?

Parte de la confusión viene del otro lado de la frontera. Desde el 1 de enero de 2026, Estados Unidos aplica un impuesto federal del 1% a las remesas enviadas con efectivo, giro postal o cheque de caja, según el IRS.

Ese impuesto lo paga el remitente en Estados Unidos, no el receptor en Guatemala. Los envíos fondeados desde cuentas bancarias o con tarjeta de débito quedan fuera de ese gravamen.

En la práctica, las remesas digitales evitan ese 1%, y del lado guatemalteco recibirlas sigue sin generar impuestos.

Lo que parece impuesto pero es negocio

Si no hay impuesto, entonces por qué el receptor siente que le llega menos de lo que le enviaron. Esa percepción tiene una explicación que no pasa por la autoridad fiscal.

Cuando un proveedor de remesas cobra una tarifa de envío por transacción, ese cargo lo paga el remitente en Estados Unidos. Pero existe un segundo costo que casi nadie ve y que afecta directamente al receptor.

Se trata del margen en el tipo de cambio en remesas a Guatemala, la diferencia entre la cotización oficial del quetzal frente al dólar y la cotización que el proveedor aplica internamente para convertir el monto.

Si la tasa de referencia del Banco de Guatemala marca 7.60 quetzales por dólar y el proveedor convierte a 7.40, esa diferencia puede representar un descuento en remesas Guatemala de entre el 2% y el 3% del monto total.

Sobre un envío de 300 dólares, eso significa recibir entre 45 y 70 quetzales menos, sin que aparezca un solo renglón que diga «cobro» o «comisión».

Ese margen cambiario funciona como ingreso para el proveedor, y es una práctica comercial, no un cobro estatal.

Pero al receptor le llega como si alguien le hubiera descontado algo, lo que alimenta la idea de que se cobra impuesto a remesas Guatemala de alguna forma encubierta. No hay tal cobro gubernamental.

Lo que hay es un modelo de negocio donde la ganancia se incorpora dentro del tipo de cambio.

¿Cómo verificar el costo real de una remesa?

La pregunta de cuánto cobran por enviar remesas a Guatemala tiene dos partes que conviene separar para comparar bien. La primera es la tarifa visible que paga el remitente al momento de enviar.

La segunda es la cotización del tipo de cambio que aplica el proveedor para convertir dólares a quetzales.

Pasos para comparar proveedores antes de cada envío

  • El remitente consulta la tasa de referencia del Banco de Guatemala, publicada cada día hábil en su sitio oficial, y la usa como punto de comparación antes de enviar.
  • Con esa cifra en mano, revisa la cotización que ofrece cada proveedor dentro de su app o plataforma para identificar la diferencia real.
  • Si la tasa de referencia es 7.60 y el proveedor ofrece 7.35, la diferencia de 0.25 por dólar ya es un costo que suma, especialmente en envíos recurrentes.

Entender cómo funciona el tipo de cambio en remesas Guatemala permite tomar decisiones que, acumuladas en un año de envíos mensuales, pueden representar el equivalente a una o dos remesas adicionales.

Un envío mensual de 400 dólares con un margen cambiario del 2.5% implica perder alrededor de 10 dólares cada vez. En doce meses son 120 dólares, y con una tarifa de envío fija por transacción el costo anual supera los 200 dólares.

Cuánto puede costar un margen cambiario alto en un año

Concepto

Costo por envío

Costo anual (12 envíos)

Margen cambiario del 2.5% sobre $400

~$10

~$120

Tarifa de envío fija

$8

$96

Costo total combinado

~$18

más de $200

Proveedores con tarifas fijas y márgenes cambiarios bajos cambian esa ecuación por completo.

Zigi, respaldada por Banco Industrial, permite recibir remesas vía SukuPay con una tarifa de $0.99 que paga el remitente en Estados Unidos y sin cargo al receptor, con el dinero disponible en menos de 20 segundos.

También funciona con Intermex a través de Amigo Paisano: el receptor solo necesita su número de teléfono para cobrar. Eso hace que transferir dinero en Guatemala sin el número de cuenta bancaria sea una opción real para muchas familias.

Tres pasos que protegen cada envío

Evitar sorpresas en el monto recibido requiere una rutina simple. Antes del envío, el remitente consulta la tasa del día en el Banco de Guatemala y la compara con la cotización del proveedor que piensa usar.

Como referencia práctica, si la diferencia supera los 15 centavos por dólar, vale la pena revisar al menos una alternativa.

Después del envío, el receptor verifica en su cuenta o recibo que el monto en quetzales corresponda al cálculo esperado según la tasa acordada, porque cualquier discrepancia se puede reclamar con el comprobante en mano.

La rutina recomendada para cada remesa

  • Consultar la tasa de referencia del Banco de Guatemala el mismo día del envío y anotarla para comparar.
  • Revisar la cotización del proveedor y descartar cualquier opción donde la diferencia supere los 15 centavos por dólar.
  • Verificar después del envío que el monto recibido en quetzales coincida con el cálculo esperado según la tasa acordada.
  • Guardar el comprobante de envío para poder reclamar cualquier discrepancia cuanto antes.

Ningún descuento en remesas Guatemala proviene de un impuesto estatal. Todo lo que reduce el monto final es una decisión comercial del proveedor, y como tal, el receptor tiene el poder de elegir otro.

Quienes quieran saber cómo enviar dinero a otra persona en Guatemala desde el celular pueden encontrar opciones con costos más bajos que los canales tradicionales.

La diferencia entre un proveedor con costos altos y uno eficiente puede significar que la familia reciba el equivalente a un mes extra de remesas cada año, sin necesidad de enviar más dinero, solo enviarlo mejor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre impuesto a las remesas en Guatemala

¿La SAT puede gravar mis remesas en el futuro si la ley cambia?

En Guatemala, crear o modificar un impuesto solo puede hacerse mediante una ley aprobada por el Congreso de la República. La SAT administra y cobra los impuestos existentes, pero no puede crear uno nuevo por su cuenta.

Si algún día se propusiera gravar las remesas, el cambio tendría que pasar por el proceso legislativo completo y publicarse oficialmente antes de aplicarse, así que no ocurriría de un día para otro.

¿Cómo sé si el proveedor me está aplicando un margen cambiario alto?

Basta comparar la tasa de referencia publicada por el Banco de Guatemala con la cotización que el proveedor muestra en su app o plataforma antes de confirmar el envío.

Una diferencia mayor a 15 centavos por dólar ya es una señal de que conviene buscar otra opción. Repetir esa comparación en cada envío toma un minuto y protege el monto que recibe la familia.

¿Las tarifas de envío las paga el remitente o el receptor?

En la mayoría de los casos, la tarifa de envío la paga el remitente en Estados Unidos al iniciar la transferencia. El impuesto estadounidense del 1% a los envíos en efectivo también corre por cuenta del remitente.

El margen cambiario, en cambio, sí afecta directamente al receptor, ya que reduce el monto en quetzales que finalmente recibe.

¿Qué diferencia hay entre una tarifa fija y un margen cambiario?

Una tarifa fija es un cobro visible que aparece en el recibo de envío, mientras que el margen cambiario es una diferencia entre la tasa oficial y la tasa interna del proveedor que no siempre queda explícita.

Los dos reducen el monto que llega, pero el margen cambiario es más difícil de detectar sin comparar tasas antes de confirmar la operación.

¿Cuánto tiempo tarda en llegar una remesa enviada por plataformas digitales?

Depende del proveedor, pero plataformas digitales como Zigi a través de SukuPay pueden acreditar el dinero en menos de 20 segundos, con una tarifa de $0.99 que paga el remitente.

Los canales tradicionales, como agencias físicas, pueden tardar desde horas hasta un día hábil completo, además de requerir que el receptor se acerque a cobrar.


Portada del artículo sobre SIM swapping y protección del número de celular en Guatemala.

¿Qué es el SIM swapping y cómo proteger tu número de celular en Guatemala?

El SIM swapping es una estafa donde alguien convence a tu operadora móvil de transferir tu número a un chip nuevo.

Con tu número en su poder, puede recibir los códigos SMS de verificación y acceder a tus cuentas bancarias. Esta guía te explica cómo funciona, cómo detectarlo y qué hacés si te pasa, incluyendo cómo proteger tu cuenta Zigi.

Cómo duplican tu número sin tocar tu teléfono

Imaginá que recibís pagos diarios en tu billetera digital, o que tu familia en Estados Unidos te envía una remesa cada mes.

El SIM swapping ocurre cuando un delincuente recopila tus datos personales y convence a tu operadora de transferir tu número a un chip nuevo bajo su control.

Cronograma de un ataque típico

Hora

Qué ocurre

10:00 – 10:15

El delincuente consigue que el operador active la nueva SIM

10:16

Tu teléfono pierde señal por completo

10:20

El atacante solicita códigos de recuperación de tus cuentas bancarias y billeteras digitales

10:30

Si no has reaccionado, puede haber transferido tu saldo a otra cuenta

Diez minutos separan la pérdida de señal de la pérdida de dinero. ¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Las señales que llegan antes del golpe

Ningún SIM swap ocurre sin que antes el delincuente recopile tus datos personales.

Ejemplos de mensajes de phishing

  • «Tu cuenta ha sido bloqueada por actividad sospechosa. Ingresá a este enlace para verificar tu identidad y evitar la suspensión.»
  • «Felicidades, ganaste Q500 en nuestra promoción. Confirma tus datos aquí para reclamar tu premio.»

Estos mensajes buscan que entregues tu nombre, número de DPI, fecha de nacimiento y contraseñas, exactamente la información que el atacante usará para convencer a tu operador telefónico.

Señales de alerta que podés identificar

  • Recibes mensajes de WhatsApp desde números desconocidos que mencionan tu nombre completo y te piden «verificar» información bancaria, lo que indica que alguien ya tiene parte de tus datos y está buscando los que le faltan.
  • Un supuesto agente de servicio al cliente que te pide confirmar tu DPI por teléfono probablemente está preparando el terreno para el swap. Las instituciones financieras legítimas nunca te piden contraseñas, PIN o códigos de verificación por teléfono ni por mensaje.
  • Recibes notificaciones de intentos de inicio de sesión que tú no solicitaste, lo que significa que el atacante ya está probando tus credenciales y podría estar a un paso de solicitar el cambio de SIM para completar la verificación en dos pasos.

Los primeros 30 minutos definen todo

Si tu teléfono pierde señal de forma repentina sin explicación obvia, llamá a tu operadora de inmediato para verificar si hubo cambios en tu línea.

Pasos a seguir de inmediato

  1. Contacta a tu operador telefónico desde otro teléfono o acudiendo a una agencia. Pedí que bloqueen cualquier reposición de SIM reciente asociada a tu número y que desactiven la línea si confirman que hubo un cambio que tú no solicitaste.

    Solicitá también que establezcan un PIN o clave de seguridad para futuras gestiones sobre tu línea.

  2. Congela tus cuentas financieras casi en paralelo. Llamá a tu banco y pide el bloqueo temporal de tu cuenta. Si usás una billetera digital, intenta acceder desde otro dispositivo para cambiar la contraseña antes de que el atacante lo haga.

    Cambiá también las claves de tu correo electrónico, porque muchas plataformas financieras envían enlaces de recuperación al email, y si el delincuente ya tiene acceso a tu correo, el daño se multiplica.

Si no podés acceder a tus cuentas porque el atacante ya cambió las credenciales, documentá todo con capturas de pantalla de las notificaciones recibidas.

Blindar la llave antes de que alguien la copie

La mejor defensa es que tu número de celular no sea la única puerta de entrada. Activá la biometría en cada app financiera y usá contraseñas distintas para cada servicio.

Acciones de protección recomendadas

  • Configura un PIN de seguridad en tu SIM directamente desde los ajustes de tu teléfono. Este PIN se solicita cada vez que alguien inserta el chip en un dispositivo nuevo y agrega una barrera que el atacante no puede saltar solo con convencer al operador.
  • Llamá a tu compañía telefónica y pide que añadan una clave de seguridad para cualquier trámite presencial sobre tu línea, de modo que nadie pueda solicitar una reposición sin esa clave.
  • Usa aplicaciones de autenticación como Google Authenticator o Authy, que generan códigos temporales que viven en tu teléfono y no viajan por la red telefónica.

    Eso significa que un SIM swap no los captura. Activá este tipo de autenticación en tu correo electrónico y en cada plataforma financiera que lo permita.

  • Activá la verificación biométrica donde esté disponible, porque tu cara o tu huella dactilar no se pueden duplicar con una llamada al operador.

Zigi, la app financiera respaldada por Banco Industrial, utiliza verificación por selfie biométrica para operaciones sensibles como la solicitud de créditos.

Revisá hoy mismo la configuración de seguridad de cada app financiera que tengas instalada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es el SIM swapping y cómo proteger tu número de celular en Guatemala

¿Puede ocurrirme un SIM swap si tengo contraseña en mi teléfono?

Sí, porque el ataque no requiere acceder físicamente a tu dispositivo. El delincuente opera directamente con tu operador telefónico usando tus datos personales, por lo que la contraseña de pantalla no ofrece ninguna protección en este caso.

¿Qué datos personales debo proteger con más cuidado para evitar este fraude?

Tu número de DPI, fecha de nacimiento y el nombre de tu operador telefónico son los datos que un atacante necesita para solicitar una reposición de SIM. Nunca los compartas en respuesta a mensajes o llamadas que no hayas iniciado tú.

¿Las billeteras digitales que usan trabajadores independientes también están en riesgo?

Cualquier cuenta que use un código SMS como método de verificación es vulnerable. Quienes reciben pagos o remesas frecuentes en billeteras digitales representan un objetivo atractivo precisamente por el movimiento constante de dinero en esas cuentas.

¿Cuánto tiempo tarda el banco en revertir una transferencia fraudulenta?

El plazo varía según la institución y la rapidez con que se reporte el fraude. Presentar la denuncia formal y contactar al banco dentro de las primeras horas del ataque aumenta significativamente las posibilidades de recuperar los fondos transferidos sin autorización.

¿La verificación biométrica protege completamente contra el SIM swapping?

La biometría elimina el riesgo que existe cuando el SMS es el único factor de verificación, porque un atacante no puede replicar tu rostro o huella dactilar aunque controle tu número. Combinada con una app de autenticación, forma una defensa mucho más robusta que la verificación por SMS.

Guía para detectar estafas de préstamos falsos por WhatsApp en Guatemala, con ejemplos y consejos útiles.

Cómo identificar una estafa de créditos falsos por WhatsApp en Guatemala

Un mensaje de WhatsApp promete un préstamo rápido sin papelería, con solo pagar una comisión por adelantado.

Parece legítimo, pero es una de las estafas más comunes en Guatemala. Esta guía te explica las señales de alerta para identificar préstamos falsos, qué hacer si ya caíste y cómo acceder a créditos legítimos sin arriesgar tu dinero.

El mensaje que llega cuando más lo necesitás

Imaginá que necesitás Q2,000 para cubrir una emergencia y te llega un mensaje de WhatsApp desde un número con foto de perfil corporativa. Las estafas de créditos falsos por WhatsApp en Guatemala siguen un guion casi idéntico.

Señales de alerta que no debés ignorar

  • El número de WhatsApp no tiene la insignia de cuenta verificada y usa un prefijo que cambia cada pocas semanas.
  • No existe un sitio web donde puedas verificar la empresa, o el sitio que te comparten es una página genérica sin datos legales.
  • Te presionan con frases como «esta oferta vence hoy» o «solo quedan tres cupos disponibles» para que actúes sin revisar.
  • Cuando preguntas por un contrato o por las tasas de interés, las respuestas son vagas o te redirigen a otro número.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis, con el respaldo de Banco Industrial.

Cómo verificar antes de confiar

La diferencia entre caer y protegerte está en hacer cuatro preguntas antes de enviar cualquier dato.

Las cuatro preguntas que debés hacer

  1. «¿Pueden enviarme el contrato completo por escrito con las tasas, plazos y condiciones antes de que yo entregue cualquier documento?» Una entidad legítima tiene contratos estandarizados y los comparte sin problema.

    Un estafador se incomoda, cambia el tema o dice que «el contrato se firma después del depósito», y esa respuesta es suficiente para cortar la conversación.

  2. «¿Cuál es su número de registro ante la Superintendencia de Bancos de Guatemala?» Toda entidad que otorga créditos en el país debe estar supervisada o autorizada. Puedes verificar esa información directamente en el sitio de la SIB (sib.gob.gt).

    Si no pueden darte un registro, o si el registro que te dan no aparece en la página oficial, la oferta no tiene respaldo legal.

  3. «¿Puedo llamar a su número oficial para confirmar esta oferta?» Los estafadores operan exclusivamente por chat porque les permite controlar la conversación y desaparecer sin rastro.

    Pedí un número fijo o busca el teléfono de atención al cliente en el sitio web oficial de la supuesta entidad, no en el mensaje que te enviaron. Si el número que aparece en la web no coincide con el que te contactó, ya tenés tu respuesta.

  4. «¿Esta oferta existe en alguna plataforma verificable?» Buscá el nombre de la empresa en Google, en redes sociales con cuentas verificadas y en tiendas de aplicaciones oficiales.

    Las entidades financieras reales tienen presencia pública consistente, reseñas de usuarios (buenas y malas) y canales de contacto que no cambian cada semana. Si la empresa solo existe en el chat de WhatsApp donde te contactaron, no existe en absoluto.

Ante cualquier oferta sospechosa, pedí el número de registro de la Superintendencia de Bancos antes de continuar.

Crédito real sin historial crediticio

Muchas personas caen en ofertas falsas porque sienten que el sistema financiero formal les cerró la puerta.

Las plataformas financieras digitales respaldadas por bancos regulados han cambiado las condiciones de acceso al crédito en Guatemala.

Características que distinguen a una plataforma legítima

  • Tiene presencia en App Store y Google Play con reseñas reales de usuarios.
  • Tiene un número de atención al cliente público y permanente.
  • Nunca te pide dinero por adelantado.
  • Te muestra las condiciones del crédito antes de que aceptes.
  • El dinero llega directamente a una cuenta a tu nombre, no a la cuenta de un tercero.

Si no tenés historial crediticio, ese primer crédito pequeño en una plataforma regulada construye el historial que necesitás para acceder a montos mayores en el futuro.

Si ya compartiste datos o enviaste dinero

Actuar rápido marca la diferencia entre perder un depósito y perder mucho más. Si compartiste fotos de tu DPI, cambia las contraseñas de todas tus cuentas financieras y activa la verificación en dos pasos en WhatsApp y en tu correo electrónico.

Pasos para denunciar y proteger tu identidad

  • Presenta una denuncia formal ante el Ministerio Público (MP) de Guatemala, que recibe reportes de delitos cibernéticos.
  • Reportá el número de WhatsApp directamente en la aplicación seleccionando «Reportar contacto» para que Meta lo investigue y lo bloquee.
  • Guardá capturas de pantalla de toda la conversación, los números involucrados y los comprobantes de cualquier transferencia, porque esa evidencia es lo que permite a las autoridades rastrear la red detrás del mensaje.

Cada denuncia importa aunque tu caso parezca pequeño. Los estafadores operan en volumen, enviando miles de mensajes para captar decenas de víctimas.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo identificar una estafa de préstamos falsos por WhatsApp en Guatemala

¿Es ilegal que una entidad me pida un depósito previo para aprobar un crédito?

Ninguna entidad financiera autorizada en Guatemala puede cobrar un depósito, comisión de activación o seguro previo como condición para desembolsar un crédito. Esta práctica es una señal inequívoca de fraude y puede ser denunciada ante el Ministerio Público como delito cibernético.

¿Cómo sé si una empresa de créditos está realmente registrada ante la SIB?

Puedes consultar el listado de entidades supervisadas directamente en el sitio oficial de la Superintendencia de Bancos de Guatemala en sib.gob.gt. Si el nombre o número de registro que te proporcionan no aparece en esa página, la empresa no tiene respaldo legal para operar en el país.

¿Qué riesgo corro si un estafador tiene una foto de mi DPI?

Con una copia de tu DPI, los estafadores pueden intentar abrir cuentas o solicitar créditos a tu nombre en plataformas con controles débiles, lo que genera deudas en tu historial crediticio. Por eso es importante cambiar contraseñas de inmediato y alertar a tu banco si compartiste esa información.

¿Puedo acceder a un crédito en Guatemala si no tengo historial crediticio ni fiador?

Sí. Plataformas digitales reguladas como Zigi permiten solicitar préstamos pequeños con solo el DPI y verificación biométrica. Ese primer crédito, pagado puntualmente, construye el historial que abre acceso a montos mayores en el futuro.

¿Reportar al estafador realmente sirve de algo si solo perdí una cantidad pequeña?

Sí, porque los estafadores operan en volumen y tu denuncia se suma a un patrón que las autoridades necesitan para rastrear la red completa. Reportar el número en WhatsApp y presentar una denuncia ante el MP con capturas de pantalla puede detener que el mismo esquema siga afectando a otras personas.

Señales de hackeo en cuentas bancarias en Guatemala y consejos para protegerte.

Señales de que alguien hackeó tu cuenta bancaria en Guatemala (y qué hacer)

Un cargo que no reconocés, notificaciones de acceso que no hiciste o la app que de repente no abre son señales de que algo está mal.

Esta guía te explica cómo identificar si alguien accedió a tu cuenta bancaria en Guatemala, qué hacés en las primeras horas y cómo protegerte con Zigi para reducir el riesgo desde el principio.

Lo que el hackeo parece antes de que lo confirmes

Abres tu app bancaria un martes por la mañana y ves un cargo de US$200 etiquetado como remesa enviada. Tú no enviaste nada. O revisás el saldo después de una venta de Q150 que cobraste por QR en tu negocio y el monto simplemente no aparece.

Las señales de acceso no autorizado a una cuenta bancaria digital en Guatemala suelen agruparse en tres patrones que vale la pena conocer antes de que aparezcan.

Señales de alerta que debés reconocer

  • Movimientos que no reconoces, desde transferencias pequeñas (los atacantes suelen probar con montos bajos para verificar que la cuenta funciona) hasta cargos completos como una remesa fantasma de US$200.
  • Una notificación de cambio de contraseña o de correo vinculado que tú nunca solicitaste, lo que indica que alguien ya tiene acceso y está modificando tus credenciales para dejarte fuera.
  • Una alerta de inicio de sesión desde un dispositivo o ubicación que no reconoces, como un teléfono Android en otra ciudad cuando tú usás iPhone en la capital.

No toda anomalía significa hackeo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app , con el respaldo de Banco Industrial.

Cómo distinguir una falsa alarma de un fraude real

  • Si el monto y el destinatario coinciden con algo que hiciste en las últimas 72 horas, probablemente sea un registro con nombre diferente.
  • Si recibiste una notificación de cambio de credenciales que tú no pediste, eso ya dejó de ser una falsa alarma.
  • Si aparecen dos o más señales al mismo tiempo, como un movimiento raro junto con un inicio de sesión desconocido, la probabilidad de que sea una intrusión real sube mucho.

Qué hacer en los primeros 15 minutos

La velocidad con la que actúas después de detectar una señal sospechosa determina si perdés dinero o solo pasas un susto.

Pasos inmediatos ante una cuenta comprometida

  1. Bloqueá la tarjeta de débito desde la app, si tu banco lo permite, o llama inmediatamente a la línea de soporte. Mientras la tarjeta esté activa, cualquier transacción nueva sigue siendo posible.
  2. Cambiá tu contraseña de acceso a la banca digital y, si usás la misma contraseña en tu correo electrónico, cámbiala también ahí, porque muchos ataques empiezan comprometiendo el correo vinculado a la cuenta. Si tu app ofrece autenticación biométrica (huella o reconocimiento facial), actívala en ese momento.
  3. Reportá formalmente al banco con frases claras que permitan al agente escalar tu caso correctamente.

Frases útiles para reportar al banco

  • «Tengo un movimiento no reconocido en mi cuenta por Q150 (o US$200) con fecha de hoy que yo no autoricé, necesito que se investigue y se bloquee mi cuenta de forma preventiva.»
  • «Alguien modificó mis credenciales de acceso, necesito recuperar el control de mi cuenta y que se revisen los movimientos desde esa fecha.»

Pide siempre un número de caso o referencia, porque ese número es tu respaldo si necesitás dar seguimiento. Para este proceso no necesitás llevar fiador, papelería especial ni formularios impresos.

La capa de protección que trabaja antes de que tú notes algo

Reaccionar rápido es importante, pero hay una defensa que funciona mejor cuando actúa antes de que el problema llegue a tu pantalla.

Cómo actúa un sistema de detección de fraude en tiempo real

  • Envía una notificación inmediata al titular de la cuenta para que confirme o rechace la operación, algo así como si tu cuenta te preguntara «¿Esto fuiste tú?» antes de procesar un movimiento sospechoso.
  • Si el nivel de riesgo es alto, puede bloquear automáticamente la transacción mientras se verifica.
  • Cuando la situación requiere contexto humano, escala a un equipo de verificación que contacta al usuario directamente.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, integra SHIELD como su capa de inteligencia de riesgo basada en dispositivos precisamente con esta lógica.

Imaginá que esa remesa de US$200 que mencionamos antes la intentara hacer alguien desde un dispositivo que nunca usaste y una ubicación donde nunca estuviste.

Un sistema como SHIELD detectaría esa combinación de anomalías, bloquearía la operación y te notificaría antes de que el dinero saliera de tu cuenta.

Si sospechas que tu cuenta fue comprometida, el soporte de Zigi está disponible en zigi.app/ayuda. No necesitás acudir a una agencia ni llevar documentos físicos para reportar.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre señales de que alguien hackeó tu cuenta bancaria en Guatemala

¿Cuánto tiempo tengo para reportar un movimiento no autorizado antes de que sea demasiado tarde?

Mientras más rápido reportes, mayores son las posibilidades de revertir el movimiento. Los atacantes trasladan fondos en cuestión de minutos, por lo que reportar dentro de las primeras horas marcará la diferencia entre recuperar el dinero o no.

¿Qué pasa si reconozco el monto pero no el nombre del destinatario en la transacción?

Algunos comercios registran sus cobros con nombres distintos al del negocio donde compraste. Si el monto y la fecha coinciden con algo que sí hiciste en las últimas 72 horas, es probable que sea un registro legítimo con nombre diferente. Si no encontrás ninguna coincidencia, repórtalo al banco de inmediato.

¿Puedo gestionar el reporte de fraude completamente desde mi teléfono, sin ir a una agencia?

Sí. Los bancos tienen la obligación de atender reportes de movimientos no autorizados de forma digital o telefónica. Plataformas como Zigi ofrecen soporte por WhatsApp y correo electrónico, sin necesidad de documentos físicos ni visita presencial.

¿Cambiar mi contraseña es suficiente si ya detecté un acceso no autorizado?

Cambiar la contraseña es el primer paso, pero no el único. También debés bloquear tu tarjeta de forma preventiva, revisar si el correo vinculado a la cuenta fue comprometido y activar la autenticación biométrica si tu app lo permite. Luego, reporta formalmente y solicita un número de caso.

¿Qué tipo de información analiza un sistema como SHIELD que yo no podría detectar por mi cuenta?

SHIELD examina señales técnicas del dispositivo, como si el teléfono fue modificado con software de clonación, si la red de conexión muestra patrones fraudulentos y si el comportamiento dentro de la app difiere del patrón habitual del titular. Esas señales son invisibles para el usuario pero detectables en tiempo real por el sistema.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002