Blog

Consejos de seguridad para vender por redes sociales

Consejos de seguridad para vender por redes sociales y cobrar sin que te estafen

Vender por Facebook, Instagram o WhatsApp es fácil, pero cobrar sin verificar el ingreso real abre la puerta a estafas con comprobantes falsos. Usar un link o código QR en lugar de dar tu número de cuenta elimina el riesgo desde el inicio.

Lo que pasa cuando vendés por redes sin verificar el pago

Imaginá que publicás unas zapatillas en Facebook Marketplace por Q350. En menos de una hora te escribe alguien interesado, te pide tu número de cuenta, y a los cinco minutos te manda una captura de pantalla con un comprobante de transferencia.

Todo se ve normal. Acordás la entrega, dejás el producto y al llegar a tu casa revisás el saldo de tu cuenta. Nada. Los Q350 nunca llegaron, el comprador ya te bloqueó y las zapatillas se fueron.

Descargá Zigi y generá tu link o QR de cobro para que cada venta quede confirmada en tu cuenta al instante.

Esa historia se repite todos los días entre vendedores que usan Facebook, Instagram o WhatsApp para ofrecer productos desde ropa usada hasta comida casera o accesorios de celular. 

Las estafas al vender por redes sociales funcionan porque explotan la urgencia y la confianza que genera un chat rápido. 

Un comprobante falso se fabrica en dos minutos con cualquier editor de imágenes, y la mayoría de los vendedores no verifican el ingreso real en su cuenta antes de soltar el producto.

Dar tu número de cuenta a un desconocido abre la puerta a riesgos que van más allá de una sola venta perdida. 

Con ese dato, alguien puede fabricar comprobantes a tu nombre, intentar ingeniería social contra tu banco (es decir, manipular a los agentes haciéndose pasar por vos) o usar tu información para estafar a otras personas.

Si vendés de forma regular por redes sociales, cada vez que compartís ese número estás multiplicando tu exposición. Cobrá tus ventas por redes de forma más segura.

Consejos de seguridad para vender por redes sociales y cobrar sin dar tu cuenta

La alternativa más directa a compartir tu número de cuenta es cobrar con un código QR o un link de pago. 

Ambos métodos funcionan igual para el comprador (escanea o hace clic y paga), pero con una diferencia clave para vos: tu información bancaria nunca queda expuesta en la conversación.

Crear un cobro con QR o link de pago desde tu celular toma menos de un minuto. Abrís tu app financiera, seleccionás la opción de cobrar, ponés el monto exacto de la venta y generás el código.

Después lo compartís por WhatsApp o por el chat donde te escribió el comprador. Cuando la persona paga, la confirmación llega directo a tu cuenta, sin capturas de pantalla que puedan falsificarse.

Zigi, la plataforma financiera respaldada por Banco Industrial, permite generar links y QR interoperables que funcionan con cuentas Zigi, CUIK y Bi, lo que amplía la cantidad de compradores que pueden pagarte sin que vos tengas que manejar distintas apps.

La cuenta se abre gratis desde el celular con solo el DPI, sin ir a ninguna agencia, y sin cobros por manejo ni saldo mínimo. 

Para quienes venden por Facebook y quieren cobrar seguro, eso significa tener un canal de cobro profesional sin invertir en terminal física ni pagar comisiones mensuales.

Un mensaje que podés usar cuando el comprador te pida tu número de cuenta sería algo como: «Te mando mi link de pago para que sea más fácil y seguro para los dos.

Cuando hagas el pago me llega la confirmación directa y coordinamos la entrega.» Esa frase cambia la dinámica porque ponés vos las condiciones del cobro sin sonar desconfiado.

Señales de estafa y cómo verificar antes de entregar

Saber cobrar bien resuelve la mitad del problema. La otra mitad es reconocer cuándo alguien está intentando estafarte antes de que llegués al punto de entrega.

Patrones de fraude que se repiten casi siempre

  • El comprador te presiona para entregar rápido con frases como «ya te pagué, fijate» o «necesito el producto hoy porque es un regalo».
  • Te manda un comprobante borroso o con tipografía que no coincide con la que usa el banco.
  • Te pide que le devolvás un «excedente» porque supuestamente transfirió de más.
  • Te sugiere que el pago «tarda en acreditarse» y que confíes en la captura.

Cualquiera de estas señales de fraude por WhatsApp, por separado o combinadas, debería frenarte.

La regla que te protege siempre es verificar el ingreso real en tu cuenta antes de soltar el producto, sin excepciones. No importa si el comprador te muestra tres capturas distintas o si te dice que su banco demora.

Abrí tu app, revisá el saldo, confirmá que el monto exacto está acreditado. Si no aparece, no entregués.

Cómo elegir el punto de entrega

  • Elegí siempre un lugar público y con gente alrededor, como estaciones de bomberos, centros comerciales con cámaras de seguridad o agencias bancarias.
  • Evitá entregar en direcciones residenciales desconocidas, especialmente de noche.
  • Si el monto es alto, pedile a alguien que te acompañe.
  • Nunca aceptés que la entrega sea la condición para que el comprador «complete» el pago.

Generá tu link de cobro desde la app de Zigi y verificá el ingreso antes de entregar. Conocé más en zigi.app.

Preguntas frecuentes sobre consejos de seguridad para vender por redes sociales y cobrar sin que te estafen

¿Es seguro usar un link de pago con compradores que no conozco?

Sí, porque el link de pago nunca expone tu número de cuenta ni tus datos bancarios. El comprador solo ve el monto y la opción de pagar, y vos recibís una notificación automática cuando el dinero realmente llega a tu cuenta.

¿Qué hago si el comprobante que me mandaron parece real pero no me llegó el dinero?

No entregués el producto. Los comprobantes se pueden falsificar fácilmente con un editor de imágenes, así que la única prueba válida es el ingreso confirmado en tu propia app. Si el monto no aparece en tu saldo, el pago no existe.

¿Tengo que pagar algo para usar QR o links de pago con Zigi?

La cuenta Zigi se abre gratis desde el celular con solo el DPI y no tiene cobros por manejo ni saldo mínimo. Podés generar QR y links de pago sin pagar comisiones mensuales ni adquirir una terminal física.

¿Qué información debo guardar si quiero denunciar una estafa?

Guardá capturas de toda la conversación, el comprobante falso y el perfil del comprador antes de bloquearlo. Esa evidencia es la que presentás ante el Ministerio Público o la Policía Nacional Civil para que quede registro formal del fraude.

¿Puede alguien estafar a otras personas usando mi número de cuenta?

Sí. Con tu número de cuenta, alguien puede fabricar comprobantes a tu nombre o intentar ingeniería social contra tu banco. Por eso compartir ese dato en chats de ventas multiplica tu exposición más allá de una sola transacción.
Día de los Fieles Difuntos en Guatemala

Gastos comunes del Día de los Fieles Difuntos en Guatemala y cómo cubrirlos

El 1 y el 2 de noviembre concentran gastos que pocas familias presupuestan con anticipación.

Esta guía te muestra cuánto suele costar cada partida y cómo repartir el gasto entre todos usando transferencias por número de teléfono en Zigi, respaldada por Banco Industrial.

Gastos del Día de los Difuntos que nadie presupuesta

Noviembre en Guatemala trae dos fechas seguidas que golpean la billetera con pocos días de diferencia.

El 1 se gasta en fiambre, el 2 se gasta en el cementerio, y entre ambas fechas hay familias que terminan dedicando buena parte de su quincena sin haberse preparado.

Los gastos comunes del Día de los Fieles Difuntos en Guatemala no son caprichosos ni evitables, porque honrar a quienes ya no están forma parte de la vida. El problema aparece cuando esos gastos llegan sin planificación y desacomodan todo lo demás.

Organizá los gastos del 2 de noviembre con tu familia desde la app de Zigi. Descargá Zigi y empezá a planificar.

El 2 de noviembre tiene partidas muy diferentes a las del día anterior. El fiambre del 1 de noviembre es un gasto de cocina que se comparte en casa.

Los gastos del 2 de noviembre en Guatemala giran alrededor de la visita al cementerio, lo que implica flores (naturales o artificiales), transporte para toda la familia, limpieza o mantenimiento de la tumba, ofrendas que pueden incluir velas, comida simbólica o adornos, y en algunos cementerios un permiso de ingreso vehicular o una cuota por servicios.

Cada una de esas partidas parece pequeña por separado, pero sumadas pueden ir desde Q150 hasta más de Q800 dependiendo de cuánto decida invertir la familia.

Cuánto puede gastar una familia según su presupuesto

Escenario

Qué incluye

Rango estimado

Económico

Flores sencillas (Q30-Q50), transporte en bus urbano (Q10-Q20 por persona), limpieza por cuenta propia y velas simples (Q15-Q25)

Q150 a Q250

Medio

Arreglo floral más elaborado (Q80-Q120), vehículo propio con combustible y parqueo (Q60-Q100), materiales para lápida (Q50-Q80) y ofrendas más completas (Q40-Q60)

Q350 a Q500

Completo

Coronas grandes (Q150-Q250), transporte a cementerio fuera de la ciudad (Q100-Q200), mantenimiento profesional de tumba (Q150-Q300) y permisos especiales (Q20-Q50)

Q600 a Q1,000

Estos montos son orientativos y varían según la región del país, pero sirven como punto de partida para que cada familia arme su propio cálculo.

Cómo repartir el presupuesto entre la familia

Para hacerlo concreto: Sandra, Mario, Luis y Karla son cuatro hermanos que calculan Q480 para la visita al cementerio municipal.

Cada uno debe aportar Q120. Sandra, que vive cerca del cementerio, se encarga de comprar las flores y la pintura, así que los otros tres le transfieren Q120 cada uno durante la semana previa.

Mario y Luis le envían desde sus cuentas por número de teléfono, sin necesidad de pedirle datos bancarios. Karla, que recibe remesas desde Estados Unidos, ya tiene el monto disponible en su cuenta.

Sandra recibe los tres aportes, compra lo necesario y el día 2 la familia llega al cementerio sin que nadie haya cargado con todo el peso del gasto. Organizá este gasto con el resto de la familia con anticipación, porque cuando llega noviembre ya es tarde para improvisar.

Zigi Guatemala facilita exactamente ese tipo de coordinación. Las transferencias entre usuarios se hacen por número de teléfono, sin comisiones y sin necesidad de pedir números de cuenta, lo que simplifica el reparto cuando cada hermano usa la app para enviar su parte.

Control del gasto y qué hacer si te pasaste

Cómo armar un registro de gastos del día

  • Abrí una lista en el celular con tres columnas: concepto (flores, transporte, velas, comida), monto pagado y quién pagó.
  • Cada vez que alguien de la familia hace un gasto, lo anota ahí mismo, sin esperar al final del día.
  • Al terminar, sumá esa lista y comparala contra el presupuesto original para ver si hubo desvío.
  • Para los pagos digitales, el historial de movimientos de la cuenta muestra cada transferencia y cada pago con QR con fecha, hora y monto exacto, lo que permite reconstruir el gasto sin depender de la memoria.
  • Si usaste efectivo para parte de las compras, combiná el registro manual con el historial digital para tener una foto completa.

Lo que convierte todo esto en un hábito es la repetición. Si este noviembre registraste cuánto gastó la familia, el próximo año tenés un dato real para presupuestar en lugar de una estimación a ciegas.

Quienes tienen un sistema de finanzas personales son los que logran llegar a fin de año sin sorpresas, y registrar este tipo de gastos estacionales es parte de eso.

Llevá el control desde la app de Zigi para que esos movimientos queden registrados y puedas consultarlos cuando empieces a planificar el siguiente año.

Revisar cómo organizar el gasto del Día de Todos los Santos ayuda a ver el panorama completo de la primera semana de noviembre.

Y si necesitás coordinar el envío de dinero entre familiares para cubrir la visita al cementerio, las billeteras digitales disponibles en Guatemala ofrecen formas de hacerlo sin complicaciones desde el celular.

Preguntas frecuentes sobre gastos comunes del Día de los Fieles Difuntos en Guatemala y cómo cubrirlos

¿Cuánto dinero debo apartar con anticipación para el 2 de noviembre?

Depende del escenario familiar, pero una familia de cuatro personas puede gastar entre Q150 y Q1,000 según lo que decida incluir. Calculá tu estimación total y dividila entre los integrantes que van a aportar, empezando al menos tres semanas antes.

¿Cómo evito que un solo hermano cargue con todos los gastos del cementerio?

Lo más efectivo es acordar el monto total con anticipación y que cada persona transfiera su parte antes del día. Las transferencias por número de teléfono eliminan la excusa de no tener los datos bancarios del otro.

¿Qué hago si el día del cementerio termino gastando más de lo que presupuesté?

Revisá cuáles categorías del resto de tu presupuesto de noviembre tienen margen y redistribuí el excedente. Si el gasto fue compartido, cada integrante de la familia absorbe su parte proporcional de la diferencia.

¿Cómo pueden recibir dinero desde el extranjero quienes necesitan cubrir estos gastos?

Hay apps diseñadas para recibir remesas en Guatemala con tarifas bajas y tiempos rápidos, lo que permite que familiares en el exterior envíen su aporte antes del 2 de noviembre sin contratiempos.

¿Vale la pena guardar el registro de gastos de este año si el próximo puede cambiar todo?

Sí, porque un dato real siempre es mejor punto de partida que una estimación a ciegas. Los precios pueden cambiar, pero la estructura de gastos (flores, transporte, mantenimiento, ofrendas) se repite, y saber cuánto pesó cada partida te permite ajustar con precisión.

Presupuestar el 2 de noviembre con anticipación evita que la tradición desequilibre las finanzas de toda la familia. Coordiná los aportes desde Zigi y lleguen al cementerio sin cuentas pendientes entre hermanos. Conocé más en zigi.app.

Cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

Cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

El reintegro del 2% es uno de los beneficios más concretos que tiene una cuenta digital, pero solo funciona si sabés cómo activarlo y seguirlo.

Esta guía te explica cómo aprovechar ese beneficio en cada compra del mes con tu tarjeta Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Cada compra sin tarjeta es reintegro que perdés

Imaginá que gastás Q2,000 al mes entre mercado, recarga de celular y algún pago en línea. Si todas esas compras pasan por tu tarjeta de débito Zigi, al final del mes tenés Q40 de vuelta en tu cuenta.

En un año son Q480 que recuperás sin hacer nada distinto a lo que ya hacés, solo cambiando la forma de pagar.

Entender cómo aprovechar el reintegro de tu tarjeta de débito empieza por ahí, por dimensionar cuánto dejás ir cada vez que pagás en efectivo pudiendo usar la tarjeta.

Descargá Zigi y empezá a acumular el 2% de reintegro en cada compra que hacés. Descargá la app ahora.

El cashback tarjeta débito Guatemala que ofrece Zigi funciona con una regla directa: recibís un 2% de reintegro en todas tus compras, sin importar si son en un supermercado, una tienda en línea o un pago de servicio.

No hay categorías restringidas ni montos mínimos para que aplique. Tampoco tiene costo adicional, porque el reintegro viene incluido como beneficio de una tarjeta Mastercard que no cobra emisión, mantenimiento ni anualidad.

Ese 2% general convive con porcentajes más altos en ciertos servicios. Para alguien que paga Q50 mensuales de Spotify y pide comida dos veces por semana, los reintegros extra suman otros Q50 o más al mes.

Combinados con el 2% base de todas las demás compras, el beneficio total empieza a notarse.

Porcentajes de reintegro por servicio

Servicio

Reintegro

Ejemplo de ahorro mensual

Todas las compras (base)

2%

Q40 sobre Q2,000 en compras

Spotify

10%

Q5 sobre Q50 de suscripción

Pedidos Ya

10%

Q48 sobre Q480 en pedidos (2 x semana a Q60)

Transmetro

Viaje 6 gratis

Después de 5 viajes pagados, el sexto no tiene costo

Cómo ver cuánto llevás acumulado de reintegro compras tarjeta Zigi

Saber que el reintegro existe es el primer paso. El segundo, y el que muchos usuarios se saltan, es verificar que efectivamente se está acreditando.

Dentro de la app, el acumulado aparece en la sección de tarjeta, donde podés ver el detalle de cada compra y el monto que se generó como reintegro. Estas condiciones del reintegro en pagos de servicios también se reflejan en ese mismo historial.

Pensalo como un termómetro de ahorro. Si en la primera semana del mes hiciste compras por Q600 y tu acumulado muestra Q12, todo va bien.

Si ese número no se movió, algo pasó con alguna transacción y conviene revisarla antes de que pasen más días. La clave es no esperar al cierre del mes para descubrir que tres compras no registraron reintegro.

Errores que te hacen perder parte del beneficio

El error más común es el más obvio: pagar en efectivo compras que podrías hacer con tarjeta.

En Guatemala, el uso extendido del efectivo hace que muchas personas paguen en billetes por costumbre, incluso donde la tarjeta está disponible.

Elegir la tarjeta siempre que exista la opción, incluyendo pagos con QR en comercios que trabajan con Zigi, CUIK o Bi, es la forma más directa de no perder reintegro.

Errores frecuentes que reducen tu reintegro

  • Pagar en efectivo compras que podrías hacer con tarjeta, como mercado, farmacia o recarga de saldo, perdiendo el 2% que se habría acreditado automáticamente.
  • Tener la tarjeta solicitada pero sin activar, de modo que no genera reintegro aunque ya la hayas recibido.
  • Usar la tarjeta solo para compras grandes y dejar pasar decenas de transacciones pequeñas que también suman, porque un café de Q25 devuelve Q0.50, y 15 o 20 compras menores de ese tipo hacen diferencia.
  • Asumir que el reintegro del 2% se apila automáticamente con otras promociones activas, sin revisar las condiciones de cada una en la sección de promociones de la app.

Sobre la posibilidad de combinar el reintegro del 2% con otras promociones vigentes, lo recomendable es revisar esa sección dentro de la app antes de asumir que se apilan.

Algunas promociones, como las de Spotify o Pedidos Ya, ya tienen su propio porcentaje de reintegro definido. Confirmá siempre las condiciones para no llevarte sorpresas.

Qué hacer si tu reintegro no aparece reflejado

Si ya pasaron más de 48 horas y el reintegro sigue sin aparecer, contactá al soporte de Zigi. Podés escribir al equipo de soporte en zigi.app/ayuda/. Un mensaje efectivo incluye tres datos que le permiten al equipo rastrear la transacción y resolver rápido.

Datos que debés incluir al contactar soporte

  • La fecha exacta en que realizaste la compra.
  • El monto exacto de la transacción.
  • El nombre del comercio donde hiciste la compra.

Si todavía no revisaste cuánto llevás acumulado, abrí la app y miralo ahora. Y si venís pagando en efectivo cosas que podrías pasar por la tarjeta, hoy es buen momento para cambiar ese hábito.

Quienes mantienen ese tipo de sistema, como lo explica el blog de Zigi, son los que terminan el año con más plata en el bolsillo.

Usá tu tarjeta Zigi en cada compra para que el 2% trabaje a tu favor, porque la plata que se acumula sin que hagas nada extra es la mejor forma de ahorro.

Preguntas frecuentes sobre cómo aprovechar el reintegro de tu tarjeta de débito en tus compras del mes

¿El reintegro del 2% tiene algún límite máximo por mes?

El artículo no menciona un tope mensual para el reintegro base del 2%. Para conocer los términos exactos y cualquier condición específica, lo más seguro es revisar la sección de promociones dentro de la app de Zigi.

¿Cuánto tiempo tarda en acreditarse el reintegro después de una compra?

Las compras presenciales suelen reflejarse en pocas horas, mientras que las compras en línea pueden tardar más porque el comercio procesa el cargo con cierto retraso. Si después de 48 horas el reintegro no aparece, conviene contactar al soporte de Zigi.

¿La tarjeta Zigi cobra alguna comisión por emitirla o mantenerla?

La tarjeta Zigi no cobra emisión, mantenimiento ni anualidad. El reintegro viene incluido como parte del beneficio sin costo adicional.

¿Puedo usar la tarjeta Zigi para compras en tiendas en línea internacionales?

Sí, al ser una Mastercard funciona en plataformas de comercio electrónico. Para compras en línea, tanto nacionales como internacionales, el reintegro del 2% también aplica.

¿Qué pasa si solicito la tarjeta y no la activo de inmediato?

Una tarjeta solicitada pero sin activar no genera reintegro. Para empezar a acumular el beneficio en cada compra, es necesario activarla desde la app antes de usarla.

Cada quetzal que pagás con tu tarjeta Zigi trabaja para vos: el 2% de reintegro se acumula sin que tengás que hacer nada extra. Abrí tu cuenta, solicitá tu tarjeta y empezá a ver el beneficio en tu próxima compra. Conocé más en zigi.app.

Cómo funciona una tarjeta de crédito

Cómo funciona una tarjeta de crédito: fecha de corte, pago mínimo e intereses explicados con ejemplos

Una tarjeta de crédito tiene tres fechas clave que determinan cuánto pagás y cuándo: la fecha de corte, la fecha límite de pago y el ciclo de facturación.

Entender cómo interactúan esas fechas puede ahorrarte miles de quetzales en intereses. Esta guía las explica con ejemplos concretos y compara con la alternativa de la tarjeta de débito Mastercard de Zigi.

Del corte al pago: el ciclo de la tarjeta

Una compra de Q1,000 puede terminar costándote Q1,400 o más si no entendés cómo funciona una tarjeta de crédito antes de usarla .

Todo empieza con la fecha de corte, que es el día del mes en que el banco suma todas las compras, pagos y cargos del ciclo anterior .

Después del corte viene el período de gracia, que en Guatemala suele ser de 20 a 25 días según el emisor. El problema empieza cuando llega la fecha de pago y solo abonás una parte.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué pasa si solo pagás el mínimo

El pago mínimo de la tarjeta de crédito es la cantidad más baja que el banco acepta para que tu cuenta no entre en mora .

Tomemos como ejemplo una compra de Q1,000 con una tasa de interés anual del 48%, que equivale a un 4% mensual y está dentro del rango habitual para tarjetas reguladas por la SIB en Guatemala.

Si pagás el total de Q1,000 dentro del período de gracia, gastás exactamente Q1,000 y no pagás ni un quetzal en intereses.

Pagando solo el mínimo cada mes, el saldo baja muy lento porque la mayor parte del abono se va en intereses .

Evolución del saldo pagando solo el mínimo

Mes

Intereses generados

Pago mínimo

Saldo restante

Mes 1

Q40.00

Q90.00

Q950.00

Mes 2

Q38.00

Q85.50

Q902.50

Mes 3

Q36.10

Q81.23

Q857.37

Siguiendo esta dinámica, liquidar los Q1,000 originales puede tomar más de 24 meses y terminarías pagando alrededor de Q1,450 en total , casi un 45% más que el precio original.

Esa diferencia explica por qué saber cómo pagar la tarjeta de crédito correctamente puede ahorrarte meses de pagos innecesarios .

Intereses y cargos que pocos revisan

Los intereses de la tarjeta de crédito se calculan sobre el saldo que dejás sin pagar después de la fecha límite .

Los intereses no son el único cargo que puede aparecer en tu estado de cuenta. Hay al menos tres cargos adicionales que conviene conocer.

Cargos adicionales en el estado de cuenta

  • La membresía o anualidad es un cobro fijo, generalmente una vez al año, por el derecho a usar la tarjeta, y varía según el tipo de tarjeta y el banco emisor.
  • El cargo por mora se aplica cuando no pagás ni siquiera el mínimo antes de la fecha límite, y suele ser un monto fijo más intereses moratorios que se suman al saldo.
  • El extrafinanciamiento es un producto que algunos bancos ofrecen para convertir una compra grande en cuotas fijas con una tasa diferente a la de la tarjeta, lo cual puede resultar conveniente o más caro dependiendo de las condiciones.

Cada uno de estos cargos se suma al saldo sobre el cual se calculan los intereses del siguiente mes , creando un efecto de bola de nieve que acelera la deuda cuando no se controla.

Tres reglas para usar la tarjeta bien

Reglas que protegen tu bolsillo cada mes

  • Tratá la tarjeta como un método de pago, no como dinero extra. Si no tenés los fondos para cubrir una compra antes de la fecha de pago, esa compra probablemente no cabe en tu presupuesto de este mes.
  • Configurá alertas o recordatorios para la fecha de corte y la fecha de pago, porque un solo olvido puede generar cargos por mora que se acumulan rápido.
  • Revisá tu estado de cuenta línea por línea cada mes, verificando que no haya cargos que no reconozcás y que la tasa de interés aplicada coincida con lo que firmaste en tu contrato.

Si todavía no tenés historial crediticio y querés empezar a construir crédito responsable sin exponerte a las dinámicas de interés compuesto de una tarjeta de crédito, plataformas como Zigi, respaldada por Banco Industrial, te permiten acceder a microcréditos desde tu celular con cuotas fijas y montos controlados, una forma de entrar al sistema financiero formal sin el riesgo de caer en pagos mínimos eternos.

Entender el ciclo de tu tarjeta, calcular el costo real de cada compra y decidir cuánto pagás cada mes es lo que separa a quien usa el crédito como herramienta de quien termina trabajando para pagar intereses.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo funciona una tarjeta de crédito su fecha de corte, pago mínimo e intereses explicados con ejemplos

¿Qué pasa si pago más del mínimo pero menos del total?

El banco aplica intereses solo sobre el saldo que queda sin pagar después de la fecha límite. Pagar más del mínimo reduce ese saldo más rápido, lo que significa menos intereses en el siguiente ciclo. Aunque no podás liquidar todo, cada quetzal adicional que abonás acorta el tiempo que tardás en saldar la deuda.

¿El período de gracia aplica si ya tengo un saldo pendiente del mes anterior?

En la mayoría de los bancos guatemaltecos, el período de gracia sin intereses aplica únicamente cuando pagaste el total del estado de cuenta anterior. Si dejaste un saldo pendiente, los intereses empiezan a correr desde la fecha de cada compra, sin esperar la fecha límite de pago.

¿Cómo sé cuál es la tasa de interés real que me cobra mi tarjeta?

La tasa debe aparecer en el contrato que firmaste y también en cada estado de cuenta mensual. Podés pedirle a tu banco el detalle de la tasa efectiva anual (TEA) y comparar que coincida con lo que se aplica en los cargos de interés del estado de cuenta.

¿Conviene hacer extrafinanciamiento en lugar de pagar el saldo completo?

Depende de la tasa del extrafinanciamiento frente a la tasa regular de tu tarjeta. Si la tasa del extrafinanciamiento es menor, puede ser conveniente para compras grandes que no podés cubrir de una sola vez. Lo clave es calcular el costo total en quetzales antes de aceptar cualquier oferta.

¿Una tarjeta de débito virtual puede reemplazar a la tarjeta de crédito para compras en línea?

Para compras en línea donde no necesitás financiamiento, una tarjeta de débito virtual cumple la función sin generar deuda ni intereses. La diferencia principal es que solo gastás lo que ya tenés en tu cuenta, lo que elimina el riesgo de acumular saldo con intereses.

Sacar dinero a crédito con tu tarjeta

Sacar dinero a crédito con tu tarjeta: qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

El extrafinanciamiento es el servicio que permite sacar dinero en efectivo con una tarjeta de crédito en un cajero, pero con un costo significativamente mayor que una compra normal.

Esta guía explica cuánto cuesta realmente, cuándo tiene sentido usarlo y qué alternativa ofrece Zigi para acceder a dinero urgente sin ese sobrecosto.

Cuando el cajero te da efectivo y tu tarjeta cobra el doble

Sacar dinero con tarjeta de crédito parece una solución obvia cuando necesitás efectivo y no lo tenés en la cuenta. Metés la tarjeta en el cajero, elegís el monto y te vas con los billetes.

Lo que muchos descubren después, al revisar el estado de cuenta, es que ese retiro les costó entre un 15% y un 40% más de lo que sacaron . En Guatemala, esa operación tiene un nombre específico que aparece en tu resumen y que conviene entender antes de usarla.

El extrafinanciamiento es una disposición de efectivo contra tu línea de crédito. Puede hacerse en un cajero automático, en ventanilla o como un desembolso directo a una cuenta bancaria.

A diferencia de cuando comprás algo en una tienda, donde el banco te da un período de gracia (generalmente entre 20 y 45 días) para pagar sin intereses, el retiro de efectivo con tarjeta de crédito empieza a generar intereses desde el momento en que recibís el dinero .

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto cuesta realmente el extrafinanciamiento

Para dimensionar el impacto real, supongamos que sacás Q2,000 del cajero usando tu tarjeta de crédito.

Cómo se calcula el costo a 30 días

  • La comisión se cobra una sola vez al momento del retiro, por lo que pagás Q2,000 multiplicado por c.
  • Los intereses se calculan sobre el monto total desde el día uno, lo que da Q2,000 multiplicado por i.
  • Con una comisión del 5% y una tasa mensual del 4.5%, eso significa Q100 de comisión más Q90 de intereses, un total de Q190 solo por tener Q2,000 durante un mes.
  • Eso equivale a un costo efectivo del 9.5% en 30 días.

A 90 días la cuenta se pone peor, porque los intereses se acumulan mes a mes sobre el saldo que no hayas pagado. Si solo cubrís el pago mínimo cada mes, los intereses del segundo mes se calculan sobre un saldo que ya incluye los intereses del primero.

Con las mismas tasas del ejemplo, al tercer mes el costo total puede superar los Q370, casi un 19% del monto original .

Cómo identificar este cargo en tu estado de cuenta

Identificar este cargo en tu estado de cuenta es clave para no confundirlo con una compra.

  • «Extrafinanciamiento»
  • «Disposición de efectivo»
  • «Cash advance»
  • «Retiro TC»

Algunas entidades reguladas por la SIB en Guatemala desglosan la comisión y los intereses por separado, mientras que otras los agrupan. Si no encontrás el detalle, tu banco está obligado a proporcionártelo.

Comparativa de costo según plazo

Plazo

Costo estimado (sobre Q2,000)

Costo efectivo

30 días

Q190 (Q100 comisión + Q90 intereses)

9.5%

90 días (pago mínimo)

Más de Q370

Casi 19%

Cuándo tiene sentido sacar efectivo con tarjeta

Después de ver los números, la respuesta rápida sería «nunca». Pero la realidad financiera de muchas personas en Guatemala no siempre ofrece alternativas inmediatas.

Una emergencia médica que no puede esperar, un gasto urgente de viaje o una situación donde literalmente no tenés otra fuente de efectivo disponible son escenarios donde sacar dinero con tarjeta de crédito cumple su función si la deuda se cancela lo antes posible .

La primera prioridad es pagar el total antes de que cierre el período de facturación, para cortar la acumulación de intereses.

Lo que nunca conviene es usar el extrafinanciamiento como fuente recurrente de liquidez. Si mes a mes necesitás efectivo extra, el problema no se resuelve con un retiro que cuesta casi un 10% mensual.

Alternativas para evitar el costo del extrafinanciamiento

Una pregunta que aparece con frecuencia es cómo sacar dinero a crédito sin tarjeta de crédito. La respuesta depende del producto financiero al que tengás acceso.

Zigi, la plataforma financiera 100% digital respaldada por Banco Industrial (el grupo financiero más grande de Guatemala y Centroamérica), ofrece una alternativa pensada para quienes operan desde su tarjeta de débito Mastercard .

A diferencia del extrafinanciamiento tradicional, el modelo de Zigi permite acceder a un adelanto que se acredita directo en la cuenta de la tarjeta de débito , sin intereses desde el día uno.

Antes de decidir entre un extrafinanciamiento y cualquier otra alternativa, el paso más importante es comparar el costo total de cada opción con el monto y plazo que necesitás .

Revisá la tasa de interés, la comisión por disposición, si hay período de gracia y cuánto terminarías pagando en total. Esa comparación, que toma cinco minutos, puede ahorrarte semanas de intereses acumulados.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre sacar dinero a crédito con tu tarjeta y qué es el extrafinanciamiento, cuánto cuesta y qué alternativa tenés

¿El extrafinanciamiento afecta mi límite de crédito disponible?

Sí. Cada retiro de efectivo se descuenta de tu línea de crédito disponible, igual que una compra. El monto vuelve a liberarse conforme realizás pagos a tu tarjeta, pero mientras tanto reducís tu capacidad de crédito para otros gastos.

¿Puedo usar el extrafinanciamiento en cualquier cajero automático de Guatemala?

Podés usarlo en cajeros de la red asociada a tu tarjeta, aunque algunos cajeros de redes privadas aplican comisiones adicionales que se suman a las que ya cobra tu banco emisor. Conviene verificar con tu banco cuáles cajeros generan cargos extra.

¿La tasa de interés del extrafinanciamiento es siempre más alta que la de compras?

Con frecuencia sí, aunque depende del emisor. Muchas tarjetas en Guatemala aplican una tasa diferenciada para disposiciones de efectivo que puede ser el doble de la tasa de compras regulares. Tu contrato de tarjeta debe especificar ambas tasas.

¿Qué pasa si no pago el extrafinanciamiento en la fecha de corte?

Los intereses se siguen acumulando sobre el saldo pendiente y, si solo cubrís el pago mínimo, el costo crece mes a mes porque los intereses del período siguiente se calculan sobre un saldo que ya incluye los del período anterior. Pagar el total lo antes posible es la forma más efectiva de limitar el daño.

¿Existen alternativas al extrafinanciamiento para conseguir efectivo rápido en Guatemala?

Sí. Los créditos personales con tasas más bajas y los adelantos acreditados directamente en una cuenta de débito son opciones que pueden resultar significativamente más baratas. Plataformas digitales como Zigi permiten acceder a adelantos sin la estructura de costos del extrafinanciamiento tradicional.

Se puede sacar dinero a crédito con una tarjeta prepago

¿Se puede sacar dinero a crédito con una tarjeta prepago? Prepago, débito y crédito explicadas

Las tarjetas prepago, débito y crédito funcionan de formas distintas y no todas permiten sacar dinero a crédito.

Esta guía explica las diferencias entre los tres tipos, qué podés hacer con cada una y por qué la tarjeta de débito Mastercard de Zigi es una opción práctica para manejar tu dinero en Guatemala sin complicaciones.

La tarjeta prepago Guatemala y sus límites

Buscás sacar dinero a crédito con una tarjeta prepago y la respuesta es que no se puede.

Entender qué es una tarjeta prepago y por qué existe esa restricción cambia la forma en que elegís tu próximo producto financiero, porque muchas veces el problema real es que estás usando la herramienta equivocada para lo que necesitás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Tres tarjetas que funcionan distinto

Imaginá tres formas de llevar dinero. La tarjeta prepago es un sobre con billetes adentro : si metiste Q500, podés gastar hasta Q500 y ni un centavo más.

Esa diferencia explica por qué sacar dinero con tarjeta prepago en un cajero automático solo te entrega fondos que ya son tuyos (si la tarjeta lo permite), mientras que con una tarjeta de crédito podés pedir un adelanto de efectivo que el banco te presta.

El término «tarjeta de crédito prepagada» aparece mucho en búsquedas, pero es contradictorio. Si es prepago, por definición no hay crédito involucrado.

La tarjeta de débito ocupa un lugar intermedio que vale la pena entender. A diferencia de la prepago, sí está vinculada a una cuenta bancaria real donde podés recibir depósitos, salarios, remesas o incluso un adelanto de efectivo si tu banco lo ofrece.

Cómo se comparan los tres tipos de tarjeta

Tipo de tarjeta

Fuente del dinero

Permite adelanto de efectivo

Prepago

Saldo cargado previamente por el usuario

No

Débito

Cuenta bancaria vinculada (depósitos, remesas, salarios)

Solo si el banco lo habilita

Crédito

Préstamo autorizado por el banco

Sí, con intereses

Para quién funciona cada opción

Guatemala tiene un mercado donde las tres conviven porque resuelven necesidades distintas. Pero cuando el perfil cambia, la prepagada se queda corta.

Un vendedor de un microcomercio que necesita recibir pagos con QR de sus clientes, cobrar remesas desde Estados Unidos y eventualmente acceder a crédito formal necesita una cuenta bancaria con tarjeta de débito.

La diferencia se siente con montos reales. Si recibís remesas cada mes y usás una tarjeta prepagada, tenés que cobrarlas en efectivo y después cargar la tarjeta, con el tiempo y el costo que eso implica.

Perfiles de usuario y la tarjeta que mejor les conviene

  • Los trabajadores independientes que cobran por proyecto y quieren un techo de gasto claro encuentran en la tarjeta prepagada una herramienta práctica para controlar sus finanzas del día a día.
  • Los padres que asignan mesada digital a sus hijos se benefician del límite fijo que impone la prepagada, porque elimina el riesgo de gastar más de lo planeado.
  • Los vendedores de microcomercio que necesitan recibir pagos de clientes, cobrar remesas y acceder a crédito formal requieren una cuenta bancaria con tarjeta de débito vinculada.
  • Los receptores frecuentes de remesas desde el exterior ganan tiempo y evitan costos cuando el dinero llega directamente a una cuenta, sin el paso manual de cargar una tarjeta prepago.

Qué hacer si necesitás un adelanto de efectivo

Si llegaste hasta acá buscando cómo sacar dinero a crédito, la tarjeta prepago Guatemala no es el camino para obtener un adelanto de efectivo.

Para quienes no tienen historial o no califican para una tarjeta de crédito, existe una ruta más accesible.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, ofrece una cuenta monetaria gratuita con tarjeta de débito Mastercard sin costo de emisión ni mantenimiento , que podés abrir en menos de tres minutos con solo tu DPI desde el celular.

El tipo de tarjeta que usás determina las puertas que se te abren después. Una prepagada resuelve el presente inmediato. Una cuenta con tarjeta de débito construye el camino hacia lo que viene.

Lo que podés hacer con Zigi y no con una prepago

  • Recibir remesas directamente en tu saldo sin necesidad de cobrarlas en efectivo ni cargar la tarjeta de forma manual.
  • Acceder a productos de crédito formales respaldados por Banco Industrial, sin fiador ni papelería adicional.
  • Usar transferir dinero con tu número de teléfono para enviar o recibir fondos sin necesitar el número de cuenta bancaria del destinatario.
  • Abrir la cuenta desde el celular en minutos, usando únicamente tu DPI, sin costo de emisión ni mantenimiento mensual.
  • Pagar en comercios físicos y digitales con tu tarjeta de débito Mastercard, dentro y fuera de Guatemala, con la misma cuenta que usás para gestionar tus remesas y transferencias.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre se puede sacar dinero a crédito con una tarjeta prepago

¿Puedo usar una tarjeta prepago para compras en línea fuera de Guatemala?

Sí, siempre que la tarjeta tenga el logo de Visa o Mastercard y tengas saldo suficiente cargado. Ese logo garantiza que la red de pagos la acepte en sitios internacionales, aunque el monto disponible nunca puede superar lo que ya depositaste.

¿Qué pasa si cargo más dinero del que necesito en una tarjeta prepago?

El saldo sobrante queda guardado en la tarjeta hasta que lo gastés o, en algunos casos, hasta que la tarjeta expire. Algunas emisoras cobran comisiones de inactividad, por lo que conviene revisar los términos antes de cargar montos grandes que no usarás pronto.

¿Una cuenta Zigi sirve para recibir salarios o pagos de empleadores?

Sí, porque Zigi ofrece una cuenta monetaria real dentro del grupo Banco Industrial, lo que significa que puede recibir depósitos, transferencias y salarios igual que cualquier cuenta bancaria formal. Eso la diferencia fundamentalmente de una tarjeta prepagada.

¿La tarjeta de débito Mastercard de Zigi tiene algún costo mensual?

No tiene costo de emisión ni de mantenimiento mensual. La cuenta se abre desde el celular en menos de tres minutos con solo el DPI, sin necesidad de fiador ni papelería adicional.

¿Qué historial necesito para acceder a crédito formal después de abrir una cuenta con débito?

Abrir una cuenta bancaria real es el primer paso para construir ese historial, porque tus movimientos de saldo, remesas y pagos quedan registrados dentro del sistema financiero formal. Desde ahí, el banco puede evaluar tu perfil crediticio con base en tu comportamiento real, sin exigirte un historial previo para empezar.

Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.

Qué es un crédito

Qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

Un crédito es un acuerdo por el que recibís dinero hoy y lo devolvés en cuotas con un costo adicional llamado interés.

Existen distintos tipos según el monto, el plazo y el uso: consumo, microcrédito, tarjeta e hipotecario. Esta guía explica cómo funciona cada uno y qué ofrece Zigi, respaldada por Banco Industrial, en el segmento de microcrédito digital.

Qué es un crédito y por qué entenderlo importa

Imaginá que necesitás Q1,200 para surtir tu abarrotería antes del fin de semana, pero el efectivo disponible no alcanza hasta que te paguen o te llegue una remesa.

Esa brecha entre lo que necesitás hoy y lo que vas a tener mañana es exactamente el espacio donde un crédito tiene sentido.

Un crédito es un acuerdo donde una entidad financiera te entrega una cantidad de dinero que vos te comprometés a devolver en un plazo determinado, junto con un costo adicional que se llama interés.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las cuatro piezas de cualquier crédito

  • El monto es la cantidad de dinero que recibís al momento del desembolso.
  • El plazo es el tiempo total que tenés para devolver lo que pediste.
  • La cuota es cada pago parcial que hacés durante ese plazo.
  • El interés es el costo que se suma al monto original por el hecho de haber recibido ese dinero antes de tenerlo.

Qué es una línea de crédito y sus diferencias

No todos los créditos funcionan igual, y confundir los tipos puede llevar a decisiones equivocadas.

Un crédito entregado de una sola vez funciona como suena: pedís un monto, lo recibís completo y lo devolvés en cuotas según el plan que elegiste. Si después necesitás más dinero, tenés que solicitar uno nuevo.

Una línea de crédito te da un monto disponible que podés usar total o parcialmente , y a medida que devolvés lo que usaste, ese saldo se libera de nuevo.

Pensalo como una reserva que está ahí cuando la necesitás, sin tener que pasar por un proceso de solicitud cada vez.

Cuándo conviene cada tipo

Tipo de crédito

Cómo funciona

Mejor para

Crédito de una sola vez

Recibís el monto completo y lo devolvés en cuotas fijas

Gastos puntuales cuando sabés exactamente cuánto necesitás

Línea de crédito

Usás lo que necesitás y el saldo se libera al devolver

Flujos irregulares que requieren acceso frecuente a fondos

La diferencia práctica importa mucho para quien maneja flujos irregulares.

Una vendedora de comida que necesita surtir ingredientes tres veces por semana no necesita solicitar un crédito nuevo cada vez, sino tener una línea que le permita cubrir esas compras y reponerla cuando cobra.

Cómo funciona un crédito desde el celular

Saber qué es un crédito en teoría está bien, pero muchas personas en Guatemala se detienen por lo que creen que necesitan para conseguir uno: fiadores, papelería, colas en una agencia, historial crediticio previo.

Zigi, la plataforma digital respaldada por Banco Industrial, ofrece créditos que se aprueban en menos de tres minutos con una selfie biométrica y tu DPI. No necesitás fiador, no necesitás llenar formularios y no necesitás tener historial crediticio previo.

El pago funciona con débito automático según el plan y la cuota que elegiste al momento de solicitar el crédito.

Eso significa que necesitás mantener tu cuenta con saldo suficiente para que el cobro se procese en la fecha correspondiente. Podés recargar tu cuenta en cajeros, agencias y agentes Bi a lo largo de todo el país.

Para receptores de remesas, la lógica es especialmente práctica. Si cobrás una remesa en tu cuenta Zigi y tenés un crédito activo, el pago se puede cubrir con ese mismo saldo sin mover el dinero a ningún otro lado.

Compromisos que vienen con cada crédito

Un crédito bien usado construye tu historial crediticio , algo valioso que no se ve a simple vista. Cada pago que hacés a tiempo queda registrado y le dice al sistema financiero que sos confiable, lo que abre puertas a montos mayores y mejores condiciones en el futuro.

El interés que pagás hace que el monto total devuelto sea mayor que lo que recibiste. Si pedís Q1,000 y el plan implica devolver Q1,150, esos Q150 son el costo real de haber tenido ese dinero antes.

La pregunta más útil que podés hacerte es si el crédito te genera más de lo que te cuesta. Surtir tu negocio para vender durante la semana fuerte probablemente sí.

Cubrir un gasto que podés postergar, probablemente no. Esa diferencia es lo que separa el crédito como herramienta del crédito como trampa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

¿Qué pasa si no tengo historial crediticio y quiero pedir un crédito en Zigi?

Zigi no requiere historial crediticio previo para aprobar tu crédito. El proceso usa una selfie biométrica y tu DPI, por lo que podés acceder a montos desde Q70 aunque nunca hayas tenido un crédito formal antes.

¿Cuánto más voy a pagar en total por un crédito?

El monto adicional depende del interés pactado, que varía según el monto solicitado y el plazo elegido. La app te muestra el monto total a pagar y el calendario de cuotas antes de que aceptes, para que puedas comparar con claridad.

¿Puedo tener una línea de crédito y un crédito de una sola vez al mismo tiempo?

Eso depende de las condiciones específicas de la plataforma y tu capacidad de pago. Lo más importante es que la suma de tus cuotas activas no comprometa más de lo que podés cubrir con tus ingresos regulares.

¿Qué sucede si no tengo saldo suficiente para el débito automático en la fecha de cobro?

Si tu cuenta no tiene saldo suficiente en la fecha de cobro, el pago no se procesa y eso genera un atraso que puede afectar tu historial crediticio. Por eso conviene recargar tu cuenta con anticipación, usando cajeros, agencias o agentes Bi disponibles en todo el país.

¿En qué se diferencia Zigi de otras opciones de crédito digital en Guatemala?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que combina la agilidad de una app con la solidez de una institución bancaria regulada. Además, la cuenta desde la que operás el crédito también te permite recibir remesas, pagar con QR y transferir a otros bancos, todo en el mismo lugar.

Cómo calcular la cuota de un crédito

Cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

Calcular la cuota mensual de un crédito antes de pedirlo te permite saber si podés pagarlo sin comprometer tus gastos esenciales.

Esta guía explica la fórmula de amortización paso a paso con ejemplos en quetzales y cómo funciona el cálculo en Zigi, donde el sistema lo hace automáticamente antes de que confirmés.

Cuánto vas a pagar de verdad por un crédito de Q1,000

Pedís un crédito de Q1,000 y te dicen que la tasa es del 5% mensual. ¿Eso significa que vas a pagar Q50 cada mes de interés? No exactamente, y esa confusión es la que termina costando más de lo esperado.

Saber cómo calcular la cuota de un crédito antes de firmarlo te permite comparar opciones con números reales, no con promesas.

La fórmula estándar para créditos con cuota fija se llama «sistema francés» y funciona así: cada mes pagás el mismo monto, pero dentro de ese monto la proporción de interés va bajando mientras la de capital va subiendo.

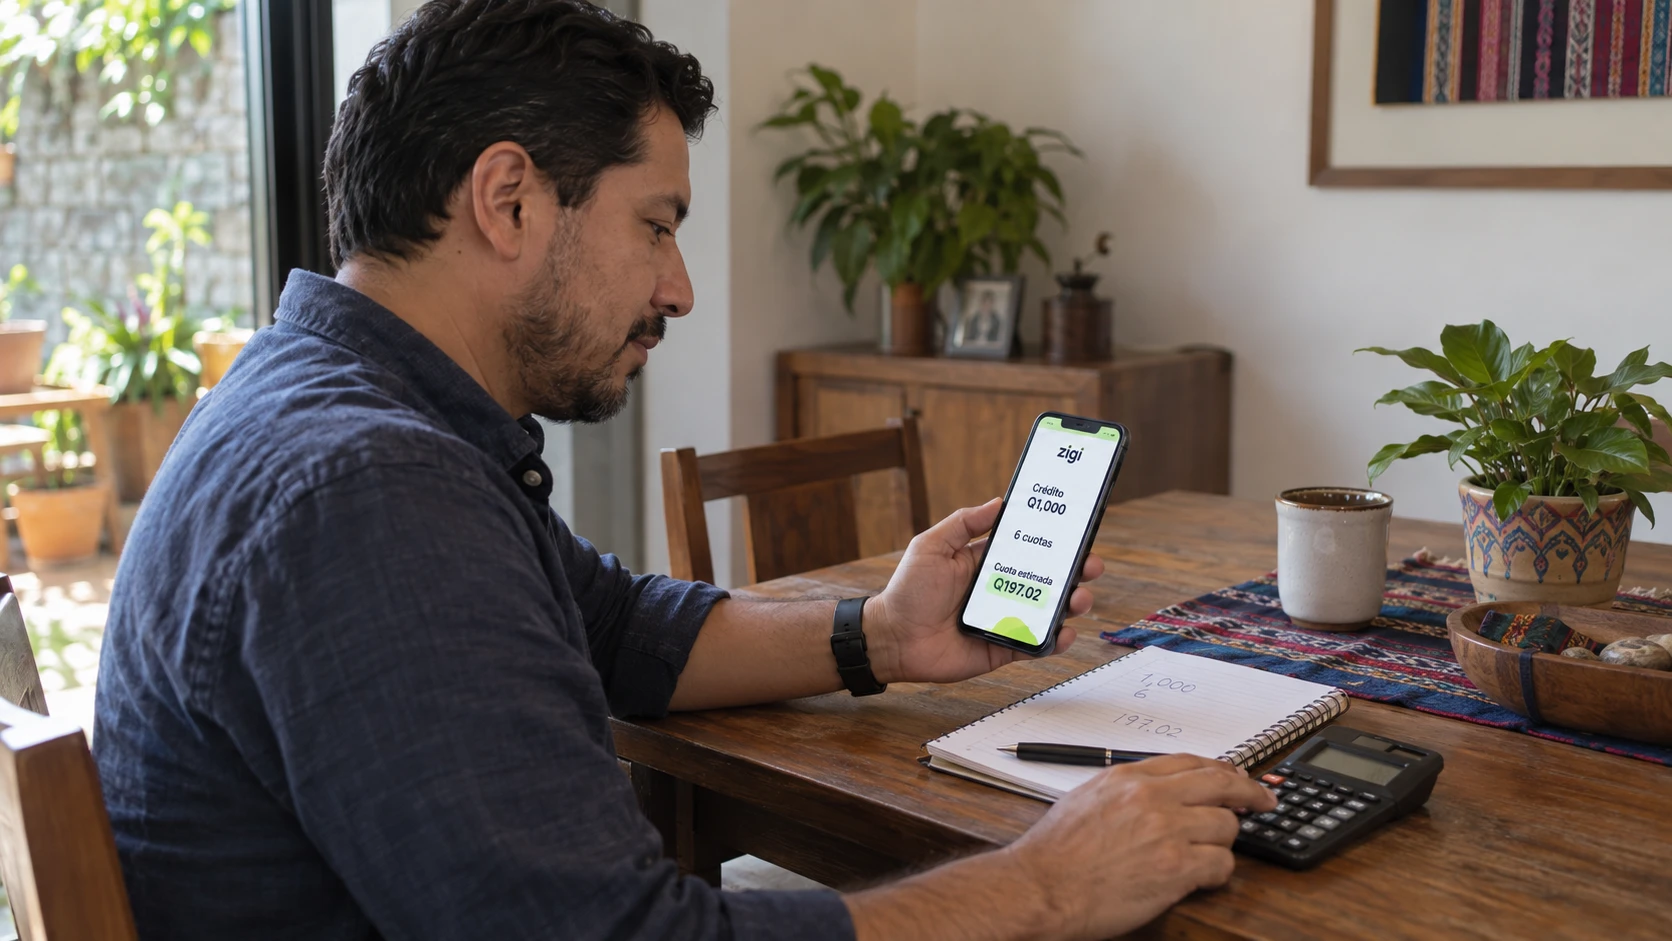
Pongámoslo en números con un ejemplo concreto. Supongamos un crédito de Q1,000 a una tasa hipotética del 5% mensual, pagadero en 6 cuotas mensuales. Aplicando la fórmula: C = 1000 × 0.05 × (1.05)^6 / ((1.05)^6 − 1).

El factor (1.05)^6 da 1.3401, así que el numerador queda 1000 × 0.05 × 1.3401 = 67.00 y el denominador es 1.3401 − 1 = 0.3401. La cuota resulta Q197.02 mensuales .

Multiplicá eso por 6 y obtenés Q1,182.12 como costo total del crédito, lo que significa que pagás Q182.12 en intereses.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo hacer el cálculo con tu celular

La fórmula completa puede parecer intimidante, pero hay dos caminos rápidos para llegar al mismo resultado sin necesidad de memorizar nada.

Pasos para calcular con la calculadora del celular

  1. Calculá (1+i)^n: en este ejemplo es 1.05 elevado a la 6, que da 1.3401.
  2. Multiplicá el monto por la tasa y por ese resultado: 1000 × 0.05 × 1.3401 = 67.00.
  3. Dividí ese resultado entre (1.3401 − 1), es decir 0.3401, para obtener Q197.02.

Si preferís usar un simulador de crédito en hoja de cálculo, Google Sheets o Excel tienen una función llamada PMT (o PAGO en español) que hace todo el trabajo.

Escribís =PMT(0.05, 6, -1000) y la celda muestra Q197.02 de inmediato. El signo negativo en el monto es porque la función interpreta el crédito como dinero que sale.

Cuadro de amortización: cuota a cuota

Cuota

Interés

Capital

Saldo restante

1

Q50.00

Q147.02

Q852.98

2

Q42.65

Q154.37

Q698.61

6 (última)

Q9.38

Q187.64

Q0.00

Las primeras cuotas concentran la mayor parte del interés, razón por la que pagar antes, cuando es posible, reduce el costo total del crédito.

Frecuencia de pago y cargos ocultos

Un mismo crédito puede tener cuotas semanales, quincenales o mensuales, y la diferencia no es solo dividir el monto entre más partes.

Con pagos más frecuentes, la tasa por período es menor y el capital baja más rápido, lo que reduce el interés total.

Usando el mismo ejemplo de Q1,000 al 5% mensual en 6 meses, si convertís a pagos quincenales (12 cuotas con tasa quincenal equivalente de aproximadamente 2.47%), la cuota queda cerca de Q95.56 cada quince días y el interés total baja ligeramente respecto al esquema mensual.

Cargos adicionales que alteran el costo real

  • Los seguros obligatorios se suman a la cuota calculada y aumentan el costo total del crédito.
  • Las comisiones por desembolso se cobran al momento de recibir el dinero y elevan el monto efectivo que terminás pagando.
  • Las penalizaciones por mora se activan si te atrasás en alguna cuota y pueden crecer rápidamente si no se atienden a tiempo.
  • Los gastos administrativos suelen aparecer en la letra pequeña y rara vez se mencionan al momento de la oferta inicial.

Antes de comparar dos opciones, pedí el desglose completo de cargos para calcular los intereses de un crédito incluyendo todo lo que realmente vas a pagar.

Lo que conviene revisar antes de firmar

  • Compará siempre el costo total (capital más intereses más cargos) y no solo la cuota mensual, porque un plazo más largo puede darte una cuota cómoda pero hacerte pagar mucho más en intereses.
  • Elegí la frecuencia de pago que se alinee con tus ingresos reales: si cobrás cada semana, una cuota semanal te ayuda a mantener el control y reduce levemente el costo.
  • Antes de comprometerte, revisá si podés hacer pagos anticipados sin penalización, porque eso acorta el plazo y baja el interés acumulado.

Si querés probar distintas combinaciones de monto, tasa y plazo sin hacer cuentas a mano, usá la calculadora de créditos interactiva disponible en la nota para ver tu cuota exacta en segundos.

Zigi, la app financiera digital respaldada por Banco Industrial, ofrece créditos desde Q50 aprobados en menos de 3 minutos, sin papelería ni fiadores, con débito automático según el plan que elijás.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

¿Qué diferencia hay entre la tasa nominal y la tasa efectiva en un crédito?

La tasa nominal es la que se anuncia, generalmente en términos anuales, mientras que la tasa efectiva refleja el costo real considerando la frecuencia de capitalización. Para comparar dos créditos con distintas frecuencias de pago, siempre usá la tasa efectiva anual como referencia común.

¿Conviene un plazo más largo para reducir la cuota mensual?

Un plazo más largo sí reduce la cuota mensual, pero aumenta el total de intereses que pagás durante la vida del crédito. Antes de elegir un plazo extendido, calculá el costo total para saber cuánto extra vas a desembolsar.

¿Qué pasa si hago un pago anticipado?

Un pago anticipado reduce el saldo de capital sobre el que se calculan los intereses futuros, por lo que el costo total del crédito baja. Verificá antes si el contrato cobra una penalización por prepago, ya que eso puede neutralizar parte del ahorro.

¿La función PMT de Excel da el mismo resultado que la fórmula manual?

Sí, porque ambas aplican el mismo sistema francés de amortización. La ventaja de PMT es que hace el cálculo en un solo paso, lo que evita errores al elevar factores a potencias o al redondear cifras intermedias.

¿Cómo sé si los cargos adicionales están incluidos en la tasa que me ofrecen?

Pedí al prestamista la Tasa de Costo Efectivo Total (TCET), que agrupa tasa de interés, comisiones y seguros en un solo porcentaje. Si solo te dan la tasa nominal, solicitá el desglose escrito de todos los cargos antes de firmar.

Cómo recibir tus remesas

Cómo recibir tus remesas en Guatemala sin salir de casa

Pensá en alguien que vive en una zona rural de Guatemala y tiene que tomar un bus hasta el pueblo para cobrar su remesa. El viaje se le va en horas, y cuando llega todavía le espera la fila.

En la ciudad el problema cambia de forma. Quien estudia o trabaja en horario fijo pierde media mañana cada vez que le envían dinero, porque el horario de la agencia se le cruza justo.

Saber cómo recibir remesas sin ir a cobrarlas en Guatemala dejó de ser una curiosidad: el cobro en ventanilla arrastra costos que no figuran en ningún tarifario.

No se registran como comisión, pero se pagan en horas de transporte, jornadas perdidas y la dependencia de un horario que decide otro.

Recibir tu remesa en 20 segundos

Cuando el familiar en Estados Unidos envía el dinero por SukuPay, la plataforma cobra una tarifa fija de USD 0.99 por transacción y convierte esos dólares en quetzales dentro de tu cuenta Zigi.

Para quien recibe, la experiencia se reduce a una notificación en el celular: el monto llega a la cuenta en menos de 20 segundos, sin pasar por ninguna agencia.

El dinero llega directo a la app Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

La cuenta se abre en menos de 3 minutos con solo el DPI desde el celular, sin costo de apertura, sin manejo de cuenta y sin saldo mínimo.

Mientras esperás tu próxima remesa, podés conocer el resto de lo que hace la app en zigi.app: transferencias, tarjeta y crédito, todo desde la misma cuenta.

Pasos para recibir tu remesa desde la app

  1. Entrá a la app Zigi y tocá el botón de remesas.
  2. Escribí el código que te compartió quien te envía el dinero desde Estados Unidos.
  3. Confirmá que los datos coincidan con la información del envío.
  4. Recibí el monto en la cuenta, sin pasos adicionales.

Existe además una alianza con Intermex, a través de la app Amigo Paisano, que permite recibir remesas con solo el número de teléfono, así que hay más de una opción según el servicio que use quien te envía.

Qué hacer con el dinero recibido

Recibir la remesa sin cola pierde sentido si después hay que ir a una agencia a retirar el efectivo. Lo que define si la app reemplaza el viaje o solo lo posterga es qué podés hacer con ese dinero desde la cuenta.

Qué podés hacer desde la app

  • Transferir a contactos que tengan la app o cuenta en Banco Industrial, con llegada inmediata.
  • Enviar a otros bancos hasta Q5.000 diarios y Q15.000 mensuales, con acreditación inmediata de 7 a 21 hs.
  • Pagar con código QR en comercios que acepten QR de Zigi, CUIK o Bi.
  • Retirar efectivo en cajeros o agentes Bi cuando haga falta.

Antes de mandar dinero a otro banco conviene revisar cuánto llega según el tipo de cambio, para confirmar el monto antes de la operación.

En una zona rural, eso significa pagar en la tienda del pueblo que acepta QR sin cargar efectivo encima. En la ciudad, significa transferir parte de la remesa a otra cuenta sin interrumpir el día.

La tarjeta de débito Mastercard que se pide desde la misma app extiende el uso del dinero a cualquier comercio que acepte esa red, dentro y fuera de Guatemala, sin comisiones por apertura, manejo ni anualidad.

Seguridad y respaldo de la cuenta

La desconfianza ante una app financiera es razonable. Cuando se trata de dinero que una familia necesita para comer o para una emergencia, la seguridad pesa más que la comodidad.

El registro usa el DPI y validación biométrica, y la cuenta opera dentro del sistema formal de Banco Industrial, no de una startup con inversores.

Seguridad y acceso, punto por punto

  • Registro con DPI y validación biométrica, dentro del sistema regulado de Banco Industrial.
  • Respaldo del grupo financiero más grande de la región, con la misma solidez que una cuenta bancaria tradicional.
  • SHIELD, la capa antifraude que revisa cada operación antes de que se complete.
  • Soporte de 8 a 23 hs por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app.

Para quien viaja horas o pierde medio día de trabajo cada quincena, la diferencia entre hacer fila y mirar una notificación se acumula, y no hay comisión baja que la compense.

Descargá Zigi hoy y recibí tu próxima remesa sin salir de casa, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre recibir tu remesa

¿Necesito cuenta bancaria previa para recibir remesas con Zigi?

No hace falta tener una cuenta bancaria antes de empezar. La cuenta Zigi se abre desde la app en menos de 3 minutos usando solo el DPI, sin costo de apertura ni saldo mínimo.

¿Qué pasa si quien me envía el dinero no usa SukuPay?

Existe una alianza con Intermex, mediante la app Amigo Paisano, que permite recibir dinero usando solo el número de teléfono. Conviene confirmar con quien te envía qué servicio está usando.

¿El dinero llega en 20 segundos siempre?

Ese tiempo corresponde al procesamiento de la transacción dentro de la red digital, no a la velocidad de tu teléfono. Una conexión estable ayuda a que la notificación te llegue al instante.

¿Puedo retirar el dinero en efectivo?

Sí. El dinero disponible en la cuenta se puede retirar en cajeros o con agentes Bi. La tarjeta de débito Mastercard, que se pide desde la misma app, también sirve para retirar y pagar.

¿Es segura para el dinero de una remesa familiar?

La cuenta opera dentro del sistema formal de Banco Industrial, con verificación de identidad biométrica y cumplimiento de la regulación local. Cada quetzal queda con el mismo respaldo que en un banco tradicional.

Persona en Estados Unidos enviando dinero a su familia en Guatemala por remesas

Cómo enviar dinero a Guatemala desde Estados Unidos: guía completa para el remitente

La app, la agencia y el banco no cuestan ni tardan lo mismo cuando enviás dinero a Guatemala desde Estados Unidos. Esta guía te lleva paso a paso: qué necesitás y cómo elegir el canal más conveniente.

Vos hacés el envío desde Estados Unidos a través de una remesadora aliada, como SukuPay o Intermex. Tu familiar en Guatemala recibe ese dinero directo en su cuenta Zigi, respaldada por Banco Industrial.

Qué necesitás para enviar dinero

Antes de enviar, tené a mano estos datos:

  • Una identificación válida en Estados Unidos: licencia de conducir, state ID o pasaporte.
  • El nombre completo de tu familiar en Guatemala, tal como aparece en su DPI.
  • Su número de teléfono celular activo.
  • Un método de fondeo: cuenta bancaria, tarjeta de débito o efectivo en la agencia.

No necesitás que tu familiar tenga cuenta en tu mismo banco, ni que ambos usen la misma app. Cada remesadora trabaja con su propia red de cobro en Guatemala.

Cómo elegir entre app, agencia o banco

La elección depende de cuánto mandás, qué tan rápido lo necesita tu familiar y con qué frecuencia enviás.

Las agencias físicas como Western Union o MoneyGram son la opción más accesible si manejás efectivo sin cuenta bancaria. Sus tarifas cambian según monto y destino: mirá un ejemplo en cuánto cobra Western Union por enviar a Guatemala.

Las transferencias bancarias internacionales dan trazabilidad y respaldo institucional, pero tardan más y suelen tener comisión fija sin contar lo que cobra el banco receptor en Guatemala.

Las apps de remesas digitales, como SukuPay, suelen tener comisiones más bajas y un tipo de cambio más cercano al del mercado. Ese margen cambiario explica buena parte de la diferencia: lo detallamos en tipo de cambio en remesas a Guatemala.

Canal

Costo relativo

Velocidad

Agencia física

Medio a alto: comisión más margen cambiario

Minutos, pero requiere presencia física

App digital (SukuPay)

Bajo

Segundos a minutos

Transferencia bancaria

Alto: comisión fija

Días hábiles

¿Tu familiar en Guatemala todavía no tiene cuenta Zigi? Mirá cómo recibe remesas gratis, 100% digital y con el respaldo de Banco Industrial.

Qué datos pedirle a tu familiar

Antes del primer envío, pedile estos datos concretos:

  • Nombre completo tal como aparece en su DPI.
  • Número de DPI.
  • Número de teléfono celular activo.
  • Número de cuenta, solo si va a recibir en cuenta bancaria.

No hace falta pedirle dirección física, número de pasaporte ni comprobante de ingresos. Con el nombre y el teléfono alcanza para la mayoría de las remesadoras.

Cómo recibe tu familiar el dinero

Cuando tu familiar cobra en ventanilla, tiene que trasladarse y hacer fila. Cuando recibe directo en una cuenta digital, el dinero queda disponible al instante.

Con Zigi, tu familiar recibe remesas enviadas por SukuPay en menos de 20 segundos, por USD 0.99 por transacción. También puede cobrar por Intermex o Amigo Paisano usando solo su número de teléfono.

La cuenta Zigi es gratis, 100% digital y se abre solo con DPI en menos de 3 minutos, sin saldo mínimo ni anualidad. La tarjeta de débito Mastercard tampoco tiene costo de emisión ni mantenimiento.

Si tu familiar todavía no eligió cómo cobrar, compartile esta comparativa de apps para recibir remesas en Guatemala. Y para que después mueva la plata dentro de Guatemala, acá explicamos cómo transferir sin necesitar el número de cuenta.

Verificá siempre los datos del destinatario antes de confirmar el envío: revisá cómo identificar y evitar fraudes con remesas.

Qué canal conviene según tu situación

Si priorizás la velocidad y mandás montos moderados, una app con recepción en cuenta digital suele ser la opción más eficiente. Combina comisión baja, tipo de cambio competitivo y entrega casi inmediata.

Si mandás montos grandes de forma esporádica, una transferencia bancaria puede justificarse porque la comisión fija pesa menos sobre el total enviado.

Si enviás seguido, el ahorro en comisiones se acumula mes a mes. Comparar canales antes de fijar uno solo vale la pena a largo plazo.

Si mandás desde una ciudad puntual, tenemos guías con el detalle local para Los Ángeles, Nueva York y Houston.

Contale a tu familiar en Guatemala que puede recibir sus remesas en Zigi, con el respaldo de Banco Industrial. Que se baje la app gratis y empiece a recibir en segundos.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre enviar dinero a Guatemala

¿Cuál es la forma más barata de enviar dinero?

Depende del monto y de cuánto valorás la rapidez, pero las apps digitales con aliados como SukuPay suelen tener comisiones más bajas que las agencias físicas. Mirá un ejemplo concreto en cuánto cobra Western Union por enviar a Guatemala.

¿Qué necesito para enviar dinero a Guatemala?

Una identificación válida en Estados Unidos y los datos básicos de tu familiar: nombre completo y teléfono. No hace falta que tengan cuenta en el mismo banco.

¿Mi familiar necesita cuenta bancaria para recibir?

No necesariamente. Puede cobrar en ventanilla con su DPI, o recibir directo en una cuenta digital como Zigi, gratis y sin saldo mínimo.

¿Debo pagar impuestos por la remesa que recibe mi familiar?

El tratamiento fiscal de las remesas puede variar y conviene revisarlo con detalle. Lo explicamos en ¿existe un impuesto a las remesas en Guatemala?.

¿Cómo sé si la remesa ya llegó?

Las apps digitales avisan al instante cuando el dinero se acredita. Mirá el detalle en cómo saber si ya llegó tu remesa en Guatemala.

Comparativa de cuánto cobran por enviar remesas a Guatemala en 2026

¿Cuánto cobran por enviar remesas a Guatemala? Comparativa de tarifas 2026

Saber cuánto cobran por enviar remesas a Guatemala exige mirar más allá de la tarifa que aparece en pantalla, porque el costo real se reparte entre la comisión visible y el margen del tipo de cambio.

La comisión es el monto fijo o porcentual que el servicio cobra al remitente y aparece en el recibo. El margen cambiario casi nunca se muestra como cobro, pero reduce los quetzales que recibe la familia en Guatemala.

Ese margen es la diferencia entre el tipo de cambio en remesas a Guatemala que ofrece cada operador y la tasa de referencia que publica el Banco de Guatemala (Banguat) cada día.

¿Cuánto cobran Western Union y MoneyGram?

Western Union no publica una tarifa única para Guatemala. La comisión cambia según el monto, el método de pago del remitente y la forma en que el receptor retira los fondos, y se cotiza en tiempo real en su sitio y su app.

MoneyGram funciona con la misma lógica en ese corredor. Pagar desde una cuenta bancaria suele costar menos que pagar con tarjeta de crédito, y el retiro en efectivo en agencia suele costar más que la transferencia a cuenta.

Las promociones temporales modifican estas condiciones con frecuencia. La única cifra confiable es la que el cotizador de cada operador muestra el día del envío, junto con el tipo de cambio aplicado a esa transacción.

Factores que definen las tarifas de remesas EE.UU.-Guatemala

Factor

Opción que suele costar menos

Opción que suele costar más

Método de pago

Cuenta bancaria

Tarjeta de crédito

Canal de envío

App o sitio web

Ventanilla física

Forma de retiro

Transferencia a cuenta

Efectivo en agencia

Margen cambiario

Cercano a la tasa de referencia del Banguat

Alejado de la tasa de referencia del Banguat

¿Cómo recibir remesas en Guatemala en digital?

El retiro tradicional en efectivo implica presentarse en un punto autorizado con el DPI y el código de la transacción. La espera en fila suma un costo de tiempo que ninguna tabla de tarifas registra.

Zigi, la plataforma digital respaldada por Banco Industrial, permite cobrar remesas ingresando el código de la transacción en la app, con acreditación inmediata en la cuenta del usuario.

A través de SukuPay, el partner de remesas de Zigi, los envíos desde EE.UU. llegan en menos de 20 segundos con una tarifa fija de USD 0.99 por transacción.

La alianza con Intermex y la app Amigo Paisano permite además que el envío se haga solo con el número de teléfono del receptor, sin códigos ni número de cuenta.

La cuenta Zigi se abre en menos de 3 minutos usando solo el DPI, sin costo de apertura ni de manejo, así que el receptor no necesita historial bancario para empezar a cobrar su remesa en digital.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis y abrila en minutos, con el respaldo de Banco Industrial.

Tigo Money, la billetera móvil vinculada al operador telefónico, cerró sus operaciones en Guatemala el 30 de junio de 2026, así que ya no es una opción para recibir dinero.

Quienes usaban esa billetera necesitan una cuenta que siga operativa. Una como la de Zigi opera dentro del sistema bancario, con transferencias a otros bancos, pagos con QR y créditos de Q70 a Q3,500 desde la misma app.

¿Cómo elegir el servicio para remesas mensuales?

Quien envía una sola vez al año quizás no note la diferencia entre operadores. Para las familias que dependen de envíos mensuales, la elección acumula un impacto real en el dinero disponible.

Las tres variables a revisar antes de cada envío

  • La comisión visible que el operador cobra al remitente, expresada como monto fijo o porcentaje del total enviado.
  • La cantidad de quetzales que recibirá el destinatario, el dato que revela el margen cambiario aplicado ese día.
  • El tiempo de entrega y si el receptor debe desplazarse a retirar los fondos, porque ese traslado también cuesta.

Un ejercicio útil consiste en comparar el tipo de cambio del operador con la tasa de referencia del Banguat publicada ese mismo día. Cuanto mayor sea la diferencia, más paga la familia por la conversión, aunque la comisión visible parezca baja.

El costo de las remesas a Guatemala cambia con las promociones vigentes y la fecha de consulta. Conviene verificar las tres variables antes de cada envío, porque el operador más conveniente un mes puede dejar de serlo al siguiente.

Quienes ya cobran su remesa en una cuenta Zigi también pueden enviarle dinero a otra persona en Guatemala desde el celular, sin acudir a un banco.

Descargá Zigi hoy y empezá a cobrar tus remesas fácil desde zigi.app, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre remesas a Guatemala

¿Cuánto llega realmente de una remesa de 200 dólares a Guatemala?

Depende del operador, la comisión y el tipo de cambio aplicados ese día. La forma de saberlo con exactitud es cotizar el envío y mirar los quetzales que recibirá el destinatario, no solo la comisión.

Comparar esa cifra con la tasa de referencia del Banguat muestra cuánto retiene el operador por la conversión. En envíos frecuentes, ese dato puede pesar tanto como la tarifa visible.

¿Es más barato enviar remesas por app que en ventanilla?

En la mayoría de los operadores establecidos, el canal digital suele costar menos que la ventanilla física, porque su operación cuesta menos de mantener.

Pagar desde una cuenta bancaria en lugar de tarjeta de crédito suele reducir todavía más el total. El cotizador de cada operador confirma el costo exacto antes de enviar.

¿Necesita el receptor en Guatemala una cuenta bancaria para recibir remesas?

Para el retiro tradicional en efectivo no es indispensable. Alcanza con presentar el DPI y el código de la transacción en un punto autorizado.

Una cuenta digital como la de Zigi permite recibir los fondos sin desplazarse. Se abre en menos de 3 minutos con el DPI, sin costo de apertura ni de manejo.

¿Qué es el margen cambiario y por qué importa?

Es la diferencia entre la tasa de cambio de referencia y el tipo de cambio que ofrece el operador para convertir los dólares a quetzales.

No aparece como cobro en el recibo, pero reduce lo que recibe la familia. En envíos regulares puede llegar a pesar más que la comisión visible del operador.

¿Con qué frecuencia cambian las tarifas de los operadores de remesas?

Pueden variar semana a semana según promociones temporales. Una comparación válida hoy puede dejar de serlo el mes siguiente.

Por eso conviene verificar la comisión, el tipo de cambio y la forma de entrega antes de cada envío, no una sola vez al elegir operador.

Persona revisando en su celular si una app de préstamos es segura en Guatemala

Cómo saber si una app de préstamos es segura en Guatemala

En Guatemala circulan apps de crédito sin respaldo real que usan tus datos personales para presionarte a pagar. Te explicamos cómo saber si una app de préstamos es segura Guatemala: qué mirar antes de instalarla y qué hacer si ya lo hiciste.

Esta guía te da las señales concretas para reconocerla, y qué diferencia a una plataforma regulada como Zigi de las que no lo son.

Lo que pasa cuando descargás la app equivocada

Imaginá que necesitás Q500 para cubrir un gasto urgente.

Abrís Facebook y ves un anuncio de «crédito inmediato sin requisitos». La descargás y en menos de dos minutos te pide acceso a tus contactos, tu galería y tus mensajes.

Ese patrón se repite en las apps de préstamos peligrosas. El negocio no está solo en los intereses altos: está en la vergüenza social que generan al amenazarte.

Acceden a tu lista de contactos durante la instalación y, ante cualquier atraso, envían mensajes a tus familiares y conocidos diciendo que debés dinero.

Algunas incluso adjuntan fotos sacadas de tu galería para presionar más.

El problema de una app de crédito que pide contactos está en el uso que le da a esos datos.

Una app legítima puede pedirte acceso a la cámara para verificar tu identidad con biometría, o a tu ubicación para confirmar que estás en Guatemala.

Pero ninguna entidad financiera regulada necesita leer tus contactos, tus SMS o tu galería para evaluar si podés pagar un crédito.

¿Todavía no tenés tu cuenta Zigi? Mirá cómo funciona, con el respaldo de Banco Industrial.

Cómo verificar que una app es segura

Antes de pedir un crédito por app, confirmá que la entidad detrás esté regulada por la Superintendencia de Bancos (SIB).

Buscá el nombre de la entidad en el registro de instituciones supervisadas de la SIB, en sib.gob.gt. Si la app dice pertenecer a un banco o financiera pero ese nombre no aparece, no la instalés.

Después de confirmar el respaldo regulatorio, revisá qué permisos pide la app. En Google Play están en la sección «Permisos» de la ficha, sin necesidad de descargarla.

Si la app pide acceso a contactos, SMS, registro de llamadas o galería, eso ya rompe el patrón de lo que una app financiera legítima necesita.

Cinco verificaciones antes de instalar cualquier app de crédito

  • Buscá el nombre de la entidad en el registro de la SIB, en sib.gob.gt, y confirmá que aparece listada antes de descargar nada.
  • Revisá los permisos que pide la app desde la ficha de Google Play o App Store: si pide contactos, SMS, llamadas o galería, no la instalés.
  • Verificá que tenga una política de privacidad publicada, que explique qué datos recopila y con quién los comparte. Si no existe o es vaga, es mala señal.
  • Comprobá que tenga canales de atención verificables (WhatsApp oficial, correo, redes con historial real). Un perfil recién creado sin actividad es señal de alerta.
  • Rechazá cualquier app que te pida un pago por adelantado para «liberar» tu crédito: ninguna entidad regulada en Guatemala cobra antes de prestarte.

Ese pedido de pago previo es, sin excepción, la señal más clara de fraude.

Ninguna entidad financiera regulada en Guatemala cobra antes de prestarte. Si te piden depositar, por ejemplo, Q50 o Q100 para activar un préstamo, cerrá la app y desinstalala.

Qué hacer si instalaste una app sospechosa

Si ya instalaste una app con estas señales, revocá los permisos desde la configuración del teléfono (Ajustes, Aplicaciones, la app, desactivá todos los permisos) y desinstalala.

Podés denunciar ante la SIB y, si hay amenazas de extorsión o difamación, también ante el Ministerio Público.

Para acceder a crédito de forma segura, buscá apps de bancos o financieras supervisadas por la SIB, con condiciones claras desde el inicio. Zigi, además, opera con SHIELD, su capa de prevención de fraude.

Zigi es la plataforma digital de Banco Industrial que ofrece créditos desde Q70, aprobados con selfie biométrica, sin fiadores ni papelería, y sin pedirte acceso a tus contactos ni a tu galería.

Si el contacto te llegó por WhatsApp, revisá también las señales de estafa por WhatsApp y cómo identificar préstamos falsos ofrecidos por esa vía.

Antes de instalar cualquier app de crédito, dedicá tres minutos a estas verificaciones.

Ese tiempo puede ahorrarte semanas de acoso y pérdida de dinero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes

¿Cómo sé si una app de préstamos está registrada ante la SIB?

Ingresá a sib.gob.gt y buscá el nombre de la entidad en el registro de instituciones supervisadas. Si no aparece, no descargués la app.

¿Qué permisos puede pedir legítimamente una app de crédito?

Puede pedir cámara para verificación biométrica y ubicación para confirmar que estás en Guatemala. Contactos, SMS, llamadas o galería nunca son necesarios para evaluar un crédito.

¿Qué hago si una app ya accedió a mis contactos?

Revocá todos los permisos desde la configuración del teléfono, desinstalá la app y guardá capturas de las amenazas. Podés denunciar ante la SIB y, si hay extorsión, también ante el Ministerio Público.

¿Es seguro pedir préstamos a través de una app en Guatemala?

Sí, siempre que la app pertenezca a una entidad supervisada por la SIB. Las plataformas reguladas ofrecen condiciones claras desde el inicio y no usan tus datos como herramienta de presión.

¿Cómo reconozco una app fraudulenta antes de descargarla?

Revisá los permisos en la tienda de aplicaciones, buscá la entidad en el registro de la SIB y comprobá que tenga política de privacidad y canales de atención verificables. Pedir un pago previo confirma que es estafa.

Mensaje de WhatsApp fraudulento en Guatemala, con las señales de alerta que lo delatan.

Señales de que te están estafando por WhatsApp en Guatemala

Las estafas por WhatsApp en Guatemala siguen patrones reconocibles: mensajes urgentes, ofertas imposibles y pedidos de dinero por adelantado.

Esta guía te explica las señales más comunes para identificar si te están estafando, qué hacer si ya caíste y cómo proteger tu cuenta en Zigi ante un intento de fraude.

Lo que hace peligrosa a una estafa por WhatsApp no es la sofisticación técnica, sino lo bien que imita situaciones cotidianas.

Un mensaje que parece venir del banco, una oferta de crédito que llega justo cuando hace falta dinero, un enlace que promete un premio.

Son patrones repetitivos, y una vez que los reconocés dejás de ser blanco fácil.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

¿Cuál es el guion típico del fraude por chat?

Casi todo timo por chat arranca con una de tres tácticas, o con una combinación de ellas.

  • La urgencia fabricada, cuando el mensaje exige acción inmediata con frases como «tu cuenta será bloqueada en 30 minutos» o «confirmá tus datos antes de las 5 p.m. o perdés el acceso».
  • La suplantación de identidad, cuando un número desconocido usa el logo de un banco, de una empresa de telecomunicaciones o de una institución pública como foto de perfil.
  • El contacto no solicitado, porque una entidad financiera no arranca una conversación por WhatsApp pidiendo contraseñas, números de cuenta o códigos de verificación.

Esas tres tácticas se combinan en esquemas más específicos. Uno de los más frecuentes es el mensaje de premio, del tipo «felicidades, ganaste», acompañado de un enlace acortado o de un dominio con terminación poco habitual.

Si el enlace no pertenece al dominio oficial de la institución que supuestamente lo manda, es una señal clara de fraude.

El código de seis dígitos: la estafa que roba tu WhatsApp

Otro patrón habitual simula ser soporte técnico y pide que compartas un código de seis dígitos que «por error» llegó a tu teléfono.

Ese código es la verificación de tu propia cuenta de WhatsApp. Compartirlo le entrega el control de tu perfil al estafador, que después escribe a tus contactos haciéndose pasar por vos.

También aparecen mensajes que piden una foto del DPI «para verificar tu identidad», o datos bancarios completos con el pretexto de una actualización del sistema.

Cualquier mensaje que pida número de cuenta, PIN, contraseña, código de verificación o foto de documentos por chat es un fraude, sin importar qué logo tenga en la foto de perfil.

Préstamos falsos y llamadas que suplantan al banco

Una modalidad que creció con fuerza combina WhatsApp con llamadas telefónicas.

Recibís una llamada de alguien que dice ser ejecutivo de tu banco, te avisa de un «movimiento sospechoso» y te pide confirmar datos para «proteger tu dinero». A veces la llamada viene precedida por un mensaje con apariencia institucional.

La estafa de préstamos falsos por WhatsApp sigue un guion igual de predecible. Un número desconocido ofrece créditos «preaprobados» con montos altos, sin requisitos y con desembolso inmediato.

Pero antes pide un depósito por «gastos administrativos», «seguro de vida» o «activación del préstamo». Ese depósito previo es la estafa completa, porque ninguna entidad regulada cobra por adelantado para otorgar un crédito.

Si te llega una oferta así, verificá que la institución aparezca en el listado de entidades autorizadas de la Superintendencia de Bancos antes de responder cualquier cosa.

Cómo verificar, bloquear y reportar

Cuando un mensaje levanta sospechas, hay tres acciones que conviene ejecutar antes de cualquier otra.

  1. Guardá capturas del mensaje completo, con el número del remitente y la hora. Esa evidencia sirve para denunciar y para que la institución suplantada rastree el origen.
  2. Bloqueá y reportá el número desde WhatsApp, con la opción «Reportar contacto» del menú del chat.
  3. Si el mensaje suplantaba a una institución, contactala por sus canales oficiales para alertarla.

Para denunciar formalmente, el trámite se hace ante el Ministerio Público, por los canales de denuncia publicados en su sitio oficial o en sus oficinas de atención. La Policía Nacional Civil también tiene unidades de delitos informáticos.

Un criterio útil para verificar un remitente es buscar el número en el sitio oficial de la institución que dice representar.

En Zigi, el canal oficial de soporte es el WhatsApp +502 2215 6002, de 8:00 a 23:00, junto con el correo zigidudas@zigi.app. Por esas vías nunca pedimos contraseñas, códigos de verificación ni datos bancarios.

Si te queda la duda, hay una respuesta segura para mandar: «Voy a verificar directamente con la institución, por el número de su sitio web oficial».

Un estafador no puede sostener esa verificación y un representante real la entiende sin problema. Ese mensaje corto, enviado sin entregar ningún dato, te da el tiempo para confirmar con quién estás hablando.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre estafas por WhatsApp en Guatemala

¿Cómo sé si un número de WhatsApp es realmente de mi banco?

El único número válido es el que aparece en el sitio oficial del banco o en el reverso de tu tarjeta.

Si el mensaje llega desde un número distinto, aunque use el logo del banco como foto de perfil, no respondás ni compartás datos: contactá al banco por su canal oficial.

Ya compartí un código de verificación con un desconocido. ¿Qué hago?

Es probable que el estafador ya tenga acceso a tu cuenta. Activá la verificación en dos pasos desde la configuración de WhatsApp de inmediato.

Después reportá el acceso no autorizado al soporte de la aplicación y avisale a tus contactos, para que no respondan mensajes que salgan de tu número.

¿Las empresas de crédito reales ofrecen préstamos por WhatsApp?

Algunas entidades usan WhatsApp como canal de contacto, pero ninguna entidad regulada pide un depósito previo para desembolsar un crédito.

Tampoco aprueban montos sin evaluar nada del solicitante. Verificá que la institución aparezca en el listado de la Superintendencia de Bancos antes de seguir con cualquier gestión.

¿Dónde denuncio una estafa por WhatsApp en Guatemala?

La denuncia se presenta ante el Ministerio Público, por los canales publicados en su sitio oficial o en sus oficinas de atención.

Antes de iniciar el trámite, guardá capturas del chat completo con el número del remitente y la hora de los mensajes, para que la denuncia avance con evidencia concreta.

¿Por qué los estafadores usan WhatsApp y no otro canal?

WhatsApp genera una sensación de cercanía que el correo electrónico o una llamada en frío no logran.

Su uso masivo hace que un mensaje fraudulento tenga más chances de llegar a alguien desprevenido, y poder poner cualquier foto de perfil facilita la suplantación.

Cuenta bancaria digital protegida con biometría en el celular, en Guatemala.

Cómo proteger tu cuenta bancaria digital en Guatemala: guía práctica

Un mensaje de WhatsApp que dice «Tu cuenta ha sido bloqueada, verificá tus datos aquí» es uno de los intentos de fraude más repetidos en Guatemala.

Quien responde termina entregando contraseñas, números de cuenta o códigos de verificación a desconocidos.

Saber cómo proteger mi cuenta bancaria digital en Guatemala arranca, antes que cualquier herramienta tecnológica, por reconocer esos mensajes en el momento en que aparecen.

¿Cómo se reconoce un mensaje fraudulento?

Las señales son específicas y se repiten con variaciones mínimas. Una variante frecuente ofrece premios o créditos preaprobados que exigen un depósito previo para «liberar» el dinero.

Señales de alerta en mensajes fraudulentos

  • Transmiten urgencia extrema, con frases como «tenés 24 horas para evitar el bloqueo».
  • Incluyen enlaces que imitan la dirección de un banco pero con un dominio distinto al oficial, con guiones de más o terminaciones poco habituales.
  • Solicitan información que ninguna institución financiera pide por chat, como contraseñas o códigos de verificación.

Tres preguntas funcionan como filtro rápido ante cualquier mensaje sospechoso. También conviene conocer los recursos de educación financiera para jóvenes en Guatemala, que ayudan a construir ese criterio desde temprano.

Tres preguntas para evaluar un mensaje sospechoso

  • ¿El mensaje pide que compartas contraseña, PIN o código de verificación? Ningún banco solicita esa información por mensajería.
  • ¿El enlace te lleva a una página donde tenés que ingresar datos sensibles sin que vos hayas iniciado el contacto? Eso es phishing.
  • ¿El número que te escribe coincide con los canales oficiales de tu banco o app? Si no lo podés verificar en la página oficial, no respondas.

Hábitos que toman cinco minutos

Reconocer un mensaje falso evita el primer golpe, pero la seguridad de una cuenta digital funciona mejor cuando las defensas están activadas antes de que llegue la amenaza.

Hay cuatro acciones que cambian el nivel de exposición de una cuenta bancaria digital, y ninguna toma más de cinco minutos.

Cuatro acciones que reducen tu exposición

  • Activar la autenticación biométrica en tu app bancaria, porque la huella o el reconocimiento facial agregan una barrera que no se puede copiar ni robar por WhatsApp.
  • Desactivar el inicio de sesión solo con contraseña cuando la app lo permita, ya que una contraseña filtrada sin biometría activa equivale a una puerta abierta.
  • Activar las notificaciones en tiempo real para cada movimiento, así cualquier transacción no autorizada genera una alerta inmediata.
  • No compartir contraseñas ni códigos de verificación con nadie, ni siquiera con quien se identifique como personal del banco. Compartir esos datos es lo que abre la puerta en la mayoría de los fraudes.

Estos hábitos reducen el riesgo, aunque el usuario solo controla una parte de la ecuación.

Entender qué se puede hacer desde la app, incluidos los pagos sin efectivo en Guatemala, ayuda a usar las funciones seguras y a evitar exposición innecesaria.

La otra parte depende de lo que ocurre en la infraestructura detrás de la pantalla, donde la tecnología detecta amenazas que ningún hábito individual puede anticipar.

Qué es SHIELD y por qué importa

Cuando alguien instala una app bancaria en un dispositivo comprometido, o cuando un estafador intenta crear varias cuentas falsas desde el mismo teléfono para abusar de promociones, los hábitos del usuario no alcanzan.

Ahí entra SHIELD, una capa de inteligencia de riesgo basada en el análisis del dispositivo, que opera sin que el usuario tenga que hacer nada.

Está diseñada para reconocer señales del dispositivo y de la sesión en el momento en que alguien interactúa con la app.

Entre esas señales están los equipos manipulados, las herramientas de suplantación, un mismo teléfono detrás de varias cuentas sospechosas y las sesiones con patrones automatizados.

La evaluación ocurre antes de que la operación se complete, que es lo que permite frenarla en vez de reportarla después.

En Zigi esa capa está integrada desde mayo de 2024, y convive con la verificación biométrica que la app usa para confirmar identidad, por ejemplo al solicitar un crédito con selfie.

La ciberseguridad financiera pasó de un modelo donde todo dependía del usuario a uno donde la tecnología intercepta amenazas que el usuario jamás vería.

Cuando abrís Zigi para enviar dinero, cobrar una remesa o pedir un crédito, hay un sistema evaluando en segundo plano variables del dispositivo y de la sesión para confirmar que la operación es legítima.

¿Qué hacer si tu cuenta fue comprometida?

La velocidad de reacción marca la diferencia entre un susto y una pérdida real. Si ves una transacción que no reconocés, o creés que pudiste haber compartido información, hay un orden de acciones que conviene seguir.

Pasos a seguir ante una cuenta comprometida

  1. Cambiar la contraseña de la app de inmediato, desde un dispositivo seguro.
  2. Cerrar todas las sesiones activas si la app lo permite, para bloquear cualquier acceso no autorizado que esté ocurriendo en ese momento.
  3. Contactar al soporte de tu plataforma financiera. En el caso de Zigi, el WhatsApp oficial es el +502 2215 6002 y el correo zigidudas@zigi.app, de 8:00 a 23:00.
  4. Reportar el número sospechoso dentro de WhatsApp, para que la plataforma lo bloquee para otros usuarios.
  5. Presentar la denuncia ante la Superintendencia de Bancos y el Ministerio Público si hubo pérdida de fondos, lo que formaliza el reclamo.

Operar con herramientas digitales como el pago con QR también pide entender qué canal usar y cuándo, para reducir la exposición en cada transacción.

Lo que nunca conviene es esperar, porque cada minuto sin actuar es un minuto en el que la cuenta sigue expuesta.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cómo proteger tu cuenta digital

¿Un banco real puede pedirme la contraseña o el PIN por WhatsApp?

Ninguna institución financiera legítima solicita contraseñas, PIN ni códigos de verificación por canales de mensajería.

Si recibís ese tipo de solicitud, es una señal inequívoca de fraude y no conviene responder bajo ninguna circunstancia, ni siquiera para preguntar quién escribe.

¿La biometría garantiza que nadie más pueda entrar a mi cuenta?

La biometría agrega una barrera difícil de replicar a distancia, porque a diferencia de una contraseña no se puede robar por phishing.

Ninguna medida sola es infalible. Combinada con notificaciones en tiempo real y una capa que analiza el dispositivo, el nivel de protección sube bastante.

¿Qué diferencia hay entre phishing y una estafa por depósito previo?

El phishing busca que entregues tus credenciales a través de un enlace o formulario falso, para después entrar a tu cuenta.

La estafa por depósito previo te pide transferir dinero propio bajo la promesa de liberar un premio o un crédito que no existe. En la primera perdés el acceso, en la segunda perdés el dinero directamente.

¿Qué pasa si reporto tarde una transacción que no reconozco?

Cada minuto de demora amplía la ventana en la que la cuenta sigue expuesta a nuevas operaciones.

Reportar al soporte y cambiar la contraseña desde un dispositivo seguro son los pasos más urgentes, antes incluso de buscar información adicional sobre lo que pasó.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002