Blog

Qué es el smishing y cómo reconocer un mensaje de texto falso

¿Qué es el smishing y cómo reconocer un mensaje de texto falso?

El smishing es una forma de estafa que llega por mensaje de texto, haciéndose pasar por tu banco o app financiera.

En Guatemala, donde el celular es la herramienta principal para mover dinero, este tipo de ataque es cada vez más frecuente y más difícil de distinguir de un mensaje real. Saber cómo funciona es el primer paso para no caer.

Qué es el smishing y por qué funciona mejor que un correo falso

Un mensaje de texto que dice «Tu cuenta fue bloqueada, verificá tus datos aquí» genera más reacciones impulsivas que el mismo mensaje llegando por correo electrónico.

Esa diferencia explica por qué el smishing se convirtió en una de las formas de fraude digital más efectivas en Guatemala y en toda la región.

Protegé tus datos bancarios con Zigi, la app que nunca te pide contraseñas por mensaje. Descargá Zigi gratis y operá con la seguridad del respaldo de Banco Industrial.

Entender qué es el smishing empieza por su nombre, que combina «SMS» con «phishing». Es una técnica donde los estafadores envían mensajes de texto haciéndose pasar por bancos, apps financieras o instituciones públicas para que la víctima entregue datos sensibles como contraseñas, números de cuenta o códigos de verificación.

La mecánica es la misma que el phishing por correo, pero el canal cambia todo.

Los correos electrónicos pasan por filtros de spam, llegan a bandejas que revisamos con calma y permiten inspeccionar el remitente con un clic.

Un SMS aparece directamente en la pantalla del celular, muchas veces mientras estás haciendo otra cosa, y no hay filtro que lo detenga antes de que lo leas.

Esa inmediatez es lo que los estafadores explotan. En Guatemala, donde el celular es la herramienta principal para mover dinero desde la app, el terreno es especialmente fértil para este tipo de ataques.

Cómo luce un mensaje de texto falso con montos en quetzales

Reconocer un SMS fraudulento es más fácil cuando sabés qué patrones buscar. Los mensajes de smishing en Guatemala comparten características que se repiten casi sin variación.

Ejemplos de mensajes fraudulentos frecuentes

  • «Se detectó un cargo de Q1,250.00 en tu cuenta. Si no lo reconocés, verificá aquí: bit.ly/seguridad-banco-gt»
  • «Felicidades, ganaste Q5,000 en el sorteo mensual. Reclamá tu premio antes de 24 horas: enlace»
  • «Tu acceso fue suspendido por actividad sospechosa. Ingresá tus credenciales para reactivar»

Señales que aparecen en casi todos los mensajes de texto falsos bancarios

  • La urgencia artificial, porque siempre hay un plazo que vence o una consecuencia inmediata si no actuás
  • Los enlaces acortados o con dominios extraños, ya que ningún banco serio te manda a un «bit.ly» o a un sitio con guiones y números aleatorios
  • Los errores sutiles de redacción, como tildes ausentes, espacios de más o nombres de instituciones ligeramente alterados («Banko Industrial» en lugar de «Banco Industrial»)

Hay un detalle que muchos pasan por alto. Los estafadores a veces logran que el mensaje aparezca en el mismo hilo donde antes recibiste notificaciones legítimas, usando números cortos que parecen oficiales.

Eso no significa que el mensaje sea real. La apariencia del remitente se puede falsificar con herramientas accesibles. Conocer las señales de fraude por mensajería en distintos canales ayuda a no caer en variantes del mismo engaño.

Qué hacer si recibiste un SMS sospechoso

Si recibiste un mensaje que te genera dudas, lo primero es no tocar el enlace. La reacción natural ante un mensaje que dice «tu cuenta fue bloqueada» es querer resolverlo de inmediato, y eso es exactamente lo que busca el estafador.

Pasos según la situación

  • Si no hiciste clic, bloqueá el número desde la configuración de tu celular. En Android podés mantener presionado el mensaje y seleccionar «Bloquear número». En iPhone, tocá el número del remitente y elegí «Bloquear este contacto». Después de bloquearlo, reportá el número a tu operador (Tigo o Claro tienen canales para esto) porque cada reporte ayuda a que esos números se desactiven más rápido.
  • Si ya hiciste clic pero no ingresaste datos, cerrá el navegador inmediatamente y borrá el historial de navegación. Revisá que no se haya descargado ningún archivo en tu celular.
  • Si ingresaste datos personales o financieros, tomá una captura de pantalla del mensaje y del sitio antes de cerrarlo, porque esa evidencia puede ser necesaria si presentás una denuncia. Después cambiá la contraseña de la app o servicio que el mensaje imitaba, y si usás la misma contraseña en otros servicios, cambiala también ahí.

    Contactá al soporte de tu banco o app financiera para reportar lo ocurrido y que puedan monitorear movimientos inusuales en tu cuenta.

Para quienes quieran ir más allá de la reacción inmediata, hay pasos concretos para proteger una cuenta bancaria digital que reducen la superficie de riesgo antes de que llegue cualquier mensaje sospechoso.

Por qué las apps financieras son blanco del smishing

Las plataformas financieras digitales concentran la mayor cantidad de ataques de smishing porque son apps donde un solo acceso puede dar control sobre transferencias, créditos y datos personales.

Para un estafador, obtener las credenciales de una app financiera vale mucho más que conseguir la contraseña de una red social.

Verificar directamente en la app oficial es tu mejor defensa contra el smishing. Conocé todo lo que podés hacer con Zigi y operá siempre desde canales seguros.

Preguntas frecuentes sobre qué es el smishing y cómo reconocer un mensaje de texto falso

¿El smishing solo afecta a clientes de bancos grandes?

No. Los estafadores imitan cualquier plataforma financiera que tenga usuarios activos, incluyendo apps digitales, billeteras móviles y servicios de remesas. El tamaño de la institución no define el riesgo porque lo que buscan es la reacción impulsiva del usuario, no el perfil de la empresa.

¿Puedo saber si un número que me envió un SMS es fraudulento antes de hacer nada?

Podés buscar el número en internet para ver si otros usuarios lo reportaron como fraude. También podés compararlo con el número oficial de la institución que dice representar, llamando directamente desde un número que ya tenías guardado.

¿Es suficiente con borrar el mensaje para estar protegido?

Borrar el mensaje ayuda a no volver a verlo por error, pero no elimina ningún riesgo si ya hiciste clic o ingresaste datos. En ese caso, la prioridad es cambiar contraseñas y contactar a tu institución financiera antes de cualquier otra acción.

¿Los fraudes por remesas también usan smishing?

Sí. Los fraudes vinculados a remesas frecuentemente combinan mensajes de texto falsos con llamadas o contactos por otras vías para generar urgencia. Quien espera dinero del exterior es especialmente vulnerable porque tiene un motivo real para reaccionar rápido.

¿Qué pasa si el mensaje fraudulento aparece en el mismo hilo que mensajes reales de mi banco?

Eso ocurre porque los estafadores falsifican el identificador del remitente, una técnica conocida como «SMS spoofing». Que el mensaje aparezca en el hilo legítimo no garantiza que sea real. Ante cualquier duda, verificá directamente en la app oficial o llamá al número de soporte que ya tenés guardado.
Concerned man using phone outdoors holding credit card experiencing trouble online banking or

¿Cómo saber si una app financiera es oficial antes de descargarla en Guatemala?

Las apps financieras falsas imitan el logo, los colores y hasta las capturas de las originales para robarte los datos. Saber verificar el desarrollador y cruzarlo con el sitio oficial puede ser la diferencia entre proteger tu cuenta y perder tu plata en minutos.

Imaginá que buscás «app de banco» en tu celular, descargás la primera opción que aparece y metés tu número de DPI con tu contraseña. Al día siguiente, Q1,200 desaparecen de tu cuenta real.

Eso le ha pasado a usuarios en Guatemala que instalaron apps financieras clónicas, diseñadas para verse idénticas a las originales pero creadas por estafadores que solo necesitan tus datos para operar. 

Saber cómo verificar si una app financiera es oficial en Guatemala antes de tocar «instalar» puede ser la diferencia entre proteger tu plata y regalársela a alguien que nunca vas a encontrar.

Descargá Zigi desde la tienda oficial y verificá que el desarrollador sea Banco Industrial, S.A. Las apps falsas existen porque fabricarlas es barato y rentable.

Un desarrollador con malas intenciones puede copiar el logo, los colores y hasta las capturas de pantalla de una app legítima, publicarla en una tienda de aplicaciones con un nombre parecido y esperar a que caigan usuarios desprevenidos.

En Guatemala, donde cada vez más personas manejan su plata desde el celular y muchas están abriendo su primera cuenta digital, el terreno es fértil para este tipo de fraude. 

La trampa funciona especialmente bien cuando alguien recibe un enlace por WhatsApp que lo lleva directo a una ficha falsa, algo que se conoce como smishing (mensajes diseñados para engañarte y robarte datos) y que evita por completo el paso de buscar la app por cuenta propia.

Revisión de la ficha de descarga

Antes de instalar cualquier app que toque tu plata, dedicale dos minutos a revisar la ficha en App Store o Google Play. Cada campo de esa ficha cuenta una historia, y cuando algo no cuadra, la propia ficha te lo dice.

Qué revisar en la ficha antes de instalar

  • El nombre del desarrollador debe corresponder al nombre legal de la institución financiera que respalda la app. Aparece justo debajo del nombre de la app, y si en lugar de un banco registrado ves un nombre genérico como «FinApp Studio» o «Tech Solutions GT», esa es tu primera señal de alerta, porque ese dato es el más difícil de falsificar con precisión.
  • La combinación de reseñas, calificaciones y número de descargas debe ser consistente con una presencia real en el mercado. Una app de banco legítima acumula cientos o miles de calificaciones a lo largo de meses, mientras que una app falsa suele aparecer con pocas reseñas genéricas publicadas todas en la misma semana. Las apps reales siempre tienen opiniones mixtas donde algunos usuarios reportan errores o piden mejoras.
  • La fecha de última actualización debe ser reciente. Las apps legítimas se actualizan cada pocas semanas para corregir errores y mejorar la seguridad. Si una app financiera lleva meses sin actualizarse, o fue publicada hace apenas unos días sin historial previo, la línea de tiempo no tiene sentido para una institución financiera establecida.
  • Los permisos solicitados deben ser coherentes con la función de la app. Una app de banco necesita acceso a tu cámara (para escanear documentos o verificar identidad con selfie), a tu ubicación (por seguridad) y a tus notificaciones. Pero si te pide acceso a tus contactos, a tus mensajes SMS o a tu galería completa de fotos sin una razón clara, eso es sospechoso, porque ninguna app financiera legítima necesita leer tus mensajes de texto para funcionar.

Verificación desde la web oficial del emisor

La ficha de la tienda es tu primer filtro, pero el segundo es todavía más confiable. 

Entrá directamente al sitio web oficial del banco y buscá la sección de descarga, ya que las instituciones serias publican enlaces directos a App Store, Google Play o Huawei AppGallery desde su propia página, lo que garantiza que estás llegando a la ficha correcta sin intermediarios.

Zigi, por ejemplo, es la app financiera digital de Banco Industrial, y en las tiendas de aplicaciones aparece con «Banco Industrial, S.A.» como desarrollador.

Cualquiera puede confirmar eso entrando a zigi.app y siguiendo el enlace de descarga que aparece ahí, o buscando directamente en App Store o Google Play y verificando que el nombre del desarrollador coincida con el del banco. 

Ese cruce entre la web oficial y la ficha de la tienda es la forma más sólida de confirmar que estás descargando la app correcta.

Señales que deben frenarte antes de instalar

  • La app te llegó por un enlace en un SMS que no solicitaste, algo que los fraudes por WhatsApp también usan para llevar a víctimas a fichas falsas.
  • El nombre tiene errores ortográficos sutiles, como «Banko» en lugar de «Banco».
  • Las capturas de pantalla se ven borrosas o de baja resolución.
  • La descripción mezcla idiomas o tiene errores gramaticales evidentes.

Qué hacer si ya instalaste una app sospechosa

Cómo reportar la app falsa en cada tienda

  • En Google Play, entrá a la ficha de la app, bajá hasta «Marcar como inadecuada» y seleccioná «Otro problema» describiendo que se trata de una suplantación.
  • En App Store, usá la opción «Informar de un problema» desde la página de la app.

Antes de instalar cualquier app financiera, verificá el desarrollador desde el sitio oficial. Conocé más en zigi.app.

Preguntas frecuentes sobre cómo saber si una app financiera es oficial antes de descargarla en Guatemala

¿Puedo confiar en una app financiera que aparece primero en los resultados de búsqueda de Google Play?

La posición en los resultados no garantiza que la app sea legítima. Verificá siempre el nombre del desarrollador y cruzalo con el sitio web oficial de la institución financiera antes de instalar.

¿Qué tan común es el fraude con apps falsas en Guatemala?

Es un tipo de fraude en crecimiento, especialmente a medida que más guatemaltecos adoptan la banca digital. Los estafadores aprovechan que muchos usuarios están instalando su primera app financiera y no saben exactamente qué datos verificar.

¿Una app falsa siempre pide muchos permisos?

No necesariamente. Algunas apps falsas solicitan pocos permisos para no levantar sospechas y capturan credenciales simplemente mostrando un formulario de inicio de sesión falso. Por eso la revisión del desarrollador y las reseñas es igual de importante que revisar los permisos.

¿Qué pasa si reporto una app falsa pero ya la descargué?

Reportarla ayuda a proteger a otros usuarios, pero no revierte el daño en tu cuenta. Tu prioridad debe ser cambiar contraseñas y avisar a tu banco de inmediato, y luego hacer el reporte en la tienda de aplicaciones.

¿Zigi tiene alguna medida de seguridad adicional contra el acceso no autorizado?

Sí. Zigi cuenta con tecnología de protección que analiza señales de comportamiento para detectar y bloquear accesos sospechosos a tu cuenta.

Diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

Diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

Cuando necesitás dinero con urgencia, elegir entre un crédito digital y uno bancario tradicional cambia todo: el digital llega en minutos desde el celular, el tradicional puede tardar días con papelería y fiador.

Conocé cuándo conviene cada opción para tomar la decisión correcta.

Dos caminos para el mismo problema

Imaginá que vendés ropa por encargo y un cliente te pide 30 camisas para el viernes. Necesitás Q2,000 para comprar la tela hoy, pero no los tenés.

Ese momento, el de necesitar dinero con urgencia y sin mucho margen, es el que revela la diferencia entre un crédito digital y un crédito bancario tradicional de la manera más concreta posible. Descargá Zigi y revisá tu límite de crédito disponible, sin papelería y sin salir de tu casa.

Si decidís ir al banco, el recorrido empieza antes de llegar a la ventanilla.

Tenés que reunir tu DPI, constancia de ingresos (que siendo independiente puede significar ir a buscar un contador o imprimir estados de cuenta), comprobante de domicilio reciente y, en muchos casos, presentar un fiador que responda por vos.

Solo juntar esos papeles puede tomarte un día entero. Después viene la fila en la agencia, la entrevista con el oficial de crédito, la evaluación que tarda entre tres y diez días hábiles dependiendo del banco y el monto, y finalmente la firma del contrato.

Para cuando el dinero cae en tu cuenta, la oportunidad de las 30 camisas probablemente ya pasó.

Eso no significa que el banco tradicional sea una mala opción. Para montos grandes (Q20,000 o más) y plazos largos (12, 24, 36 meses), ese proceso exhaustivo tiene sentido porque el banco está evaluando un riesgo mayor y vos estás accediendo a condiciones que un crédito pequeño no ofrece. 

El problema aparece cuando necesitás un monto accesible con rapidez y el único camino disponible te obliga a recorrer un proceso diseñado para otra escala.

Cómo funciona un crédito digital

Pensá en la diferencia como la que existe entre enviar una carta certificada y mandar un mensaje de texto.

Ambos comunican, pero uno fue diseñado para la velocidad y el otro para la formalidad de un trámite complejo. El crédito digital vs banco tradicional en Guatemala refleja exactamente esa lógica.

En una app como Zigi, que funciona como el brazo de innovación digital de Banco Industrial, el proceso arranca y termina en el celular. No necesitás fiador, no necesitás llevar papeles a ningún lado y no hay fila.

Abrís la app, seleccionás el monto que necesitás (desde Q70 hasta Q3,500), elegís la frecuencia de pago que te convenga (semanal, quincenal o mensual) y validás tu identidad con una selfie biométrica, que es simplemente una foto tuya que el sistema usa para confirmar quién sos. 

En menos de tres minutos el dinero ya está en tu cuenta, listo para usarse. Una pregunta que aparece seguido es si un crédito digital tiene el mismo respaldo regulatorio que uno bancario.

En el caso de Zigi, sí, porque opera bajo la supervisión de la Superintendencia de Bancos (SIB) a través de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Tu dinero tiene el mismo respaldo institucional que si fueras a una agencia, solo que el canal de acceso es diferente.

Si estás evaluando opciones, podés conocer cómo funciona el crédito digital de Zigi directamente desde la app para ver los montos y plazos disponibles según tu perfil.

Montos, plazos y cuál te conviene

Cuándo conviene un crédito digital y cuándo uno bancario

Situación

Crédito digital

Banco tradicional

Monto necesario

Hasta Q3,500 para resolver algo puntual

Q15,000 o más para inversiones a mediano plazo

Plazo de pago

Cuotas semanales, quincenales o mensuales en ciclos cortos

12, 24 o 36 meses según el producto

Urgencia

Dinero disponible en menos de tres minutos

Evaluación de tres a diez días hábiles

Documentación requerida

Sin fiador, sin papeles, solo validación biométrica

DPI, ingresos, domicilio y fiador en muchos casos

Tres preguntas para decidir antes de solicitar

Antes de elegir un camino, respondete estas tres preguntas con honestidad.

  • Si el monto está por debajo de Q3,500 y lo necesitás para resolver algo puntual (mercadería, un gasto inesperado, una oportunidad de negocio que no espera), el crédito digital es el canal más eficiente para montos pequeños y urgentes. Si necesitás un monto mayor para una inversión a mediano plazo, el banco tradicional tiene productos diseñados para esa escala.
  • Si podés esperar una o dos semanas mientras se procesa una solicitud formal, el banco te da acceso a montos y plazos más amplios. Si necesitás el dinero hoy o mañana, la velocidad del canal digital marca una diferencia que ningún trámite presencial puede igualar.
  • Si nunca tuviste un crédito formal y no tenés manera de demostrar ingresos fijos con papeles, el camino tradicional probablemente te cierre la puerta. Un crédito digital puede ser tu primer paso para construir un récord crediticio dentro del sistema formal, porque cada pago puntual que hacés queda registrado y te abre camino hacia montos mayores en el futuro.

Si necesitás resolver algo rápido y empezar a construir historial crediticio, pedilo desde la app. Conocé más en zigi.app.

Preguntas frecuentes sobre diferencia entre un crédito digital y un crédito de banco tradicional en Guatemala

¿Un crédito digital en Guatemala afecta mi historial crediticio igual que uno bancario?

Sí, cuando la plataforma opera bajo supervisión de la Superintendencia de Bancos, cada pago queda registrado en el sistema formal. En el caso de Zigi, los pagos puntuales construyen historial crediticio real que podés usar para acceder a montos mayores en el futuro.

¿Puedo solicitar un crédito digital si soy trabajador independiente sin ingresos comprobables con papeles?

El crédito digital fue diseñado precisamente para perfiles que tienen dificultades para acreditar ingresos de manera formal. La validación se hace de manera biométrica y sin necesidad de fiador, lo que abre el acceso a personas que el canal bancario tradicional suele excluir.

¿Qué pasa si necesito un monto mayor al que ofrece un crédito digital?

Para montos superiores a Q3,500 y plazos largos, el banco tradicional es el camino más adecuado porque tiene productos diseñados para esa escala. También es posible que, una vez construido historial con créditos digitales, el acceso a montos bancarios más altos sea más sencillo.

¿Los pagos de un crédito digital se hacen de forma manual o automática?

En plataformas como Zigi, las cuotas se debitan automáticamente de tu cuenta en la frecuencia que elegiste al momento de solicitar (semanal, quincenal o mensual). Eso elimina el riesgo de olvidar una fecha de pago y protege tu historial crediticio.

¿Guatemala está avanzando hacia un sistema financiero más digital?

Sí, el crecimiento de plataformas reguladas como Zigi refleja un cambio real en los hábitos financieros del país. El uso del efectivo en Guatemala sigue siendo alto, pero las cuentas digitales y los pagos sin efectivo están ganando terreno de manera acelerada.

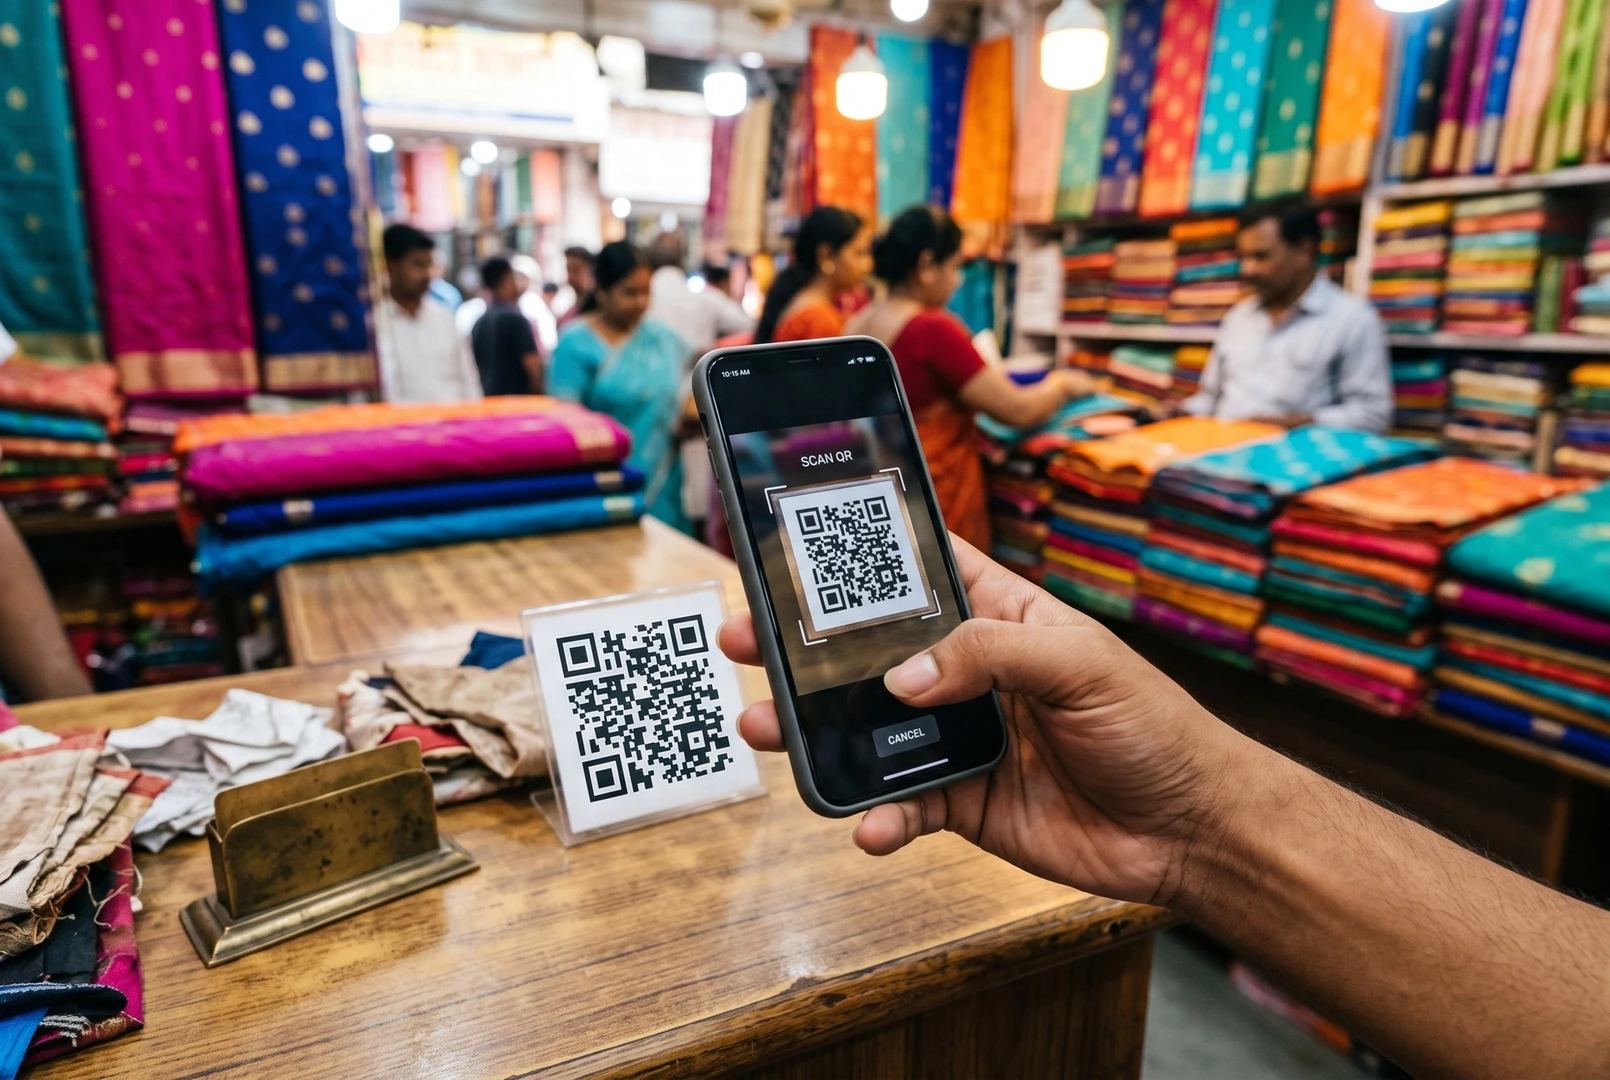
Qué comercios podés pagar con QR este Black Friday en Guatemala

Qué comercios podés pagar con QR este Black Friday en Guatemala

El Black Friday llega a Guatemala con más opciones de pago digital cada año.

Esta guía explica qué tipos de comercios aceptan pagos con QR, cómo funciona la interoperabilidad y cómo usar Zigi, respaldada por Banco Industrial, para aprovechar las ofertas sin cargar efectivo.

Imaginá un centro comercial un viernes de noviembre con descuentos en electrónica. La fila para pagar en caja tiene veinte personas, varias rebuscando billetes, otras esperando cambio de Q500, y el cajero contando uno por uno.

Mientras tanto, alguien dos puestos adelante escanea un código con el celular, confirma el monto en tres segundos y sale con la bolsa bajo el brazo.

La diferencia entre esas dos experiencias es saber de antemano qué comercios aceptan pagos QR en Black Friday Guatemala y cómo funciona el proceso antes de llegar a la tienda.

El QR que ves pegado en la caja de un comercio guatemalteco puede pertenecer a distintas redes, y ahí es donde muchos se confunden.

La interoperabilidad entre redes QR significa que un solo código QR puede ser leído y pagado desde diferentes apps financieras.

En Guatemala, los códigos QR de Zigi, CUIK y Bi funcionan entre sí, lo que multiplica los puntos donde podés pagar sin importar cuál de esas plataformas usés.

Zigi, el brazo digital de Banco Industrial, integra esa interoperabilidad directamente en su app, lo que significa que si un comercio tiene QR CUIK (la red de VisaNet que conecta miles de negocios MIPYME), también podés pagar desde Zigi sin ningún paso extra.

Eso cambia completamente la ecuación de dónde podés comprar con QR este Black Friday.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Desde centros comerciales hasta la tienda de barrio

La pregunta de dónde puedo pagar con QR en Black Friday en Guatemala tiene una respuesta más amplia de lo que muchos imaginan.

Los centros comerciales grandes, que concentran el grueso de las ofertas de temporada, fueron los primeros en adoptar QR en sus tiendas ancla. Si comprás una pantalla o unos audífonos, el proceso toma el mismo tiempo que pagar un café.

Pero la red va mucho más allá de los malls. Distintos tipos de establecimientos ya operan con comercios QR interoperable en Guatemala, desde los más grandes hasta los más pequeños.

Dónde podés pagar con QR este Black Friday

  • Supermercados con promociones de temporada que activan descuentos especiales durante la semana de ofertas
  • Gasolineras donde llenás el tanque aprovechando que andás de compras por la ciudad
  • Ferias de emprendedores que montan sus puestos con descuentos especiales para la fecha
  • Microtiendas de barrio que venden accesorios o regalos navideños anticipados y ya adoptaron el cobro digital
  • Tiendas ancla de centros comerciales con ofertas en electrónica, ropa y electrodomésticos

La integración con CUIK es lo que hace posible esta cobertura, porque conecta a miles de pequeños comercios que no necesitan un dispositivo POS físico para aceptar pagos digitales.

Eso también resuelve una duda frecuente sobre compras grandes.

No hay diferencia por monto al pagar con QR: podés pagar desde una abarrotería hasta una tienda de electrodomésticos con el mismo método, sin que el sistema cobre nada extra al comprador.

Ventaja real del QR en días de alta demanda

Un viernes de descuentos masivos tiene un problema que no se resuelve con más cajeros ni más cajas registradoras.

El cuello de botella es el efectivo, porque cada transacción con billetes implica contar, verificar, dar cambio, y a veces pedir cambio a otra caja. Dejar de depender del efectivo en un día así elimina todo ese ciclo.

Pasos para pagar con QR desde la app

  1. Abrís la app y tocás el botón «Paga con ZIGI» en el menú inferior de la pantalla principal
  2. Aceptás los permisos de cámara si es la primera vez que usás la función
  3. Acercás el celular al código QR del comercio
  4. Revisás el monto que aparece en pantalla antes de confirmar
  5. Si el monto es correcto, confirmás y el pago se procesa en segundos. Si hay un error (el comercio ingresó un monto equivocado, por ejemplo), podés cancelar la operación antes de que se procese ningún cargo
  6. Descargás o compartís el comprobante como registro inmediato de la compra

Esa ventana de verificación es lo que hace que el pago con QR sea más seguro que entregar un billete y confiar en que el cambio esté bien. El comprobante digital queda disponible al instante, lo que te da un registro inmediato de cada compra.

Qué hacer si el comercio no tiene QR visible

Hay un escenario que puede pasar, especialmente en ferias o tiendas pequeñas que participan por primera vez en Black Friday. Llegás a la caja, no ves ningún código QR pegado, y asumís que solo aceptan efectivo.

Antes de sacar la billetera, vale la pena preguntar. Muchos comercios tienen el QR disponible pero no lo exhiben de forma prominente, o lo muestran desde la pantalla de su propio celular al momento del cobro.

QR vs. tarjeta física en un día de alta demanda

Aspecto

Pago con QR

Pago con tarjeta física

Dispositivo que necesita el comercio

Solo el código impreso o digital

Terminal POS activo

Lo que necesitás vos

Celular con conexión a internet

Tarjeta física y a veces PIN

Velocidad en horas pico

Confirmación en segundos, sin esperar terminal

Depende de que el dispositivo lea la banda o el chip sin fallas

Una duda que aparece seguido es si cualquier comercio con QR de otro banco funciona para pagar.

Preparar la app antes de salir de casa el viernes de ofertas marca la diferencia. Verificá que tengas saldo suficiente, que la app esté actualizada y que los permisos de cámara estén habilitados.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué comercios podés pagar con QR este Black Friday en Guatemala

¿Necesito tener cuenta en el mismo banco que el comercio para pagar con QR?

No. Gracias a la interoperabilidad entre Zigi, CUIK y Bi, podés escanear cualquier código QR de esas redes desde tu app sin importar en qué banco tiene su cuenta el comercio.

¿Hay un monto máximo para pagar con QR en Black Friday?

El sistema QR no tiene un techo de transacción que limite las compras grandes.

¿Qué pasa si escaneo el QR y el monto que aparece es incorrecto?

Antes de confirmar, la app te muestra el monto que el comercio ingresó. Si hay un error, podés cancelar la operación en ese momento sin que se procese ningún cargo.

¿Puedo pagar con QR en puestos de feria o tiendas pequeñas, o solo en malls?

La red alcanza también ferias de emprendedores, microtiendas de barrio y pequeños negocios afiliados a CUIK, que no necesitan un POS físico para cobrar.

¿Qué debo revisar en la app antes de salir de compras el día de Black Friday?

Verificá que tengas saldo suficiente, que la app esté actualizada a la versión más reciente y que los permisos de cámara estén habilitados.

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

Cómo pagar flores y otros gastos del cementerio sin cargar efectivo

El 1 de noviembre es uno de los días con mayor movimiento de efectivo en Guatemala, y también uno de los que más aprovechan los carteristas.

Esta guía te muestra cómo pagar flores, limpieza y demás gastos del cementerio usando Zigi, respaldada por Banco Industrial, para que llegués preparado y sin exponer tu dinero.

Los gastos que te esperan antes de llegar a la tumba

Un ramo de flores cerca del cementerio en noviembre puede costar entre Q30 y Q80 dependiendo del tipo y del vendedor.

Si a eso le sumás la limpieza de la tumba, las velas, alguna pintura para retocar la lápida o una ofrenda adicional, el total puede superar los Q300 sin que lo hayas planeado.

Son gastos que aparecen uno tras otro mientras caminás entre puestos y pasillos, y que la mayoría de personas resuelve sacando billetes del bolsillo en un lugar donde se acumulan cientos o miles de visitantes.

Preparate antes del 1 de noviembre. Descargá Zigi gratis y pagá en el cementerio sin exponer tu efectivo.

La combinación de multitudes, distracción emocional y efectivo visible crea exactamente el escenario que los carteristas buscan.

Muchos guatemaltecos ya lo saben por experiencia propia o ajena, pero siguen cargando todo en billetes porque asumen que los vendedores informales no aceptan otra cosa.

La realidad está cambiando más rápido de lo que parece, y llegar preparado marca la diferencia entre gastar con control o volver a casa sin saber bien en qué se fue el dinero.

Gastos típicos del cementerio en noviembre

Gasto

Rango estimado

Observación

Ramo de flores

Q30 a Q80

Varía según tipo de flor y vendedor

Limpieza de la tumba

Q50 a Q150

Depende del trabajo que implique

Velas, pintura y ofrendas

Q20 a Q70

Se acumulan fácilmente entre puestos

Total aproximado

Más de Q300

Puede superarse sin haberlo planeado

Cómo pagar flores y gastos del cementerio sin efectivo

La preparación empieza un día antes, no en la puerta del cementerio. Si ya sabés con qué vendedor de flores comprás cada año, mandále un mensaje preguntando algo tan directo como «¿Aceptás pago con QR o transferencia por teléfono?».

Si te dice que sí, ya resolviste el gasto más común sin necesidad de llevar un solo billete. Si no lo conocés, la pregunta funciona igual al llegar al puesto, porque cada vez más vendedores en zonas urbanas de Guatemala aceptan códigos QR o transferencias al número de celular.

Si el vendedor tiene QR, abrís la app, tocás la opción de pago, apuntás la cámara al código y confirmás el monto que aparece en pantalla. Si prefiere transferencia por número de teléfono, solo necesitás su número y el monto exacto.

En ambos casos podés descargar o compartir un comprobante en el momento, lo cual te protege a vos y le da tranquilidad al vendedor.

Con Zigi, por ejemplo, el pago con QR es interoperable entre códigos Zigi, CUIK y Bi, lo que amplía las probabilidades de que el QR que tenga el vendedor sea compatible sin necesidad de instalar otra app.

La cuenta se abre gratis con el DPI en menos de tres minutos, así que incluso si nunca usaste una billetera digital, podés tener todo listo la noche anterior.

Para el servicio de limpieza o mantenimiento de la tumba, la dinámica es similar, aunque conviene confirmarlo con más anticipación porque estos proveedores suelen acordar el trabajo con días de antelación.

Un mensaje como «Te pago por transferencia cuando termine el trabajo, ¿me pasás tu número de cuenta o tu QR?» resuelve la conversación sin incomodidad.

Pedí siempre un comprobante, ya sea captura de pantalla o recibo del proveedor, porque los gastos del cementerio tienden a repetirse cada año y tener un registro te ayuda a presupuestar mejor el siguiente noviembre.

Qué hacer cuando el vendedor solo acepta billetes

No todos los vendedores van a aceptar pago digital, especialmente en cementerios fuera de la capital o en zonas donde la digitalización avanza más lento. Para esos casos, el plan no es rendirse y cargar un fajo de billetes, sino limitar el efectivo al mínimo necesario.

Antes de salir, hacé un cálculo rápido de los gastos que probablemente requieran efectivo. Si estimás que son Q100 o Q150, retirá solo eso.

Desde la app podés generar un código de retiro sin tarjeta y sacar hasta Q2,000 diarios en cajeros Bi, pero la idea es retirar únicamente lo que vas a necesitar en billetes y resolver el resto de forma digital.

Si al llegar un vendedor no acepta QR ni transferencia, una opción es proponerle que le transferís al número de teléfono después, algo que funciona mejor cuando ya tenés relación con la persona o cuando el monto justifica el acuerdo.

Medidas de seguridad que conviene aplicar en el cementerio

  • Llevá el efectivo distribuido en bolsillos internos para reducir el riesgo de que alguien lo detecte con facilidad
  • Evitá contar billetes a la vista, porque hacerlo en un lugar concurrido te expone innecesariamente
  • Mantené el teléfono con el seguro de pantalla activado mientras no lo estés usando para pagar
  • Usá el teléfono con la misma precaución con la que cuidarías una billetera física, ya que también es un objeto valioso en un lugar con mucha gente

El gasto de noviembre que vale la pena registrar

Los gastos del cementerio en Guatemala durante noviembre son predecibles, se repiten cada año con montos similares, y justamente por eso conviene registrarlos.

Si parte del gasto fue en efectivo, anotalo en el teléfono apenas lo hagas, porque esos montos que pagaste en billetes son los que más fácil se olvidan y los que distorsionan tu presupuesto mensual.

Este noviembre, llegá preparado. Zigi: pagos con QR, transferencias y retiro sin tarjeta, con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo pagar flores y otros gastos del cementerio sin cargar efectivo

¿Qué pasa si el vendedor de flores no tiene código QR ni acepta transferencias?

Lo más práctico es retirar desde la app solo el efectivo que calculás necesitar para ese caso, sin cargar más de la cuenta.

¿Necesito tener cuenta en el mismo banco que el vendedor para transferirle?

Con Zigi podés transferir a otros usuarios usando solo el número de teléfono, sin importar qué app o banco use el receptor.

¿Es seguro pagar con el teléfono en un lugar tan concurrido como el cementerio?

Pagar digitalmente evita que tengas que sacar billetes a la vista, lo cual reduce uno de los principales riesgos en espacios con mucha gente.

¿Cómo registro los gastos en efectivo que no quedan en el historial de la app?

La forma más efectiva es anotarlos en el teléfono en el momento en que pagás, antes de que el dato se olvide.

¿Vale la pena coordinar el servicio de limpieza de tumba con anticipación para pagar digital?

Sí, porque estos proveedores suelen acordar el trabajo con días de antelación y están más abiertos a confirmar la forma de pago antes del día.

cuenta de ahorro

Qué es una cuenta monetaria y en qué se diferencia de una cuenta de ahorro en Guatemala

En Guatemala existen dos tipos principales de cuenta bancaria: la cuenta monetaria y la cuenta de ahorro.

Aunque parecen similares, tienen diferencias importantes en acceso, costos y uso cotidiano. Zigi, respaldada por Banco Industrial, ofrece una cuenta monetaria gratuita sin saldo mínimo. Esta guía explica en qué se diferencian y cuál conviene según tu situación.

Abrís una cuenta en el banco y te dicen «es monetaria». Pedís un crédito y te hablan de «cuenta de acreditación». Tu familiar te manda remesa y cae en otra cuenta que tampoco sabés bien qué tipo es.

Qué es una cuenta monetaria y por qué confunde

Una cuenta monetaria es la cuenta diseñada para el movimiento diario de dinero. Podés depositar, retirar, transferir y pagar tantas veces como necesités durante el mes sin restricciones en la cantidad de transacciones.

La cuenta de ahorro, en cambio, está pensada para guardar. Genera intereses, aunque en Guatemala suelen ser mínimos , y puede tener límites en la cantidad de retiros mensuales que podés hacer sin penalización.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Diferencias clave entre cuenta monetaria y cuenta de ahorro

Característica

Cuenta monetaria

Cuenta de ahorro

Propósito principal

Movimiento diario de dinero

Guardar fondos a mediano plazo

Transacciones mensuales

Sin restricciones

Puede tener límites con penalización

Genera intereses

Generalmente no

Sí, aunque suelen ser mínimos en Guatemala

Chequera disponible

En algunos bancos, sí

Generalmente no

La confusión aparece porque muchas personas abren una cuenta monetaria creyendo que van a ganar intereses, o abren una de ahorro para operar todos los días y terminan pagando comisiones por exceder el número de movimientos permitidos.

Otro punto que genera ruido es confundir el tipo de cuenta con el canal de acceso . Que tu cuenta sea digital o que la hayas abierto en una agencia física no cambia si es monetaria o de ahorro.

El canal es cómo accedés a ella; el tipo de cuenta define qué podés hacer con el dinero y bajo qué condiciones.

Cuenta de ahorro o monetaria según tu flujo de dinero

La mejor forma de entender cuál te conviene es pensar en escenas concretas de tu vida financiera.

Si recibís remesas de Estados Unidos cada quince días y ese dinero lo usás para pagar renta, comida y transporte durante la quincena, necesitás una cuenta monetaria para fondos que entran y salen rápido .

No tiene sentido tenerlos en una cuenta de ahorro que te limita los retiros o que cobra por movimientos frecuentes.

Si vendés comida o ropa en el mercado y cobrás con QR o transferencia, tus ingresos llegan varias veces al día en montos pequeños. 

Una cuenta de ahorro con límite de movimientos te generaría comisiones innecesarias, mientras que la cuenta monetaria absorbe esa frecuencia sin problema.

Ahora bien, si cobrás tu salario una vez al mes y querés apartar una parte que no vas a tocar, ahí la cuenta de ahorro tiene sentido porque esos quetzales generan un pequeño rendimiento mientras permanecen quietos.

La cuenta de acreditación es la cuenta donde el banco deposita el monto aprobado de un crédito y desde donde se debitan las cuotas. En la mayoría de los casos, esa cuenta de acreditación es tu propia cuenta monetaria.

Cómo elegir tu cuenta monetaria en Guatemala

Antes de abrir cualquier cuenta, hay tres datos que podés verificar. La Superintendencia de Bancos de Guatemala (SIB) publica información sobre las entidades supervisadas , incluyendo tasas de interés de referencia y el estado de cada institución financiera.

Qué revisar antes de abrir una cuenta monetaria

  • Confirmá que la entidad financiera esté regulada y supervisada por la Superintendencia de Bancos de Guatemala (SIB), ya que eso garantiza que tus fondos tienen respaldo legal.
  • Revisá si la cuenta cobra comisión por apertura, porque ese costo inicial puede ser evitable eligiendo otra institución.
  • Verificá si existe un cobro por manejo mensual y si hay un saldo mínimo obligatorio, ya que no mantenerlo genera cargos que reducen tus fondos disponibles.
  • Consultá si la cuenta incluye tarjeta de débito, pago con QR y transferencias a otros bancos sin costo adicional, sobre todo si tus ingresos como trabajador independiente llegan de múltiples fuentes.

Un ejemplo concreto es Zigi, la plataforma digital de Banco Industrial, donde podés abrir una cuenta monetaria usando solo tu DPI, sin costo de apertura, sin cobro por manejo mensual y sin saldo mínimo requerido .

El criterio para decidir entre cuenta de ahorro o monetaria se reduce a cómo usás tu dinero. Si entra y sale con frecuencia, la monetaria te ahorra comisiones y te da libertad operativa.

Si querés apartar fondos que no vas a tocar por un tiempo, la de ahorro te ofrece un rendimiento pequeño pero real. Y si podés tener las dos, una para operar y otra para guardar, estás cubriendo ambos frentes sin pagar de más por usar la equivocada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es una cuenta monetaria y en qué se diferencia de una cuenta de ahorro en Guatemala

¿Puedo usar una cuenta monetaria para ahorrar dinero?

Podés guardar dinero en una cuenta monetaria, pero la cuenta monetaria no genera intereses en la mayoría de los bancos guatemaltecos. Si tu objetivo es que ese dinero produzca algún rendimiento mientras no lo usás, una cuenta de ahorro es más adecuada para esa porción de tus fondos.

¿La cuenta monetaria tiene un saldo mínimo obligatorio?

Depende del banco. Algunos exigen un saldo mínimo mensual y cobran una comisión si no lo mantenés. Opciones como Zigi ofrecen cuenta monetaria sin saldo mínimo requerido, lo que la hace más conveniente cuando tus ingresos son variables.

¿Qué pasa si recibo mi remesa en una cuenta de ahorro con límite de retiros?

Si la frecuencia con la que usás ese dinero supera el límite de movimientos permitidos, el banco te cobra una comisión por cada transacción adicional. Con el tiempo, esos cargos reducen el monto que realmente disponés de tu remesa.

¿La cuenta de acreditación es un tipo de cuenta diferente a la monetaria?

En la práctica, la cuenta de acreditación suele ser tu misma cuenta monetaria, que el banco designa como el destino del desembolso de un crédito y desde donde se debitan las cuotas automáticamente. No es un producto bancario separado.

¿Necesito ir a una agencia bancaria para abrir una cuenta monetaria en Guatemala?

Algunos bancos permiten abrir una cuenta monetaria completamente desde el celular, usando únicamente el DPI como documento de identidad. Zigi completa el proceso sin necesidad de acudir a una agencia física.

Qué requisitos piden para aprobarte un crédito digital en Guatemala

¿Qué requisitos piden para aprobarte un crédito digital en Guatemala?

Las apps de crédito digital en Guatemala no piden los mismos requisitos que un banco tradicional, pero sí tienen criterios propios que determinan si te aprueban o no.

Esta guía explica qué evalúa realmente el sistema de Zigi, qué documentos son suficientes y qué factores aumentan tus probabilidades de aprobación.

La brecha entre lo que imaginás y lo que te piden

Muchas personas en Guatemala descartan la idea de un crédito digital antes de siquiera intentarlo.

Asumen que les van a pedir fiador, constancia laboral, estados de cuenta y una fila de documentos que no tienen. Esa suposición frena más solicitudes que cualquier requisito real.

Conocé los requisitos reales antes de pedir tu crédito.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué piden para un crédito online Guatemala y por qué alcanza con tan poco

El documento central de todo el proceso es el DPI , el Documento Personal de Identificación que emite el RENAP.

Cuando una app seria te pide el DPI, está validando tres cosas al mismo tiempo: tu identidad legal, tu edad (necesitás ser mayor de 18) y tu domicilio registrado en Guatemala.

El segundo elemento es la selfie biométrica, que no es una foto cualquiera para tu perfil. La cámara compara tus rasgos faciales con la imagen del DPI que acabás de escanear , confirmando que la persona que sostiene el teléfono es la misma del documento.

Tres perfiles que pueden solicitar el crédito con solo DPI y selfie

  • Un trabajador independiente que repara celulares y gana entre Q1,500 y Q4,000 al mes según la temporada puede solicitar un crédito con su DPI y selfie, sin tener que demostrar esos ingresos variables con recibos que nunca le dieron.
  • Una persona que recibe remesas de Estados Unidos y ya tiene su cuenta activa puede acceder a montos iniciales desde Q70 hasta Q3,500 tras completar la verificación, que tarda menos de 3 minutos desde que abrís la app.
  • Un microcomerciante con una tienda de barrio, que mueve efectivo todos los días pero nunca tuvo un crédito formal, entra al proceso con las mismas dos cosas: DPI y selfie, sin papelería, sin formularios, sin fiadores.

Los requisitos crédito digital Guatemala se reducen a eso porque la tecnología detrás del proceso, respaldada por infraestructura bancaria regulada, puede evaluar el riesgo de formas que antes eran imposibles sin un expediente físico.

Lo que no te van a pedir y por qué eso importa

La lista de lo que no necesitás es tan importante como la de lo que sí te piden. No te piden fiador , esa persona que en el modelo tradicional ponía su patrimonio como garantía de tu deuda.

Tampoco te piden comprobante de ingresos como requisito excluyente. Esto no significa que el sistema ignore tu capacidad de pago.

La evaluación ocurre por otros canales, como el comportamiento dentro de la app: si hacés transferencias, si recibís remesas, si pagás con QR en comercios.

No necesitás tener una cuenta bancaria previa. En Zigi podés abrir tu cuenta monetaria gratis y 100% digital desde la app con solo el DPI , y desde ahí acceder al crédito sin haber pisado una agencia.

Esa cuenta, respaldada por Banco Industrial, funciona como tu punto de partida para construir historial.

Por qué desaparece cada requisito tradicional

Requisito que ya no piden

Por qué dejó de ser necesario

Fiador

La biometría y el análisis de comportamiento digital ofrecen una verificación de identidad más confiable que la garantía de un tercero

Comprobante de ingresos

Los patrones de uso dentro de la plataforma generan datos equivalentes a los que antes demostraba un recibo de sueldo

Visita a una agencia

El DPI digital y la selfie biométrica cumplen los estándares de verificación que antes requerían presencia física

Cuenta bancaria previa

Podés abrir una cuenta monetaria digital desde cero con solo el DPI y usarla de inmediato como punto de partida

En Guatemala, el uso extendido del efectivo durante décadas dejó a muchas personas fuera del sistema formal , y ese historial de exclusión es exactamente el problema que este modelo de evaluación está diseñado para sortear.

Cuando la solicitud no pasa y cómo resolverlo

Aun con requisitos mínimos, un rechazo puede ocurrir. Las causas más frecuentes tienen solución práctica. Una foto del DPI borrosa o con reflejos hace fallar la verificación antes de empezar.

La segunda causa común es que la selfie biométrica no coincida bien con la foto del DPI. Esto pasa cuando hay lentes de sol, gorras que cubren la frente o poca luz en la cara.

Una tercera razón, menos obvia, es que la cuenta sea muy nueva y sin actividad. Si acabás de abrir tu cuenta y pedís un crédito de inmediato, el sistema tiene poca información para evaluarte.

Si tu solicitud fue rechazada, podés intentar de nuevo más adelante. Mantené tu cuenta activa, ya que cada transacción suma información a tu perfil. Pedí tu crédito digital desde la app de Zigi.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué requisitos piden para aprobarte un crédito digital en Guatemala

¿Puedo solicitar un crédito digital si trabajo de forma independiente y no tengo recibos de sueldo?

Sí. Las plataformas como Zigi no exigen comprobante de ingresos como requisito excluyente. La evaluación se basa en tu comportamiento dentro de la app, como transferencias recibidas o pagos realizados con QR, que reemplazan la documentación que un empleador nunca te emitió.

¿Cuánto tarda el proceso de verificación para obtener el crédito?

La verificación de identidad tarda menos de 3 minutos desde que abrís la app. Solo necesitás escanear tu DPI y completar la selfie biométrica para que el sistema evalúe tu solicitud.

¿Qué pasa si no tengo cuenta bancaria antes de pedir el crédito?

No necesitás una cuenta previa. Podés abrir una cuenta monetaria digital gratis desde la app de Zigi con solo tu DPI, y desde esa misma cuenta solicitar el crédito sin haber pisado ninguna agencia.

¿Por qué me rechazaron si cumplí con el DPI y la selfie?

Los rechazos más frecuentes ocurren por fotos del DPI borrosas, selfies con accesorios que tapan el rostro, o una cuenta muy nueva sin actividad registrada. Corregir esos detalles y usar la app durante unos días antes de volver a intentarlo suele resolver el problema.

¿Qué montos puedo obtener en un primer crédito digital?

Los montos iniciales van desde Q70 hasta Q3,500, dependiendo de la información disponible en tu perfil al momento de la solicitud. A medida que usás la cuenta y construís historial, tu capacidad de acceso puede aumentar.

Boy has problems with bills. Concept of economic trouble and failure

¿Qué pasa si te atrasás en el pago de un préstamo?

Un atraso en el pago de un préstamo en Guatemala genera consecuencias concretas: cargos por mora, impacto en tu historial crediticio y, en algunos casos, restricción para acceder a nuevos créditos.

Esta guía explica qué pasa exactamente si te atrasás con Zigi, en qué orden ocurren las consecuencias y qué podés hacer para minimizar el daño si ya te atrasaste.

Consecuencias según los días de atraso

Te despertás, revisás el celular y ves la notificación que no querías ver. La cuota venció ayer y no tenías saldo. La primera reacción suele ser pensar que ya arruinaste todo, que tu historial se manchó y que te van a llamar cobradores.

Los primeros uno a tres días después del vencimiento, la mayoría de entidades financieras en Guatemala aplican un cargo por mora que se calcula como un porcentaje sobre el monto de la cuota.

Entre la primera y la segunda semana es cuando la situación cambia de categoría. La entidad puede reportar el atraso a las centrales de riesgo crediticio , que son las bases de datos donde se registra tu comportamiento de pago.

Ahí es donde la pregunta sobre si el atraso queda en tu historial crediticio tiene una respuesta que incomoda: sí, queda. A partir del mes de atraso, las consecuencias se vuelven más tangibles.

Muchas plataformas reducen tu límite de crédito disponible o directamente lo congelan, lo que te deja sin acceso a futuros préstamos.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo escalan las consecuencias según el tiempo de atraso

Tiempo de atraso

Consecuencia principal

Impacto estimado

1 a 3 días

Cargo por mora diario sobre la cuota vencida

Menos de Q0.35 por día en una cuota de Q200 con mora del 5% mensual

1 a 2 semanas

Posible reporte a centrales de riesgo crediticio

Marca negativa en el historial que puede durar entre 12 y 60 meses

1 mes o más

Congelamiento del límite de crédito disponible

Sin acceso a futuros préstamos hasta regularizar la situación

60 a 90 días

Traspaso a departamento de cobro activo

Acumulación de cargos que puede representar un porcentaje significativo del monto original

Qué hacer el día que te atrasás

Si ya te atrasaste, lo peor que podés hacer es ignorarlo. Lo segundo peor es entrar en pánico.

Depositá o transferí saldo a la cuenta desde donde se debita tu cuota lo antes posible. Si el débito automático falló por falta de fondos, muchas plataformas lo reintentan en las siguientes 24 a 48 horas.

Si no podés pagar el monto completo hoy, contactá al soporte de tu entidad financiera antes de que ellos te contacten a vos.

Un mensaje directo funciona mejor que esperar. Algo tan concreto como «Hola, tuve un imprevisto con mi cuota del [fecha]. Puedo hacer el pago el [nueva fecha].

Una duda frecuente en estos momentos es si necesitás un fiador, llenar formularios o hacer algún trámite presencial para regularizar tu situación. En la gran mayoría de los créditos digitales, no.

Actuar rápido tiene un impacto real en lo que terminás pagando. Si regularizás en la primera semana, el costo adicional por mora puede ser menor que si dejás pasar un mes completo.

Cómo prevenir un atraso

La mayoría de los atrasos no ocurren porque alguien decida no pagar, sino porque la fecha de vencimiento cayó unos días antes de que le depositaran el sueldo o porque simplemente se olvidó.

Si tu ingreso entra a mediados de mes y tu cuota vence antes, vas a tener un problema recurrente que no se resuelve con buena voluntad. Muchas plataformas permiten elegir la frecuencia de pago (semanal, quincenal o mensual) al momento de solicitar el préstamo.

Tres acciones concretas para evitar un atraso

  • Alinear la fecha de vencimiento de tu cuota con tu ciclo de ingresos, eligiendo la frecuencia de pago (semanal, quincenal o mensual) que mejor se ajuste a cuándo recibís tu sueldo.
  • Activar un recordatorio en el calendario del celular programado dos días antes del vencimiento, de modo que tengas tiempo de revisar tu saldo y hacer un depósito si hace falta.
  • Usar el débito automático para que la cuota se descuente sola el día del vencimiento, sin requerir ninguna acción manual de tu parte más allá de mantener saldo disponible en la cuenta.

Un recordatorio en el calendario del celular, programado dos días antes del vencimiento, te da tiempo para revisar tu saldo y hacer un depósito si hace falta.

El débito automático es probablemente la herramienta más efectiva para evitar un atraso en la cuota. Si tu cuota se debita sola el día del vencimiento, el único requisito de tu parte es mantener saldo disponible en la cuenta.

La combinación de estas tres acciones convierte el pago de tu cuota en algo que casi no requiere intervención manual.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué pasa si te atrasás en el pago de un préstamo?

¿Desde qué día exacto empieza a correr el interés moratorio?

El interés moratorio empieza a acumularse desde el primer día después del vencimiento de la cuota, sin período de gracia, en la mayoría de las entidades financieras en Guatemala. Por eso regularizar el pago en los primeros días reduce significativamente el costo adicional.

¿Un solo atraso arruina mi historial crediticio para siempre?

No para siempre, pero sí deja una marca que puede permanecer entre 12 y 60 meses dependiendo de la normativa y el tipo de producto. Regularizar el atraso lo antes posible y mantener pagos puntuales desde ese momento ayuda a reconstruir el historial con el tiempo.

¿Puedo negociar la fecha de pago si ya me atrasé?

Muchas plataformas digitales están abiertas a acordar una nueva fecha si contactás al soporte antes de que la situación escale. Comunicar la intención de pago de forma proactiva, con una fecha concreta, suele ser suficiente para abrir esa conversación.

¿Qué pasa si el débito automático falla por segunda vez?

Si la cuenta no tiene fondos en el segundo intento, el atraso se extiende y los cargos por mora siguen acumulándose. En ese punto es clave contactar directamente al soporte de la entidad para coordinar el pago antes de que el caso pase a un departamento de cobro.

¿Puedo obtener un nuevo préstamo mientras tengo una cuota atrasada?

Una cuota vencida reduce o congela tu límite de crédito disponible en la mayoría de los casos, lo que bloquea el acceso a nuevos préstamos. Regularizar el atraso primero es el requisito habitual para volver a calificar para un crédito adicional.

Podés pedir un préstamo si estás en listas de morosos

¿Podés pedir un préstamo si estás en listas de morosos en Guatemala?

Estar en una lista de morosos en Guatemala no cierra todas las puertas al crédito formal. Las plataformas digitales reguladas evalúan el comportamiento actual de la cuenta, no solo el historial previo.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica, incluso si tuviste deudas en el pasado. Esta guía explica cómo funciona ese proceso.

Qué ven las instituciones financieras cuando consultán tu nombre

Cada vez que alguien solicita un crédito en Guatemala, la entidad financiera consulta las referencias crediticias registradas en sistemas como el buró de crédito.

El buró de crédito en Guatemala registra tanto los pagos a tiempo como los que no se hicieron , y la confusión sobre cómo funciona suele empeorar las cosas.

Las instituciones financieras reguladas por la SIB (Superintendencia de Bancos de Guatemala, el organismo que supervisa el sistema financiero del país) reportan el comportamiento de pago de sus clientes a sistemas de información crediticia.

El problema es que muchas personas descubren su situación cuando ya necesitan el crédito, lo cual las deja sin margen de maniobra. Un registro de morosidad puede seguir visible para cualquier entidad incluso años después de que el cliente asume que «ya pasó».

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cuánto dura una deuda registrada en el buró

Una de las preguntas más urgentes es cuánto tiempo queda una deuda en el buró en Guatemala. Los registros de morosidad suelen mantenerse hasta cinco años después de que la obligación fue cancelada o regularizada .

Para salir de listas de morosos en Guatemala, el proceso tiene una secuencia lógica que vale la pena seguir con disciplina.

  1. Identificá exactamente qué deudas tenés registradas y con qué entidades. Podés solicitar tu información crediticia directamente o consultar con la entidad donde tenés la obligación pendiente.
  2. Una vez que sabés qué debés y a quién, llega el momento de negociar con la entidad acreedora.
  3. Cualquier acuerdo debe quedar por escrito, con el compromiso de la entidad de actualizar tu estatus en el buró una vez que cumplas con lo pactado.

Negociar no requiere un abogado ni frases complicadas. Las entidades financieras prefieren recuperar algo a no recuperar nada , y muchas tienen políticas internas de quitas o reestructuraciones que solo activan cuando el cliente las solicita.

Limpiar tu historial crediticio en Guatemala combina regularización formal con tiempo. No existe un trámite mágico que borre todo de un día para otro, pero cada deuda que regularizás y cada actualización que la entidad reporta va reconstruyendo tu perfil.

Cómo reconstruir un récord crediticio manchado

Una vez que regularizaste tus deudas pendientes, el siguiente desafío es demostrar que podés manejar crédito de forma responsable.

Etapas para reconstruir tu perfil crediticio

  • Empezá con montos pequeños. Un microcomerciante puede solicitar un crédito accesible, pagarlo puntualmente en las cuotas acordadas y repetir el ciclo, porque cada crédito pagado a tiempo agrega una referencia positiva a su historial.
  • Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a créditos desde montos muy bajos sin necesidad de fiador ni papelería, con aprobación en minutos usando solo el DPI y una selfie, lo que resulta especialmente útil para quien está reconstruyendo su historial.
  • Sostené pagos puntuales durante al menos seis meses consecutivos, porque ese patrón de cumplimiento pesa más que el historial negativo anterior, especialmente si ya pasaron algunos años desde la morosidad original.

Después de varios ciclos de crédito exitosos, las condiciones mejoran porque la entidad ya tiene evidencia de cumplimiento.

Opciones mientras regularizás tu situación

El periodo entre «decidí arreglar mis deudas» y «ya tengo un historial limpio» puede durar meses, y durante ese tiempo la vida sigue pidiendo soluciones financieras.

Una cuenta digital para trabajadores independientes que no requiere historial crediticio te permite recibir pagos, hacer transferencias y ganar trazabilidad mientras trabajás en tu recuperación.

Si recibís remesas del exterior, cobrarlas en una cuenta formal genera un registro de ingresos regulares que complementa tu historial de pagos cuando llegue el momento de pedir montos mayores.

Qué conviene hacer y qué evitar en este periodo

Acción

Recomendación

Por qué importa

Solicitar crédito en múltiples entidades

Evitarlo

Cada consulta queda registrada y un exceso de solicitudes rechazadas deteriora aún más tu perfil

Concentrarse en una sola entidad

Recomendado

Demuestra cumplimiento sostenido y genera un historial positivo que habla por vos en el siguiente paso

Cobrar remesas en cuenta formal

Recomendado

Genera trazabilidad de ingresos regulares, que las entidades valoran al evaluar solicitudes futuras

Consultar tus derechos ante la SIB

Recomendado

Te permite conocer la información oficial y presentar reclamos si una entidad no actualiza tus datos

Concentrá tus esfuerzos en una sola entidad, demostrá cumplimiento ahí, y dejá que ese historial positivo en billeteras digitales y cuentas formales hable por vos cuando necesités dar el siguiente paso .

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre si podés pedir un préstamo si estás en listas de morosos en Guatemala

¿Puedo pedir un préstamo estando en listas de morosos en Guatemala?

Depende de tu situación específica. Algunas entidades, especialmente plataformas digitales con montos bajos, pueden aprobar créditos aunque tengas registros negativos activos. Lo más conveniente es regularizar primero las deudas pendientes y luego solicitar montos pequeños para reconstruir tu perfil.

¿Cuánto tiempo tarda en actualizarse mi información en el buró después de pagar?

El tiempo varía según la entidad que reportó la deuda, ya que cada una tiene sus propios ciclos de actualización. Por eso es importante pedir por escrito que la entidad se comprometa a reportar el cambio de estatus una vez que cumplas con el acuerdo de pago.

¿Qué pasa si la entidad no actualiza mi historial después de que pagué?

Podés presentar un reclamo ante la SIB (Superintendencia de Bancos de Guatemala), que es la autoridad reguladora del sistema financiero. Tener el acuerdo de pago y la carta de finiquito por escrito es fundamental para respaldar tu reclamo.

¿Una cuenta digital me ayuda a reconstruir mi historial crediticio?

No directamente, pero te genera trazabilidad de ingresos y movimientos financieros que las entidades valoran al evaluar solicitudes. Cobrar remesas o pagos en una cuenta formal demuestra que tenés flujo de dinero regular, lo cual complementa tu historial de pagos.

¿Cuánto tiempo lleva recuperar un historial crediticio dañado en Guatemala?

No hay un plazo fijo, pero sostener pagos puntuales durante al menos seis meses consecutivos cambia significativamente cómo te perciben las entidades. Si además la morosidad original ya tiene varios años, el peso del historial positivo reciente puede superar al del negativo.

Qué es SukuPay y cómo funciona para recibir remesas de Estados Unidos en Zigi

Qué es SukuPay y cómo funciona para recibir remesas de Estados Unidos en Zigi

SukuPay es el canal de remesas digitales que usa Zigi para recibir dinero desde Estados Unidos en menos de 20 segundos, con una tarifa plana de USD 0.99.

Esta guía explica qué es SukuPay, cómo funciona la tecnología detrás del envío y qué necesitás para empezar a recibir hoy mismo.

Cada año, miles de guatemaltecos pagan una parte considerable del monto que reciben en remesas solo por comisiones y tipo de cambio desfavorable .

Para alguien que recibe USD 300 al mes, eso puede significar perder entre USD 9 y USD 21 en cada envío, y acumular más de USD 200 al año que nunca llegan a su bolsillo.

SukuPay y el respaldo detrás de las remesas

SukuPay es una tecnología de envío de remesas desarrollada por Suku Labs, una empresa con sede en Miami, que se integró directamente dentro de Zigi para permitir transferencias de dinero desde Estados Unidos hacia Guatemala.

El respaldo de esta alianza es muy concreto, porque Zigi es la plataforma financiera 100% digital de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

Eso responde la pregunta que muchas personas se hacen cuando escuchan el nombre por primera vez.

SukuPay Guatemala no es una app independiente que maneje tu dinero por su cuenta , sino el motor tecnológico que corre dentro de Zigi y que permite que las remesas lleguen en segundos a una cuenta respaldada por Banco Industrial.

Si te preguntás si es seguro recibir remesas por SukuPay, la respuesta está en esa estructura.

No estás confiando tu dinero a una empresa desconocida, sino recibiéndolo en tu cuenta Zigi, que pertenece al sistema financiero formal guatemalteco y opera bajo la supervisión bancaria correspondiente.

Si querés comparar esta opción con otras plataformas disponibles, podés revisar la guía de apps para recibir remesas en Guatemala y ver cómo se posiciona Zigi frente al resto.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo funciona SukuPay desde Estados Unidos

Entender cómo funciona SukuPay desde el lado del remitente aclara muchas dudas. El proceso empieza desde tu lado, desde Guatemala. 

Vos generás una solicitud de recarga dentro de la app Zigi hacia cualquier número de teléfono en Estados Unidos, y esa solicitud no vence mientras no cambie el número asociado a tu cuenta.

Pedirla no tiene ningún costo para vos, porque las comisiones las asume quien envía.

Formas de fondear el envío desde Estados Unidos

  • En efectivo, visitando puntos físicos como Walgreens, CVS, Dollar General o Walmart, disponibles en 21 estados del país.
  • Con tarjeta de débito desde el celular, sin necesidad de salir de casa.

Después del período promocional inicial, el costo por transacción es de USD 0.99, una tarifa plana que no cambia según el monto enviado.

Límites de transacción

Parámetro

Límite

Transacciones por día

Hasta 2

Transacciones por mes

Hasta 15

Monto máximo por transacción

USD 3,000

Costo por transacción

USD 0.99

Para ponerlo en perspectiva, alguien que envía USD 500 quincenales puede cubrir todo el mes con dos operaciones y pagar un total de USD 1.98 en comisiones, una fracción de lo que costaría por canales tradicionales.

Del envío a tu cuenta Zigi, con números reales

Acá es donde la diferencia se vuelve tangible. Desde que tu familiar completa el envío en Estados Unidos, el dinero se acredita en tu cuenta Zigi en menos de 30 segundos. 

No hay ventana de espera de uno a tres días hábiles, no necesitás presentar papelería adicional ni tener un fiador, y no tenés que hacer fila en ninguna agencia para retirar.

Pensá en un caso concreto. Tu hermano en Texas va a un Walmart, deposita USD 200 en efectivo y paga USD 0.99 de comisión.

Antes de que él termine de guardar el recibo, vos ya tenés ese dinero disponible en tu cuenta Zigi para transferir usando solo tu número de teléfono , pagar con QR en comercios o retirar en cajeros y agentes Bi.

Otro escenario frecuente involucra a alguien que recibe apoyo mensual más alto. Si tu papá envía USD 1,500 desde Nueva York con tarjeta de débito, paga USD 0.99 y vos recibís el monto completo en segundos. 

Por un canal convencional, esa misma operación podría costar bastante más en comisiones dependiendo del proveedor.

El flujo completo, desde cómo generar la solicitud en Zigi hasta los pasos que sigue tu familiar en Estados Unidos, está detallado en la guía sobre cómo recibir dinero de EE.UU. en Guatemala en menos de 20 segundos.

Una vez que el dinero ya esté en camino, también podés consultar cómo saber si ya llegó tu remesa sin salir de casa y en cuestión de segundos.

Un dato importante. Las cifras de costos, límites y cobertura de estados corresponden a la información publicada por Banco Industrial en mayo de 2025. 

Verificá los datos vigentes dentro de la app Zigi o en sus canales oficiales de soporte al momento de hacer tu primera solicitud, porque las condiciones promocionales y la cobertura geográfica pueden actualizarse.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes

¿SukuPay cobra comisión a quien recibe la remesa en Guatemala?

No. La comisión de USD 0.99 por transacción la asume quien envía desde Estados Unidos. Quien recibe en su cuenta Zigi no paga ningún cargo adicional por concepto de recepción.

¿Necesito tener una cuenta bancaria previa en Banco Industrial para usar SukuPay con Zigi?

No es necesario tener una cuenta bancaria tradicional. Zigi es una plataforma 100% digital donde podés abrir tu cuenta desde el celular, y es ahí donde recibís las remesas enviadas a través de SukuPay.

¿Qué pasa si mi familiar en Estados Unidos no vive en uno de los 21 estados con puntos físicos?

Puede usar la opción de tarjeta de débito desde su celular, que no depende de la ubicación geográfica ni requiere visitar ningún punto físico. El costo y la velocidad de acreditación son los mismos.

¿Existe algún impuesto del gobierno guatemalteco sobre las remesas que llegan por Zigi?

Las remesas recibidas en Guatemala no están sujetas a un impuesto directo sobre el monto transferido. Los costos son las comisiones del servicio de envío, no cargas fiscales sobre el dinero recibido.

¿En cuánto tiempo caduca la solicitud de recarga que genero en Zigi?

La solicitud no vence mientras no cambie el número de teléfono asociado a tu cuenta Zigi. Podés generarla una vez y compartirla con tu familiar para que la use cada vez que quiera enviarte dinero.

Cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

En Guatemala podés cobrar una remesa de tres formas: con un código en ventanilla, con depósito directo a cuenta bancaria o con acreditación directa en una cuenta digital.

Esta guía compara las tres opciones en costo, tiempo y comodidad, y explica cómo funciona el proceso de recepción directa en Zigi.

Tenés el código de la remesa que te mandaron desde Estados Unidos, pero al intentar cobrarlo no sabés si va directo a tu cuenta, si tenés que ir al banco o si te estás saltando algún paso.

Cobrar una remesa con código desde el celular

La forma más rápida de cobrar una remesa es usando el código que te comparte quien te envía el dinero. Ese código lo genera la remesadora al momento del envío y funciona como llave única para liberar los fondos.

Abrís la app, tocás el botón «Remesas» en la pantalla principal y después seleccionás «Cobrar ahora». Ahí ingresás el código que te compartieron.

La pantalla te muestra los datos del envío antes de confirmar, y necesitás verificar que el nombre del remitente, el nombre del beneficiario y el monto coincidan con lo que esperás.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Lo que no necesitás para cobrar con código

  • Ir a una agencia ni presentar fotocopias o comprobantes impresos, porque el proceso es completamente digital.
  • Contar con un saldo mínimo previo en tu cuenta, porque la acreditación no depende de eso.
  • Pagar comisión por la recepción, porque ese cargo no existe para el beneficiario.
  • Registrar tu DPI al momento del cobro, porque ese documento ya quedó vinculado cuando abriste tu cuenta digital.

Un detalle que conviene tener claro es que el código de remesa tiene que estar dirigido a Banco Industrial como banco pagador .

Cuando no tenés código o preferís depósito directo

No todos los envíos funcionan con código.

Con SukuPay, la remesa viaja desde Estados Unidos y llega a tu cuenta en menos de 20 segundos , con una tarifa plana que paga quien envía.

Vos no pagás nada por recibir. La tecnología usa rieles digitales que procesan la transacción de forma instantánea, pero desde tu perspectiva lo único que ves es el saldo actualizado en tu cuenta Zigi con la notificación del depósito.

La tercera opción sigue siendo la ventanilla presencial en cualquier agencia de Banco Industrial. Para cobrar en ventanilla necesitás llevar tu DPI vigente en físico, el código de remesa y, en algunos casos, el comprobante que la remesadora le entregó al remitente.

Qué hacer si el código de remesa no funciona

Antes de preocuparte, hay una secuencia de verificaciones que resuelve la mayoría de los problemas. Lo primero es confirmar con la persona que te envió el dinero que el código esté bien escrito, porque un solo dígito cambiado invalida todo.

Los códigos de remesa tienen fecha de vencimiento, que en general oscila entre 24 y 48 horas desde el envío.

El plazo varía según la remesadora, así que si ese tiempo ya pasó, es posible que el código haya caducado y tu familiar necesite solicitar un reenvío o generar uno nuevo desde la remesadora.

Si después de verificar todo el código sigue sin funcionar, el siguiente paso es contactar al soporte. Podés escribir en zigi.app/ayuda y puede rastrear el estado de tu remesa desde el sistema de Banco Industrial.

Cuál vía te conviene según lo que necesitás

La elección entre las tres formas depende de velocidad, control y acceso , tres factores que rara vez coinciden en la misma proporción. Si lo que más te importa es la velocidad, la acreditación directa vía SukuPay gana porque ni siquiera requiere que hagas algo.

Comparación de las tres vías de cobro

Vía

Velocidad

Costo para vos

App con código (Zigi)

Inmediata al confirmar

Sin cargo

Acreditación directa (SukuPay)

Menos de 20 segundos

Sin cargo (quien envía asume la tarifa)

Ventanilla Banco Industrial

Al momento de validar tu DPI

Sin cargo (el costo real es tu tiempo y el traslado)

En términos de costo, recibir remesas a través de Banco Industrial, ya sea por app o por acreditación directa, no tiene cargo para el beneficiario . La tarifa de SukuPay la absorbe quien envía desde Estados Unidos.

Para dar los primeros pasos ahora mismo, descargá Zigi desde App Store, Google Play o Huawei AppGallery, abrí tu cuenta con tu DPI en menos de tres minutos y pedile a tu familiar que dirija la próxima remesa a Banco Industrial.

Si tenés dudas sobre el estado de un envío, podés consultar cómo confirmar que tu remesa ya llegó o cómo recibir tus remesas sin salir de casa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo cobrar una remesa en Guatemala: con código, directo en cuenta o en ventanilla

¿Qué pasa si mi familiar envió la remesa a otra institución y no a Banco Industrial?

El código no va a funcionar en la app Zigi ni en las agencias de Banco Industrial, porque cada institución solo reconoce los códigos dirigidos a ella. Tu familiar debe contactar a la remesadora para verificar a qué banco fue dirigido el envío y, si es posible, solicitar un cambio de destino o un reenvío.

¿Puedo cobrar la remesa si no tengo cuenta en Zigi ni en Banco Industrial?

Sí, podés hacerlo en ventanilla presentando tu DPI vigente y el código de remesa, siempre que el envío esté dirigido a Banco Industrial. Para usar la app o recibir acreditación directa, necesitás abrir tu cuenta digital primero, lo cual toma menos de tres minutos con tu DPI.

¿Cuánto tiempo tiene vigencia un código de remesa?

El plazo varía según la remesadora, pero en general oscila entre 24 y 48 horas desde el momento del envío. Si el código ya caducó, tu familiar necesita contactar a la remesadora para que generen uno nuevo.

¿Hay algún riesgo de fraude al recibir una remesa con código?

El riesgo existe cuando alguien desconocido te comparte un código y te pide algo a cambio antes de darte acceso a los fondos, ya que ese es un patrón común de estafa. Si el envío viene de un familiar de confianza y el código muestra datos que coinciden con lo que esperás, el proceso es seguro dentro de la app.

¿Puedo usar Zigi para hacer otras transacciones además de cobrar remesas?

Sí. Con la cuenta Zigi también podés pagar con QR, enviar dinero y realizar otras operaciones financieras desde tu celular, sin necesidad de ir a una agencia ni manejar efectivo para cada gestión.

Cómo enviar dinero a Guatemala con SukuPay desde Estados Unidos

Cómo enviar dinero a Guatemala con SukuPay desde Estados Unidos: paso a paso para el remitente

SukuPay es el canal que usa Zigi para recibir remesas desde Estados Unidos en menos de 20 segundos con una tarifa plana de USD 0.99.

Esta guía explica el proceso completo desde el punto de vista de quien envía: qué necesita, cómo descarga la app, cómo ingresa el número del receptor y qué pasa una vez que confirma el envío a Zigi Guatemala.

Cuando te llega el mensaje «mandalo por SukuPay»

Tu familiar en Guatemala te mandó un link o te dijo que descargues algo llamado SukuPay app para enviarle dinero. Puede ser la primera vez que escuchás ese nombre y la duda lógica es si esto funciona de verdad, cuánto cobra y si es seguro.

Lo que sucede detrás es que tu familiar tiene cuenta en Zigi, la plataforma financiera digital de Banco Industrial, y desde ahí te generó una solicitud de pago que llegó a tu número de teléfono en Estados Unidos.

Tu familiar pudo generar esa solicitud usando un link de cobro desde su celular , sin necesitar terminal ni filas. Para empezar, descargá la SukuPay app desde App Store o Google Play.

El registro solo requiere tu número de teléfono estadounidense, nombre completo y una verificación por código SMS. No necesitás número de seguro social, no necesitás cuenta bancaria abierta en EE.UU.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo aceptar la solicitud y cargar el envío

Una vez dentro de la app, vas a ver la solicitud que tu familiar generó desde Guatemala. Aparece con su nombre, el monto solicitado y un botón para aceptarla.

El paso clave viene después de aceptar: elegir cómo cargar el dinero. SukuPay Estados Unidos te da dos caminos para fondear el envío.

Opciones para cargar el dinero

  • En efectivo, podés ir a comercios autorizados como Walgreens, CVS o Walmart, donde generás un código de pago desde la app, le mostrás ese código al cajero y pagás en efectivo. La red de puntos de recarga cubre 21 estados, lo que significa que la mayoría de las ciudades con comunidad guatemalteca grande tienen puntos accesibles.

    Si vivís en California, Texas, Nueva York, Florida, Nueva Jersey o Illinois, vas a encontrar opciones cerca. La app te muestra un mapa con los puntos de recarga más cercanos a tu ubicación.

  • Con tarjeta de débito, vinculás tu tarjeta directamente en la app, ingresás el monto y confirmás sin ir a ningún lado. Si tu familiar te pidió USD 200, la app te muestra el monto más la comisión fija de USD 0.99, un total de USD 200.99, frente a los USD 6 a USD 14 que podría cobrarte un servicio tradicional por ese mismo monto.

Si necesitás enviar dinero a Guatemala desde USA y tu familiar pidió USD 500, con la tarjeta de débito confirmás el envío desde donde estés y en la pantalla siguiente ves el resumen completo: monto de envío, comisión de USD 0.99 y cargo total.

Confirmar el envío y entender los límites

La acreditación ocurre en segundos.

Límites por transacción y período

Límite

Valor

Lo que implica

Transacciones por día

2

Podés hacer hasta dos envíos distintos en un mismo día

Transacciones por mes

15

Suficiente para cubrir envíos regulares a lo largo del mes

Monto máximo por transacción

USD 3,000

En un mes podrías enviar hasta USD 45,000 si lo necesitaras

Lo que no necesitás para completar el envío

  • No necesitás cuenta bancaria en Guatemala de tu parte ni de la de tu familiar, porque el dinero queda disponible en su cuenta digital Zigi, desde donde puede enviar dinero a otras personas en Guatemala sin pasar por una agencia.
  • No necesitás que tu familiar vaya a una agencia a retirar nada, porque el saldo disponible en su cuenta le permite pagar con QR, transferir a otros bancos o retirar en cajeros Bi.
  • No necesitás llenar formularios físicos ni presentar comprobantes de ingresos para completar ningún envío.

Qué hacer si algo sale mal

Los problemas más comunes tienen soluciones directas. Si la app rechaza tu tarjeta de débito, verificá que sea una tarjeta emitida en Estados Unidos y que tenga fondos suficientes para cubrir el monto más los USD 0.99 de comisión.

Si cargaste el dinero en efectivo pero el envío no aparece como completado, esperá unos minutos porque el procesamiento del comercio puede tomar un momento en reflejarse.

Si tu familiar dice que no le llegó el dinero pero tu app muestra el envío como completado, pedile que cierre y abra su app Zigi para que se actualice el saldo.

Enviar dinero a Guatemala con SukuPay elimina casi todas las fricciones que conocés de los métodos tradicionales.

Una comisión fija, acreditación en segundos y el respaldo de Banco Industrial hacen que el proceso sea tan predecible como pagar una cuenta de teléfono.

Preguntas frecuentes

¿Necesito tener cuenta bancaria en Estados Unidos para usar SukuPay?

No necesitás cuenta bancaria si elegís la opción de carga en efectivo en comercios autorizados como Walgreens, CVS o Walmart. Si preferís pagar con tarjeta de débito, necesitás una tarjeta emitida en Estados Unidos, pero no una cuenta bancaria formal vinculada a la app.

¿Cuánto tiempo tarda en llegar el dinero a Guatemala?

La acreditación ocurre en segundos una vez que confirmás el envío. Tu familiar recibe una notificación inmediata en su app Zigi y el saldo queda disponible de inmediato para usar con QR, transferencias o retiro en cajeros Bi.

¿Qué pasa si mi familiar no tiene cuenta Zigi?

SukuPay está diseñado para enviar dinero directamente a cuentas Zigi, que son las cuentas digitales de Banco Industrial en Guatemala. Si tu familiar no tiene cuenta, puede abrirla desde su celular usando solo su número de teléfono guatemalteco, sin necesitar ir a una agencia.

¿La comisión de USD 0.99 aplica sin importar el monto que envíe?

Sí, la comisión es fija en USD 0.99 por transacción sin importar si enviás USD 50 o USD 3,000. Eso la hace proporcionalmente más conveniente cuanto mayor es el monto enviado, comparado con servicios que cobran un porcentaje del total.

¿Puedo enviar dinero a Guatemala aunque no sea el familiar quien generó la solicitud?

Podés buscar manualmente a tu familiar ingresando su número de teléfono guatemalteco dentro de la app, sin necesidad de que él haya generado una solicitud previa. El dinero llega igual a su cuenta Zigi vinculada a ese número.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Qué es el vishing y cómo identificar una llamada falsa de tu banco?

El vishing es una de las estafas telefónicas más efectivas porque ataca en tiempo real y no te da espacio para pensar.

Esta guía te explica cómo funciona, qué señales buscar y qué hacer si ya compartiste información, para que protejás tu cuenta en Zigi, respaldada por Banco Industrial.

Qué es el vishing y por qué funciona tan bien por teléfono

Suena el celular. El número parece legítimo, y la persona al otro lado se identifica como «departamento de seguridad bancaria». Te dice que detectaron un cargo sospechoso en tu cuenta y que necesitan verificar tu identidad para bloquearlo.

La voz es profesional, el tono es urgente, y vos sentís que cada segundo cuenta. Eso, exactamente, es lo que buscan.

Protegé tu cuenta Zigi y aprendé a identificar una llamada falsa antes de dar información. Descargá la app y activá tus alertas de seguridad.

Entender qué es el vishing empieza por entender ese momento.

El término viene de «voice phishing» (suplantación de identidad por voz) y describe una estafa telefónica donde alguien se hace pasar por tu banco, una institución de gobierno o una empresa de servicios para sacarte información confidencial.

A diferencia de un correo o un mensaje de texto, la llamada te atrapa en tiempo real. No te da espacio para pensar, consultar o buscar.

Esa presión inmediata es la razón por la que el vishing Guatemala sigue siendo una de las técnicas de fraude más efectivas, incluso entre personas que se consideran cuidadosas con su información bancaria digital.

Los estafadores diseñan sus guiones para explotar dos cosas que todos tenemos: miedo a perder nuestro dinero y confianza automática hacia quien se presenta con autoridad. Cuando alguien dice «soy del banco», la primera reacción no es dudar. Es colaborar.

Así suena una llamada falsa de tu banco, paso a paso

Los guiones de las llamadas falsas de bancos siguen un patrón que se repite con variaciones menores. Reconocerlo antes de que la presión te gane es la mejor defensa.

La llamada suele arrancar con algo como: «Buenas tardes, le llamamos del área de monitoreo de fraudes.

Hemos detectado una transacción no autorizada en su cuenta. ¿Usted realizó esta compra?» Cuando decís que no, el tono cambia a urgencia controlada: «Necesitamos verificar su identidad para cancelar la operación.

¿Me puede confirmar su número de DPI y los últimos cuatro dígitos de su tarjeta?» Si cooperás, el siguiente paso es pedir tu contraseña de banca en línea o el código de verificación que te llega por SMS, con frases como «se lo estamos enviando nosotros para validar el bloqueo».

Datos que ningún banco real te va a pedir por llamada

  • Tu contraseña o PIN de acceso a la cuenta
  • Códigos de verificación que lleguen por SMS al momento de la llamada
  • El número completo de tu tarjeta junto con el código CVV
  • Tu token o código de autenticación de dos pasos

Cómo verificar la llamada y qué hacer si ya compartiste información

Si usás Zigi, podés verificar cualquier situación sospechosa en zigi.app/ayuda/. Lo que importa es que el canal de contacto lo elijas vos, no la persona que te llamó.

Abrí tu app y revisá los movimientos recientes de tu cuenta. Si no aparece ningún cargo extraño, ya tenés tu respuesta. Zigi, respaldada por Banco Industrial, nunca va a pedirte contraseñas, códigos de verificación ni tu PIN por llamada telefónica.

Pasos inmediatos si ya compartiste tus datos

  1. Cambiá inmediatamente tus contraseñas de acceso a la app y a cualquier servicio donde uses la misma clave
  2. Contactá al soporte de tu banco para reportar lo ocurrido y pedir el bloqueo preventivo de tu tarjeta y cuenta
  3. Presentá una denuncia formal, que te va a servir como respaldo legal y como registro para que las autoridades identifiquen patrones de fraude

Algo que vale tener en cuenta es que esta misma lógica aplica cuando la estafa llega por mensaje de texto en lugar de llamada.

Lo que se conoce como smishing usa SMS o mensajes de WhatsApp con enlaces falsos que simulan ser de tu banco, y te llevan a páginas donde te piden los mismos datos que un estafador pediría por teléfono.

El canal cambia, pero la mecánica es idéntica.

Reconocer las señales de fraude por WhatsApp resulta igual de valioso que saber cómo funciona una llamada falsa, porque el smishing te da más tiempo para pensar, lo que paradójicamente lo hace menos efectivo que el vishing, donde la presión en tiempo real nubla el juicio.

Convertí la sospecha en un hábito que te protege

Guardá en tus contactos los números oficiales de las instituciones financieras que usás, para que cuando suene el teléfono puedas comparar al instante.

Si recibís una llamada sospechosa, tomá una captura de pantalla del número entrante antes de colgar, porque esa evidencia puede ser útil si decidís denunciar.

Entender cómo funciona la tecnología que protege tu cuenta también ayuda, porque sabés exactamente qué hace tu banco por vos y qué nunca te va a pedir que hagas vos.

Compartí lo que aprendiste con quienes te rodean, porque muchas víctimas de vishing no son descuidadas: simplemente nadie les había explicado cómo funciona el guion antes de que les tocara vivirlo.

Preguntas frecuentes sobre qué es el vishing y cómo identificar una llamada falsa de tu banco

¿Un estafador puede saber mi nombre y datos básicos antes de llamarme?

Sí. Los estafadores obtienen nombres, números de teléfono y datos generales de filtraciones de bases de datos, redes sociales o listas vendidas ilegalmente. Que te llamen por tu nombre no significa que sean de tu banco.

¿Qué pasa si colgué pero el número parecía ser el oficial de mi banco?

Los estafadores usan una técnica llamada spoofing, que les permite mostrar un número falso que parece legítimo en tu pantalla. Colgar y llamar vos al número que figura en el reverso de tu tarjeta o en la app oficial es siempre la acción correcta.

¿El vishing también afecta a personas que usan billeteras digitales?

Sí, y con la misma mecánica. Los estafadores adaptan el guion al servicio que usan sus víctimas, mencionando el nombre de la app o billetera para generar confianza. Las reglas de verificación aplican igual sin importar qué plataforma usés.

¿Tengo que denunciar aunque no haya perdido dinero?

Denunciar es útil incluso si lograste cortar la llamada a tiempo, porque el registro ayuda a las autoridades a identificar patrones y ubicar a las redes de fraude. Podés hacerlo ante el Ministerio Público al 1572.

¿Cómo sé si el WhatsApp que me escribe «del banco» es real?

Los canales oficiales de atención tienen el número publicado en el sitio web y la app del banco, y generalmente cuentan con una marca de verificación. Si recibiste un mensaje primero sin haberlo iniciado vos, tratalo con sospecha y verificá por la app oficial.

Identificar una llamada falsa antes de dar información es la mejor defensa que tenés. Guardá estos señales, compartí la guía con tu familia y revisá la configuración de seguridad de tu cuenta Zigi. Conocé más en zigi.app.

Cómo distinguir un mensaje real de Zigi de uno de phishing

Cómo distinguir un mensaje real de Zigi de uno de phishing

Los intentos de estafa que imitan mensajes bancarios son cada vez más convincentes. Esta guía te explica cómo identificar si un mensaje que dice ser de Zigi es real o es phishing, qué señales buscar y cómo proteger tu cuenta en Zigi, respaldada por Banco Industrial.

Un SMS de Zigi puede costarte ignorarlo

Imaginá que recibís un mensaje de texto que dice «Tu cuenta Zigi será suspendida en 24 horas. Verificá tu identidad aquí» con un link abajo. El logo se ve bien, el tono suena urgente, y tu primer instinto es hacer clic antes de perder el acceso.

Justo eso es lo que busca quien lo envió. Saber cómo distinguir un mensaje real de Zigi de uno de phishing puede ser la diferencia entre mantener tu cuenta segura y entregar tus datos a un desconocido.

Y la clave no está en analizar el logo ni el diseño del mensaje, porque ambos se copian en minutos.

Lo que no se puede falsificar tan fácil son los canales oficiales. Zigi se comunica con vos a través de la app (notificaciones push dentro de la plataforma) y del soporte en zigi.app/ayuda/.

Cualquier mensaje que llegue fuera de esos canales, desde un número desconocido o un dominio que no termine en @zigi.app, merece sospecha inmediata. Ese filtro es tu defensa principal cada vez que recibás algo que parezca de Zigi.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se ve un mensaje falso de Zigi

Un correo phishing banco Guatemala típico imita todo lo visual. Puede incluir el logo de Zigi en alta resolución, los colores de la marca y hasta un pie de página que mencione a Banco Industrial.

Eso no lo hace legítimo. Cualquier persona con acceso a internet puede descargar un logo y pegarlo en un correo. Lo que revela la estafa son los detalles que el diseño intenta distraerte de ver.

Señales concretas de un mensaje fraudulento

  • Si el mensaje incluye un link acortado (tipo bit.ly/zigi-verificar o tinyurl.com/cuenta-zigi), eso ya es una alerta porque Zigi no usa acortadores para comunicarse con usuarios.
  • Si el remitente del correo es algo como soporte@zigi-alertas.com o seguridad@zigiapp.net en lugar de zigi.app/ayuda/, no es Zigi.
  • Si el texto tiene errores de ortografía como «verifique su identidad inmendiatamente» o «su cuenta sera bloqueada», tampoco es legítimo.

El patrón más peligroso es el sentido de urgencia. Frases como «Tenés 12 horas para confirmar tu identidad o perderás el acceso» o «Tu crédito fue aprobado, ingresá para retirarlo» buscan que actúes sin pensar.

Un mensaje falso de Zigi casi siempre combina una amenaza o una recompensa inesperada con un link donde supuestamente debés actuar rápido.

También aparecen por WhatsApp. Alguien te escribe desde un número desconocido, quizá con una foto de perfil que muestra el logo de Zigi, y te pide que «verifiqués tu DPI» o que «confirmés un depósito».

Si te preguntás cuáles son las señales de fraude por WhatsApp, el canal es el primer indicio: Zigi nunca inicia contacto por WhatsApp para pedirte datos personales ni acceso a tu cuenta. Si recibís ese tipo de mensaje, no respondás ni hagás clic en nada.

Qué hacer cuando un mensaje genera duda

La regla más efectiva es nunca verificar un mensaje usando el mismo mensaje. Si recibís un SMS que dice que tu cuenta tiene un problema, no hagas clic en el link del SMS para comprobarlo.

Abrí la app de Zigi directamente desde tu celular y revisá si hay alguna notificación o alerta real dentro de la plataforma. Si tu cuenta estuviera realmente en riesgo, la app te lo mostraría.

Si la duda persiste, escribí al soporte en zigi.app/ayuda/ y preguntá directamente. Describí el mensaje que recibiste sin compartir ningún link. El equipo de soporte puede confirmarte en minutos si se trata de una comunicación real.

Zigi, como plataforma respaldada por Banco Industrial, cuenta con infraestructura de seguridad de un banco regulado, incluyendo tecnología de SHIELD para prevención de fraude.

Pensá en un caso concreto. Recibís un correo que dice «Tu crédito fue aprobado, hacé clic para recibirlo», pero vos no solicitaste ningún crédito. En lugar de tocar el link, abrís la app y vas a la sección de créditos. Si no aparece nada ahí, el correo era falso.

La app siempre muestra la información actualizada sin necesidad de entrar por ningún link externo.

Cinco preguntas para evaluar cualquier mensaje que mencione a Zigi

  • ¿Llega por notificación dentro de la app o desde zigi.app/ayuda/? Si la respuesta es no, no interactúes.
  • ¿Tiene links acortados? Si los tiene, es una señal de alerta inmediata.
  • ¿Te pide datos personales, contraseña o PIN? Zigi nunca te los solicita por mensaje.
  • ¿Genera urgencia con plazos cortos? Esa presión es una táctica de estafa, no de comunicación oficial.
  • ¿Promete montos o beneficios que no solicitaste? Verificá siempre por los canales oficiales de tu cuenta antes de tomar cualquier acción.

Si ya hiciste clic, actuá rápido

Haber tocado un link sospechoso no significa que tu cuenta ya esté comprometida, siempre que no hayas ingresado información. Si abriste el link pero no escribiste tu contraseña, PIN ni datos del DPI, cerrá la página de inmediato y borrá el mensaje.

Lo que hace efectivo al phishing no es la tecnología detrás del mensaje, sino la velocidad con la que lográ que reacciones.

Cada segundo que le dedicás a verificar por canales oficiales en vez de hacer clic es un segundo que te protege. Los estafadores perfeccionan sus mensajes constantemente, copian logos, imitan tonos y fabrican urgencias que parecen reales.

Pero hay algo que no pueden fabricar: una notificación dentro de tu app de Zigi o una confirmación desde el número oficial.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo distinguir un mensaje real de Zigi de uno de phishing

¿Zigi alguna vez me pide mi contraseña o PIN por mensaje?

Zigi nunca te solicita tu contraseña, PIN ni datos del DPI a través de SMS, WhatsApp o correo electrónico. Si un mensaje te pide ese tipo de información, es una estafa sin importar cuán oficial parezca.

¿Qué hago si recibo un mensaje de WhatsApp que dice ser de Zigi pero viene de un número no verificado?

No respondás, no hagas clic en ningún link y bloqueá el número.

¿Cómo sé si una notificación dentro de la app de Zigi es real?

Las notificaciones dentro de la app son generadas por la propia plataforma y no incluyen links externos ni te piden que ingreses datos fuera de la aplicación.

¿Es peligroso abrir un link de phishing si no ingreso ningún dato?

El riesgo principal viene de ingresar información en la página falsa. Si abriste el link sin escribir nada, cerrá la página de inmediato y borrá el mensaje.

¿Los mensajes de phishing solo llegan por SMS o también por correo y WhatsApp?

Llegan por todos esos canales y también por redes sociales.

Cómo saber si un comercio que acepta Zigi es confiable

Cómo saber si un comercio que acepta Zigi es confiable

Pagar con QR en un comercio es rápido, pero ¿cómo sabés que el lugar es confiable? Esta guía te explica qué verificar antes de hacer un pago con tu cuenta Zigi, respaldada por Banco Industrial, y cómo identificar comercios seguros en Guatemala.

Lo que te muestra la app antes de que pagues

Un QR impreso en una hoja pegada al mostrador puede parecer idéntico al de cualquier otro comercio. Hasta uno falso.

La diferencia entre caer en un cobro fraudulento y pagar con tranquilidad se juega en la pantalla de tu celular, no en el papel que ves pegado en la pared.

Saber cómo saber si un comercio que acepta Zigi es confiable depende de un hábito que toma tres segundos y que la mayoría de la gente se salta.

Cuando escaneás un QR con la app, la pantalla te muestra dos datos antes de que confirmes cualquier pago. El primero es el nombre registrado del comercio.

El segundo es el monto. Esos dos elementos son tu filtro de seguridad, porque un comercio afiliado a Zigi pasa por un proceso de registro que vincula su identidad con la red de pagos QR interoperable entre Zigi, CUIK y Bi.

Si el nombre que aparece en tu pantalla coincide con el negocio donde estás parado, y el monto coincide con lo que te están cobrando, ese pago tiene respaldo. Si alguno de los dos no cuadra, no confirmés.

Verificá siempre el nombre del comercio antes de pagar. Ese paso te protege más que cualquier otro.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo verificar comercio QR Zigi con ejemplos

Supongamos que almorzás en un comedor cerca del trabajo y la cuenta sale Q35. Al escanear el QR, tu pantalla debería mostrar algo como «Comedor Doña María» (el nombre registrado del negocio) y el monto de Q35.00.

Si aparece algo genérico como «Usuario123» o un nombre personal que no coincide con el local, eso ya es una señal para detenerte.

Lo mismo aplica con montos más altos. Si comprás repuestos y la app te muestra un monto diferente al que acordaste, no asumás que es un error técnico. Preguntale directamente al vendedor antes de confirmar.

Un guion que funciona bien es decirle algo así: «Me aparece un monto distinto en la app, ¿podés revisar?» Cualquier comercio legítimo va a corregirlo sin problema, porque a ellos también les conviene que el registro quede limpio.

Después de pagar, pedí tu comprobante. La app te permite descargar o compartir el comprobante de cada transacción, que incluye el nombre del comercio, el monto y la fecha.

Si el vendedor te dice que no puede darte comprobante por su lado, al menos ya tenés el tuyo desde la app. Guardalo hasta que te entreguen lo que compraste o el servicio esté completo.

Qué verificar antes de confirmar cualquier pago

  • El nombre registrado del comercio debe coincidir exactamente con el negocio donde estás pagando, sin nombres genéricos ni usuarios personales sin identificar.
  • El monto que muestra la app debe ser igual al que te indicó el vendedor antes de que escanearas el QR.
  • Si algo no cuadra, preguntale al vendedor antes de confirmar, porque cualquier comercio legítimo puede corregirlo sin problema.
  • Guardá el comprobante que genera la app al finalizar el pago, ya que incluye nombre del comercio, monto y fecha como respaldo de la transacción.

Señales de un QR o link sospechoso

La diferencia de riesgo entre pagar en un local físico y cobrar por link merece atención. En un comercio físico podés ver el QR, preguntar y comparar lo que dice la app con lo que ves alrededor.

Con un link de cobro que te llega por WhatsApp o redes sociales, perdés ese contexto visual.

Un QR manipulado suele tener señales visibles si sabés dónde mirar. La más común en Guatemala es un QR impreso y pegado encima del original, especialmente en negocios donde el código está expuesto al público sin supervisión constante.

Si notás que el QR parece un sticker colocado sobre otro, o si el papel tiene un tamaño o calidad distinta al material del comercio, preguntá antes de escanear.

Con links, las señales son distintas. Un link de cobro legítimo te va a llevar a una pantalla donde aparezca el nombre registrado del comercio, igual que con el QR.

Otra señal de alerta es cuando un supuesto comercio te contacta por mensaje ofreciéndote productos y te envía un link de cobro sin que vos hayas iniciado ninguna compra.

Señales de alerta en QR físicos y links de cobro

Tipo de cobro

Señal sospechosa

Qué hacer

QR físico

Sticker pegado encima de otro QR o papel de calidad diferente al del local

Preguntá al vendedor antes de escanear

QR físico

La app muestra un nombre genérico o personal que no corresponde al negocio

No confirmés el pago hasta aclarar la discrepancia

Link de cobro

La pantalla pide datos personales, contraseñas o información adicional

Cerrá la página inmediatamente

Link de cobro

Te llega un link sin que hayas iniciado ninguna compra

No lo abras ni compartas datos

Qué hacer si algo falla con un cobro

Si confirmaste un pago y algo salió mal, ya sea porque el monto estaba mal, el comercio no entregó lo acordado, o directamente no reconocés la transacción, actuá rápido. Lo primero es no borrar nada.

El soporte de Zigi está disponible por WhatsApp en zigi.app/ayuda/ y por correo. Al contactarlos, compartí el comprobante y explicá qué pasó con el mayor detalle posible.

Como Zigi opera con el respaldo de Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, cualquier reclamo que no se resuelva en primera instancia puede escalarse al banco.

El mejor reclamo, por supuesto, es el que nunca tenés que hacer.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo saber si un comercio que acepta Zigi es confiable

¿Qué pasa si el nombre que aparece en la app no coincide con el negocio donde estoy?

Eso es una señal para no confirmar el pago.

¿Los links de cobro que llegan por WhatsApp son seguros?

Un link de cobro legítimo te lleva a una pantalla que muestra el nombre registrado del comercio y el monto, sin pedirte contraseñas ni datos personales.

¿Cuánto tiempo tengo para reportar un cobro incorrecto en Zigi?

Actuá lo antes posible. Guardá el comprobante y contactá al soporte de Zigi por WhatsApp en zigi.app/ayuda/ o por correo.

¿Cómo sé que el QR físico de un comercio no fue reemplazado por uno falso?

Buscá señales físicas como un sticker colocado encima de otro código, o papel de tamaño o calidad diferente al del material del local.

¿Qué información debe aparecer en el comprobante que genera la app?

El comprobante incluye el nombre registrado del comercio, el monto pagado y la fecha de la transacción.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002