Blog

Buró de crédito en Guatemala

Buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

En Guatemala existen dos registros principales de historial crediticio: el Registro de Información Crediticia de la SIB y los buros privados que consultan las entidades financieras antes de aprobar un crédito.

Esta guía explica qué registran, quién los consulta y cómo construir un historial positivo usando Zigi, respaldada por Banco Industrial.

Quiénes vigilan tu historial crediticio en Guatemala

Muchos guatemaltecos descubren que tienen un registro crediticio negativo justo cuando más necesitan un préstamo. Llegan al banco, les dicen que «aparecen reportados» y nadie les explica bien dónde, por qué ni desde cuándo.

El sistema de referencias crediticias en Guatemala tiene dos capas. La primera es pública y la administra la Superintendencia de Bancos (SIB) a través del Sistema de Información de Riesgos Crediticios, conocido como SIRC.

La segunda capa está formada por los burós privados. En Guatemala operan principalmente dos: Infornet y TransUnion.

Estas empresas recopilan información crediticia tanto del sistema financiero como de fuentes comerciales, lo que significa que pueden incluir datos de casas comerciales, empresas de telefonía, tarjetas de tiendas departamentales y otros acreedores que voluntariamente les reportan.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo se distribuye el sistema de referencias crediticias

Fuente

Tipo

Quién reporta

SIRC (SIB)

Pública

Bancos, financieras, cooperativas reguladas y aseguradoras supervisadas por la SIB

Infornet

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

TransUnion

Privada

Entidades financieras, casas comerciales, empresas de telefonía y tarjetas de tiendas

Qué datos guardan los burós y quién puede consultarlos

Tanto el SIRC como los burós privados almacenan información positiva y negativa. Un error común es pensar que solo registran deudas impagas.

Los datos negativos, como moras de 30, 60 o 90 días, reestructuraciones o créditos castigados, permanecen visibles durante un periodo que varía según la fuente.

En el caso del SIRC, la información se actualiza mensualmente con los reportes que envían las entidades supervisadas y refleja el estado actual de cada obligación.

¿Quién puede ver tu información? Las entidades financieras reguladas acceden al SIRC como parte de su proceso de evaluación crediticia.

Los burós privados, en cambio, venden sus reportes a bancos, financieras, casas comerciales y otras empresas que otorgan crédito, pero necesitan tu autorización para consultarlos.

Tipos de información que pueden aparecer en tu reporte

  • Créditos pagados a tiempo y saldos al día, que construyen tu reputación positiva ante futuros acreedores
  • Moras de 30, 60 o 90 días que quedan registradas como datos negativos durante un periodo determinado
  • Reestructuraciones de deuda, que indican que las condiciones originales del crédito fueron modificadas
  • Créditos castigados, que son aquellos que la entidad acreedora consideró incobrables
  • Deudas saldadas cuyo estado fue actualizado para reflejar el pago, aunque el registro no desaparece de inmediato

Cómo consultar tu historial y corregir errores

Para consultar tu historial crediticio en Guatemala tenés dos caminos principales. El primero es solicitar tu reporte directamente a los burós privados.

Tanto Infornet como TransUnion ofrecen mecanismos de consulta para personas individuales, y tenés derecho a obtener al menos un reporte gratuito al año.

Cuando recibás tu reporte, revisalo con atención. Los errores más comunes incluyen deudas que ya fueron canceladas pero aparecen como vigentes, montos incorrectos y créditos que no reconocés, que podrían indicar suplantación de identidad.

Si encontrás información inexacta, tenés derecho a presentar un reclamo formal ante el buró correspondiente.

Si encontrás créditos que no reconocés, puede ser una señal de suplantación de identidad, por lo que conviene actuar rápido y aprender a proteger tu cuenta bancaria digital para evitar que el problema se extienda a otros servicios financieros.

Tu score crediticio, la puntuación numérica que resume tu comportamiento como pagador, se calcula a partir de toda esa información.

Un solo error puede bajar esa puntuación lo suficiente como para que te nieguen un crédito o te ofrezcan condiciones peores.

Cómo los microcréditos construyen tu score crediticio

Una de las barreras más frustrantes del sistema es la paradoja del historial. Para acceder a crédito necesitás historial, pero para construir historial necesitás que alguien te dé crédito primero.

Imaginá que tomás un crédito pequeño a 30 días y lo pagás puntualmente. Ese pago queda registrado como una obligación cumplida en tiempo y forma.

Plataformas como Zigi, respaldada por Banco Industrial, permiten acceder a microcréditos aprobados en menos de tres minutos con selfie biométrica y sin necesidad de fiadores .

La clave está en usar esa herramienta con disciplina. Tomar un crédito que podés pagar cómodamente y devolverlo a tiempo construye reputación financiera.

Empezá con montos que representen una fracción menor de tus ingresos mensuales, pagá siempre antes del vencimiento y consultá tu reporte al menos una vez al año para verificar que todo se registre correctamente.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre buró de crédito en Guatemala: cuáles existen, qué registran y quién los consulta

¿Cuánto tiempo tarda en desaparecer una deuda negativa de mi reporte?

Una deuda negativa no desaparece automáticamente al pagarla, pero su estado se actualiza para reflejar que fue saldada. Los burós privados como Infornet y TransUnion conservan ese registro generalmente hasta cinco años después de la cancelación total, aunque el plazo exacto depende de las políticas de cada buró.

¿Puedo consultar mi historial crediticio gratis en Guatemala?

Sí, tanto Infornet como TransUnion están obligados a ofrecerte al menos un reporte gratuito al año. Para solicitarlo necesitás tu DPI vigente y tus datos personales completos. También podés verificar tu situación en el sistema regulado acudiendo a la Superintendencia de Bancos o usando los canales habilitados por la SIB.

¿Una empresa puede consultar mi reporte sin mi permiso?

En teoría, los burós privados requieren tu autorización antes de entregar tu reporte a terceros. Sin embargo, esa autorización suele estar incluida en los contratos que firmás al solicitar una tarjeta, un préstamo o un plan pospago, por lo que es probable que ya hayas dado ese consentimiento sin notarlo.

¿Un microcrédito muy pequeño realmente mejora mi score?

Sí, siempre que la entidad que lo otorga reporte a la SIB o a los burós privados. Cada pago puntual queda registrado como una obligación cumplida, y repetir ese patrón varias veces durante el año construye un perfil de cumplimiento que los algoritmos de score crediticio valoran positivamente.

¿Qué hago si encuentro un crédito en mi reporte que no reconozco?

Debés presentar un reclamo formal ante el buró correspondiente, adjuntando la descripción del error y cualquier documentación que tengas disponible. El buró está obligado a investigar y responderte dentro de un plazo razonable. Si el crédito no es tuyo, puede ser una señal de suplantación de identidad que conviene atender con urgencia.
Qué es la inflación y cómo le pega a tu ahorro

Qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

La inflación afecta tu dinero de tres formas distintas según cómo lo usés: erosiona el poder de compra de lo que ahorrás, encarece el costo real de los créditos y reduce el valor real de las remesas que recibís.

Esta guía explica cómo funciona cada efecto con ejemplos en quetzales y qué herramientas ofrece Zigi para protegerte.

El billete que se encoge sin que lo notes

Hace un año, Q1,000 te alcanzaban para llenar la canasta básica de la semana con algo de sobra. Hoy esos mismos Q1,000 compran menos, aunque el billete siga idéntico en tu bolsa.

En Guatemala, el encargado de medir esa subida es el INE (Instituto Nacional de Estadística), que calcula un indicador llamado IPC, el Índice de Precios al Consumidor.

Para entender qué es el IPC, pensá en una canasta imaginaria donde el INE mete más de 200 productos y servicios que las familias guatemaltecas compran regularmente , desde tortillas y frijoles hasta transporte urbano y consultas médicas.

Cada mes, equipos del INE salen a registrar los precios de esos productos en mercados, tiendas y comercios de todo el país.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Frustrated businesswoman holding empty piggy bank against white background

Cómo la inflación golpea tu ahorro, crédito y remesa

Tomemos un ejemplo concreto. Según datos del INE, la inflación interanual de Guatemala se ubicó alrededor de 3.44% a marzo de 2025 .

Eso significa que si en marzo de 2024 guardaste Q1,000 en efectivo debajo del colchón, para marzo de 2025 esos Q1,000 tienen un poder adquisitivo equivalente a unos Q966.

Ahora pensá en un crédito. Si sacaste un préstamo con cuota fija de Q500 mensuales, la inflación juega a tu favor porque esos Q500 pesan menos en tu bolsillo conforme pasa el tiempo.

Tu salario tiende a ajustarse (aunque sea parcialmente) mientras la cuota sigue igual. Pero la historia cambia por completo si tu deuda se renueva cada cierto tiempo, como pasa con tarjetas de crédito o líneas rotativas donde la tasa puede ajustarse.

Y si recibís remesas desde Estados Unidos, hay una capa extra que muchos ignoran. Tu familiar envía dólares, pero vos recibís quetzales. 

El tipo de cambio fluctúa mes a mes, así que USD 200 pueden convertirse en distintos montos de un mes al otro. Encima, una vez que esos quetzales llegan a tus manos, empiezan a perder poder adquisitivo por la inflación local.

Cuánto poder adquisitivo perdés según cuánto guardés en efectivo

Monto guardado en efectivo

Pérdida estimada en un año (3.44%)

Poder adquisitivo real al cabo del año

Q500

Q17

Q483

Q1,000

Q34

Q966

Q5,000

Q172

Q4,828

Q10,000

Q344

Q9,656

Qué hacer con el dinero que no usás hoy

El enemigo principal del poder adquisitivo no es la inflación en sí, sino la inmovilidad del dinero.

Lo primero es sacar el efectivo de la gaveta. Tenerlo en una cuenta digital, aunque sea sin rendimiento, ya reduce el riesgo de pérdida física o robo, y te da visibilidad sobre cuánto tenés realmente.

Muchas personas no dimensionan hasta qué punto el uso del efectivo en Guatemala sigue siendo un hábito más cultural que práctico , y dar ese primer paso hacia lo digital marca una diferencia real.

Lo segundo es diversificar. Si tenés un monto que no vas a usar en los próximos meses, investigá opciones como depósitos a plazo en instituciones reguladas por la SIB , que ofrecen tasas que al menos compiten con la inflación.

Lo tercero es aprender a pensar en términos reales. Cuando te digan que algo cuesta «lo mismo que el año pasado», preguntate si tu ingreso subió al menos lo que subió la inflación. Si no subió, estás pagando más aunque el precio no haya cambiado.

Tu checklist contra la inflación

Podés empezar hoy con cuatro pasos que no requieren experiencia financiera. Lo único que hace falta es dejar de tratar al dinero como si el tiempo no le hiciera nada.

  • Revisá cuánto efectivo tenés guardado sin propósito definido y movelo a una cuenta digital donde al menos esté seguro y visible.
  • Calculá cuánto perdés al año multiplicando ese monto por la tasa de inflación vigente (a marzo de 2025, ese 3.44% que publica el INE).
  • Si tenés deuda renovable, priorizá pagarla antes de que una subida de tasas la encarezca.
  • Si recibís remesas, evitá acumularlas en efectivo durante semanas y usá o distribuí ese dinero rápido, porque cada día quieto es un día perdiendo valor.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es la inflación y cómo le pega a tu ahorro, a tu crédito y a la remesa que recibís

¿La inflación en Guatemala afecta igual a todos los productos?

No todos los productos suben al mismo ritmo. El INE pondera cada artículo de la canasta según cuánto peso tiene en el gasto típico de una familia guatemalteca, así que productos como alimentos básicos o transporte impactan más la tasa general que otros bienes de compra ocasional.

¿Qué diferencia hay entre inflación e incremento de precios en una tienda específica?

Un comercio puede subir sus precios por razones propias, como costos de insumos o decisiones de margen, sin que eso refleje la inflación general. La inflación mide el alza promedio y ponderada de una canasta amplia de productos en todo el país, no el precio de un artículo en un punto de venta particular.

¿El Banguat puede bajar la inflación por su cuenta?

El Banco de Guatemala influye en la inflación a través de la tasa líder de interés, que encarece o abarata el crédito y con eso modera el consumo y la inversión. Sin embargo, factores externos como precios internacionales del petróleo o de alimentos pueden generar presiones inflacionarias que la política monetaria no controla directamente.

¿Cuánto rinde realmente un depósito a plazo frente a la inflación?

Depende de la tasa que ofrezca la institución regulada por la SIB. Si la inflación ronda el 3.44% y el depósito rinde por encima de ese porcentaje, tu dinero gana poder adquisitivo real. Si rinde por debajo, al menos pierde menos que el efectivo guardado sin moverlo.

¿Qué pasa si recibo remesas en dólares y la inflación en Guatemala sube mucho?

El dólar puede funcionar como un amortiguador parcial si el quetzal se deprecia frente a él, porque recibirías más quetzales por cada dólar enviado. Una vez convertida la remesa, los quetzales quedan expuestos a la inflación local, por lo que mover ese dinero rápido hacia un instrumento productivo sigue siendo la mejor estrategia.

Qué es un crédito

Qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

Un crédito es un acuerdo por el que recibís dinero hoy y lo devolvés en cuotas con un costo adicional llamado interés.

Existen distintos tipos según el monto, el plazo y el uso: consumo, microcrédito, tarjeta e hipotecario. Esta guía explica cómo funciona cada uno y qué ofrece Zigi, respaldada por Banco Industrial, en el segmento de microcrédito digital.

Qué es un crédito y por qué entenderlo importa

Imaginá que necesitás Q1,200 para surtir tu abarrotería antes del fin de semana, pero el efectivo disponible no alcanza hasta que te paguen o te llegue una remesa.

Esa brecha entre lo que necesitás hoy y lo que vas a tener mañana es exactamente el espacio donde un crédito tiene sentido.

Un crédito es un acuerdo donde una entidad financiera te entrega una cantidad de dinero que vos te comprometés a devolver en un plazo determinado, junto con un costo adicional que se llama interés.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Las cuatro piezas de cualquier crédito

  • El monto es la cantidad de dinero que recibís al momento del desembolso.
  • El plazo es el tiempo total que tenés para devolver lo que pediste.
  • La cuota es cada pago parcial que hacés durante ese plazo.
  • El interés es el costo que se suma al monto original por el hecho de haber recibido ese dinero antes de tenerlo.

Qué es una línea de crédito y sus diferencias

No todos los créditos funcionan igual, y confundir los tipos puede llevar a decisiones equivocadas.

Un crédito entregado de una sola vez funciona como suena: pedís un monto, lo recibís completo y lo devolvés en cuotas según el plan que elegiste. Si después necesitás más dinero, tenés que solicitar uno nuevo.

Una línea de crédito te da un monto disponible que podés usar total o parcialmente , y a medida que devolvés lo que usaste, ese saldo se libera de nuevo.

Pensalo como una reserva que está ahí cuando la necesitás, sin tener que pasar por un proceso de solicitud cada vez.

Cuándo conviene cada tipo

Tipo de crédito

Cómo funciona

Mejor para

Crédito de una sola vez

Recibís el monto completo y lo devolvés en cuotas fijas

Gastos puntuales cuando sabés exactamente cuánto necesitás

Línea de crédito

Usás lo que necesitás y el saldo se libera al devolver

Flujos irregulares que requieren acceso frecuente a fondos

La diferencia práctica importa mucho para quien maneja flujos irregulares.

Una vendedora de comida que necesita surtir ingredientes tres veces por semana no necesita solicitar un crédito nuevo cada vez, sino tener una línea que le permita cubrir esas compras y reponerla cuando cobra.

Cómo funciona un crédito desde el celular

Saber qué es un crédito en teoría está bien, pero muchas personas en Guatemala se detienen por lo que creen que necesitan para conseguir uno: fiadores, papelería, colas en una agencia, historial crediticio previo.

Zigi, la plataforma digital respaldada por Banco Industrial, ofrece créditos que se aprueban en menos de tres minutos con una selfie biométrica y tu DPI. No necesitás fiador, no necesitás llenar formularios y no necesitás tener historial crediticio previo.

El pago funciona con débito automático según el plan y la cuota que elegiste al momento de solicitar el crédito.

Eso significa que necesitás mantener tu cuenta con saldo suficiente para que el cobro se procese en la fecha correspondiente. Podés recargar tu cuenta en cajeros, agencias y agentes Bi a lo largo de todo el país.

Para receptores de remesas, la lógica es especialmente práctica. Si cobrás una remesa en tu cuenta Zigi y tenés un crédito activo, el pago se puede cubrir con ese mismo saldo sin mover el dinero a ningún otro lado.

Compromisos que vienen con cada crédito

Un crédito bien usado construye tu historial crediticio , algo valioso que no se ve a simple vista. Cada pago que hacés a tiempo queda registrado y le dice al sistema financiero que sos confiable, lo que abre puertas a montos mayores y mejores condiciones en el futuro.

El interés que pagás hace que el monto total devuelto sea mayor que lo que recibiste. Si pedís Q1,000 y el plan implica devolver Q1,150, esos Q150 son el costo real de haber tenido ese dinero antes.

La pregunta más útil que podés hacerte es si el crédito te genera más de lo que te cuesta. Surtir tu negocio para vender durante la semana fuerte probablemente sí.

Cubrir un gasto que podés postergar, probablemente no. Esa diferencia es lo que separa el crédito como herramienta del crédito como trampa.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es un crédito: cómo funciona, qué tipos hay y qué te ofrece Zigi

¿Qué pasa si no tengo historial crediticio y quiero pedir un crédito en Zigi?

Zigi no requiere historial crediticio previo para aprobar tu crédito. El proceso usa una selfie biométrica y tu DPI, por lo que podés acceder a montos desde Q70 aunque nunca hayas tenido un crédito formal antes.

¿Cuánto más voy a pagar en total por un crédito?

El monto adicional depende del interés pactado, que varía según el monto solicitado y el plazo elegido. La app te muestra el monto total a pagar y el calendario de cuotas antes de que aceptes, para que puedas comparar con claridad.

¿Puedo tener una línea de crédito y un crédito de una sola vez al mismo tiempo?

Eso depende de las condiciones específicas de la plataforma y tu capacidad de pago. Lo más importante es que la suma de tus cuotas activas no comprometa más de lo que podés cubrir con tus ingresos regulares.

¿Qué sucede si no tengo saldo suficiente para el débito automático en la fecha de cobro?

Si tu cuenta no tiene saldo suficiente en la fecha de cobro, el pago no se procesa y eso genera un atraso que puede afectar tu historial crediticio. Por eso conviene recargar tu cuenta con anticipación, usando cajeros, agencias o agentes Bi disponibles en todo el país.

¿En qué se diferencia Zigi de otras opciones de crédito digital en Guatemala?

Zigi está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, lo que combina la agilidad de una app con la solidez de una institución bancaria regulada. Además, la cuenta desde la que operás el crédito también te permite recibir remesas, pagar con QR y transferir a otros bancos, todo en el mismo lugar.

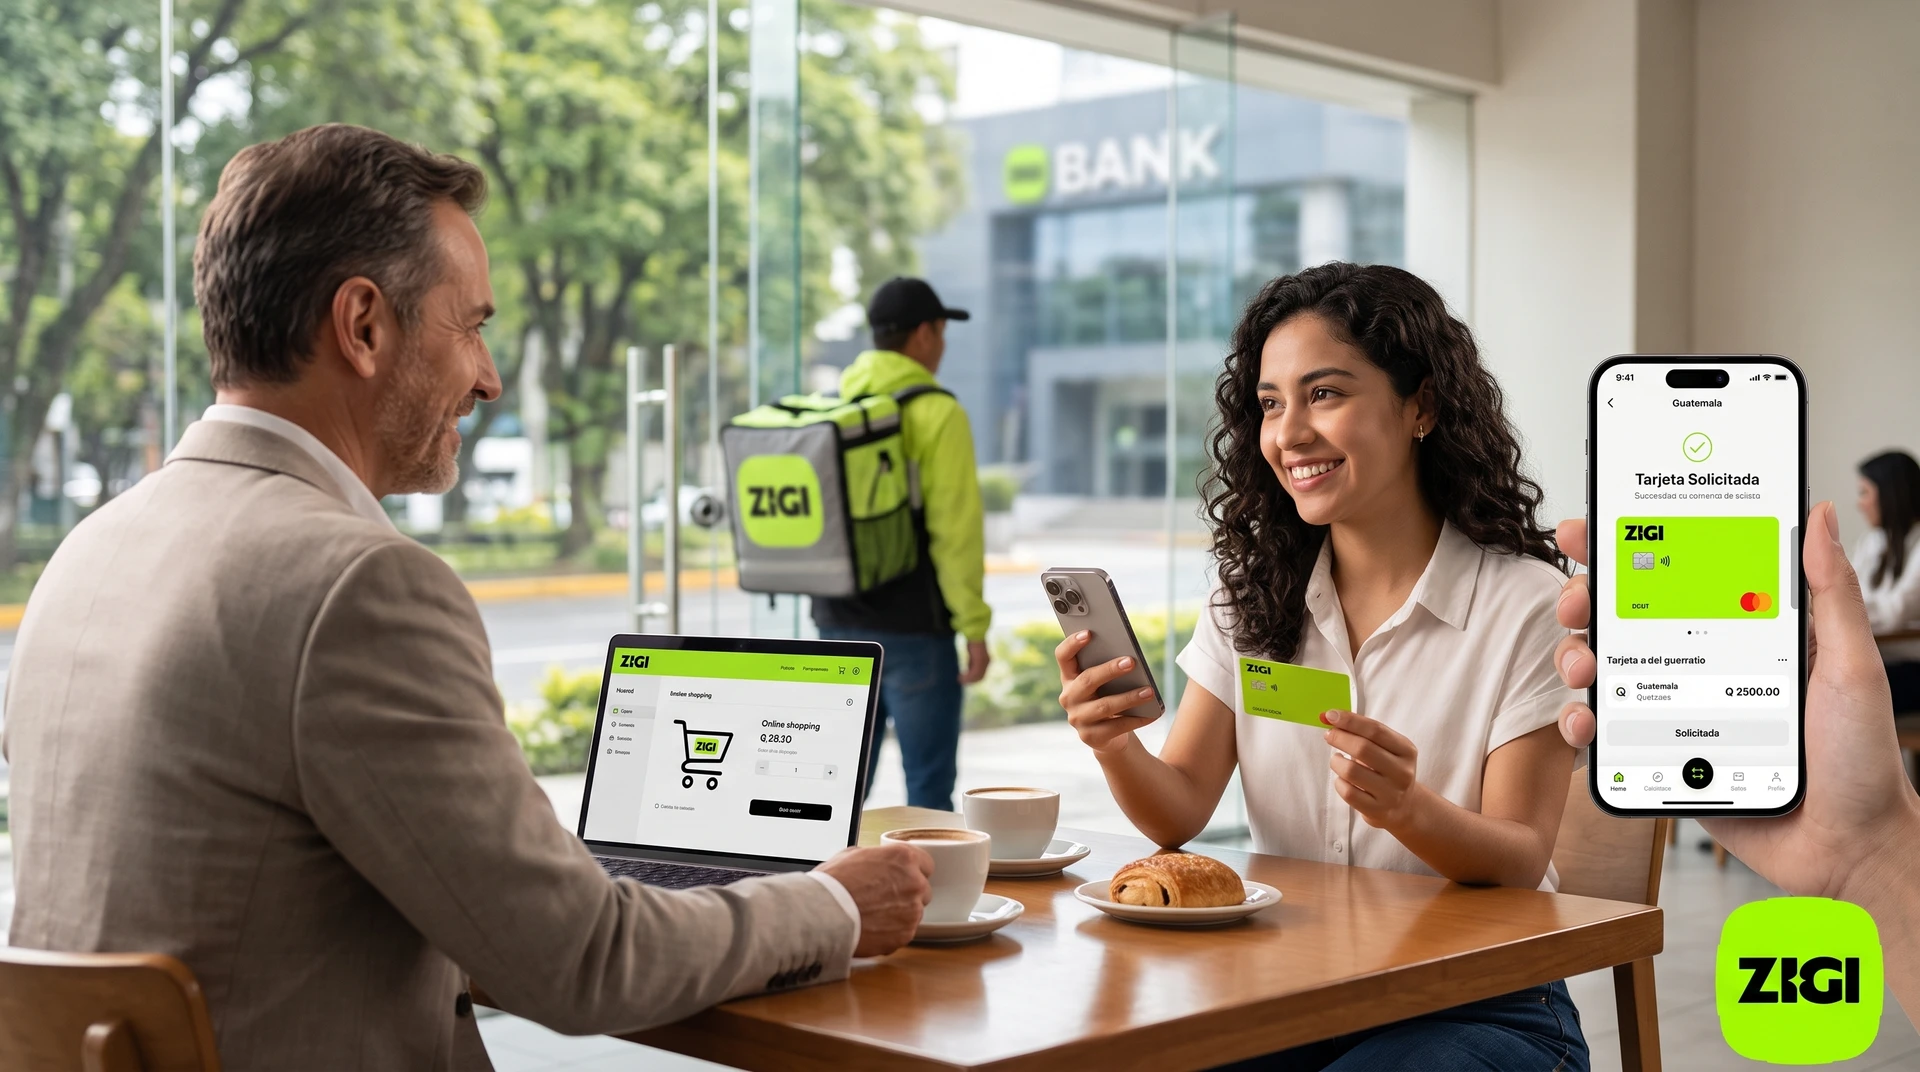
Tarjeta de débito Mastercard de Zigi, que se solicita gratis desde la app y llega a domicilio.

Cómo pedir una tarjeta de débito gratis en Guatemala

Conseguir una tarjeta de débito gratuita en Guatemala, sin costo de solicitud ni cobro mensual por mantenimiento, ya es posible.

Con Zigi, respaldada por Banco Industrial, la tarjeta de débito Mastercard se pide desde la app y llega a tu casa. Esta guía te explica cómo pedirla y qué podés hacer con ella.

¿Qué se paga normalmente por una tarjeta de débito?

Abrir una cuenta con tarjeta de débito suele incluir cobros que pasan desapercibidos hasta que aparecen en el estado de cuenta.

Los más habituales son la emisión de la tarjeta, el mantenimiento de cuenta, un saldo mínimo obligatorio que queda inmovilizado y la anualidad, que se renueva sin preguntar.

Los montos cambian según la institución y el tipo de cuenta, así que lo que conviene revisar es el tarifario vigente de tu banco antes de comparar.

Esos cobros existen porque sostienen infraestructura física, sucursales y personal. Cuando la operación se mueve a una plataforma digital, varios de ellos dejan de aplicar.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué cuesta cada cosa en la tarjeta Zigi

Concepto

Tarjeta Zigi

Solicitud de la tarjeta

Sin costo

Mantenimiento mensual

Sin cobro

Saldo mínimo en la cuenta

No se exige

Reposición del plástico

Q30

Entrega a domicilio

Incluida

Cómo solicitarla desde el celular

El trámite empieza y termina en el teléfono. La app está en App Store, Google Play y Huawei AppGallery, y abrir la cuenta lleva menos de tres minutos.

Lo único que se necesita es el DPI, un correo electrónico, un número de celular y conexión a internet.

Requisitos para completar el registro

  • El DPI vigente, con la foto tomada bajo buena iluminación y sobre una superficie oscura para evitar reflejos.
  • Un correo electrónico activo al que tengas acceso inmediato.
  • Un número de celular guatemalteco para verificar la cuenta.
  • Una cuenta monetaria creada dentro de Zigi. Se reconoce porque empieza con 717, 897 o 898, y es el requisito que habilita pedir la tarjeta.

Ese último punto es el que más consultas genera. Si vinculaste una cuenta de Banco Industrial creada por fuera de Zigi, la solicitud de tarjeta no se habilita, y hay que rehacer el usuario con una cuenta abierta desde la app.

¿Cómo se pide y cuándo llega?

  1. Dentro de la app, tocá el botón para pedir la tarjeta de débito, o entrá al menú Perfil y elegí «Solicitar tarjeta».
  2. Elegí la entrega a domicilio y confirmá tu dirección.
  3. En la ciudad la entrega tarda entre 4 y 6 días hábiles; en departamentos, entre 6 y 9 días hábiles.
  4. Podés seguir el estado del envío desde la app y activarla ahí mismo cuando la recibís.

La cuenta tampoco cobra por apertura ni por movimientos, y no exige saldo mínimo. Para líneas de Claro, la app no consume datos del plan, un detalle que pesa cuando casi todo se hace desde el celular.

Qué incluye la tarjeta para compras en línea

La tarjeta funciona sobre la red Mastercard, con aceptación nacional e internacional, en comercios físicos y digitales.

Eso responde una de las dudas más frecuentes sobre la tarjeta de débito para compras online en Guatemala, porque mucha gente asume que necesita una tarjeta de crédito para pagar suscripciones o tiendas en línea.

Beneficios incluidos sin costo adicional

  • 2% de cashback en tus compras, con un tope de Q25 al mes, que se acredita automáticamente en tu cuenta Zigi al pagar en los comercios participantes.
  • 1 viaje gratis en Transmetro por cada 5 que pagués con la tarjeta.
  • Protección en tus compras, con la posibilidad de reportar movimientos sospechosos a los canales de soporte.
  • Desde la app podés ver los movimientos de la tarjeta y cuánto llevás acumulado de cashback, en la sección de tarjeta de débito.

Quien hoy paga anualidad y mantenimiento por su tarjeta de débito, y además mantiene un saldo mínimo inmovilizado, está destinando a cargos fijos un dinero que con una tarjeta sin anualidad queda disponible.

Seguridad y problemas comunes al registrarse

Los datos de la tarjeta viven dentro de la app, protegidos por la autenticación del dispositivo. Compartir capturas de pantalla con el número visible es el error más fácil de evitar.

Soluciones a los problemas más frecuentes

  • Si el DPI no es reconocido, revisá que la foto tenga buena luz y que el documento esté vigente. Eso resuelve la mayoría de los casos.
  • Si la app pide vincular una cuenta y no tenés una en Banco Industrial, la opción de crear una cuenta monetaria nueva aparece en el mismo flujo de registro.
  • Si la opción de solicitar tarjeta no aparece, es probable que tu cuenta vinculada no haya sido creada en Zigi. El soporte te ayuda a resolverlo.
  • Para cualquier otra duda, el soporte atiende por WhatsApp al +502 2215 6002, de 8:00 a 23:00, y por correo a zigidudas@zigi.app.

Abrir la cuenta y dejar la solicitud hecha lleva menos que la espera promedio en una fila bancaria. Después solo queda esperar el envío y activarla al recibirla.

Mientras la tarjeta viaja, desde la misma app podés transferir dinero en Guatemala sin necesitar el número de cuenta bancaria.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre la tarjeta de débito gratis

¿La tarjeta Zigi funciona para pagos fuera de Guatemala?

Opera sobre la red Mastercard, que tiene aceptación internacional en comercios físicos y en plataformas digitales.

Podés usarla para compras en tiendas extranjeras o suscripciones internacionales sin necesitar una tarjeta de crédito. El cobro se descuenta del saldo de tu cuenta.

¿Cuánto tarda en llegar la tarjeta?

Entre 4 y 6 días hábiles si estás en la ciudad, y entre 6 y 9 si estás en departamento.

Podés ver el estado del envío desde la app, y una vez que la recibís tenés que activarla ahí antes del primer uso.

¿Qué pasa si pierdo el celular donde tengo la app?

Podés recuperar el acceso a tu cuenta desde otro dispositivo con la opción de ayuda de la pantalla de inicio, y pedir el bloqueo de la tarjeta escribiendo al WhatsApp de soporte.

Si hay que reponer el plástico, el costo es de Q30.

¿Necesito cuenta en Banco Industrial para abrir la cuenta Zigi?

No es un requisito previo. Dentro del registro podés crear una cuenta monetaria nueva y gratuita, sin ir a ninguna agencia.

Si ya tenés una cuenta en Banco Industrial también podés vincularla, pero para pedir la tarjeta la cuenta tiene que haber sido creada dentro de Zigi.

¿Cómo funciona el cashback de la tarjeta?

Devuelve el 2% de lo que gastés, con un tope de Q25 por mes, y aplica al pagar en los comercios participantes.

Se acredita automáticamente en tu cuenta Zigi, sin que tengas que reclamarlo, y el acumulado se ve en la sección de tarjeta dentro de la app.

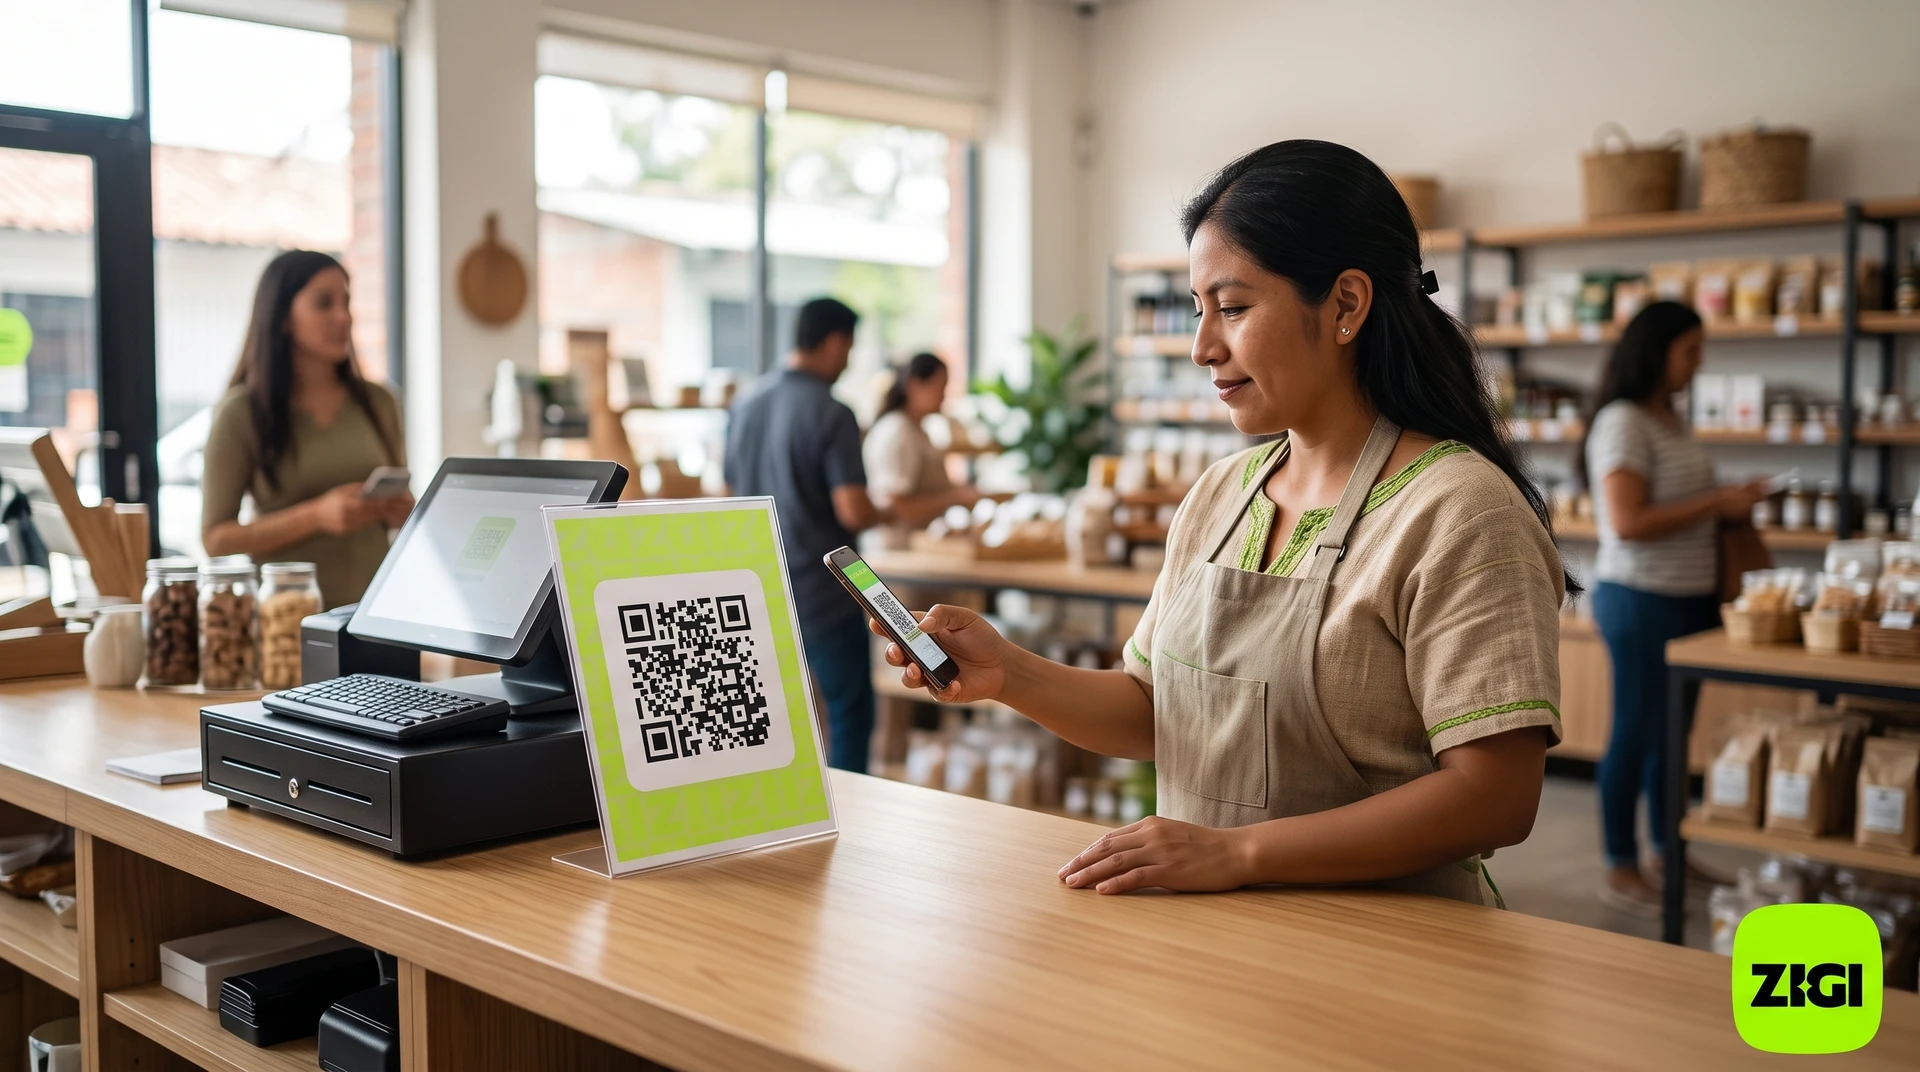
Comercio guatemalteco cobrando con un código QR pegado en el mostrador, sin terminal POS.

Cómo cobrar con QR en tu negocio en Guatemala sin POS ni hardware

Cobrar con código QR en tu negocio en Guatemala no requiere comprar ningún equipo ni firmar contratos bancarios.

Con Zigi, respaldada por Banco Industrial, pedís tu QR de cobro y empezás a recibir pagos desde el celular. Esta guía te explica cómo funciona paso a paso.

Cada cliente que entra con la billetera digital cargada y se topa con un letrero de «solo efectivo» es una venta que se complica o se pierde.

Del DPI al código QR en el mostrador

Todo arranca con una cuenta digital, que se abre desde el celular con el DPI, sin ir a una agencia.

Con la cuenta activa, el QR del negocio se solicita escribiendo a quierozigi@zigi.app con los datos del comercio. El equipo de Zigi genera un código vinculado a esa cuenta, listo para imprimir.

La impresión merece atención. Un código pegado en una esquina oscura del mostrador equivale a no tenerlo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Pasos para empezar a cobrar con QR

  1. Descargá la app Zigi desde App Store, Google Play o Huawei AppGallery y abrí tu cuenta con el DPI, un correo y un número de celular.
  2. Escribí a quierozigi@zigi.app para solicitar tu código QR, que queda vinculado a la cuenta de tu negocio.
  3. Imprimí el código y colocalo a la altura de los ojos del cliente, en un soporte junto a la caja, con un mensaje breve que invite a usarlo.
  4. Recibí pagos de cualquier cliente que use Zigi, CUIK o Bi, porque el QR funciona dentro de la red interoperable que conecta esas tres plataformas.

¿Cómo se controla cada pago?

La operación de pago con QR en el mostrador es corta: el cliente abre su app, escanea el código, ingresa el monto y confirma.

Del lado del negocio llega una notificación con el monto y la hora, y eso es lo que conviene verificar antes de entregar el producto.

Para la conciliación diaria, cada transacción queda registrada en el historial de la cuenta, con fecha y monto. Ahí es donde muchos comercios chicos encuentran el valor real del cobro digital sin POS.

Un negocio que cierra caja contando efectivo cada noche tiene ese trabajo ya hecho para la parte que entró por QR, porque el registro digital no hay que reconstruirlo.

¿Qué hacer cuando un pago falla?

Un pago puede no completarse porque el cliente no tiene saldo, porque se le cortó la conexión o porque escaneó otro código.

La regla es simple: si no llegó la notificación, el pago no entró. Conviene reintentar antes de entregar la mercadería, y nunca dar por buena una captura de pantalla del cliente.

Alternativas al POS bancario y estructura de costos

Aceptar pagos con QR de Zigi no tiene costo: no hay cobro por apertura de cuenta, ni por transacción, ni comisión mensual, ni saldo mínimo.

Comparación entre métodos de cobro digital

Método

Costo de entrada

Mejor uso

QR interoperable (Zigi / CUIK / Bi)

Sin costo

Cobro presencial en mostrador, sin hardware adicional

POS bancario tradicional

Alquiler del equipo más un porcentaje por venta, según el contrato

Negocios con volumen alto y contrato vigente

Enlace de pago enviado por mensajería

Depende del proveedor

Ventas a distancia por redes sociales o chat

Transferencia entre cuentas del mismo banco

Sin costo, pero con requisitos

Clientes que ya tienen cuenta en la misma institución

Las apps bancarias permiten transferencias entre cuentas, pero piden que el cliente tenga cuenta en el mismo banco o pase por ACH, lo que agrega fricción en el mostrador.

El detalle de costos por método está en la guía de cuánto cuesta aceptar pagos con QR en Guatemala.

¿QR estático o QR dinámico?

El QR estático se imprime una vez y queda fijo en el mostrador, y el cliente ingresa el monto a mano.

Tiene una ventaja operativa concreta: el comerciante no tiene que tocar su celular en cada venta, y sirve igual si hay cola.

La contracara es que el monto depende de que el cliente lo escriba bien, así que verificar la notificación antes de entregar deja de ser opcional.

Qué define la adopción del QR

La tecnología funciona. La adopción depende de que el comerciante confíe en el sistema y de que el cliente vea el código.

Factores que determinan una adopción exitosa

  • El código tiene que estar a la altura de los ojos del cliente y en un soporte visible, porque un QR escondido no se usa.
  • Revisar las notificaciones en el momento, para confirmar cada transacción antes de entregar el producto o el servicio.
  • Conciliar el historial digital contra la caja, que es lo que construye confianza en el canal con el tiempo.
  • Tratar el QR como un canal más junto al efectivo, en lugar de un reemplazo total, para que la transición no altere la operación.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre cobrar con QR sin POS

¿Necesito cuenta en Banco Industrial para usar Zigi en mi negocio?

No hace falta una cuenta bancaria previa. La cuenta Zigi se abre con el DPI, un correo y un número de celular, sin requisitos bancarios adicionales.

La cuenta está respaldada por Banco Industrial, pero el registro es enteramente digital y no exige pasar por una agencia.

¿Qué pasa si el cliente usa una app distinta a Zigi?

El QR de Zigi funciona dentro de una red interoperable que incluye CUIK y Bi, así que un cliente con cualquiera de esas apps escanea el mismo código.

No hace falta tener un QR distinto por cada billetera, que era una de las trabas del cobro digital para los comercios chicos.

¿Cuánto tarda en acreditarse el pago?

La notificación de cobro llega al celular del comerciante apenas el cliente confirma el pago.

Esa confirmación es la que habilita entregar el producto sin esperar ningún procesamiento adicional ni cierre de lote.

¿El QR estático es seguro si cualquiera puede verlo?

El código está vinculado a la cuenta del negocio, así que los pagos siempre llegan al destinatario correcto.

Como el cliente escribe el monto, la verificación de la notificación antes de cerrar la venta es el control que no conviene saltarse.

¿Puedo usarlo si ya acepto otros métodos digitales?

Sí. Funciona como un canal adicional y no interfiere con lo que el negocio ya tenga.

Al ser parte de la red interoperable, amplía la base de clientes que pueden pagarte digital, sin reemplazar nada de lo que ya usás.

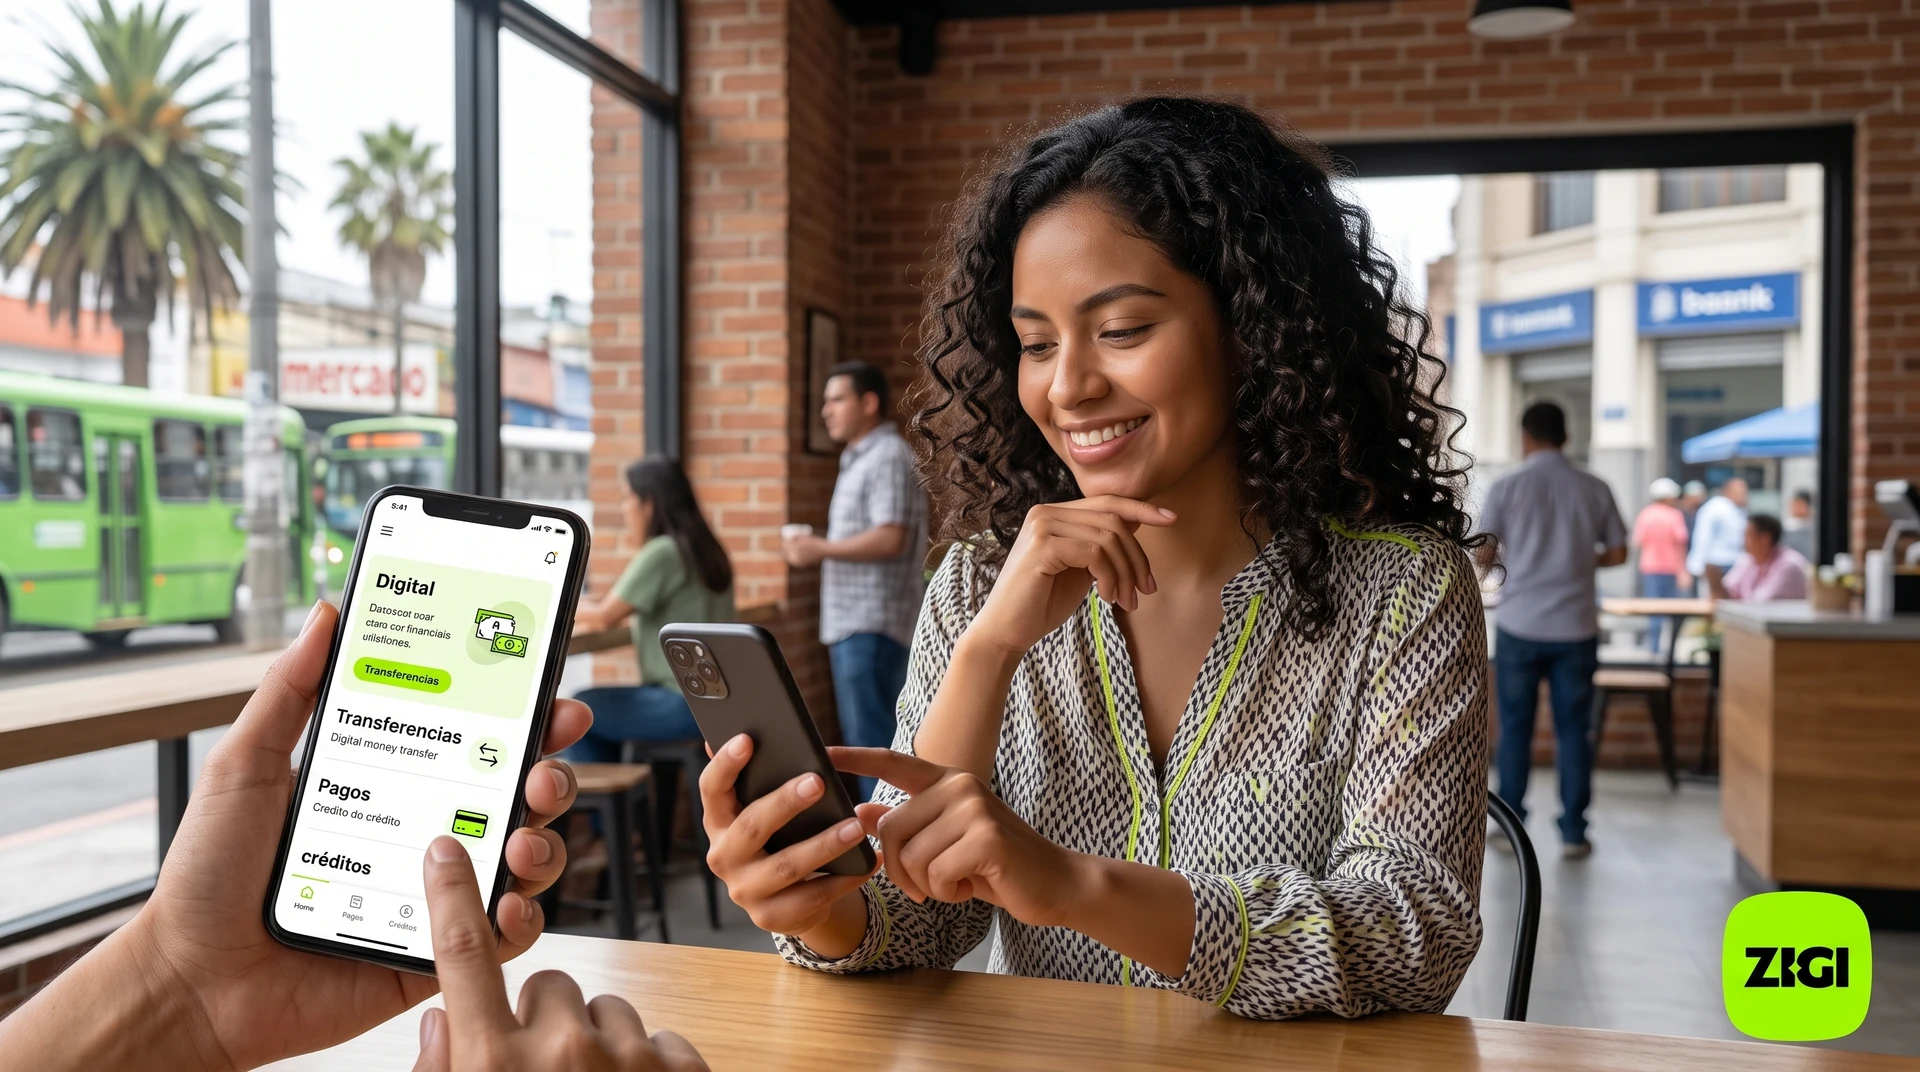
Mujer gestionando su cuenta digital en Guatemala desde la app Zigi, con transferencias, pagos y créditos en pantalla.

¿Qué es una cuenta digital y cómo funciona en Guatemala?

Abrir una cuenta bancaria en Guatemala todavía implica, para mucha gente, pedir permiso en el trabajo, hacer fila en una agencia y reunir papeles que no siempre están a mano.

Ese proceso funciona como un filtro que deja afuera a trabajadores independientes, a jóvenes con su primer ingreso y a familias que dependen de remesas en efectivo.

Entender qué es una cuenta digital en Guatemala empieza por reconocer ese problema, porque este tipo de producto nació para resolverlo.

¿Qué es exactamente una cuenta digital?

La definición más útil es la más directa: una cuenta monetaria que se abre y se opera enteramente desde el celular, sin visitar una agencia y sin cobros por apertura, manejo ni saldo mínimo.

La diferencia con la cuenta convencional no está en lo que puede hacer, sino en lo que elimina.

Desaparece la visita obligatoria a la sucursal, desaparece la anualidad y desaparece la espera de días para tener acceso al servicio.

Lo que una cuenta digital saca del camino

  • La visita obligatoria a una sucursal física para abrir o gestionar la cuenta.
  • Los cobros por apertura, manejo de cuenta y anualidad.
  • El requisito de mantener un saldo mínimo para no generar cargos.
  • La espera de días para acceder al servicio después de completar el registro.
  • El trámite extenso de verificación de identidad, que en una cuenta digital se resuelve con el DPI y unos pasos en la app.

¿Qué respaldo tiene una cuenta digital?

La pregunta por la seguridad es la primera que aparece cuando alguien evalúa mover su dinero a una app. La diferencia clave está en quién está detrás de la operación.

Han surgido aplicaciones de todo tipo, algunas con respaldo sólido y otras sin ninguna supervisión financiera real.

Cuando la cuenta digital está respaldada por una entidad bancaria supervisada, el dinero tiene la misma protección que en una cuenta abierta en ventanilla.

Esa supervisión incluye verificación de identidad, políticas contra el lavado de dinero y obligaciones de reporte ante el regulador.

El modelo que tomó fuerza en Guatemala combina la infraestructura regulada de un banco con la agilidad de una plataforma digital.

Ese esquema permite ofrecer cuenta monetaria, transferencias interbancarias y acceso a crédito con una experiencia pensada para quien resuelve todo desde el teléfono.

Transferencias, pagos y créditos desde la app

Donde las cuentas digitales muestran su impacto real es en las operaciones de todos los días. Transferirle dinero a un familiar, pagar con QR, cobrar una remesa o pedir un crédito sin fiador.

En el esquema tradicional cada una de esas cosas requería canales, formularios y esperas distintas. En una billetera digital convergen en una sola app.

Zigi, la plataforma respaldada por Banco Industrial, muestra cómo funciona en la práctica. Podés enviarle dinero a cualquier contacto de tu teléfono, tenga cuenta en Zigi, en Bi en Línea o en otro banco.

Si el destinatario no tiene ninguna cuenta, la app genera un código de retiro para cualquier cajero Bi.

Límites de las transferencias a otros bancos

Parámetro

Condición

Detalle

Horario de acreditación inmediata

De 7:00 a 21:00

Fuera de ese horario se procesa al siguiente día hábil

Monto máximo por transferencia

Hasta Q20,000

Aplica para la acreditación inmediata entre bancos

Límite diario interbancario

Q5,000

Ajustable desde tu Bi en Línea

Límite mensual interbancario

Q15,000

Ajustable desde tu Bi en Línea

Los pagos sin efectivo desde la app incluyen QR interoperable entre las redes de Zigi, CUIK y Bi, lo que amplía los puntos de aceptación sin que el comercio invierta en un terminal.

Para quien recibe remesas desde Estados Unidos, la acreditación se hace directo en la cuenta ingresando el código de la remesa.

El acceso a créditos se resuelve con una selfie biométrica, sin documentación adicional ni fiadores, y el dinero queda disponible en la cuenta.

La cuenta no cobra apertura, manejo, anualidad ni saldo mínimo, y las líneas de Claro pueden usar la app sin consumir datos del plan.

¿Cómo se abre una cuenta digital?

Se descarga la aplicación, se completan los pasos de registro y verificación, y la cuenta queda activa.

Lo que necesitás para abrirla

  • Conexión a internet desde tu celular.
  • Tu DPI vigente, para completar la verificación de identidad.
  • Un número de teléfono activo y una dirección de correo electrónico.
  • Si ya tenés cuenta en Banco Industrial podés vincularla, y si no tenés ninguna podés crear una nueva desde la app, gratis.

Esa facilidad de acceso tiene un efecto que va más allá de la comodidad. Quien pasa de operar en efectivo a tener una cuenta digital formal empieza a generar historial financiero.

Ese historial ha sido históricamente el obstáculo principal para acceder a crédito en Guatemala.

Usar la cuenta seguido, con transferencias, pagos de servicios o cobro de remesas, construye el perfil que habilita productos como los créditos aprobados por biometría.

Si querés ver cómo pagar con tu celular en tiendas físicas, ese es un buen punto de partida para empezar a construirlo desde el día uno.

Buena parte de la población guatemalteca maneja dinero todos los días sin que el sistema bancario tradicional la haya alcanzado, por distancia, por costos o por requisitos que funcionan como barreras.

Las cuentas digitales respaldadas por instituciones supervisadas son la ruta más directa para que ese dinero entre al sistema formal, sin pedirle a nadie que haga fila.

Quien quiera profundizar puede ver cómo funciona el pago con QR, que es uno de los puntos de entrada más accesibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las cuentas digitales

¿Una cuenta digital tiene el mismo respaldo legal que una tradicional?

Sí, siempre que la plataforma esté respaldada por una entidad supervisada por la Superintendencia de Bancos.

En ese caso los fondos tienen la misma protección que en una cuenta abierta en ventanilla. Si la app no aclara bajo qué entidad opera, conviene averiguarlo antes de depositar.

¿Puedo enviarle dinero a alguien que no tiene cuenta bancaria?

Sí. Cuando el destinatario no tiene cuenta, la app genera un código de retiro que esa persona usa en un cajero habilitado.

No necesita tarjeta ni cuenta propia, y el monto tiene que ir en múltiplos de Q50 para que el cajero pueda entregarlo.

¿Abrir una cuenta digital tiene algún costo?

La cuenta Zigi no cobra por apertura, manejo, anualidad ni saldo mínimo.

Todo el registro y la verificación se completan desde la app, sin costo y sin tener que pasar por una agencia.

¿Puedo acceder a créditos con solo una cuenta digital?

Sí. Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados con una selfie biométrica, sin fiadores ni documentación adicional.

El uso frecuente de la cuenta es lo que construye el historial que habilita esos montos, así que el primer crédito suele ser el más chico.

¿Funciona si no tengo datos móviles disponibles?

Las líneas de Claro pueden usar la app sin consumir datos del plan.

Con otras operadoras conviene verificar si aplica un beneficio parecido, o usar la app conectada a una red WiFi.

Cómo calcular la cuota de un crédito

Cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

Calcular la cuota mensual de un crédito antes de pedirlo te permite saber si podés pagarlo sin comprometer tus gastos esenciales.

Esta guía explica la fórmula de amortización paso a paso con ejemplos en quetzales y cómo funciona el cálculo en Zigi, donde el sistema lo hace automáticamente antes de que confirmés.

Cuánto vas a pagar de verdad por un crédito de Q1,000

Pedís un crédito de Q1,000 y te dicen que la tasa es del 5% mensual. ¿Eso significa que vas a pagar Q50 cada mes de interés? No exactamente, y esa confusión es la que termina costando más de lo esperado.

Saber cómo calcular la cuota de un crédito antes de firmarlo te permite comparar opciones con números reales, no con promesas.

La fórmula estándar para créditos con cuota fija se llama «sistema francés» y funciona así: cada mes pagás el mismo monto, pero dentro de ese monto la proporción de interés va bajando mientras la de capital va subiendo.

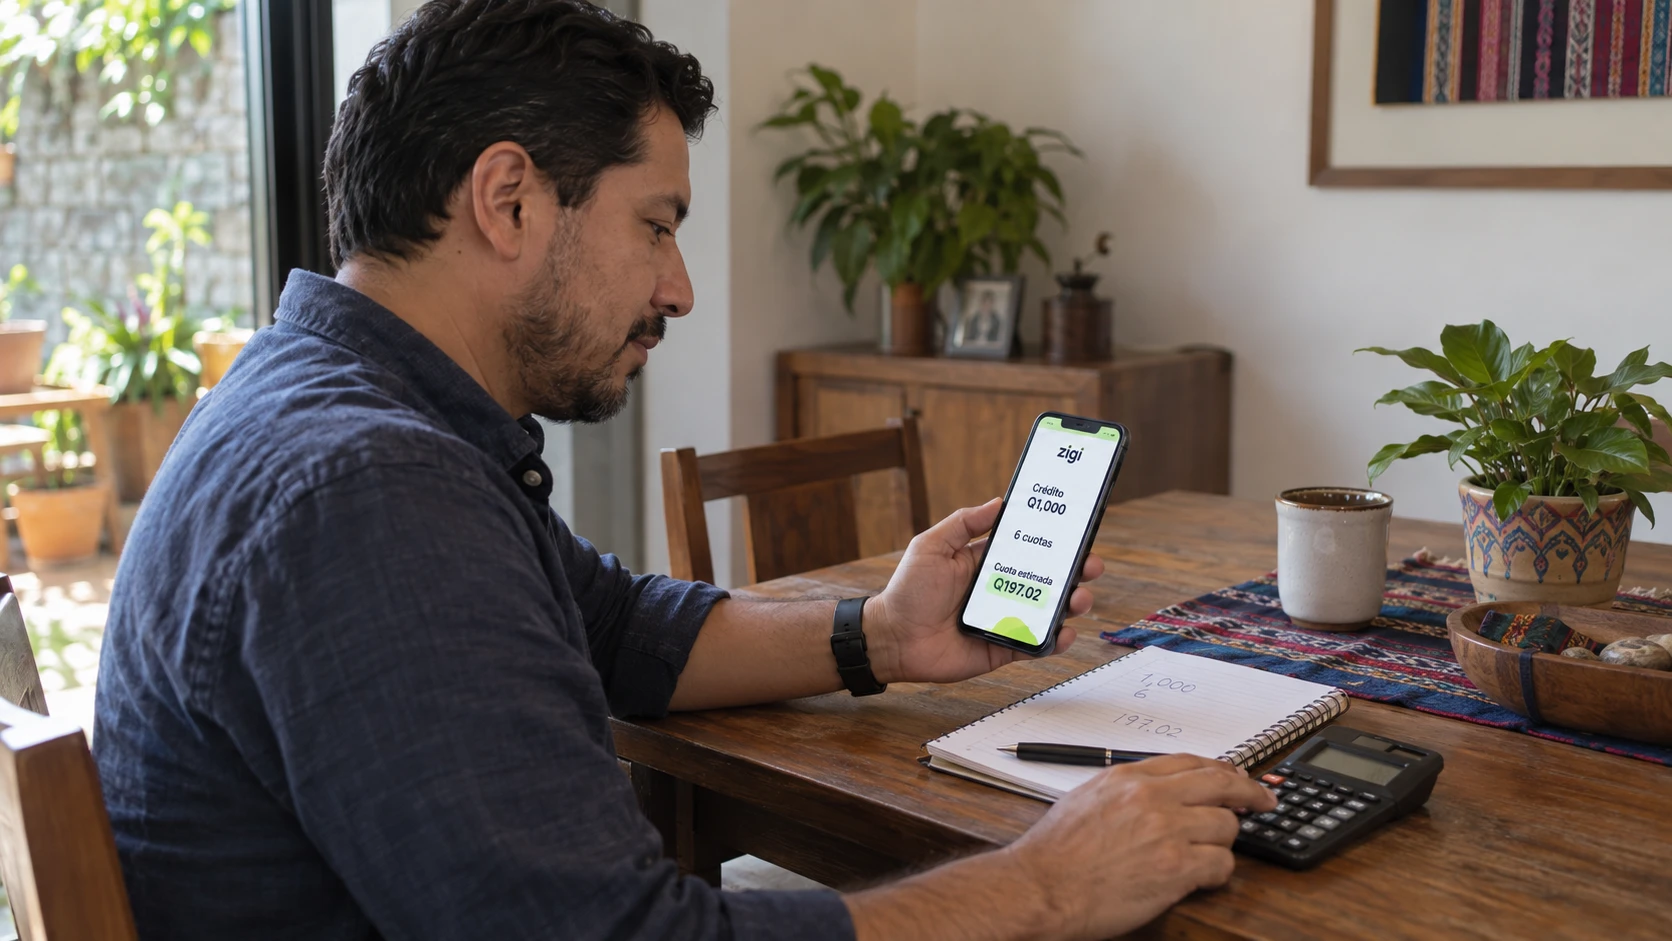
Pongámoslo en números con un ejemplo concreto. Supongamos un crédito de Q1,000 a una tasa hipotética del 5% mensual, pagadero en 6 cuotas mensuales. Aplicando la fórmula: C = 1000 × 0.05 × (1.05)^6 / ((1.05)^6 − 1).

El factor (1.05)^6 da 1.3401, así que el numerador queda 1000 × 0.05 × 1.3401 = 67.00 y el denominador es 1.3401 − 1 = 0.3401. La cuota resulta Q197.02 mensuales .

Multiplicá eso por 6 y obtenés Q1,182.12 como costo total del crédito, lo que significa que pagás Q182.12 en intereses.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo hacer el cálculo con tu celular

La fórmula completa puede parecer intimidante, pero hay dos caminos rápidos para llegar al mismo resultado sin necesidad de memorizar nada.

Pasos para calcular con la calculadora del celular

  1. Calculá (1+i)^n: en este ejemplo es 1.05 elevado a la 6, que da 1.3401.
  2. Multiplicá el monto por la tasa y por ese resultado: 1000 × 0.05 × 1.3401 = 67.00.
  3. Dividí ese resultado entre (1.3401 − 1), es decir 0.3401, para obtener Q197.02.

Si preferís usar un simulador de crédito en hoja de cálculo, Google Sheets o Excel tienen una función llamada PMT (o PAGO en español) que hace todo el trabajo.

Escribís =PMT(0.05, 6, -1000) y la celda muestra Q197.02 de inmediato. El signo negativo en el monto es porque la función interpreta el crédito como dinero que sale.

Cuadro de amortización: cuota a cuota

Cuota

Interés

Capital

Saldo restante

1

Q50.00

Q147.02

Q852.98

2

Q42.65

Q154.37

Q698.61

6 (última)

Q9.38

Q187.64

Q0.00

Las primeras cuotas concentran la mayor parte del interés, razón por la que pagar antes, cuando es posible, reduce el costo total del crédito.

Frecuencia de pago y cargos ocultos

Un mismo crédito puede tener cuotas semanales, quincenales o mensuales, y la diferencia no es solo dividir el monto entre más partes.

Con pagos más frecuentes, la tasa por período es menor y el capital baja más rápido, lo que reduce el interés total.

Usando el mismo ejemplo de Q1,000 al 5% mensual en 6 meses, si convertís a pagos quincenales (12 cuotas con tasa quincenal equivalente de aproximadamente 2.47%), la cuota queda cerca de Q95.56 cada quince días y el interés total baja ligeramente respecto al esquema mensual.

Cargos adicionales que alteran el costo real

  • Los seguros obligatorios se suman a la cuota calculada y aumentan el costo total del crédito.
  • Las comisiones por desembolso se cobran al momento de recibir el dinero y elevan el monto efectivo que terminás pagando.
  • Las penalizaciones por mora se activan si te atrasás en alguna cuota y pueden crecer rápidamente si no se atienden a tiempo.
  • Los gastos administrativos suelen aparecer en la letra pequeña y rara vez se mencionan al momento de la oferta inicial.

Antes de comparar dos opciones, pedí el desglose completo de cargos para calcular los intereses de un crédito incluyendo todo lo que realmente vas a pagar.

Lo que conviene revisar antes de firmar

  • Compará siempre el costo total (capital más intereses más cargos) y no solo la cuota mensual, porque un plazo más largo puede darte una cuota cómoda pero hacerte pagar mucho más en intereses.
  • Elegí la frecuencia de pago que se alinee con tus ingresos reales: si cobrás cada semana, una cuota semanal te ayuda a mantener el control y reduce levemente el costo.
  • Antes de comprometerte, revisá si podés hacer pagos anticipados sin penalización, porque eso acorta el plazo y baja el interés acumulado.

Si querés probar distintas combinaciones de monto, tasa y plazo sin hacer cuentas a mano, usá la calculadora de créditos interactiva disponible en la nota para ver tu cuota exacta en segundos.

Zigi, la app financiera digital respaldada por Banco Industrial, ofrece créditos desde Q50 aprobados en menos de 3 minutos, sin papelería ni fiadores, con débito automático según el plan que elijás.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo calcular la cuota de un crédito: fórmula, ejemplo en quetzales y calculadora paso a paso

¿Qué diferencia hay entre la tasa nominal y la tasa efectiva en un crédito?

La tasa nominal es la que se anuncia, generalmente en términos anuales, mientras que la tasa efectiva refleja el costo real considerando la frecuencia de capitalización. Para comparar dos créditos con distintas frecuencias de pago, siempre usá la tasa efectiva anual como referencia común.

¿Conviene un plazo más largo para reducir la cuota mensual?

Un plazo más largo sí reduce la cuota mensual, pero aumenta el total de intereses que pagás durante la vida del crédito. Antes de elegir un plazo extendido, calculá el costo total para saber cuánto extra vas a desembolsar.

¿Qué pasa si hago un pago anticipado?

Un pago anticipado reduce el saldo de capital sobre el que se calculan los intereses futuros, por lo que el costo total del crédito baja. Verificá antes si el contrato cobra una penalización por prepago, ya que eso puede neutralizar parte del ahorro.

¿La función PMT de Excel da el mismo resultado que la fórmula manual?

Sí, porque ambas aplican el mismo sistema francés de amortización. La ventaja de PMT es que hace el cálculo en un solo paso, lo que evita errores al elevar factores a potencias o al redondear cifras intermedias.

¿Cómo sé si los cargos adicionales están incluidos en la tasa que me ofrecen?

Pedí al prestamista la Tasa de Costo Efectivo Total (TCET), que agrupa tasa de interés, comisiones y seguros en un solo porcentaje. Si solo te dan la tasa nominal, solicitá el desglose escrito de todos los cargos antes de firmar.

Crédito sin fiador en Guatemala

Crédito sin fiador en Guatemala: qué es un fiador, qué es un codeudor y por qué ya no hacen falta

Durante décadas, conseguir un crédito en Guatemala significaba conseguir primero a alguien dispuesto a firmarte como fiador. Hoy, las plataformas digitales reguladas eliminaron ese requisito.

Con Zigi, respaldada por Banco Industrial, podés solicitar un crédito con solo tu DPI y una selfie biométrica. Esta guía explica qué es un fiador, qué es un codeudor y por qué ya no hacen falta.

Pedirle a alguien que respalde tu crédito no es fácil

Imaginá que necesitás Q5,000 para arreglar tu puesto en el mercado o cubrir una emergencia médica. Vas al banco, te dicen que el préstamo es viable, pero necesitás un fiador.

Empezás a repasar tu lista de contactos y te das cuenta de que nadie quiere firmar. Tu hermano dice que tiene deudas propias. Tu prima prefiere no meterse. Esa firma carga un peso legal que poca gente entiende hasta que le toca.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué es un fiador, qué es un codeudor y por qué nadie quiere serlo

Según el Código Civil de Guatemala, un fiador es una persona que se compromete a pagar la deuda si el deudor principal no lo hace .

Su responsabilidad es subsidiaria, lo que significa que el banco primero tiene que cobrarle al deudor y, solo si este no paga, puede ir contra el fiador.

El codeudor asume una responsabilidad solidaria desde el primer día. El banco puede cobrarle a cualquiera de los dos (deudor o codeudor) sin necesidad de agotar primero las opciones con el otro.

Fiador vs. codeudor: diferencias clave

Característica

Fiador

Codeudor

Tipo de responsabilidad

Subsidiaria (el banco cobra al deudor primero)

Solidaria (el banco puede cobrarle directamente)

Cuándo entra en riesgo

Cuando el deudor principal falla

Desde el momento en que firma

Posibles consecuencias

Embargo de bienes, marca negativa en buró crediticio

Embargo de bienes, retención de cuentas, marca negativa en buró crediticio

La diferencia entre «subsidiario» y «solidario» parece menor en el papel, pero en la vida real define quién pierde el sueño primero. Un codeudor está expuesto desde el momento en que firma, mientras que un fiador entra en riesgo apenas el deudor falla.

Por eso la gente dice que no. Aceptar ser fiador o codeudor significa poner tu patrimonio, tu historial y tu tranquilidad al servicio de una decisión financiera que vos no controlás.

Si el deudor pierde el empleo, si decide no pagar o si se va del país, la deuda te persigue a vos.

Créditos sin fiador y evaluaciones digitales

Si nadie quiere ser tu fiador y no tenés a alguien dispuesto a asumir el rol de codeudor, la ruta tradicional se cierra.

En lugar de transferir el riesgo a una tercera persona, las plataformas digitales en Guatemala te evalúan directamente usando tres capas de información.

Las tres capas que reemplazan al fiador

  • La identidad se verifica con el DPI y, en algunos casos, con biometría facial, una selfie que confirma que sos quien decís ser.
  • El comportamiento transaccional dentro de la plataforma incluye frecuencia de uso, montos que se mueven, recargas, pagos y transferencias.
  • El historial de pago se construye crédito a crédito: si tomás un primer monto pequeño y lo pagás a tiempo, el sistema aprende que sos confiable y te ofrece montos mayores.

Zigi, la plataforma digital de Banco Industrial, aprueba créditos en menos de tres minutos con una selfie biométrica, sin formularios, sin papelería y sin necesidad de presentar fiador.

Esta evaluación tiene límites que vale la pena conocer. Si acabás de abrir tu cuenta y no tenés movimientos, el algoritmo no tiene datos suficientes para evaluarte, lo que significa que tus primeros créditos serán de montos bajos.

Qué hacer si nadie te avala

La primera decisión es dejar de buscar un fiador que no quiere firmar.

Pasos concretos para construir tu perfil financiero digital

  • Abrí una cuenta digital con tu DPI y empezá a mover tu dinero por esa cuenta con pagos, transferencias y cobros de remesas, para que tu actividad hable por vos.
  • Si recibís remesas, canalizalas por tu cuenta en vez de cobrarlas en efectivo, porque ese flujo recurrente fortalece tu perfil ante las plataformas que evalúan tu comportamiento transaccional.
  • Usá los pagos digitales disponibles en la app para generar actividad constante, ya que cada transacción es un dato que las plataformas usan para decidir si te prestan y cuánto.
  • Cuando el monto que necesitás supera lo que ofrece un microcrédito digital, buscá productos de crédito con garantías distintas al fiador, como prendarias, hipotecarias o con respaldo de nómina, que pueden funcionar si ya tenés un historial construido.

Banco Industrial y otras entidades reguladas tienen esos productos disponibles para quienes ya tienen un historial construido.

El crédito sin fiador no elimina la responsabilidad de pagar. Lo que elimina es la necesidad de pedirle a alguien más que ponga su nombre en tu deuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre crédito sin fiador en Guatemala y qué es un fiador, qué es un codeudor y por qué ya no hacen falta

¿Puedo pedir un crédito en Guatemala si nunca he tenido cuenta bancaria?

Sí, siempre que abras una cuenta digital primero. Plataformas como Zigi solo requieren tu DPI y una selfie biométrica para comenzar, y tus primeros créditos serán de montos bajos mientras construís historial con el uso de la cuenta.

¿Un fiador queda marcado en el buró crediticio si el deudor no paga?

Sí. Si el deudor principal incumple y el banco termina cobrándole al fiador, esa situación puede registrarse como una deuda en el historial crediticio del fiador. Esa marca puede dificultar que el propio fiador acceda a créditos en el futuro.

¿Qué pasa si mis ingresos son informales y quiero acceder a un crédito digital?

Las plataformas digitales no ven ingresos que no pasen por la cuenta. Por eso conviene canalizar cobros, remesas y pagos a través de tu cuenta digital, porque ese flujo de transacciones es lo que el sistema usa para evaluarte.

¿Cuánto tiempo tarda en aprobarse un crédito sin fiador en Zigi?

Zigi aprueba créditos en menos de tres minutos, sin formularios ni papelería. El proceso se completa con una verificación biométrica de identidad usando el DPI y una selfie.

¿El codeudor puede negarse a pagar si fue el otro quien dejó de hacerlo?

No. La responsabilidad solidaria del codeudor implica que el banco puede cobrarle directamente a él sin necesidad de agotar primero las opciones con el deudor principal. Negarse no elimina esa obligación legal.

Cómo solicitar una remesa a tu familiar en Estados Unidos desde tu Zigi App

Cómo solicitar una remesa a tu familiar en Estados Unidos desde tu Zigi App

Pedirle a tu familiar en Estados Unidos que te envíe dinero a tu cuenta de Zigi es más simple de lo que parece: solo necesitás compartirle tu número de teléfono.

Esta guía te explica qué decirle exactamente, qué canal usar según dónde esté y cómo confirmar que el dinero llegó.

Por qué solicitar remesa desde tu celular cambia la ecuación

Cada vez que necesitás que tu familiar en Estados Unidos te envíe dinero, el proceso suele arrancar con un mensaje de WhatsApp donde le pasás tus datos, le explicás cómo hacerlo y después esperás.

A veces responde rápido, a veces tarda días porque está trabajando o porque no entiende bien los pasos del lado de allá. Existe otra forma de pedir remesa a familiar que invierte ese flujo por completo .

Desde la app Zigi, vos generás la solicitud con el número de teléfono de tu familiar en Estados Unidos, y a esa persona le llega una notificación directa para completar el envío a través de SukuPay.app.

No necesitás dictarle datos bancarios, ni explicarle pasos por mensaje de voz, ni mandarle capturas de pantalla con tu número de cuenta.

Si preferís el camino manual, compartir tus datos por WhatsApp para que tu familiar busque cómo enviarte la remesa directo a cuenta por su cuenta, esa opción también funciona y tenemos una guía dedicada a ese método.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo solicitar remesa paso a paso desde Zigi

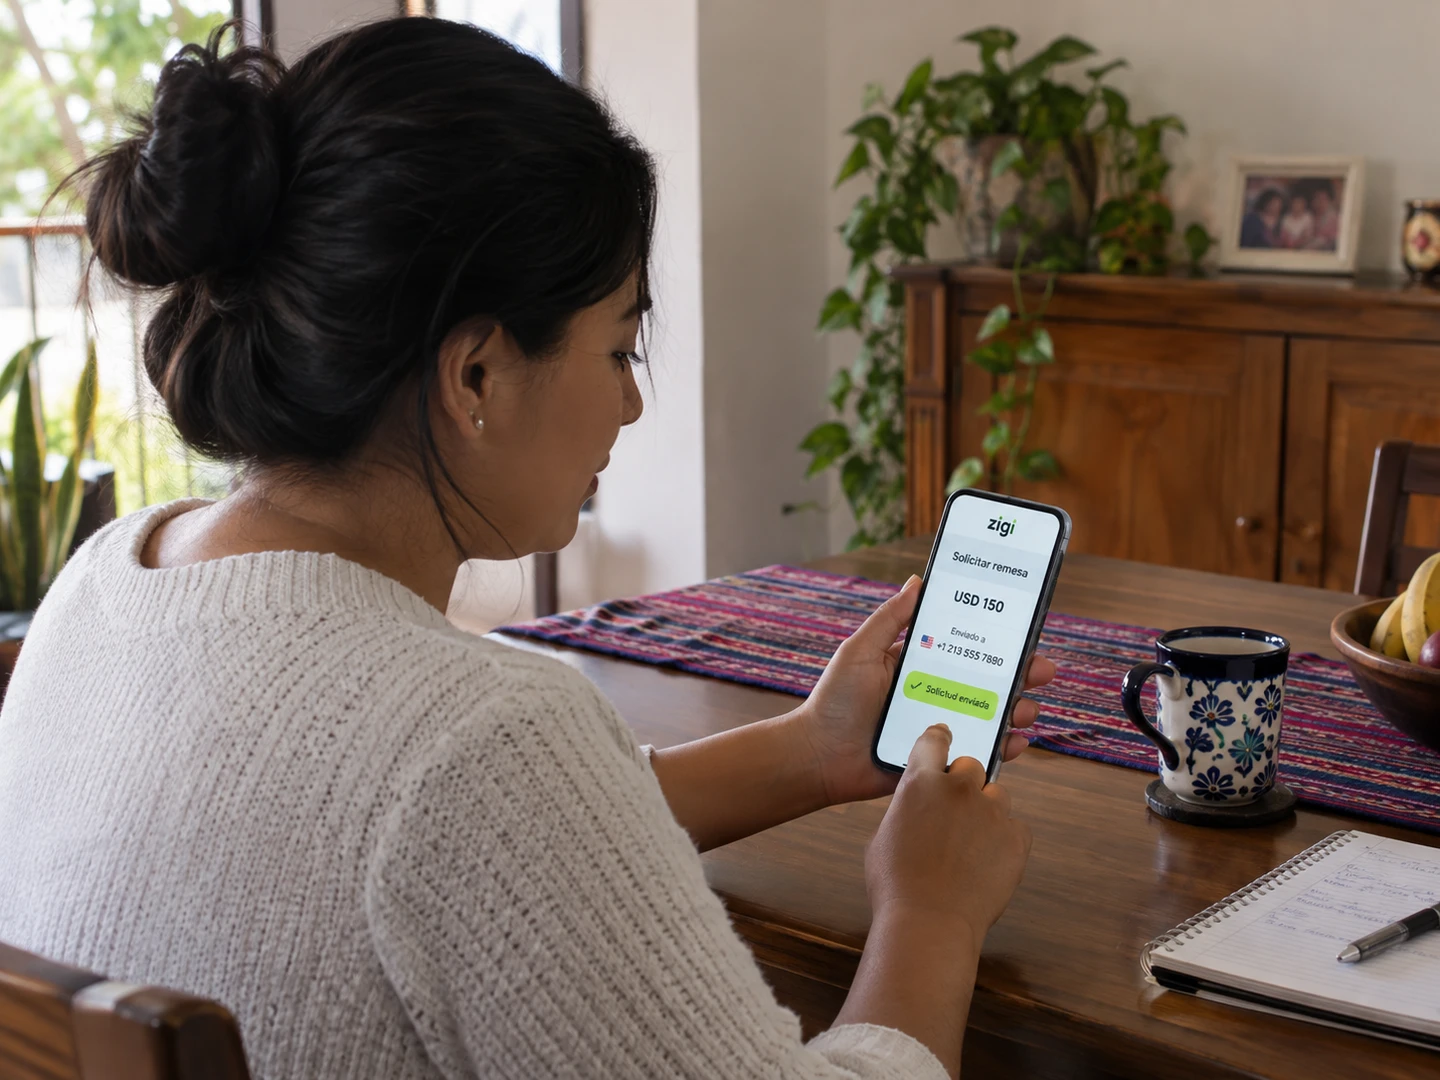
Abrí la app y buscá la opción de remesas en la pantalla principal. Desde ahí vas a encontrar la función para generar una solicitud nueva, donde el único dato que necesitás es el número de teléfono de tu familiar en Estados Unidos .

Pensemos en un caso concreto. Si tenés una tienda pequeña y necesitás USD 150 para reponer producto antes del fin de semana, ingresás ese monto y enviás la solicitud.

Tu familiar recibe una notificación por SMS o a través de SukuPay.app con un mensaje que incluye tu nombre, el monto solicitado y un enlace directo para completar el envío. El texto que le llega es algo como «Tu familiar [tu nombre] te ha solicitado USD 150.00.

Si sos trabajador independiente y necesitás cubrir un gasto médico inesperado, el proceso es exactamente igual.

Tu familiar en Estados Unidos abre el enlace, elige su método de pago (puede recargar en puntos físicos disponibles en varios estados) y confirma el envío. La comisión la paga quien envía , que en este caso es tu familiar.

Tu familiar no necesita tener cuenta en Zigi. Solo necesita acceder a SukuPay.app desde el enlace que recibe, donde el proceso está diseñado para que cualquier persona lo complete sin experiencia previa con apps financieras.

Lo que necesitás para generar una solicitud

  • Tener la app Zigi instalada y tu cuenta activa con tu DPI
  • Contar con el número de teléfono de tu familiar en Estados Unidos, incluyendo el código de país (+1)
  • Saber el monto exacto que necesitás recibir, con un máximo de USD 3,000 por solicitud
  • Tu familiar solo necesita acceso a SukuPay.app desde el enlace que recibe, sin necesidad de tener cuenta en Zigi

Qué pasa después de que enviás la solicitud

Una vez que la solicitud sale de tu teléfono, queda activa hasta que tu familiar la complete. No tiene fecha de vencimiento mientras el número de teléfono asociado a tu cuenta no cambie.

Si tu familiar no puede enviar el dinero hoy, la solicitud sigue vigente mañana, la próxima semana o cuando pueda hacerlo.

Si necesitás actualizar el número de teléfono de tu familiar porque cambió de línea, por ejemplo, podés generar una nueva solicitud con el número correcto directamente desde la app.

Límites de operación por período

Período

Límite de transacciones

Monto máximo por transacción

Por transacción

1

USD 3,000

Por día

2

USD 3,000 cada una

Por mes

15

USD 3,000 cada una

Para la mayoría de los casos cotidianos, esos rangos cubren tanto los envíos regulares como los pedidos puntuales por emergencias.

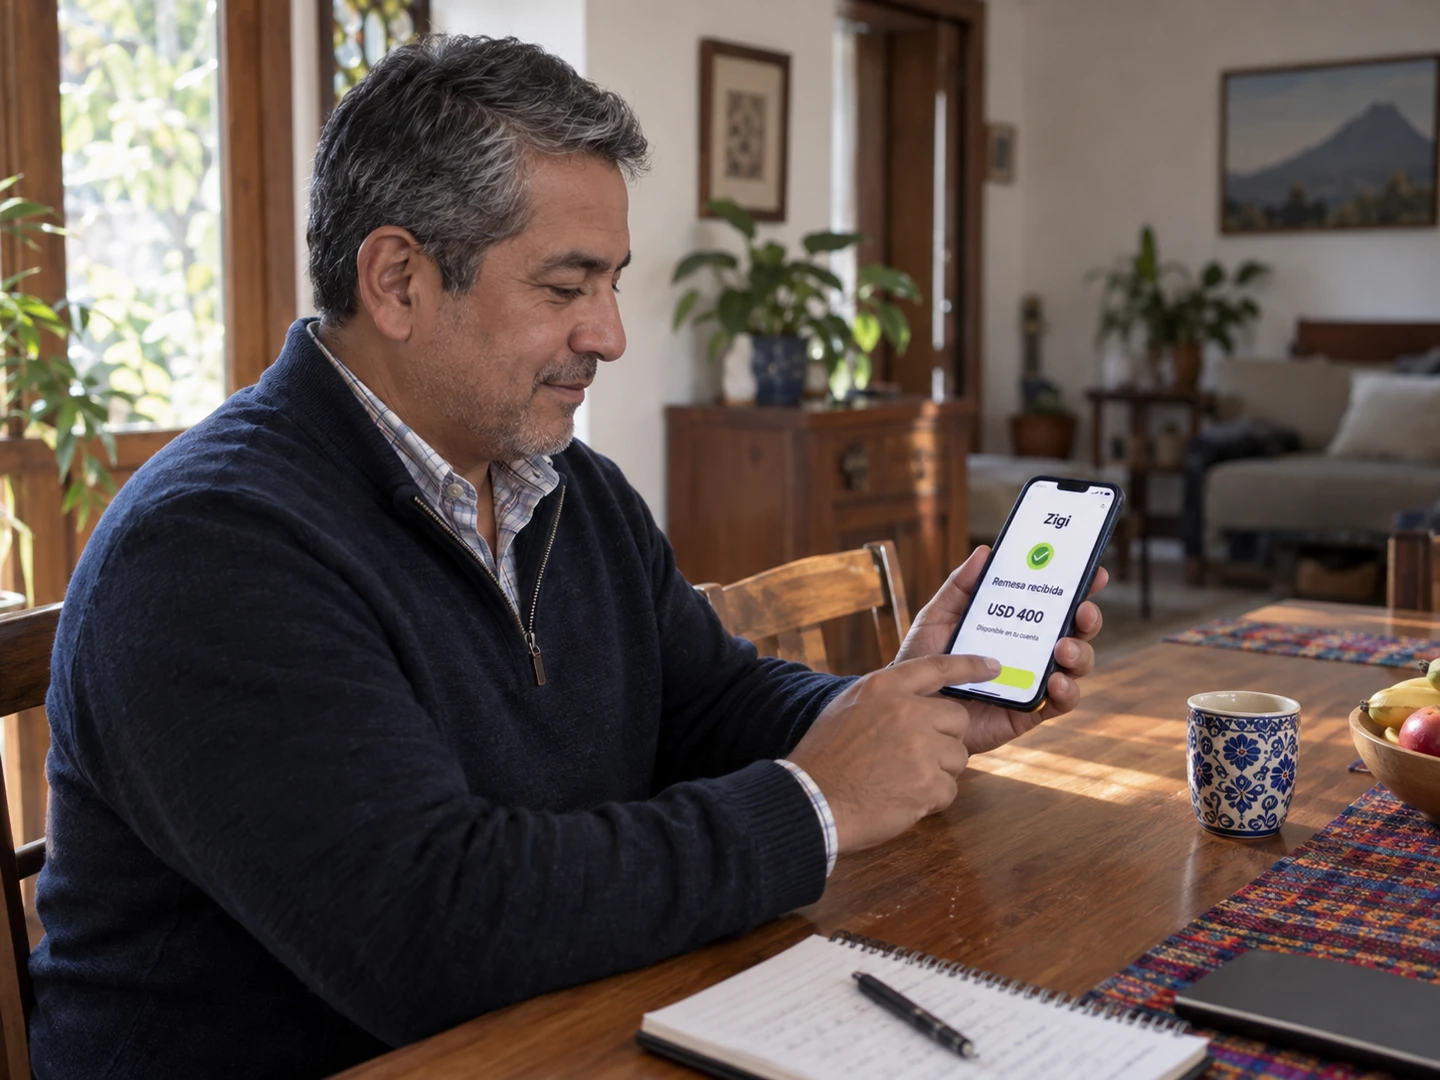
Cuando tu familiar completa el envío, el dinero se acredita en tu cuenta Zigi en cuestión de segundos . No hay que ir a una agencia, no hay que esperar un código de retiro, no hay que hacer fila.

Seguridad y respaldo detrás de cada solicitud

Toda la operación está respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica. 

Tu cuenta Zigi es una cuenta monetaria real dentro del sistema bancario regulado, lo que significa que tu dinero tiene el mismo nivel de protección que cualquier cuenta bancaria formal.

La solicitud que enviás no comparte datos sensibles de tu cuenta con tu familiar. Lo único que recibe es tu nombre, el monto y el enlace para completar el envío. 

No viajan números de cuenta, no viajan datos de identificación, no viaja nada que pueda comprometer tu seguridad financiera.

Si tenés dudas sobre el proceso o necesitás ayuda en cualquier paso, el equipo de soporte de Zigi está disponible en zigi.app/ayuda.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo solicitar una remesa a tu familiar en Estados Unidos desde tu Zigi App

¿Qué pasa si mi familiar no abre el enlace que le llega?

La solicitud permanece activa sin fecha de vencimiento, por lo que tu familiar puede completar el envío en cualquier momento. Podés comunicarte con él por el canal que prefieran para recordarle que tiene una solicitud pendiente.

¿Puedo solicitar remesa a más de un familiar al mismo tiempo?

Podés generar solicitudes con números de teléfono distintos, ya que cada solicitud se vincula al número que ingresás. Recordá que el límite es de 2 transacciones por día y 15 por mes en total.

¿En qué estados de Estados Unidos puede recargar mi familiar?

Tu familiar puede realizar recargas en puntos físicos disponibles en 21 estados de Estados Unidos. El enlace que recibe lo guía directamente a las opciones disponibles según su ubicación.

¿Qué hago si mi familiar no tiene smartphone o no maneja bien las apps?

Tu familiar solo necesita abrir un enlace web desde cualquier navegador, sin descargar ninguna app. El proceso en SukuPay.app está diseñado para que cualquier persona lo complete sin experiencia previa con plataformas financieras.

¿Zigi cobra alguna comisión al receptor de la remesa?

La comisión de USD 0.99 la paga únicamente quien envía el dinero, es decir, tu familiar en Estados Unidos. Para vos como receptor, no hay costo adicional al recibir el monto solicitado.

El impuesto del 1% a las remesas en Estados Unidos

El impuesto del 1% a las remesas en Estados Unidos: a quién aplica y cómo evitarlo

El impuesto del 1% a las remesas enviadas desde Estados Unidos genera muchas dudas: quién lo paga, desde cuándo aplica y si hay forma de evitarlo legalmente.

Esta guía explica a quién aplica exactamente, qué operadores están sujetos a él y cómo afecta lo que recibe tu familia en su cuenta Zigi en Guatemala.

Qué cambia con el impuesto a las remesas en 2026

Un trabajador guatemalteco en Estados Unidos que envía $400 mensuales a su familia gasta alrededor de $4,800 al año solo en el monto principal. Hasta diciembre de 2025, el único costo adicional eran las comisiones del operador.

El impuesto a las remesas en Estados Unidos aplica a transferencias internacionales de persona a persona cuando el envío se fondea con efectivo, money orders o cheques de caja.

En la práctica, si llevás $400 en billetes a un agente y pedís que los manden a Guatemala, la operación genera un cargo adicional de $4.

Lo que hace diferente a este gravamen es que no aplica de forma universal. La ley establece una exención para envíos fondeados desde una cuenta bancaria o con una tarjeta de débito o crédito emitida en Estados Unidos.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Cómo el método de fondeo cambia el costo

Para entender el impacto real, pensá en dos personas que envían exactamente la misma cantidad cada mes.

María lleva $400 en efectivo a una agencia de envíos y, a partir de 2026, suma el 1% del impuesto a las remesas 2026 sobre el monto enviado. Paga la comisión del operador y su costo total por envío sube.

Carlos fondea el mismo envío de $400 desde su cuenta en un banco estadounidense. Paga la comisión del operador, pero el impuesto federal no aplica porque el origen del dinero es una cuenta bancaria emitida en EE.UU.

Comparación de costos anuales por método de fondeo

Método de fondeo

Costo por envío ($400)

Costo anual (12 envíos)

Efectivo en agencia

$412 (comisión $8 + impuesto $4)

$144 en comisiones e impuesto

Cuenta bancaria estadounidense

$408 (comisión $8, sin impuesto)

$96 solo en comisiones

La diferencia aparece en el recibo. Cuando el envío está gravado, el desglose muestra tres líneas separadas con el monto enviado, la comisión del servicio y el cargo por impuesto federal.

Hay casos que generan confusión. Los money orders, aunque se compran en tiendas y farmacias con efectivo, se consideran instrumentos de caja y quedan gravados.

Lo mismo ocurre con los cashier’s checks emitidos por un banco pero pagados con efectivo en ventanilla.

Métodos legales para evitar el impuesto

El camino más directo para que el envío quede exento es fondearlo desde una cuenta bancaria en Estados Unidos.

Si todavía no tenés una, muchos bancos y cooperativas de crédito (credit unions) abren cuentas con pasaporte extranjero o matrícula consular, sin necesidad de Social Security Number en todos los casos.

La segunda opción es usar una tarjeta de débito emitida en Estados Unidos. Cuando el operador de remesas procesa el cobro contra esa tarjeta, el sistema identifica el origen como cuenta bancaria doméstica y la exención aplica automáticamente.

Métodos de fondeo y su condición ante el impuesto

  • Fondear desde una cuenta bancaria estadounidense a nombre del remitente deja el envío completamente exento del impuesto del 1%.
  • Usar una tarjeta de débito emitida en Estados Unidos activa la exención automáticamente cuando el operador procesa el cobro.
  • Pagar con efectivo en una agencia o con money orders genera el cargo del 1% sobre el monto enviado.
  • Los cashier’s checks pagados con efectivo en ventanilla también quedan gravados, aunque el documento lo emita un banco.
  • Las tarjetas prepagadas recargadas con efectivo pueden no calificar para la exención, por lo que conviene confirmarlo directamente con el emisor.

Del lado guatemalteco, la forma en que tu familia recibe la remesa también importa para el costo total.

Plataformas como Zigi, respaldada por Banco Industrial, permiten cobrar remesas digitales en Guatemala directamente en la app por USD 0.99 vía SukuPay, con el dinero disponible en la cuenta en menos de 20 segundos.

Lo que falta confirmar sobre Guatemala

Existe una pieza complementaria que cubre si Guatemala cobra impuestos por recibir remesas , porque el tratamiento fiscal del lado receptor es un tema separado. Un punto importante antes de tomar decisiones financieras basadas en esta información.

Entre las dudas más frecuentes que surgen alrededor de este tema, muchas personas preguntan si el impuesto aplica a envíos entre cuentas bancarias propias en distintos países.

Según el diseño actual de la ley, las transferencias fondeadas desde cuenta bancaria estadounidense quedan exentas sin importar el destinatario.

Quienes reciben remesas con frecuencia también se preguntan cómo confirmar que el dinero llegó sin depender de una llamada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre el impuesto del 1% a las remesas en Estados Unidos: a quién aplica y cómo evitarlo

¿El impuesto del 1% lo paga quien envía o quien recibe la remesa?

Lo paga exclusivamente el remitente en Estados Unidos, antes de que el dinero salga del país. La familia en Guatemala no recibe un monto reducido por este concepto, porque el cargo se aplica sobre el total transferido desde el lado estadounidense.

¿Qué pasa si uso una tarjeta de crédito emitida en Estados Unidos para fondear el envío?

Las tarjetas de crédito emitidas en EE.UU. califican para la exención, igual que las de débito. El sistema de envío identifica el origen como cuenta doméstica y no aplica el gravamen del 1%.

¿El impuesto aplica sin importar el país de destino de la remesa?

El gravamen aplica a cualquier transferencia internacional fondeada con efectivo, money orders o cheques de caja, sin distinción de país receptor. La exención depende del método de pago del remitente, no del destino del dinero.

¿Una tarjeta prepagada comprada en una tienda de conveniencia califica para la exención?

No necesariamente. Las tarjetas prepagadas recargadas con efectivo pueden no ser reconocidas como cuenta bancaria doméstica por el operador de remesas, por lo que es recomendable confirmar con el emisor antes de usarlas para evitar el cargo.

¿Cuánto cambia el tipo de cambio que recibe mi familia según la plataforma que use?

El tipo de cambio varía entre operadores y puede representar una diferencia significativa en lo que finalmente llega a Guatemala, más allá del impuesto o las comisiones. Comparar tasas y spreads entre plataformas antes de cada envío ayuda a maximizar el monto que recibe tu familia.

Cómo recibir tus remesas

Cómo recibir tus remesas en Guatemala sin salir de casa

Pensá en alguien que vive en una zona rural de Guatemala y tiene que tomar un bus hasta el pueblo para cobrar su remesa. El viaje se le va en horas, y cuando llega todavía le espera la fila.

En la ciudad el problema cambia de forma. Quien estudia o trabaja en horario fijo pierde media mañana cada vez que le envían dinero, porque el horario de la agencia se le cruza justo.

Saber cómo recibir remesas sin ir a cobrarlas en Guatemala dejó de ser una curiosidad: el cobro en ventanilla arrastra costos que no figuran en ningún tarifario.

No se registran como comisión, pero se pagan en horas de transporte, jornadas perdidas y la dependencia de un horario que decide otro.

Recibir tu remesa en 20 segundos

Cuando el familiar en Estados Unidos envía el dinero por SukuPay, la plataforma cobra una tarifa fija de USD 0.99 por transacción y convierte esos dólares en quetzales dentro de tu cuenta Zigi.

Para quien recibe, la experiencia se reduce a una notificación en el celular: el monto llega a la cuenta en menos de 20 segundos, sin pasar por ninguna agencia.

El dinero llega directo a la app Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

La cuenta se abre en menos de 3 minutos con solo el DPI desde el celular, sin costo de apertura, sin manejo de cuenta y sin saldo mínimo.

Mientras esperás tu próxima remesa, podés conocer el resto de lo que hace la app en zigi.app: transferencias, tarjeta y crédito, todo desde la misma cuenta.

Pasos para recibir tu remesa desde la app

  1. Entrá a la app Zigi y tocá el botón de remesas.
  2. Escribí el código que te compartió quien te envía el dinero desde Estados Unidos.
  3. Confirmá que los datos coincidan con la información del envío.
  4. Recibí el monto en la cuenta, sin pasos adicionales.

Existe además una alianza con Intermex, a través de la app Amigo Paisano, que permite recibir remesas con solo el número de teléfono, así que hay más de una opción según el servicio que use quien te envía.

Qué hacer con el dinero recibido

Recibir la remesa sin cola pierde sentido si después hay que ir a una agencia a retirar el efectivo. Lo que define si la app reemplaza el viaje o solo lo posterga es qué podés hacer con ese dinero desde la cuenta.

Qué podés hacer desde la app

  • Transferir a contactos que tengan la app o cuenta en Banco Industrial, con llegada inmediata.
  • Enviar a otros bancos hasta Q5.000 diarios y Q15.000 mensuales, con acreditación inmediata de 7 a 21 hs.
  • Pagar con código QR en comercios que acepten QR de Zigi, CUIK o Bi.
  • Retirar efectivo en cajeros o agentes Bi cuando haga falta.

Antes de mandar dinero a otro banco conviene revisar cuánto llega según el tipo de cambio, para confirmar el monto antes de la operación.

En una zona rural, eso significa pagar en la tienda del pueblo que acepta QR sin cargar efectivo encima. En la ciudad, significa transferir parte de la remesa a otra cuenta sin interrumpir el día.

La tarjeta de débito Mastercard que se pide desde la misma app extiende el uso del dinero a cualquier comercio que acepte esa red, dentro y fuera de Guatemala, sin comisiones por apertura, manejo ni anualidad.

Seguridad y respaldo de la cuenta

La desconfianza ante una app financiera es razonable. Cuando se trata de dinero que una familia necesita para comer o para una emergencia, la seguridad pesa más que la comodidad.

El registro usa el DPI y validación biométrica, y la cuenta opera dentro del sistema formal de Banco Industrial, no de una startup con inversores.

Seguridad y acceso, punto por punto

  • Registro con DPI y validación biométrica, dentro del sistema regulado de Banco Industrial.
  • Respaldo del grupo financiero más grande de la región, con la misma solidez que una cuenta bancaria tradicional.
  • SHIELD, la capa antifraude que revisa cada operación antes de que se complete.
  • Soporte de 8 a 23 hs por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app.

Para quien viaja horas o pierde medio día de trabajo cada quincena, la diferencia entre hacer fila y mirar una notificación se acumula, y no hay comisión baja que la compense.

Descargá Zigi hoy y recibí tu próxima remesa sin salir de casa, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre recibir tu remesa

¿Necesito cuenta bancaria previa para recibir remesas con Zigi?

No hace falta tener una cuenta bancaria antes de empezar. La cuenta Zigi se abre desde la app en menos de 3 minutos usando solo el DPI, sin costo de apertura ni saldo mínimo.

¿Qué pasa si quien me envía el dinero no usa SukuPay?

Existe una alianza con Intermex, mediante la app Amigo Paisano, que permite recibir dinero usando solo el número de teléfono. Conviene confirmar con quien te envía qué servicio está usando.

¿El dinero llega en 20 segundos siempre?

Ese tiempo corresponde al procesamiento de la transacción dentro de la red digital, no a la velocidad de tu teléfono. Una conexión estable ayuda a que la notificación te llegue al instante.

¿Puedo retirar el dinero en efectivo?

Sí. El dinero disponible en la cuenta se puede retirar en cajeros o con agentes Bi. La tarjeta de débito Mastercard, que se pide desde la misma app, también sirve para retirar y pagar.

¿Es segura para el dinero de una remesa familiar?

La cuenta opera dentro del sistema formal de Banco Industrial, con verificación de identidad biométrica y cumplimiento de la regulación local. Cada quetzal queda con el mismo respaldo que en un banco tradicional.

Portada del artículo sobre SIM swapping y protección del número de celular en Guatemala.

¿Qué es el SIM swapping y cómo proteger tu número de celular en Guatemala?

El SIM swapping es una estafa donde alguien convence a tu operadora móvil de transferir tu número a un chip nuevo.

Con tu número en su poder, puede recibir los códigos SMS de verificación y acceder a tus cuentas bancarias. Esta guía te explica cómo funciona, cómo detectarlo y qué hacés si te pasa, incluyendo cómo proteger tu cuenta Zigi.

Cómo duplican tu número sin tocar tu teléfono

Imaginá que recibís pagos diarios en tu billetera digital, o que tu familia en Estados Unidos te envía una remesa cada mes.

El SIM swapping ocurre cuando un delincuente recopila tus datos personales y convence a tu operadora de transferir tu número a un chip nuevo bajo su control.

Cronograma de un ataque típico

Hora

Qué ocurre

10:00 – 10:15

El delincuente consigue que el operador active la nueva SIM

10:16

Tu teléfono pierde señal por completo

10:20

El atacante solicita códigos de recuperación de tus cuentas bancarias y billeteras digitales

10:30

Si no has reaccionado, puede haber transferido tu saldo a otra cuenta

Diez minutos separan la pérdida de señal de la pérdida de dinero. ¿Todavía no tenés tu cuenta Zigi? Descargá la app, con el respaldo de Banco Industrial.

Las señales que llegan antes del golpe

Ningún SIM swap ocurre sin que antes el delincuente recopile tus datos personales.

Ejemplos de mensajes de phishing

  • «Tu cuenta ha sido bloqueada por actividad sospechosa. Ingresá a este enlace para verificar tu identidad y evitar la suspensión.»
  • «Felicidades, ganaste Q500 en nuestra promoción. Confirma tus datos aquí para reclamar tu premio.»

Estos mensajes buscan que entregues tu nombre, número de DPI, fecha de nacimiento y contraseñas, exactamente la información que el atacante usará para convencer a tu operador telefónico.

Señales de alerta que podés identificar

  • Recibes mensajes de WhatsApp desde números desconocidos que mencionan tu nombre completo y te piden «verificar» información bancaria, lo que indica que alguien ya tiene parte de tus datos y está buscando los que le faltan.
  • Un supuesto agente de servicio al cliente que te pide confirmar tu DPI por teléfono probablemente está preparando el terreno para el swap. Las instituciones financieras legítimas nunca te piden contraseñas, PIN o códigos de verificación por teléfono ni por mensaje.
  • Recibes notificaciones de intentos de inicio de sesión que tú no solicitaste, lo que significa que el atacante ya está probando tus credenciales y podría estar a un paso de solicitar el cambio de SIM para completar la verificación en dos pasos.

Los primeros 30 minutos definen todo

Si tu teléfono pierde señal de forma repentina sin explicación obvia, llamá a tu operadora de inmediato para verificar si hubo cambios en tu línea.

Pasos a seguir de inmediato

  1. Contacta a tu operador telefónico desde otro teléfono o acudiendo a una agencia. Pedí que bloqueen cualquier reposición de SIM reciente asociada a tu número y que desactiven la línea si confirman que hubo un cambio que tú no solicitaste.

    Solicitá también que establezcan un PIN o clave de seguridad para futuras gestiones sobre tu línea.

  2. Congela tus cuentas financieras casi en paralelo. Llamá a tu banco y pide el bloqueo temporal de tu cuenta. Si usás una billetera digital, intenta acceder desde otro dispositivo para cambiar la contraseña antes de que el atacante lo haga.

    Cambiá también las claves de tu correo electrónico, porque muchas plataformas financieras envían enlaces de recuperación al email, y si el delincuente ya tiene acceso a tu correo, el daño se multiplica.

Si no podés acceder a tus cuentas porque el atacante ya cambió las credenciales, documentá todo con capturas de pantalla de las notificaciones recibidas.

Blindar la llave antes de que alguien la copie

La mejor defensa es que tu número de celular no sea la única puerta de entrada. Activá la biometría en cada app financiera y usá contraseñas distintas para cada servicio.

Acciones de protección recomendadas

  • Configura un PIN de seguridad en tu SIM directamente desde los ajustes de tu teléfono. Este PIN se solicita cada vez que alguien inserta el chip en un dispositivo nuevo y agrega una barrera que el atacante no puede saltar solo con convencer al operador.
  • Llamá a tu compañía telefónica y pide que añadan una clave de seguridad para cualquier trámite presencial sobre tu línea, de modo que nadie pueda solicitar una reposición sin esa clave.
  • Usa aplicaciones de autenticación como Google Authenticator o Authy, que generan códigos temporales que viven en tu teléfono y no viajan por la red telefónica.

    Eso significa que un SIM swap no los captura. Activá este tipo de autenticación en tu correo electrónico y en cada plataforma financiera que lo permita.

  • Activá la verificación biométrica donde esté disponible, porque tu cara o tu huella dactilar no se pueden duplicar con una llamada al operador.

Zigi, la app financiera respaldada por Banco Industrial, utiliza verificación por selfie biométrica para operaciones sensibles como la solicitud de créditos.

Revisá hoy mismo la configuración de seguridad de cada app financiera que tengas instalada.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre qué es el SIM swapping y cómo proteger tu número de celular en Guatemala

¿Puede ocurrirme un SIM swap si tengo contraseña en mi teléfono?

Sí, porque el ataque no requiere acceder físicamente a tu dispositivo. El delincuente opera directamente con tu operador telefónico usando tus datos personales, por lo que la contraseña de pantalla no ofrece ninguna protección en este caso.

¿Qué datos personales debo proteger con más cuidado para evitar este fraude?

Tu número de DPI, fecha de nacimiento y el nombre de tu operador telefónico son los datos que un atacante necesita para solicitar una reposición de SIM. Nunca los compartas en respuesta a mensajes o llamadas que no hayas iniciado tú.

¿Las billeteras digitales que usan trabajadores independientes también están en riesgo?

Cualquier cuenta que use un código SMS como método de verificación es vulnerable. Quienes reciben pagos o remesas frecuentes en billeteras digitales representan un objetivo atractivo precisamente por el movimiento constante de dinero en esas cuentas.

¿Cuánto tiempo tarda el banco en revertir una transferencia fraudulenta?

El plazo varía según la institución y la rapidez con que se reporte el fraude. Presentar la denuncia formal y contactar al banco dentro de las primeras horas del ataque aumenta significativamente las posibilidades de recuperar los fondos transferidos sin autorización.

¿La verificación biométrica protege completamente contra el SIM swapping?

La biometría elimina el riesgo que existe cuando el SMS es el único factor de verificación, porque un atacante no puede replicar tu rostro o huella dactilar aunque controle tu número. Combinada con una app de autenticación, forma una defensa mucho más robusta que la verificación por SMS.

Guía para detectar estafas de préstamos falsos por WhatsApp en Guatemala, con ejemplos y consejos útiles.

Cómo identificar una estafa de créditos falsos por WhatsApp en Guatemala

Un mensaje de WhatsApp promete un préstamo rápido sin papelería, con solo pagar una comisión por adelantado.

Parece legítimo, pero es una de las estafas más comunes en Guatemala. Esta guía te explica las señales de alerta para identificar préstamos falsos, qué hacer si ya caíste y cómo acceder a créditos legítimos sin arriesgar tu dinero.

El mensaje que llega cuando más lo necesitás

Imaginá que necesitás Q2,000 para cubrir una emergencia y te llega un mensaje de WhatsApp desde un número con foto de perfil corporativa. Las estafas de créditos falsos por WhatsApp en Guatemala siguen un guion casi idéntico.

Señales de alerta que no debés ignorar

  • El número de WhatsApp no tiene la insignia de cuenta verificada y usa un prefijo que cambia cada pocas semanas.
  • No existe un sitio web donde puedas verificar la empresa, o el sitio que te comparten es una página genérica sin datos legales.
  • Te presionan con frases como «esta oferta vence hoy» o «solo quedan tres cupos disponibles» para que actúes sin revisar.
  • Cuando preguntas por un contrato o por las tasas de interés, las respuestas son vagas o te redirigen a otro número.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis, con el respaldo de Banco Industrial.

Cómo verificar antes de confiar

La diferencia entre caer y protegerte está en hacer cuatro preguntas antes de enviar cualquier dato.

Las cuatro preguntas que debés hacer

  1. «¿Pueden enviarme el contrato completo por escrito con las tasas, plazos y condiciones antes de que yo entregue cualquier documento?» Una entidad legítima tiene contratos estandarizados y los comparte sin problema.

    Un estafador se incomoda, cambia el tema o dice que «el contrato se firma después del depósito», y esa respuesta es suficiente para cortar la conversación.

  2. «¿Cuál es su número de registro ante la Superintendencia de Bancos de Guatemala?» Toda entidad que otorga créditos en el país debe estar supervisada o autorizada. Puedes verificar esa información directamente en el sitio de la SIB (sib.gob.gt).

    Si no pueden darte un registro, o si el registro que te dan no aparece en la página oficial, la oferta no tiene respaldo legal.

  3. «¿Puedo llamar a su número oficial para confirmar esta oferta?» Los estafadores operan exclusivamente por chat porque les permite controlar la conversación y desaparecer sin rastro.

    Pedí un número fijo o busca el teléfono de atención al cliente en el sitio web oficial de la supuesta entidad, no en el mensaje que te enviaron. Si el número que aparece en la web no coincide con el que te contactó, ya tenés tu respuesta.

  4. «¿Esta oferta existe en alguna plataforma verificable?» Buscá el nombre de la empresa en Google, en redes sociales con cuentas verificadas y en tiendas de aplicaciones oficiales.

    Las entidades financieras reales tienen presencia pública consistente, reseñas de usuarios (buenas y malas) y canales de contacto que no cambian cada semana. Si la empresa solo existe en el chat de WhatsApp donde te contactaron, no existe en absoluto.

Ante cualquier oferta sospechosa, pedí el número de registro de la Superintendencia de Bancos antes de continuar.

Crédito real sin historial crediticio

Muchas personas caen en ofertas falsas porque sienten que el sistema financiero formal les cerró la puerta.

Las plataformas financieras digitales respaldadas por bancos regulados han cambiado las condiciones de acceso al crédito en Guatemala.

Características que distinguen a una plataforma legítima

  • Tiene presencia en App Store y Google Play con reseñas reales de usuarios.
  • Tiene un número de atención al cliente público y permanente.
  • Nunca te pide dinero por adelantado.
  • Te muestra las condiciones del crédito antes de que aceptes.
  • El dinero llega directamente a una cuenta a tu nombre, no a la cuenta de un tercero.

Si no tenés historial crediticio, ese primer crédito pequeño en una plataforma regulada construye el historial que necesitás para acceder a montos mayores en el futuro.

Si ya compartiste datos o enviaste dinero

Actuar rápido marca la diferencia entre perder un depósito y perder mucho más. Si compartiste fotos de tu DPI, cambia las contraseñas de todas tus cuentas financieras y activa la verificación en dos pasos en WhatsApp y en tu correo electrónico.

Pasos para denunciar y proteger tu identidad

  • Presenta una denuncia formal ante el Ministerio Público (MP) de Guatemala, que recibe reportes de delitos cibernéticos.
  • Reportá el número de WhatsApp directamente en la aplicación seleccionando «Reportar contacto» para que Meta lo investigue y lo bloquee.
  • Guardá capturas de pantalla de toda la conversación, los números involucrados y los comprobantes de cualquier transferencia, porque esa evidencia es lo que permite a las autoridades rastrear la red detrás del mensaje.

Cada denuncia importa aunque tu caso parezca pequeño. Los estafadores operan en volumen, enviando miles de mensajes para captar decenas de víctimas.

Descargá Zigi hoy y empezá a mover tu dinero fácil: sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre cómo identificar una estafa de préstamos falsos por WhatsApp en Guatemala

¿Es ilegal que una entidad me pida un depósito previo para aprobar un crédito?

Ninguna entidad financiera autorizada en Guatemala puede cobrar un depósito, comisión de activación o seguro previo como condición para desembolsar un crédito. Esta práctica es una señal inequívoca de fraude y puede ser denunciada ante el Ministerio Público como delito cibernético.

¿Cómo sé si una empresa de créditos está realmente registrada ante la SIB?

Puedes consultar el listado de entidades supervisadas directamente en el sitio oficial de la Superintendencia de Bancos de Guatemala en sib.gob.gt. Si el nombre o número de registro que te proporcionan no aparece en esa página, la empresa no tiene respaldo legal para operar en el país.

¿Qué riesgo corro si un estafador tiene una foto de mi DPI?

Con una copia de tu DPI, los estafadores pueden intentar abrir cuentas o solicitar créditos a tu nombre en plataformas con controles débiles, lo que genera deudas en tu historial crediticio. Por eso es importante cambiar contraseñas de inmediato y alertar a tu banco si compartiste esa información.

¿Puedo acceder a un crédito en Guatemala si no tengo historial crediticio ni fiador?

Sí. Plataformas digitales reguladas como Zigi permiten solicitar préstamos pequeños con solo el DPI y verificación biométrica. Ese primer crédito, pagado puntualmente, construye el historial que abre acceso a montos mayores en el futuro.

¿Reportar al estafador realmente sirve de algo si solo perdí una cantidad pequeña?

Sí, porque los estafadores operan en volumen y tu denuncia se suma a un patrón que las autoridades necesitan para rastrear la red completa. Reportar el número en WhatsApp y presentar una denuncia ante el MP con capturas de pantalla puede detener que el mismo esquema siga afectando a otras personas.

Señales de hackeo en cuentas bancarias en Guatemala y consejos para protegerte.

Señales de que alguien hackeó tu cuenta bancaria en Guatemala (y qué hacer)

Un cargo que no reconocés, notificaciones de acceso que no hiciste o la app que de repente no abre son señales de que algo está mal.

Esta guía te explica cómo identificar si alguien accedió a tu cuenta bancaria en Guatemala, qué hacés en las primeras horas y cómo protegerte con Zigi para reducir el riesgo desde el principio.

Lo que el hackeo parece antes de que lo confirmes

Abres tu app bancaria un martes por la mañana y ves un cargo de US$200 etiquetado como remesa enviada. Tú no enviaste nada. O revisás el saldo después de una venta de Q150 que cobraste por QR en tu negocio y el monto simplemente no aparece.

Las señales de acceso no autorizado a una cuenta bancaria digital en Guatemala suelen agruparse en tres patrones que vale la pena conocer antes de que aparezcan.

Señales de alerta que debés reconocer

  • Movimientos que no reconoces, desde transferencias pequeñas (los atacantes suelen probar con montos bajos para verificar que la cuenta funciona) hasta cargos completos como una remesa fantasma de US$200.
  • Una notificación de cambio de contraseña o de correo vinculado que tú nunca solicitaste, lo que indica que alguien ya tiene acceso y está modificando tus credenciales para dejarte fuera.
  • Una alerta de inicio de sesión desde un dispositivo o ubicación que no reconoces, como un teléfono Android en otra ciudad cuando tú usás iPhone en la capital.

No toda anomalía significa hackeo.

¿Todavía no tenés tu cuenta Zigi? Descargá la app , con el respaldo de Banco Industrial.

Cómo distinguir una falsa alarma de un fraude real

  • Si el monto y el destinatario coinciden con algo que hiciste en las últimas 72 horas, probablemente sea un registro con nombre diferente.
  • Si recibiste una notificación de cambio de credenciales que tú no pediste, eso ya dejó de ser una falsa alarma.
  • Si aparecen dos o más señales al mismo tiempo, como un movimiento raro junto con un inicio de sesión desconocido, la probabilidad de que sea una intrusión real sube mucho.

Qué hacer en los primeros 15 minutos

La velocidad con la que actúas después de detectar una señal sospechosa determina si perdés dinero o solo pasas un susto.

Pasos inmediatos ante una cuenta comprometida

  1. Bloqueá la tarjeta de débito desde la app, si tu banco lo permite, o llama inmediatamente a la línea de soporte. Mientras la tarjeta esté activa, cualquier transacción nueva sigue siendo posible.
  2. Cambiá tu contraseña de acceso a la banca digital y, si usás la misma contraseña en tu correo electrónico, cámbiala también ahí, porque muchos ataques empiezan comprometiendo el correo vinculado a la cuenta. Si tu app ofrece autenticación biométrica (huella o reconocimiento facial), actívala en ese momento.
  3. Reportá formalmente al banco con frases claras que permitan al agente escalar tu caso correctamente.

Frases útiles para reportar al banco

  • «Tengo un movimiento no reconocido en mi cuenta por Q150 (o US$200) con fecha de hoy que yo no autoricé, necesito que se investigue y se bloquee mi cuenta de forma preventiva.»
  • «Alguien modificó mis credenciales de acceso, necesito recuperar el control de mi cuenta y que se revisen los movimientos desde esa fecha.»

Pide siempre un número de caso o referencia, porque ese número es tu respaldo si necesitás dar seguimiento. Para este proceso no necesitás llevar fiador, papelería especial ni formularios impresos.

La capa de protección que trabaja antes de que tú notes algo

Reaccionar rápido es importante, pero hay una defensa que funciona mejor cuando actúa antes de que el problema llegue a tu pantalla.

Cómo actúa un sistema de detección de fraude en tiempo real

  • Envía una notificación inmediata al titular de la cuenta para que confirme o rechace la operación, algo así como si tu cuenta te preguntara «¿Esto fuiste tú?» antes de procesar un movimiento sospechoso.
  • Si el nivel de riesgo es alto, puede bloquear automáticamente la transacción mientras se verifica.
  • Cuando la situación requiere contexto humano, escala a un equipo de verificación que contacta al usuario directamente.

Zigi, la plataforma financiera digital respaldada por Banco Industrial, integra SHIELD como su capa de inteligencia de riesgo basada en dispositivos precisamente con esta lógica.

Imaginá que esa remesa de US$200 que mencionamos antes la intentara hacer alguien desde un dispositivo que nunca usaste y una ubicación donde nunca estuviste.

Un sistema como SHIELD detectaría esa combinación de anomalías, bloquearía la operación y te notificaría antes de que el dinero saliera de tu cuenta.

Si sospechas que tu cuenta fue comprometida, el soporte de Zigi está disponible en zigi.app/ayuda. No necesitás acudir a una agencia ni llevar documentos físicos para reportar.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Preguntas frecuentes sobre señales de que alguien hackeó tu cuenta bancaria en Guatemala

¿Cuánto tiempo tengo para reportar un movimiento no autorizado antes de que sea demasiado tarde?

Mientras más rápido reportes, mayores son las posibilidades de revertir el movimiento. Los atacantes trasladan fondos en cuestión de minutos, por lo que reportar dentro de las primeras horas marcará la diferencia entre recuperar el dinero o no.

¿Qué pasa si reconozco el monto pero no el nombre del destinatario en la transacción?

Algunos comercios registran sus cobros con nombres distintos al del negocio donde compraste. Si el monto y la fecha coinciden con algo que sí hiciste en las últimas 72 horas, es probable que sea un registro legítimo con nombre diferente. Si no encontrás ninguna coincidencia, repórtalo al banco de inmediato.

¿Puedo gestionar el reporte de fraude completamente desde mi teléfono, sin ir a una agencia?

Sí. Los bancos tienen la obligación de atender reportes de movimientos no autorizados de forma digital o telefónica. Plataformas como Zigi ofrecen soporte por WhatsApp y correo electrónico, sin necesidad de documentos físicos ni visita presencial.

¿Cambiar mi contraseña es suficiente si ya detecté un acceso no autorizado?

Cambiar la contraseña es el primer paso, pero no el único. También debés bloquear tu tarjeta de forma preventiva, revisar si el correo vinculado a la cuenta fue comprometido y activar la autenticación biométrica si tu app lo permite. Luego, reporta formalmente y solicita un número de caso.

¿Qué tipo de información analiza un sistema como SHIELD que yo no podría detectar por mi cuenta?

SHIELD examina señales técnicas del dispositivo, como si el teléfono fue modificado con software de clonación, si la red de conexión muestra patrones fraudulentos y si el comportamiento dentro de la app difiere del patrón habitual del titular. Esas señales son invisibles para el usuario pero detectables en tiempo real por el sistema.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002