Blog

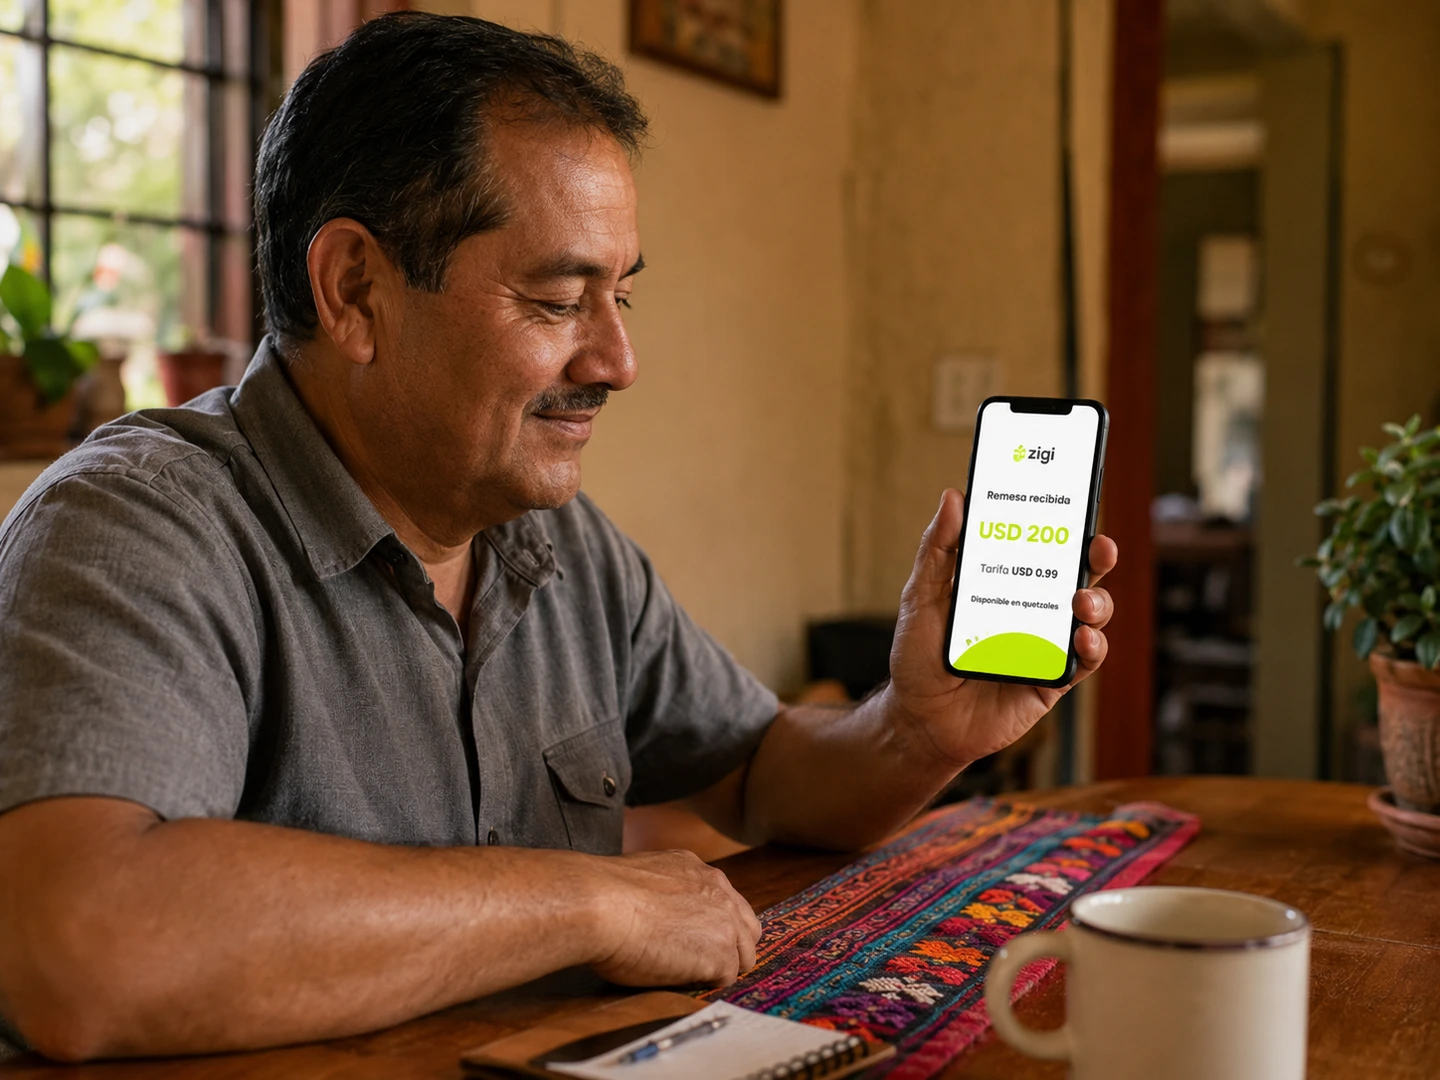
Alternativas seguras y convenientes para recibir remesas en Guatemala sin usar Western Union.

Alternativas a Western Union para recibir remesas en Guatemala

Un envío de 200 dólares desde Estados Unidos a Guatemala puede perder más de 10 dólares entre comisión y margen cambiario si se hace por canales tradicionales.

Según el índice Remittance Prices Worldwide del Banco Mundial, el costo promedio global de enviar 200 dólares rondó el 6.5% a inicios de 2025, unos 13 dólares por operación.

El receptor, que en muchos casos necesita ese dinero el mismo día, termina absorbiendo ese costo con cada transferencia mensual. Multiplicado por doce meses, el monto perdido equivale a una remesa completa que nunca llegó.

Por eso vale la pena revisar las alternativas a Western Union para recibir remesas en Guatemala que hoy permiten ahorrar tiempo y dinero desde el celular.

El problema con los canales tradicionales va más allá de la comisión visible. Western Union y MoneyGram cobran una tarifa que varía según el monto y el método de pago, como ambas empresas publican en sus propios sitios.

También aplican un margen sobre el tipo de cambio en remesas a Guatemala que reduce lo que finalmente recibe la persona.

Cuando el receptor tiene que trasladarse a un punto de cobro, sumar el pasaje y perder media mañana en fila, el costo real sube todavía más.

¿Cuánto cobran las opciones digitales?

Las plataformas digitales han reducido las comisiones de forma considerable, aunque no todas lo hacen de la misma manera. Así se posiciona cada opción para quien busca enviar dinero sin Western Union:

Comparativa de plataformas digitales para recibir remesas en Guatemala

Plataforma

Comisión aproximada

Método de entrega

MoneyGram digital

Variable según monto, destino y método de pago

Punto físico o cuenta bancaria, con margen cambiario aplicado

Intermex (app Amigo Paisano)

Desde 3.99 dólares, según método de pago y destino

Cuenta bancaria guatemalteca o retiro en puntos de pago

SukuPay (hacia Zigi)

Tarifa plana de 0.99 dólares

Cuenta en la app, acreditación en menos de 20 segundos

La opción que más se ha diferenciado en velocidad y costo es SukuPay, que opera como canal de remesas hacia Zigi con una tarifa plana de 0.99 dólares por transacción y acreditación en menos de 20 segundos.

El dinero llega directamente a la cuenta del receptor en la app, sin ir a un punto físico ni esperar horarios bancarios.

Esa combinación de costo bajo y velocidad la vuelve una de las formas más baratas de recibir remesas en Guatemala para el corredor desde Estados Unidos.

Tigo Money, la billetera móvil que muchas familias usaban para cobrar, terminó su servicio de remesas el 31 de marzo de 2026 y cerró operaciones en Guatemala el 30 de junio de 2026.

Quienes cobraban ahí tuvieron que migrar, y ese cambio muestra el riesgo de depender de una billetera cerrada frente a una cuenta dentro del sistema bancario regulado.

¿Qué pasa con el dinero después de recibirlo?

Cobrar en efectivo en una ventanilla resuelve la necesidad inmediata, pero obliga a cargar billetes, limita las opciones de pago y deja al receptor fuera del sistema financiero formal.

Recibir en una billetera móvil mejora la comodidad, aunque el uso queda restringido a la red de esa billetera. Recibir en una cuenta bancaria regulada cambia la ecuación por completo.

El dinero queda disponible para transferir a otros bancos, pagar en comercios con QR, usar una tarjeta de débito o construir historial financiero que abra la puerta a productos como microcréditos.

Zigi, plataforma financiera digital respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica, permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI.

Esa cuenta recibe remesas enviadas a través de SukuPay.app y de más de 20 casas remesadoras conectadas, incluida la propia Western Union.

El receptor puede además transferir dinero en Guatemala sin necesitar el número de cuenta bancaria, hacer pagos con QR interoperable o retirar en cajeros de la red Bi.

La diferencia entre una app que solo entrega el dinero y una que lo integra a la vida financiera del receptor es lo que define cuál alternativa funciona mejor en la práctica cotidiana.

Una madre en Quetzaltenango que recibe 150 dólares mensuales puede, por ejemplo, cobrar la remesa en su celular, pagar la colegiatura con QR y transferir una parte a otro banco desde la misma cuenta.

Todo eso sin pagar comisiones por apertura, manejo ni saldo mínimo.

¿Cómo elegir según velocidad, costo y seguridad?

La regulación es un factor que muchos receptores pasan por alto al elegir dónde recibir sus remesas. Una plataforma regulada por la Superintendencia de Bancos de Guatemala ofrece protecciones que una app sin respaldo bancario no puede garantizar.

Si algo sale mal con una transacción, tener un reclamo ante una entidad supervisada marca una diferencia frente a depender solo de un correo de soporte.

Para quien recibe remesas una o dos veces al mes y las gasta en efectivo el mismo día, cualquier opción con comisión baja cumple.

Para quien quiere que ese dinero sirva para pagar servicios, acumular saldo o acceder a productos financieros formales, la elección cambia. Tres criterios marcan la diferencia según el perfil de cada receptor:

Criterios clave para elegir cómo recibir remesas

  • La velocidad de acreditación importa cuando el dinero se necesita el mismo día y no hay margen para esperar horarios bancarios ni colas en puntos físicos.
  • El costo pesa especialmente cuando el monto enviado es pequeño, porque cada dólar perdido en comisiones o tipo de cambio representa una proporción mayor del total recibido.
  • La seguridad importa siempre, aunque solo se note cuando algo falla, y depende directamente de si la plataforma está respaldada por una entidad supervisada.

Las alternativas digitales ya alcanzaron un punto donde recibir remesas en Guatemala puede costar menos de un dólar y tomar menos de un minuto. Lo que diferencia a cada opción es qué tan útil resulta el dinero cuando llega al celular del receptor.

Si querés dar ese paso, conocer cómo enviarle dinero a otra persona en Guatemala desde tu celular abre una forma más práctica de mover dinero dentro del país.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas a Western Union

¿Cuánto tiempo tarda en llegar una remesa enviada por SukuPay a Guatemala?

SukuPay acredita el dinero en la cuenta del receptor en menos de 20 segundos. El monto queda disponible de inmediato dentro de la app Zigi, sin depender de horarios bancarios ni puntos físicos.

El remitente en Estados Unidos envía desde SukuPay.app y paga una tarifa plana de 0.99 dólares por transacción, sin costos ocultos sobre el monto enviado.

¿Necesito una cuenta bancaria previa para recibir remesas en Zigi?

No. Zigi permite abrir una cuenta monetaria gratuita en menos de 3 minutos usando solo el DPI, sin ir a ninguna agencia.

Una vez abierta, esa cuenta puede recibir remesas enviadas por SukuPay.app y por las casas remesadoras conectadas a Zigi, sin costo de apertura ni de manejo.

¿Qué cambia entre billetera móvil y cuenta bancaria regulada?

Una billetera móvil mantiene el dinero dentro de su propia red y requiere pasos adicionales para convertirlo a efectivo o moverlo a un banco.

Una cuenta bancaria regulada permite transferir a otros bancos, pagar con QR interoperable y construir historial financiero formal, algo útil para acceder después a créditos u otros productos.

¿Es seguro recibir remesas por plataformas digitales en Guatemala?

La seguridad depende del respaldo regulatorio de la plataforma. Una app supervisada por la Superintendencia de Bancos de Guatemala ofrece mecanismos de reclamo formales que otras plataformas no pueden garantizar.

Zigi opera con el respaldo de Banco Industrial, por lo que la cuenta del receptor funciona dentro del sistema bancario regulado del país.

¿Cuánto puede ahorrar una familia con una opción digital?

Depende del monto y el canal elegido. Tomando como referencia el promedio global del Banco Mundial, un envío de 200 dólares por canales tradicionales puede costar unos 13 dólares, frente a 0.99 dólares con SukuPay.

Multiplicada por doce meses, esa diferencia equivale a una remesa completa que el receptor recupera cada año.
Alternativas formales al crédito gota a gota en Guatemala, gestionadas desde el celular.

Alternativas a créditos informales en Guatemala: cómo acceder a créditos seguros

El gota a gota se cobra sin contrato, sin recibo y sin nadie a quien reclamarle. Salir de ese ciclo pide un punto de entrada al sistema formal que no exija historial ni fiador.

Con Zigi, respaldada por Banco Industrial, podés acceder a microcréditos desde Q70 con una selfie biométrica. Esta guía te explica las alternativas disponibles hoy.

¿Cuánto cuesta realmente un préstamo informal?

La cuota diaria es lo que hace que el costo pase desapercibido. Pagar unos quetzales por día parece menor dentro del gasto cotidiano, y ahí está el truco.

Conviene hacer la cuenta con un ejemplo. Digamos un préstamo de Q1,000 que hay que devolver como Q1,200, en cuotas diarias durante 20 días hábiles.

El costo directo son Q200, o sea el 20% del monto en menos de un mes. Puesto en términos anuales, eso queda muy por encima de cualquier condición del sistema formal.

El mecanismo funciona porque fragmenta el pago en porciones tolerables. La cuota se siente razonable cuando la alternativa es cerrar el puesto por falta de mercadería.

La trampa está en la repetición. Quien termina de pagar un ciclo suele necesitar otro préstamo enseguida, y el gota a gota pasa a ser un gasto fijo del mes.

Qué recibís en cada caso

Criterio Gota a gota Crédito digital regulado
Condiciones por escrito No hay contrato ni comprobante del acuerdo Monto, plazo y cuota quedan visibles antes de aceptar
Supervisión El prestamista no está supervisado por ninguna entidad Opera dentro del sistema financiero supervisado
A quién le reclamás A nadie, si suben el cobro o cambian el acuerdo A una institución con canales de soporte y reclamo
Forma de cobro Entrega de efectivo en persona, día por día Débito automático desde la cuenta, sin entregar efectivo
Qué deja después de pagar Nada: el próximo préstamo arranca en las mismas condiciones Historial de pagos, que habilita montos mayores

¿Cómo dejar el crédito informal sin quedarse sin opciones?

El primer paso tiene poco que ver con conseguir otro préstamo. Empezá por documentar la deuda actual: cuánto debés, a quién, cuánto pagás por día y cuándo termina.

Con esa radiografía en mano, el movimiento siguiente es buscar un crédito formal que cubra la deuda vigente y corte el ciclo.

Si acumulás varias deudas a la vez, también podés apoyarte en estas estrategias para salir de deudas en Guatemala de forma ordenada.

El mercado formal cambió en los últimos años. Hoy existen opciones digitales que no exigen fiador, no piden historial previo y se resuelven desde el celular.

Zigi otorga créditos aprobados en menos de 3 minutos con una selfie biométrica y el DPI, sin papeleos ni visitas a agencias.

La diferencia central es que las condiciones quedan escritas antes de aceptar, y el pago se debita de la cuenta en lugar de entregarse en efectivo todos los días.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Alternativas para madres solteras

Las madres solteras enfrentan una versión más aguda del mismo problema. Ingresos variables, horarios que no permiten filas en agencias, y la exigencia de un fiador que las deja afuera de casi todos los productos tradicionales.

Pensá en alguien con un negocio chico de comida que le paga semanalmente a un prestamista. Cada entrega es en efectivo, en persona, y no queda registro de nada.

Con un microcrédito formal por el mismo monto, el pago se debita automáticamente de la cuenta digital y cada cuota queda registrada, sin entregarle efectivo a nadie.

Cómo organizar el presupuesto al salir del gota a gota

  • La primera parte del ingreso, apenas entra, cubre los gastos fijos del hogar y la comida, para sostener la base.
  • La segunda porción va al pago del crédito formal, separada antes de cualquier gasto variable.
  • La tercera, aunque sea chica, se guarda como fondo de emergencia, que es lo que evita volver al gota a gota en el próximo imprevisto.
  • Empezar con montos bajos y pagarlos en fecha construye el historial que después abre acceso a montos mayores y mejores condiciones.

Quien ya opera con una cuenta digital también puede transferir dinero sin necesitar el número de cuenta bancaria, lo que simplifica mover fondos sin depender de efectivo.

¿Qué cambia después del primer crédito formal?

Lo que más pesa a mediano plazo no es el ahorro inmediato. Es la construcción de historial crediticio.

Quien empieza con un microcrédito chico y lo paga en fecha puede acceder después a montos mayores y plazos más cómodos.

Eso habilita planificar inversiones reales en el negocio: comprar inventario al mayoreo con descuento, o equipo que aumente la capacidad de producir.

El gota a gota, en cambio, nunca genera historial. Cada préstamo arranca desde cero, con las mismas condiciones que el anterior.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre alternativas al gota a gota

¿Es ilegal el crédito informal en Guatemala?

Opera en un vacío de regulación formal: los prestamistas informales no están supervisados por la Superintendencia de Bancos.

Aunque la actividad no siempre esté tipificada como delito, quien pide el préstamo no tiene ninguna protección si aparecen cobros arbitrarios o si cambian el acuerdo.

¿Puedo acceder a un crédito digital si nunca tuve cuenta bancaria?

Sí. El proceso usa verificación biométrica y el DPI como únicos requisitos, sin historial bancario previo.

La cuenta monetaria se crea dentro del mismo flujo de registro, así que el primer crédito funciona también como puerta de entrada al sistema formal.

¿Cuánto tarda en construirse un historial desde cero?

Depende de cada plataforma, pero lo que lo construye son créditos chicos pagados en fecha, uno detrás del otro.

Cada pago puntual queda registrado, y ese registro es el que después habilita montos más altos y plazos más flexibles.

¿Qué hago si ya tengo varios créditos informales activos?

Listá todos: monto, cuota diaria y fecha de vencimiento, para saber cuánto debés en total y cuánto se te va por día.

Con eso podés buscar un crédito formal que cubra la deuda más urgente y cortar al menos uno de los ciclos, bajando la carga de forma progresiva.

¿El crédito digital puede volverse la misma trampa?

El riesgo existe si se usa para gastos que no generan retorno. Ningún crédito arregla un problema de ingresos.

Entender qué es el sobreendeudamiento y cómo evitarlo ayuda a usar el crédito digital con criterio.

La diferencia estructural es que las condiciones están escritas, hay una entidad supervisada detrás y el historial que se construye mejora lo que te ofrecen después.

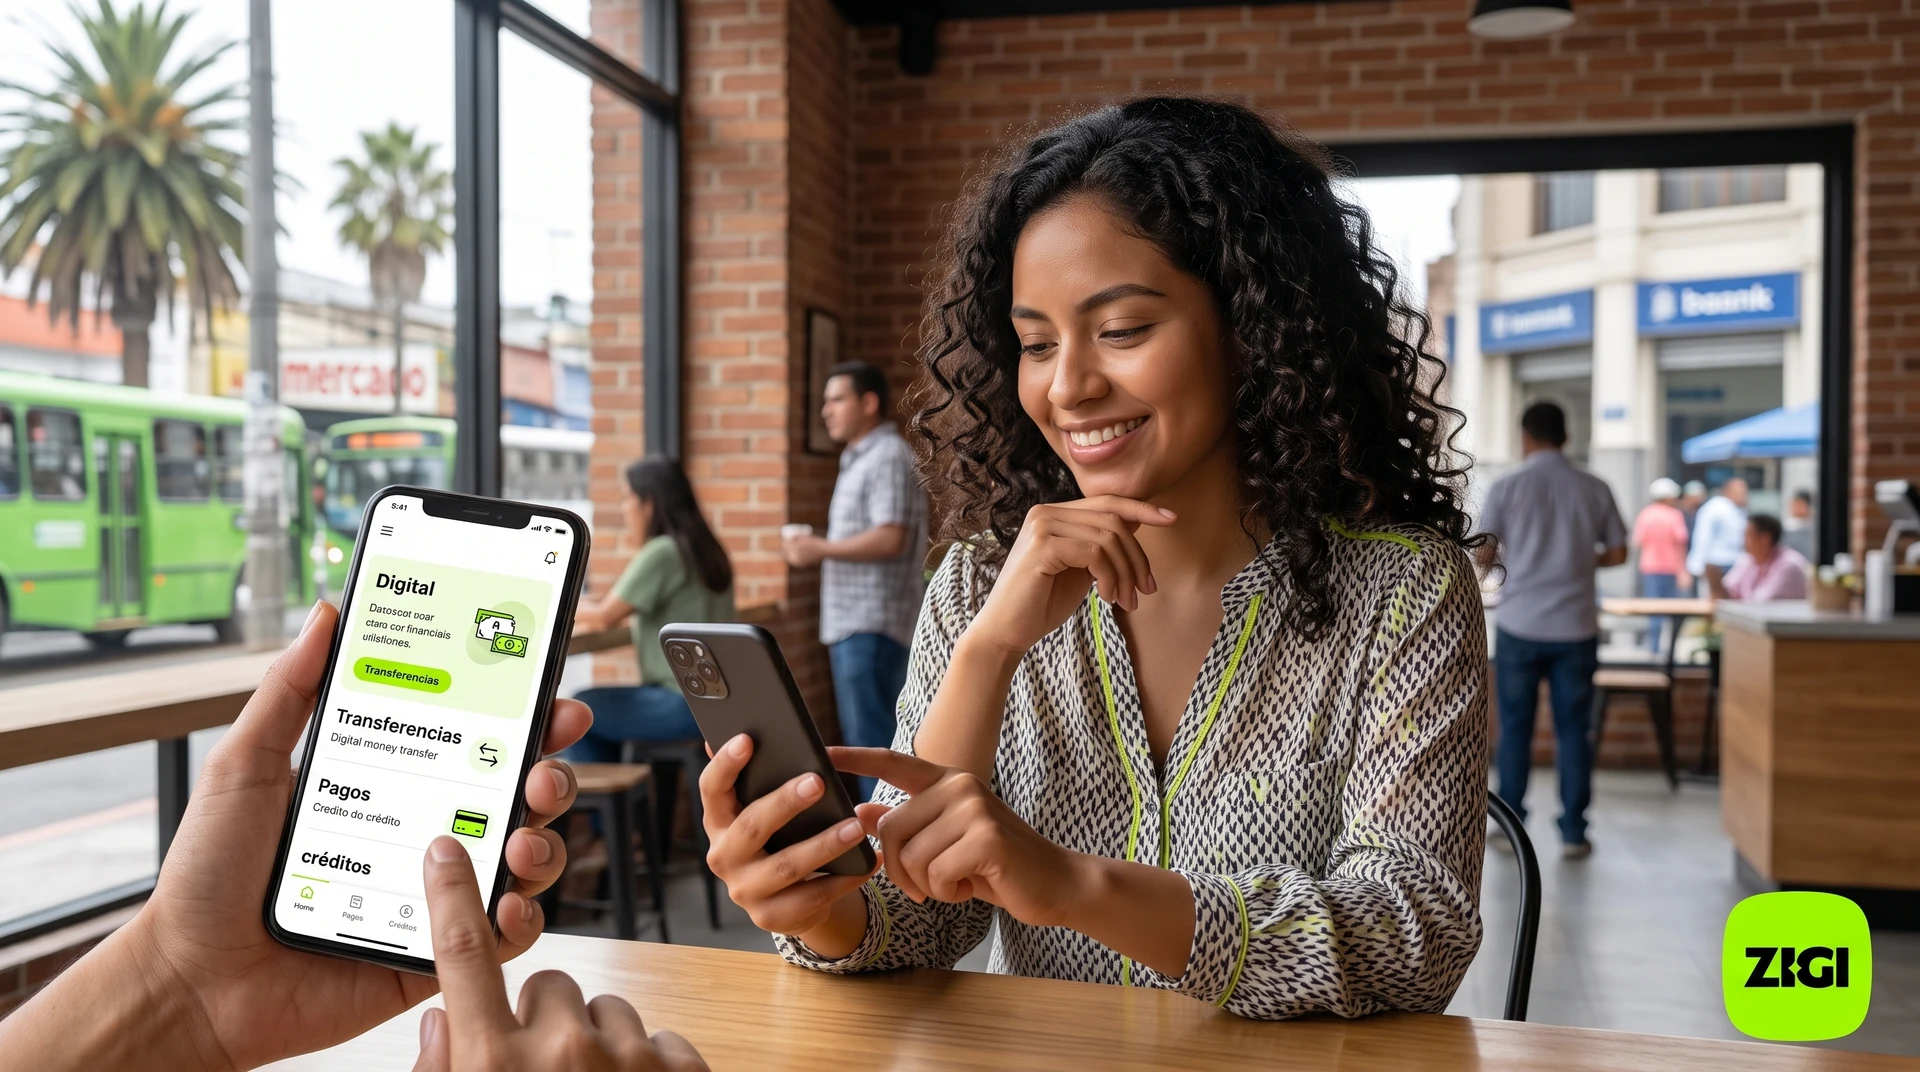
Mujer gestionando su cuenta digital en Guatemala desde la app Zigi, con transferencias, pagos y créditos en pantalla.

¿Qué es una cuenta digital y cómo funciona en Guatemala?

Abrir una cuenta bancaria en Guatemala todavía implica, para mucha gente, pedir permiso en el trabajo, hacer fila en una agencia y reunir papeles que no siempre están a mano.

Ese proceso funciona como un filtro que deja afuera a trabajadores independientes, a jóvenes con su primer ingreso y a familias que dependen de remesas en efectivo.

Entender qué es una cuenta digital en Guatemala empieza por reconocer ese problema, porque este tipo de producto nació para resolverlo.

¿Qué es exactamente una cuenta digital?

La definición más útil es la más directa: una cuenta monetaria que se abre y se opera enteramente desde el celular, sin visitar una agencia y sin cobros por apertura, manejo ni saldo mínimo.

La diferencia con la cuenta convencional no está en lo que puede hacer, sino en lo que elimina.

Desaparece la visita obligatoria a la sucursal, desaparece la anualidad y desaparece la espera de días para tener acceso al servicio.

Lo que una cuenta digital saca del camino

  • La visita obligatoria a una sucursal física para abrir o gestionar la cuenta.
  • Los cobros por apertura, manejo de cuenta y anualidad.
  • El requisito de mantener un saldo mínimo para no generar cargos.
  • La espera de días para acceder al servicio después de completar el registro.
  • El trámite extenso de verificación de identidad, que en una cuenta digital se resuelve con el DPI y unos pasos en la app.

¿Qué respaldo tiene una cuenta digital?

La pregunta por la seguridad es la primera que aparece cuando alguien evalúa mover su dinero a una app. La diferencia clave está en quién está detrás de la operación.

Han surgido aplicaciones de todo tipo, algunas con respaldo sólido y otras sin ninguna supervisión financiera real.

Cuando la cuenta digital está respaldada por una entidad bancaria supervisada, el dinero tiene la misma protección que en una cuenta abierta en ventanilla.

Esa supervisión incluye verificación de identidad, políticas contra el lavado de dinero y obligaciones de reporte ante el regulador.

El modelo que tomó fuerza en Guatemala combina la infraestructura regulada de un banco con la agilidad de una plataforma digital.

Ese esquema permite ofrecer cuenta monetaria, transferencias interbancarias y acceso a crédito con una experiencia pensada para quien resuelve todo desde el teléfono.

Transferencias, pagos y créditos desde la app

Donde las cuentas digitales muestran su impacto real es en las operaciones de todos los días. Transferirle dinero a un familiar, pagar con QR, cobrar una remesa o pedir un crédito sin fiador.

En el esquema tradicional cada una de esas cosas requería canales, formularios y esperas distintas. En una billetera digital convergen en una sola app.

Zigi, la plataforma respaldada por Banco Industrial, muestra cómo funciona en la práctica. Podés enviarle dinero a cualquier contacto de tu teléfono, tenga cuenta en Zigi, en Bi en Línea o en otro banco.

Si el destinatario no tiene ninguna cuenta, la app genera un código de retiro para cualquier cajero Bi.

Límites de las transferencias a otros bancos

Parámetro

Condición

Detalle

Horario de acreditación inmediata

De 7:00 a 21:00

Fuera de ese horario se procesa al siguiente día hábil

Monto máximo por transferencia

Hasta Q20,000

Aplica para la acreditación inmediata entre bancos

Límite diario interbancario

Q5,000

Ajustable desde tu Bi en Línea

Límite mensual interbancario

Q15,000

Ajustable desde tu Bi en Línea

Los pagos sin efectivo desde la app incluyen QR interoperable entre las redes de Zigi, CUIK y Bi, lo que amplía los puntos de aceptación sin que el comercio invierta en un terminal.

Para quien recibe remesas desde Estados Unidos, la acreditación se hace directo en la cuenta ingresando el código de la remesa.

El acceso a créditos se resuelve con una selfie biométrica, sin documentación adicional ni fiadores, y el dinero queda disponible en la cuenta.

La cuenta no cobra apertura, manejo, anualidad ni saldo mínimo, y las líneas de Claro pueden usar la app sin consumir datos del plan.

¿Cómo se abre una cuenta digital?

Se descarga la aplicación, se completan los pasos de registro y verificación, y la cuenta queda activa.

Lo que necesitás para abrirla

  • Conexión a internet desde tu celular.
  • Tu DPI vigente, para completar la verificación de identidad.
  • Un número de teléfono activo y una dirección de correo electrónico.
  • Si ya tenés cuenta en Banco Industrial podés vincularla, y si no tenés ninguna podés crear una nueva desde la app, gratis.

Esa facilidad de acceso tiene un efecto que va más allá de la comodidad. Quien pasa de operar en efectivo a tener una cuenta digital formal empieza a generar historial financiero.

Ese historial ha sido históricamente el obstáculo principal para acceder a crédito en Guatemala.

Usar la cuenta seguido, con transferencias, pagos de servicios o cobro de remesas, construye el perfil que habilita productos como los créditos aprobados por biometría.

Si querés ver cómo pagar con tu celular en tiendas físicas, ese es un buen punto de partida para empezar a construirlo desde el día uno.

Buena parte de la población guatemalteca maneja dinero todos los días sin que el sistema bancario tradicional la haya alcanzado, por distancia, por costos o por requisitos que funcionan como barreras.

Las cuentas digitales respaldadas por instituciones supervisadas son la ruta más directa para que ese dinero entre al sistema formal, sin pedirle a nadie que haga fila.

Quien quiera profundizar puede ver cómo funciona el pago con QR, que es uno de los puntos de entrada más accesibles.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las cuentas digitales

¿Una cuenta digital tiene el mismo respaldo legal que una tradicional?

Sí, siempre que la plataforma esté respaldada por una entidad supervisada por la Superintendencia de Bancos.

En ese caso los fondos tienen la misma protección que en una cuenta abierta en ventanilla. Si la app no aclara bajo qué entidad opera, conviene averiguarlo antes de depositar.

¿Puedo enviarle dinero a alguien que no tiene cuenta bancaria?

Sí. Cuando el destinatario no tiene cuenta, la app genera un código de retiro que esa persona usa en un cajero habilitado.

No necesita tarjeta ni cuenta propia, y el monto tiene que ir en múltiplos de Q50 para que el cajero pueda entregarlo.

¿Abrir una cuenta digital tiene algún costo?

La cuenta Zigi no cobra por apertura, manejo, anualidad ni saldo mínimo.

Todo el registro y la verificación se completan desde la app, sin costo y sin tener que pasar por una agencia.

¿Puedo acceder a créditos con solo una cuenta digital?

Sí. Zigi ofrece créditos desde Q70 hasta Q3,500, aprobados con una selfie biométrica, sin fiadores ni documentación adicional.

El uso frecuente de la cuenta es lo que construye el historial que habilita esos montos, así que el primer crédito suele ser el más chico.

¿Funciona si no tengo datos móviles disponibles?

Las líneas de Claro pueden usar la app sin consumir datos del plan.

Con otras operadoras conviene verificar si aplica un beneficio parecido, o usar la app conectada a una red WiFi.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002