Blog

Cómo recibir tus remesas

Cómo recibir tus remesas en Guatemala sin salir de casa

Pensá en alguien que vive en una zona rural de Guatemala y tiene que tomar un bus hasta el pueblo para cobrar su remesa. El viaje se le va en horas, y cuando llega todavía le espera la fila.

En la ciudad el problema cambia de forma. Quien estudia o trabaja en horario fijo pierde media mañana cada vez que le envían dinero, porque el horario de la agencia se le cruza justo.

Saber cómo recibir remesas sin ir a cobrarlas en Guatemala dejó de ser una curiosidad: el cobro en ventanilla arrastra costos que no figuran en ningún tarifario.

No se registran como comisión, pero se pagan en horas de transporte, jornadas perdidas y la dependencia de un horario que decide otro.

Recibir tu remesa en 20 segundos

Cuando el familiar en Estados Unidos envía el dinero por SukuPay, la plataforma cobra una tarifa fija de USD 0.99 por transacción y convierte esos dólares en quetzales dentro de tu cuenta Zigi.

Para quien recibe, la experiencia se reduce a una notificación en el celular: el monto llega a la cuenta en menos de 20 segundos, sin pasar por ninguna agencia.

El dinero llega directo a la app Zigi, respaldada por Banco Industrial, el grupo financiero más grande de Guatemala y Centroamérica.

La cuenta se abre en menos de 3 minutos con solo el DPI desde el celular, sin costo de apertura, sin manejo de cuenta y sin saldo mínimo.

Mientras esperás tu próxima remesa, podés conocer el resto de lo que hace la app en zigi.app: transferencias, tarjeta y crédito, todo desde la misma cuenta.

Pasos para recibir tu remesa desde la app

  1. Entrá a la app Zigi y tocá el botón de remesas.
  2. Escribí el código que te compartió quien te envía el dinero desde Estados Unidos.
  3. Confirmá que los datos coincidan con la información del envío.
  4. Recibí el monto en la cuenta, sin pasos adicionales.

Existe además una alianza con Intermex, a través de la app Amigo Paisano, que permite recibir remesas con solo el número de teléfono, así que hay más de una opción según el servicio que use quien te envía.

Qué hacer con el dinero recibido

Recibir la remesa sin cola pierde sentido si después hay que ir a una agencia a retirar el efectivo. Lo que define si la app reemplaza el viaje o solo lo posterga es qué podés hacer con ese dinero desde la cuenta.

Qué podés hacer desde la app

  • Transferir a contactos que tengan la app o cuenta en Banco Industrial, con llegada inmediata.
  • Enviar a otros bancos hasta Q5.000 diarios y Q15.000 mensuales, con acreditación inmediata de 7 a 21 hs.
  • Pagar con código QR en comercios que acepten QR de Zigi, CUIK o Bi.
  • Retirar efectivo en cajeros o agentes Bi cuando haga falta.

Antes de mandar dinero a otro banco conviene revisar cuánto llega según el tipo de cambio, para confirmar el monto antes de la operación.

En una zona rural, eso significa pagar en la tienda del pueblo que acepta QR sin cargar efectivo encima. En la ciudad, significa transferir parte de la remesa a otra cuenta sin interrumpir el día.

La tarjeta de débito Mastercard que se pide desde la misma app extiende el uso del dinero a cualquier comercio que acepte esa red, dentro y fuera de Guatemala, sin comisiones por apertura, manejo ni anualidad.

Seguridad y respaldo de la cuenta

La desconfianza ante una app financiera es razonable. Cuando se trata de dinero que una familia necesita para comer o para una emergencia, la seguridad pesa más que la comodidad.

El registro usa el DPI y validación biométrica, y la cuenta opera dentro del sistema formal de Banco Industrial, no de una startup con inversores.

Seguridad y acceso, punto por punto

  • Registro con DPI y validación biométrica, dentro del sistema regulado de Banco Industrial.
  • Respaldo del grupo financiero más grande de la región, con la misma solidez que una cuenta bancaria tradicional.
  • SHIELD, la capa antifraude que revisa cada operación antes de que se complete.
  • Soporte de 8 a 23 hs por WhatsApp al +502 2215 6002 y por correo a zigidudas@zigi.app.

Para quien viaja horas o pierde medio día de trabajo cada quincena, la diferencia entre hacer fila y mirar una notificación se acumula, y no hay comisión baja que la compense.

Descargá Zigi hoy y recibí tu próxima remesa sin salir de casa, con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre recibir tu remesa

¿Necesito cuenta bancaria previa para recibir remesas con Zigi?

No hace falta tener una cuenta bancaria antes de empezar. La cuenta Zigi se abre desde la app en menos de 3 minutos usando solo el DPI, sin costo de apertura ni saldo mínimo.

¿Qué pasa si quien me envía el dinero no usa SukuPay?

Existe una alianza con Intermex, mediante la app Amigo Paisano, que permite recibir dinero usando solo el número de teléfono. Conviene confirmar con quien te envía qué servicio está usando.

¿El dinero llega en 20 segundos siempre?

Ese tiempo corresponde al procesamiento de la transacción dentro de la red digital, no a la velocidad de tu teléfono. Una conexión estable ayuda a que la notificación te llegue al instante.

¿Puedo retirar el dinero en efectivo?

Sí. El dinero disponible en la cuenta se puede retirar en cajeros o con agentes Bi. La tarjeta de débito Mastercard, que se pide desde la misma app, también sirve para retirar y pagar.

¿Es segura para el dinero de una remesa familiar?

La cuenta opera dentro del sistema formal de Banco Industrial, con verificación de identidad biométrica y cumplimiento de la regulación local. Cada quetzal queda con el mismo respaldo que en un banco tradicional.
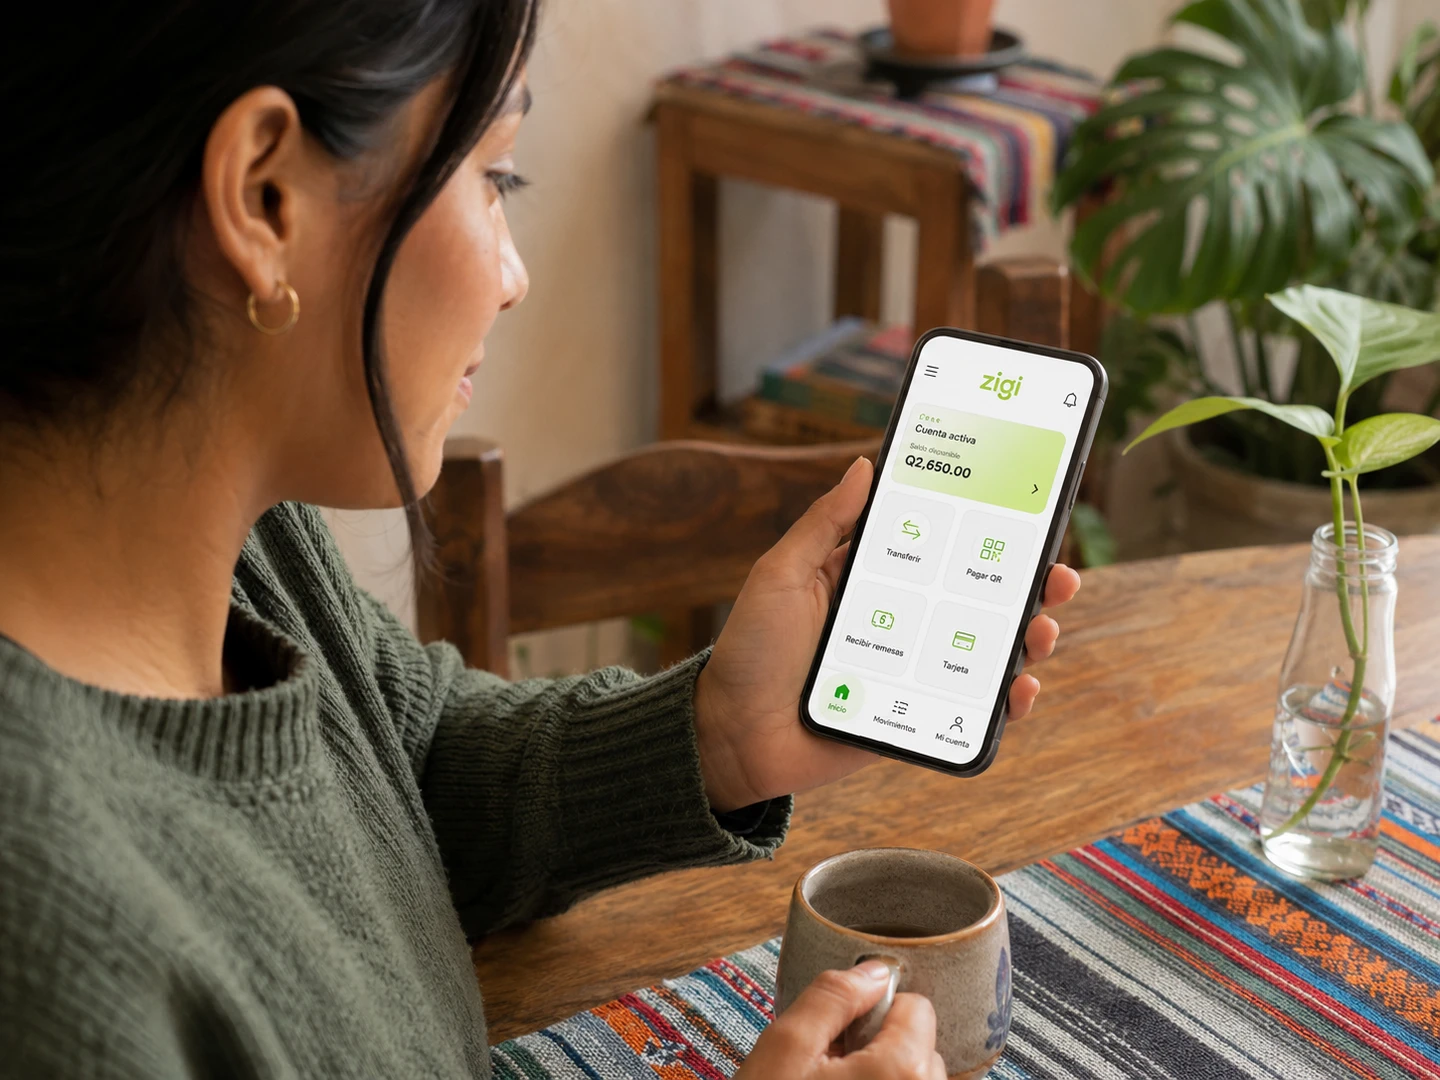
Comparativa de las mejores apps de pagos en Guatemala en 2026 desde un celular.

Las mejores apps de pagos en Guatemala en 2026

El mercado de apps de pagos en Guatemala en 2026 ya no es solo bancario: incluye billeteras digitales, apps de remesas y plataformas de QR interoperable.

Esta guía compara las principales opciones disponibles y explica por qué Zigi, respaldada por Banco Industrial, combina en un solo lugar todo lo que la mayoría necesita.

El foco acá está en pagar y cobrar en el día a día: comercios, servicios y transferencias entre personas. Si buscás comparar billeteras y cuentas digitales en sí, mirá la comparativa de billeteras digitales en Guatemala.

Por qué elegir entre tantas apps se volvió un problema

En 2026 el mapa de billeteras cambió: Tigo Money anunció el cierre de su app, y miles de usuarios están eligiendo de nuevo desde qué celular y con qué plataforma manejar su dinero.

Lo que separa a una buena billetera de una que termina desinstalada en dos semanas tiene que ver con cuatro factores concretos que rara vez aparecen juntos en las reseñas.

Los cuatro factores que definen una buena billetera digital

  • La cobertura de red, tanto digital como física, determina dónde se puede recargar, retirar y pagar.
  • Las comisiones reales por apertura, manejo y transacciones importan porque una app «gratuita» que cobra por cada transferencia a otro banco deja de serlo rápido.
  • La profundidad de funciones marca la diferencia entre apps que solo mueven dinero y otras que integran crédito, tarjeta y recepción de remesas.
  • El respaldo institucional pesa especialmente en Guatemala porque define si los fondos están protegidos bajo regulación bancaria o dependen de un operador de telecomunicaciones.

¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.

Qué necesita cada tipo de usuario

Un trabajador urbano en Ciudad de Guatemala que cobra en cuenta bancaria y paga servicios, transporte y comida necesita una app con QR interoperable aceptado en comercios variados.

También le sirven las transferencias rápidas entre bancos y, de preferencia, una tarjeta de débito para compras en línea.

El perfil rural cambia la ecuación por completo. Un receptor de remesas en un municipio con cobertura celular limitada necesita puntos físicos donde convertir el dinero digital en efectivo.

Para comercios pequeños que quieren aceptar pagos sin efectivo en Guatemala sin invertir en un POS físico, la interoperabilidad QR se convierte en el criterio decisivo.

Billeteras puras frente a plataformas completas

La diferencia más importante entre las apps de pagos disponibles en Guatemala no está en el diseño de la interfaz ni en la cantidad de usuarios registrados.

Una billetera pura permite enviar y recibir dinero, quizás pagar algunos servicios y hacer recargas. Cumple una función concreta pero limitada.

Cuando ese mismo usuario necesita acceder a un crédito formal, recibir una remesa desde Estados Unidos o pagar en un comercio internacional con tarjeta, tiene que recurrir a otro producto, otro registro y otra curva de aprendizaje.

Dentro del ecosistema fintech de pagos en Guatemala, Zigi representa el caso más claro de integración completa.

Respaldada por Banco Industrial, permite abrir una cuenta monetaria en menos de tres minutos usando solo el DPI, sin cobros por apertura, manejo ni saldo mínimo.

La comparativa Zigi vs Tigo Money cambió de naturaleza en 2026.

Tigo Money funcionó durante años como la billetera de mayor alcance del país gracias a la penetración de Tigo como operador móvil, con transferencias y recargas dentro de su red.

Ese ciclo terminó del todo. Su app y su web dejaron de estar disponibles el 1 de abril de 2026, y según el aviso oficial de cierre de Tigo, Tigo Money finalizó todas sus operaciones el 30 de junio de 2026.

Quienes cobraban remesas o pagaban servicios por esa vía tuvieron que migrar a otra plataforma antes del cierre: hoy Tigo Money ya no es una opción de pagos en Guatemala.

Comparativa de funciones por tipo de plataforma

Función

Billetera pura

Plataforma completa (ej. Zigi)

Transferencias P2P

Sí, dentro de su red

Sí, con interoperabilidad bancaria

Cuenta bancaria regulada

No

Sí, respaldada por banco formal

Crédito integrado

No

Sí, aprobación biométrica instantánea

Tarjeta de débito internacional

No

Sí, Mastercard gratuita

Recepción de remesas desde EE. UU.

Depende de la plataforma

Sí, directo a cuenta en menos de 20 segundos

QR interoperable

Red propia

Redes CUIK y Bi

Cómo elegir según el perfil de cada usuario

Para receptores de remesas, la prioridad debería ser la velocidad de acreditación y el costo por transacción.

Las tarifas de envío varían según la plataforma, y esa diferencia se acumula mes a mes hasta representar una cantidad significativa al año.

Para usuarios urbanos jóvenes que buscan su primera herramienta financiera digital, el criterio más relevante es cuánto puede crecer esa herramienta con ellos.

Una app que hoy solo sirve para transferencias y mañana obliga a abrir una cuenta bancaria por separado para acceder a crédito o a una tarjeta genera fricción innecesaria.

Para comerciantes MIPYME, la recomendación apunta directamente al QR interoperable.

Aceptar pagos con código QR sin necesidad de terminal físico reduce la barrera de entrada a casi cero, y las plataformas conectadas a la red CUIK permiten recibir pagos desde múltiples billeteras sin configuraciones adicionales.

El mercado de pagos digitales en Guatemala está madurando rápido, y la tendencia apunta hacia plataformas que concentren más funciones bajo un mismo techo regulado.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes sobre las mejores apps de pagos en Guatemala

¿Cuál es la app de pagos más segura en Guatemala?

Las apps respaldadas por entidades bajo regulación bancaria formal ofrecen mayor protección para los fondos del usuario.

Zigi, al estar respaldada por Banco Industrial, opera bajo supervisión de la Superintendencia de Bancos, lo que la distingue de billeteras que dependen exclusivamente de operadores de telecomunicaciones.

¿Puedo recibir remesas desde Estados Unidos directamente en una billetera digital guatemalteca?

Sí, aunque el proceso varía según la plataforma. Algunas apps como Zigi reciben remesas en menos de 20 segundos a través de integraciones con servicios como SukuPay e Intermex.

Otras plataformas requieren pasos adicionales para que el dinero quede disponible en una cuenta bancaria formal, así que conviene revisar el flujo completo antes de elegir.

¿Un comercio pequeño necesita una terminal POS para aceptar pagos digitales?

No. Las plataformas que operan sobre la red QR interoperable de CUIK permiten que cualquier comercio genere un código QR desde su celular y reciba pagos desde múltiples billeteras sin hardware adicional.

La barrera de entrada es prácticamente cero comparada con la instalación de un datáfono tradicional.

¿Qué diferencia hay entre una billetera digital y una cuenta bancaria en una app?

Una billetera digital mueve dinero dentro de su propia red y rara vez está respaldada por regulación bancaria formal.

Una cuenta bancaria dentro de una app, como la que ofrece Zigi, está supervisada por la Superintendencia de Bancos y permite acceder a crédito, tarjeta internacional y transferencias a cualquier banco del sistema guatemalteco.

¿Las apps de pagos en Guatemala cobran por abrir una cuenta?

Depende de la plataforma. Algunas billeteras no cobran por apertura pero aplican comisiones por transferencias interbancarias o retiros en efectivo.

Otras, como Zigi, eliminan los cargos de apertura, manejo y saldo mínimo, aunque conviene revisar las tarifas vigentes de cada app antes de registrarse.

Persona revisando en su celular si una app de préstamos es segura en Guatemala

Cómo saber si una app de préstamos es segura en Guatemala

En Guatemala circulan apps de crédito sin respaldo real que usan tus datos personales para presionarte a pagar. Te explicamos cómo saber si una app de préstamos es segura Guatemala: qué mirar antes de instalarla y qué hacer si ya lo hiciste.

Esta guía te da las señales concretas para reconocerla, y qué diferencia a una plataforma regulada como Zigi de las que no lo son.

Lo que pasa cuando descargás la app equivocada

Imaginá que necesitás Q500 para cubrir un gasto urgente.

Abrís Facebook y ves un anuncio de «crédito inmediato sin requisitos». La descargás y en menos de dos minutos te pide acceso a tus contactos, tu galería y tus mensajes.

Ese patrón se repite en las apps de préstamos peligrosas. El negocio no está solo en los intereses altos: está en la vergüenza social que generan al amenazarte.

Acceden a tu lista de contactos durante la instalación y, ante cualquier atraso, envían mensajes a tus familiares y conocidos diciendo que debés dinero.

Algunas incluso adjuntan fotos sacadas de tu galería para presionar más.

El problema de una app de crédito que pide contactos está en el uso que le da a esos datos.

Una app legítima puede pedirte acceso a la cámara para verificar tu identidad con biometría, o a tu ubicación para confirmar que estás en Guatemala.

Pero ninguna entidad financiera regulada necesita leer tus contactos, tus SMS o tu galería para evaluar si podés pagar un crédito.

¿Todavía no tenés tu cuenta Zigi? Mirá cómo funciona, con el respaldo de Banco Industrial.

Cómo verificar que una app es segura

Antes de pedir un crédito por app, confirmá que la entidad detrás esté regulada por la Superintendencia de Bancos (SIB).

Buscá el nombre de la entidad en el registro de instituciones supervisadas de la SIB, en sib.gob.gt. Si la app dice pertenecer a un banco o financiera pero ese nombre no aparece, no la instalés.

Después de confirmar el respaldo regulatorio, revisá qué permisos pide la app. En Google Play están en la sección «Permisos» de la ficha, sin necesidad de descargarla.

Si la app pide acceso a contactos, SMS, registro de llamadas o galería, eso ya rompe el patrón de lo que una app financiera legítima necesita.

Cinco verificaciones antes de instalar cualquier app de crédito

  • Buscá el nombre de la entidad en el registro de la SIB, en sib.gob.gt, y confirmá que aparece listada antes de descargar nada.
  • Revisá los permisos que pide la app desde la ficha de Google Play o App Store: si pide contactos, SMS, llamadas o galería, no la instalés.
  • Verificá que tenga una política de privacidad publicada, que explique qué datos recopila y con quién los comparte. Si no existe o es vaga, es mala señal.
  • Comprobá que tenga canales de atención verificables (WhatsApp oficial, correo, redes con historial real). Un perfil recién creado sin actividad es señal de alerta.
  • Rechazá cualquier app que te pida un pago por adelantado para «liberar» tu crédito: ninguna entidad regulada en Guatemala cobra antes de prestarte.

Ese pedido de pago previo es, sin excepción, la señal más clara de fraude.

Ninguna entidad financiera regulada en Guatemala cobra antes de prestarte. Si te piden depositar, por ejemplo, Q50 o Q100 para activar un préstamo, cerrá la app y desinstalala.

Qué hacer si instalaste una app sospechosa

Si ya instalaste una app con estas señales, revocá los permisos desde la configuración del teléfono (Ajustes, Aplicaciones, la app, desactivá todos los permisos) y desinstalala.

Podés denunciar ante la SIB y, si hay amenazas de extorsión o difamación, también ante el Ministerio Público.

Para acceder a crédito de forma segura, buscá apps de bancos o financieras supervisadas por la SIB, con condiciones claras desde el inicio. Zigi, además, opera con SHIELD, su capa de prevención de fraude.

Zigi es la plataforma digital de Banco Industrial que ofrece créditos desde Q70, aprobados con selfie biométrica, sin fiadores ni papelería, y sin pedirte acceso a tus contactos ni a tu galería.

Si el contacto te llegó por WhatsApp, revisá también las señales de estafa por WhatsApp y cómo identificar préstamos falsos ofrecidos por esa vía.

Antes de instalar cualquier app de crédito, dedicá tres minutos a estas verificaciones.

Ese tiempo puede ahorrarte semanas de acoso y pérdida de dinero.

Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.

Las condiciones fiscales, regulatorias y comerciales pueden variar según jurisdicción y normativa vigente. Conviene consultar con un profesional antes de tomar decisiones financieras.

Preguntas frecuentes

¿Cómo sé si una app de préstamos está registrada ante la SIB?

Ingresá a sib.gob.gt y buscá el nombre de la entidad en el registro de instituciones supervisadas. Si no aparece, no descargués la app.

¿Qué permisos puede pedir legítimamente una app de crédito?

Puede pedir cámara para verificación biométrica y ubicación para confirmar que estás en Guatemala. Contactos, SMS, llamadas o galería nunca son necesarios para evaluar un crédito.

¿Qué hago si una app ya accedió a mis contactos?

Revocá todos los permisos desde la configuración del teléfono, desinstalá la app y guardá capturas de las amenazas. Podés denunciar ante la SIB y, si hay extorsión, también ante el Ministerio Público.

¿Es seguro pedir préstamos a través de una app en Guatemala?

Sí, siempre que la app pertenezca a una entidad supervisada por la SIB. Las plataformas reguladas ofrecen condiciones claras desde el inicio y no usan tus datos como herramienta de presión.

¿Cómo reconozco una app fraudulenta antes de descargarla?

Revisá los permisos en la tienda de aplicaciones, buscá la entidad en el registro de la SIB y comprobá que tenga política de privacidad y canales de atención verificables. Pedir un pago previo confirma que es estafa.

¡Estamos para ayudarte!

Contáctanos por nuestras redes oficiales o escribiéndonos al WhatsApp 2215-6002

¡Estamos para Ayudarte!

Contactános por nuestras redes oficiales o escribiéndonos a WhatsApp 2215-6002