
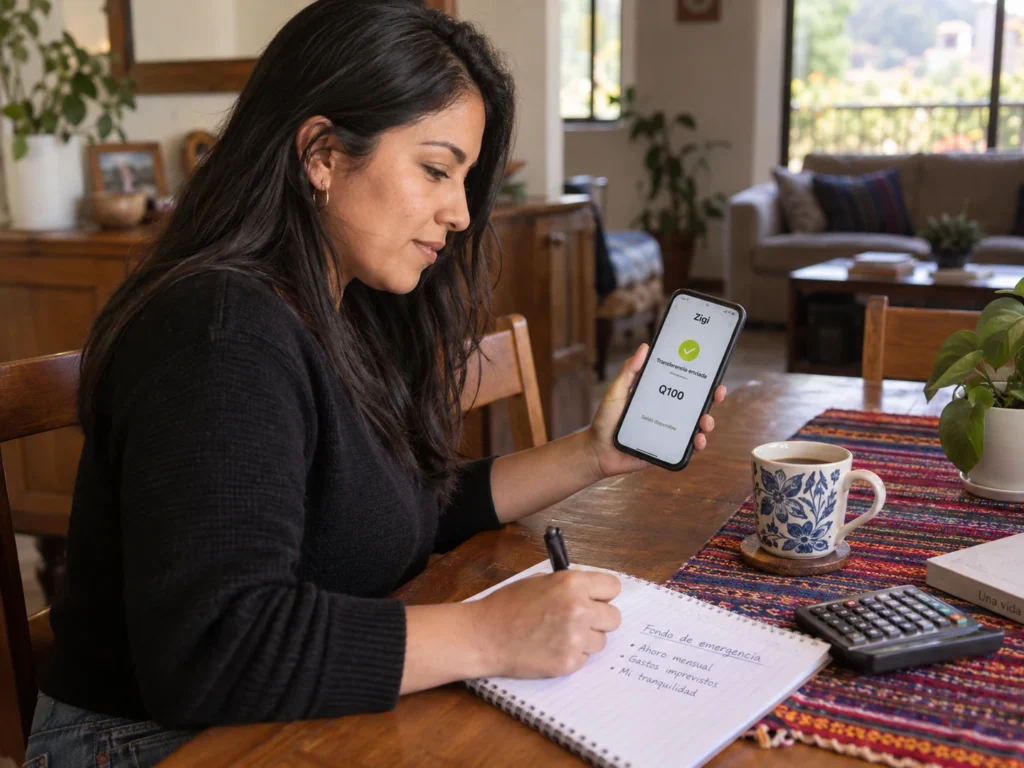
Un fondo de emergencia es el colchón que evita que un gasto inesperado te lleve al gota a gota o a liquidar lo que ahorraste.
Para alguien con ingresos variables, armarlo requiere un método diferente al de quienes cobran nómina fija. Esta guía explica cuánto guardar, dónde tenerlo y cómo construirlo paso a paso usando Zigi.
Cuando el motor de la moto deja de funcionar o un hijo se enferma entre semana, la primera reacción de muchos trabajadores guatemaltecos es buscar un adelanto, pedir fiado o sacar un crédito de urgencia.
Por qué importa más sin sueldo fijo
Si ganás por día, por semana o por remesa, tu flujo de dinero ya es impredecible. El fondo de emergencia funciona como un amortiguador entre vos y ese ciclo. No elimina los problemas, pero te da la ventaja de resolverlos sin que el costo se multiplique.
Cuánto ahorrar cuando tus ingresos cambian
La regla general dice que conviene tener entre uno y tres meses de gastos fijos guardados. Empezá por calcular cuánto gastás en lo básico durante una semana normal, incluyendo comida, transporte, alquiler proporcional y lo que pagás de servicios.
Si esa cifra ronda los Q400 semanales, tu meta inicial de un mes de gastos fijos equivale a Q1,600. Tres meses serían Q4,800.
Ejemplo con diferentes perfiles de ingreso
|
Perfil |
Ingreso estimado |
Aporte sugerido al fondo |
Tiempo para cubrir un mes de gastos |
|---|---|---|---|
|
Trabajador de construcción por día |
Q120 diarios (promedio) |
Q25 por semana trabajada |
64 semanas |
|
Vendedor en mercado |
Q150 en día bueno |
10% de cada ingreso (Q15) |
Variable según frecuencia |
|
Receptor de remesas |
USD 200 mensuales (~Q1,550) |
Q100 por envío recibido |
12 meses |
Imaginá a alguien que trabaja por día en construcción con semanas buenas de seis días y semanas flojas de tres. Si aparta Q25 cada semana que trabaje al menos cuatro días, en 16 semanas tiene Q400, suficiente para cubrir una semana completa de gastos.
Para quien recibe remesas desde Estados Unidos, el cálculo cambia un poco. Si la remesa mensual es de USD 200 y los gastos fijos consumen la mayor parte, apartar Q100 de cada envío hacia el fondo permite llegar a un mes de reserva en un año.
¿Todavía no tenés tu cuenta Zigi? Descargá la app gratis en 3 minutos, con el respaldo de Banco Industrial.
Cómo separar el fondo del dinero diario
Saber cuánto guardar resuelve solo la mitad del problema.
La separación física del dinero es lo que hace funcionar la disciplina. Una cuenta aparte, sin comisiones por manejo ni saldo mínimo, cumple esa función mejor que guardar efectivo en casa, donde el dinero se gasta más fácil y corre riesgo de pérdida.
Ahorrar cuando los ingresos son irregulares requiere reglas que puedas seguir sin pensar demasiado. Una que funciona bien es la regla del porcentaje fijo aplicada a cada evento de ingreso. Si vendés en un mercado y un día bueno son Q150, apartá Q15 (el 10%).
Reglas prácticas para separar el fondo
- Abrí una cuenta digital gratuita que no uses para gastos del día, de modo que el dinero no esté al alcance inmediato cuando surge un antojo.
- Usá la regla del porcentaje fijo: apartá el 10% de cada ingreso, sin importar si el monto ese día es alto o bajo.
- Transferí al fondo antes de gastar en cualquier otra cosa, porque lo que entra primero al fondo es lo que efectivamente se guarda.
- Evitá guardar el fondo en efectivo físico en casa, ya que el dinero en mano desaparece más rápido y queda expuesto a pérdida o robo.
Cuándo usarlo y cómo reponerlo
Un fondo de emergencia que nunca se toca es dinero inmovilizado sin propósito. Pero uno que se usa para cualquier antojo deja de ser fondo. La línea divisoria está en una pregunta concreta que podés hacerte antes de sacar el dinero: «¿Esto me pasa si no lo resuelvo hoy?».
Qué sí y qué no es una emergencia real
- Una consulta médica urgente califica porque afecta tu salud o la de tu familia y no puede postergarse.
- Una reparación que te impide trabajar califica porque sin resolverla perdés ingresos que necesitás para seguir adelante.
- Un gasto escolar con fecha límite califica cuando la consecuencia de no pagarlo es inmediata y no tiene alternativa.
- Una oferta de temporada no califica, aunque parezca una oportunidad, porque el ahorro en precio no justifica romper el colchón de seguridad.
- Un gasto que puede esperar dos semanas no califica, porque si puede esperar, no es una emergencia real.
Cuando sí usás el fondo, el paso siguiente es reponerlo con la misma lógica con la que lo construiste.
Si todavía no tenés claro cuánto podés apartar sin afectar tus gastos del día, un presupuesto familiar te ayuda a identificar exactamente a dónde se va tu dinero y cuánto margen real tenés.
Tu primer paso concreto puede ser hoy: calculá cuánto gastás en una semana normal, dividilo entre tus días de ingreso promedio y definí un monto fijo que vas a separar cada vez que entre dinero.
Descargá Zigi hoy y empezá a mover tu dinero fácil: zigi.app, sin comisiones y con el respaldo de Banco Industrial.
Preguntas frecuentes sobre fondo de emergencia y cuánto guardar, dónde tenerlo y cómo armarlo con ingresos variables
¿Puedo empezar un fondo de emergencia si mi ingreso no llega a Q100 por día?
Sí. El monto de partida no define si el fondo funciona, sino la constancia con la que aportás. Aunque sea Q10 o Q15 por día trabajado, la repetición es lo que acumula el colchón con el tiempo.
¿Qué pasa si uso el fondo y no puedo reponerlo pronto?
Lo más importante es retomar el hábito lo antes posible, aunque sea con aportes pequeños. Incluso Q15 semanales mantienen activa la costumbre y reconstruyen el fondo poco a poco, sin que tengas que empezar de cero mentalmente.
¿Una cuenta digital es más segura que guardar el dinero en casa?
Sí, porque el dinero en efectivo físico está expuesto a pérdida, robo o al impulso de gastarlo. Una cuenta digital sin comisiones mantiene el fondo separado y accesible solo cuando lo necesitás de verdad.
¿Cuánto tiempo tarda en ser útil un fondo de emergencia?
Desde el primer aporte ya es útil, porque cualquier cantidad guardada reduce la deuda que tendrías que tomar ante un imprevisto. No hace falta tener el mes completo guardado para que el fondo cumpla su función.
¿El fondo de emergencia sirve también para quienes reciben remesas?
Sí, y es especialmente práctico para este perfil porque las remesas llegan en montos definidos que facilitan apartar un porcentaje fijo. Transferir una parte del envío al fondo antes de cubrir otros gastos es una de las formas más ordenadas de construirlo.


